
相關議題
根據IAS 36「資產減損」,企業應於每一報導日評估是否有跡象顯示某項資產或現金產生單位(CGU)可能已發生減損1。其中一項指標為企業營運所處的技術、市場、經濟或法律環境,已於當期(或將於近期)對公司產生不利影響的重大變化。轉型為低碳經濟可能引發此類不利影響。因此,企業評估資產或CGU是否可能發生減損時應考量氣候相關議題的影響。[IAS 36.9, 12(b)]
進行減損測試時,公司通常採用現金流量折現法(DCF)計算資產或CGU的可回收金額。
氣候相關風險可能對公司未來現金流量產生重大影響。若計算減損時忽略該等影響,則商譽、不動產、廠房及設備、使用權資產以及無形資產等資產的帳面金額可能被高估。
細節探討
氣候相關風險及機會2可能重大影響公司的策略,以及對於收入、營運成本(包含研發費用)與資本支出的預期,舉例如下表:
衝擊事件 | 對現金流量預測的潛在影響 |
客戶與供應商行為 | 由於客戶偏好轉向更具永續性的產品,收入及成長可能隨之改變。氣候相關議題對供應商的影響也可能使得成本結構產生變化,例如供應商可能透過供應鏈轉嫁新增的成本。 |
政府政策與法規 | 引進新的氣候相關政策或法規(例如碳稅)可能影響收入或營運成本。 |
技術發展 | 新興綠色技術可能影響公司在市場中的競爭力,並可能導致為開發或取得同等技術而需要更高的資本支出。 |
氣候變遷造成的實體影響 | 例如氣溫上升,或極端天氣事件的頻率與嚴重程度增加,可能提高保險或維護支出;甚至可能限制現有營運地點的適用性。 |
某些公司在面對氣候相關議題時,不僅存在風險,也同時具有機會。例如,積極發展綠色產品或導入去碳計畫的前瞻企業可能接觸新市場、受惠於消費者偏好轉變或提升能源使用效率。
如何將氣候變遷的影響納入現金流量預測考量?
使用DCF計算可回收金額(即使用價值(VIU)與公允價值減處分成本(FVLCD)兩者較高者)時,公司應考量的部分面向如下:
制定合理且可佐證的假設
VIU的計算反映諸多考量因素,例如,企業預期自資產或CGU產生的未來現金流量預測以及金額或時點的可能變動。該等現金流量需基於合理且可佐證的假設,並能反映管理階層對資產剩餘耐用年限內可能出現之各種經濟狀況的最佳估計。 [IAS 36.30(a)–(b), 33(a)]
公司於制定合理可佐證的假設時,應考量氣候相關議題是否以及如何影響資產或CGU。例如,考量未來氣候相關法規變動的影響(例如預期將頒布的碳稅)。視立法程序而定,未來變動的影響可能難以判斷。然而,若已取得足夠資訊,且管理階層的最佳估計認為此類變動可能對VIU產生重大影響,則在計算VIU時應反映該等影響。[Insights 3.10.285]
考量應採用何種方法
可用以預測現金流量方法有兩種:
- 單一現金流量法(傳統法):以單一最可能的現金流量預測。
- 期望現金流量法(ECF法):以多個機率加權的現金流量預測。[IAS 36.A2, A4–A14]
儘管傳統法較為常見,但在某些情況下,可能較不適合用來反映氣候相關議題。
ECF法有助於識別並就各種潛在結果建置模型,同時針對預期現金流量計算方式提供透明度。然而,其中一個主要挑戰為估計各種情境的分配機率。
若重大下行情境較上行情境更有可能發生或影響更嚴重,則採用期望現金流量法可能更能適當反映氣候相關議題。[IAS 36.A2, A7]
無論採用何種方法,對於已納入預估現金流量的調整,不應再反映於現金流量折現所使用的利率(反之亦然),以避免重複計算。關於氣候相關議題可能如何影響折現率的更多資訊請詳氣候相關議題對非流動資產減損測試之折現率影響。
辨認應包含的資本支出
計算VIU時,現金流量預測應反映資產目前的狀態,因此:
- 不包括尚未發生、用於改進或提升資產績效的資本支出(及其相關效益);
- 應包括已經發生、用於改進或提升資產績效的資本支出(及其相關效益);以及
- 包括僅為維持資產績效所需的資本支出。 [IAS 36.44(b), 45(b), 48-49]
一旦專案已實質啟動,即應視為資本支出已發生,無須等到專案完成。[Insights 3.10.250.20]
管理階層可能需要運用判斷,以評估因應氣候相關議題(例如使資產符合氣候相關法律或法規)而預期發生的資本支出,較接近維修性支出還是資本性改進(詳現金流量預測問題9)。
FVLCD是以市場為基礎的衡量方式—因此,若符合市場參與者的觀點,維修性支出及未來用於改進或提升資產績效的資本支出(及其相關效益),都應納入現金流量預測中。[IFRS 13.2, 22]
決定終值
計算可回收金額時通常以5年為預測期間。若公司擁有耐用年限超過預測期間的資產或CGU,則需計算該資產(或CGU)的終值。
對許多公司來說,氣候相關議題主要是長期影響—遠超過預測期間。在此情況下,相較於預測期間,終值更容易受到氣候相關議題影響。
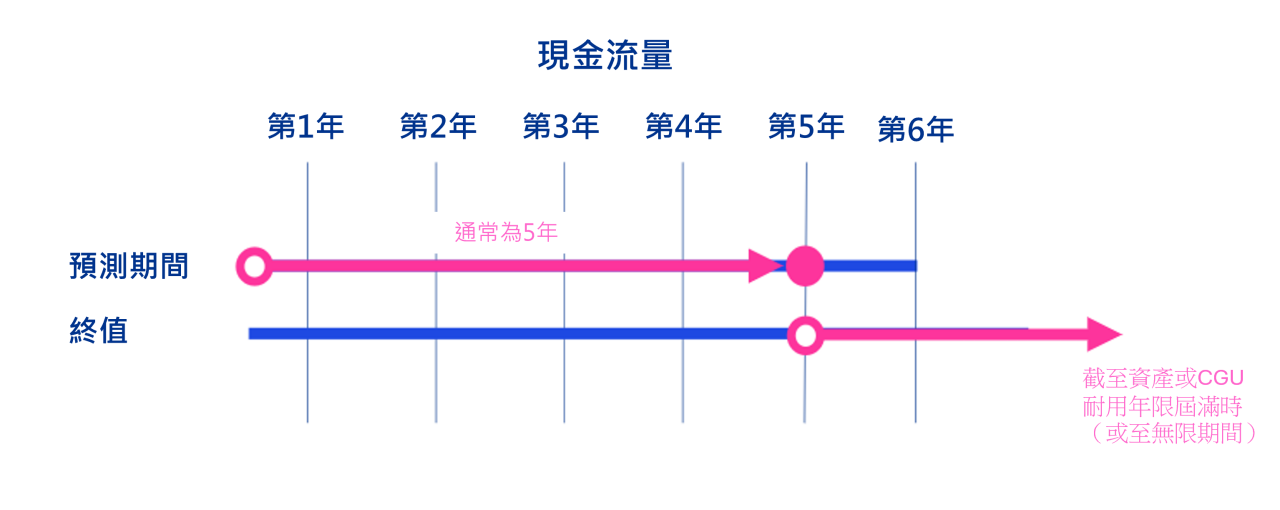
氣候相關議題可能影響終值計算所採用假設的幾個例子如下:
- 預測期間:
若公司達到穩定狀態所需時間較長,則預測期間可能需要延長—例如,為降低氣候相關風險而採取的因應策略所致。在計算VIU時,僅當管理階層對其預測具有信心,且能基於過往經驗證明其在該期間內能準確預測現金流量時,才可使用超過5年的預測期間。在某些情況下,可透過採用兩階段或其他終值模型來解決此問題(詳終值 問題3)。在計算FVLCD時,若與市場參與者的觀點一致,則可延長預測期間。[IAS 36.35] - 現金流量:
為反映穩定狀態下的現金流量,可能需對預測期間最後一年的現金流量水準進行調整。只有當預測期間的最後一年能代表企業發展達到穩定狀態時,才應使用該年度作為未來現金流量外推的基礎。[Insights 3.10.230.50] - 長期成長率(LTGR):
為反映氣候相關議題在穩定狀態下的影響,長期成長率可能需要調整—例如,反映未來CGU所生產產品需求的下降。在計算VIU時,長期成長率應維持穩定或下降,並與產品/產業/國家的趨勢一致,除非有客觀資訊支持其上升。而在計算FVLCD時,長期成長率應反映市場參與者會採用的水準。[IAS 36.33(c), 36, 37]
此外,氣候相關議題的影響亦可能導致CGU的經濟耐用年限變更為有限。
揭露
使用者需要了解氣候相關議題是否以及如何反映於可回收金額的計算中。為滿足使用者期望,公司應考量IAS 36「資產減損」規範的特定揭露要求,以及IAS 1「財務報表之表達」規範的概括揭露要求。
IAS 36要求,對商譽及非確定耐用年限無形資產進行減損測試時,應揭露用以決定可回收金額的關鍵假設;此外,若關鍵假設的合理可能變動將導致減損損失,亦應揭露敏感度分析資訊。舉例而言,若溫室氣體排放的未來價格屬於關鍵假設,則公司應揭露該等假設。[IAS 36.134(d)–(f)]
針對商譽及非確定耐用年限無形資產以外之資產的減損測試,IAS 36鼓勵但不強制要求揭露決定可回收金額所採用的假設。然而,如果對財務報表使用者而言,該等揭露對了解公司財務狀況及財務績效係屬重大,則應予揭露。[IAS 1.17(c), 31, 36.132]
IAS 1亦要求公司揭露:
- 關鍵假設及主要估計不確定性來源,若於下個會計年度有重大風險可能導致資產或CGU帳面金額發生重大調整—例如,當氣候相關法規變動對現金流量預測的影響仍具不確定性時,可能需要揭露此類資訊;以及
- 重大會計判斷—例如,計算VIU時,預期發生的重大資本支出,其性質較接近維修性支出或資本性改進。[IAS 1.122–123, 125, 129]
年報前半段非財務資訊部分與財務報表之間的相互連結
使用者需要能夠將財務報表中的資訊(例如:用於計算可回收金額的假設),與財務報表以外(例如:年報前半段非財務資訊部分或其他一般用途財務報告)的資訊相互連結。舉例而言,使用者希望了解企業的淨零承諾或轉型至低碳經濟的計畫,是否以及如何影響可回收金額的計算。
儘管年報前半段非財務資訊部分,其揭露資訊所採用的數據與假設,可能不同於財務報表採用的數據與假設,但在適當情況下,兩者仍需保持一致—亦即應考量IFRS會計準則的認列與衡量規定。
若存在差異—例如,由於VIU未反映年報前半段非財務資訊部分所揭露的某些資產改進或尚未承諾的重組—則揭露該等假設的重大差異及其原因,有助於使用者理解並調節相關資訊。
監管機關的期望
氣候相關資訊為許多監管機關聚焦的重點領域。例如,歐洲氣候相關資訊已成為許多監管機構關注焦點。例如,歐洲證券與市場監理機關(ESMA)發布一份有關氣候相關揭露的報告,其中包含氣候相關議題對非流動資產減損影響的揭露範例,並說明該等揭露對財務報表使用者具有價值的原因。ESMA期望公司評估及揭露氣候相關議題對編製財務報表的影響程度時能參考該等釋例。
如欲取得更多揭露及監管機關的期望相關指引,參見氣候相關風險對財務報表揭露之影響。
管理階層可採取之行動
- 現金流量預測是否反映氣候相關議題的潛在影響;
- 現金流量預測所採用的假設是否與公司策略及於財務報表以外所提供的氣候相關資訊保持一致(在適當情況下,考量IAS 36對VIU及IFRS 13對FVLCD的相關規定)。同時亦須審慎評估該等假設,是否與用以評估氣候相關風險與機會因應策略之韌性所進行的情境分析間保持一致;以及
- 是否已適當揭露與計算可回收金額有關的重大判斷、假設及估計值。
本文所指“Insights”即KPMG刊物 Insights into IFRS®(《洞析國際財務報導準則》)。
© 2026 KPMG IFRG Limited是一家英國擔保有限公司。版權所有,不得轉載。
© 2026 本刊物為KPMG IFRG Limited發布的英文原文“What's the impact on cash flow projections used for impairment testing of non-financial assets?”(“原文刊物”) 的中文譯本。如本中文譯本的字詞含意與其原文刊物不一致,應以原文刊物為準。原文刊物的版權及所有相關權利均歸KPMG IFRG Limited所有,原文刊物的所有譯本/改編本的所有相關權利亦歸KPMG IFRG Limited所有。