

本文於2024年11月26日發布並於2025年11月26日更新
計算可回收金額時通常以5年為預測期間。若公司擁有耐用年限超過預測期間的資產(或現金產生單位( cash-generating unit, CGU)),則需計算該資產(或CGU)的終值。
終值係反映資產(或CGU)從預測期間結束日至其耐用年限屆滿時(或至無限期間,若非有限耐用年限資產(或CGU))所產生現金流量的現值。
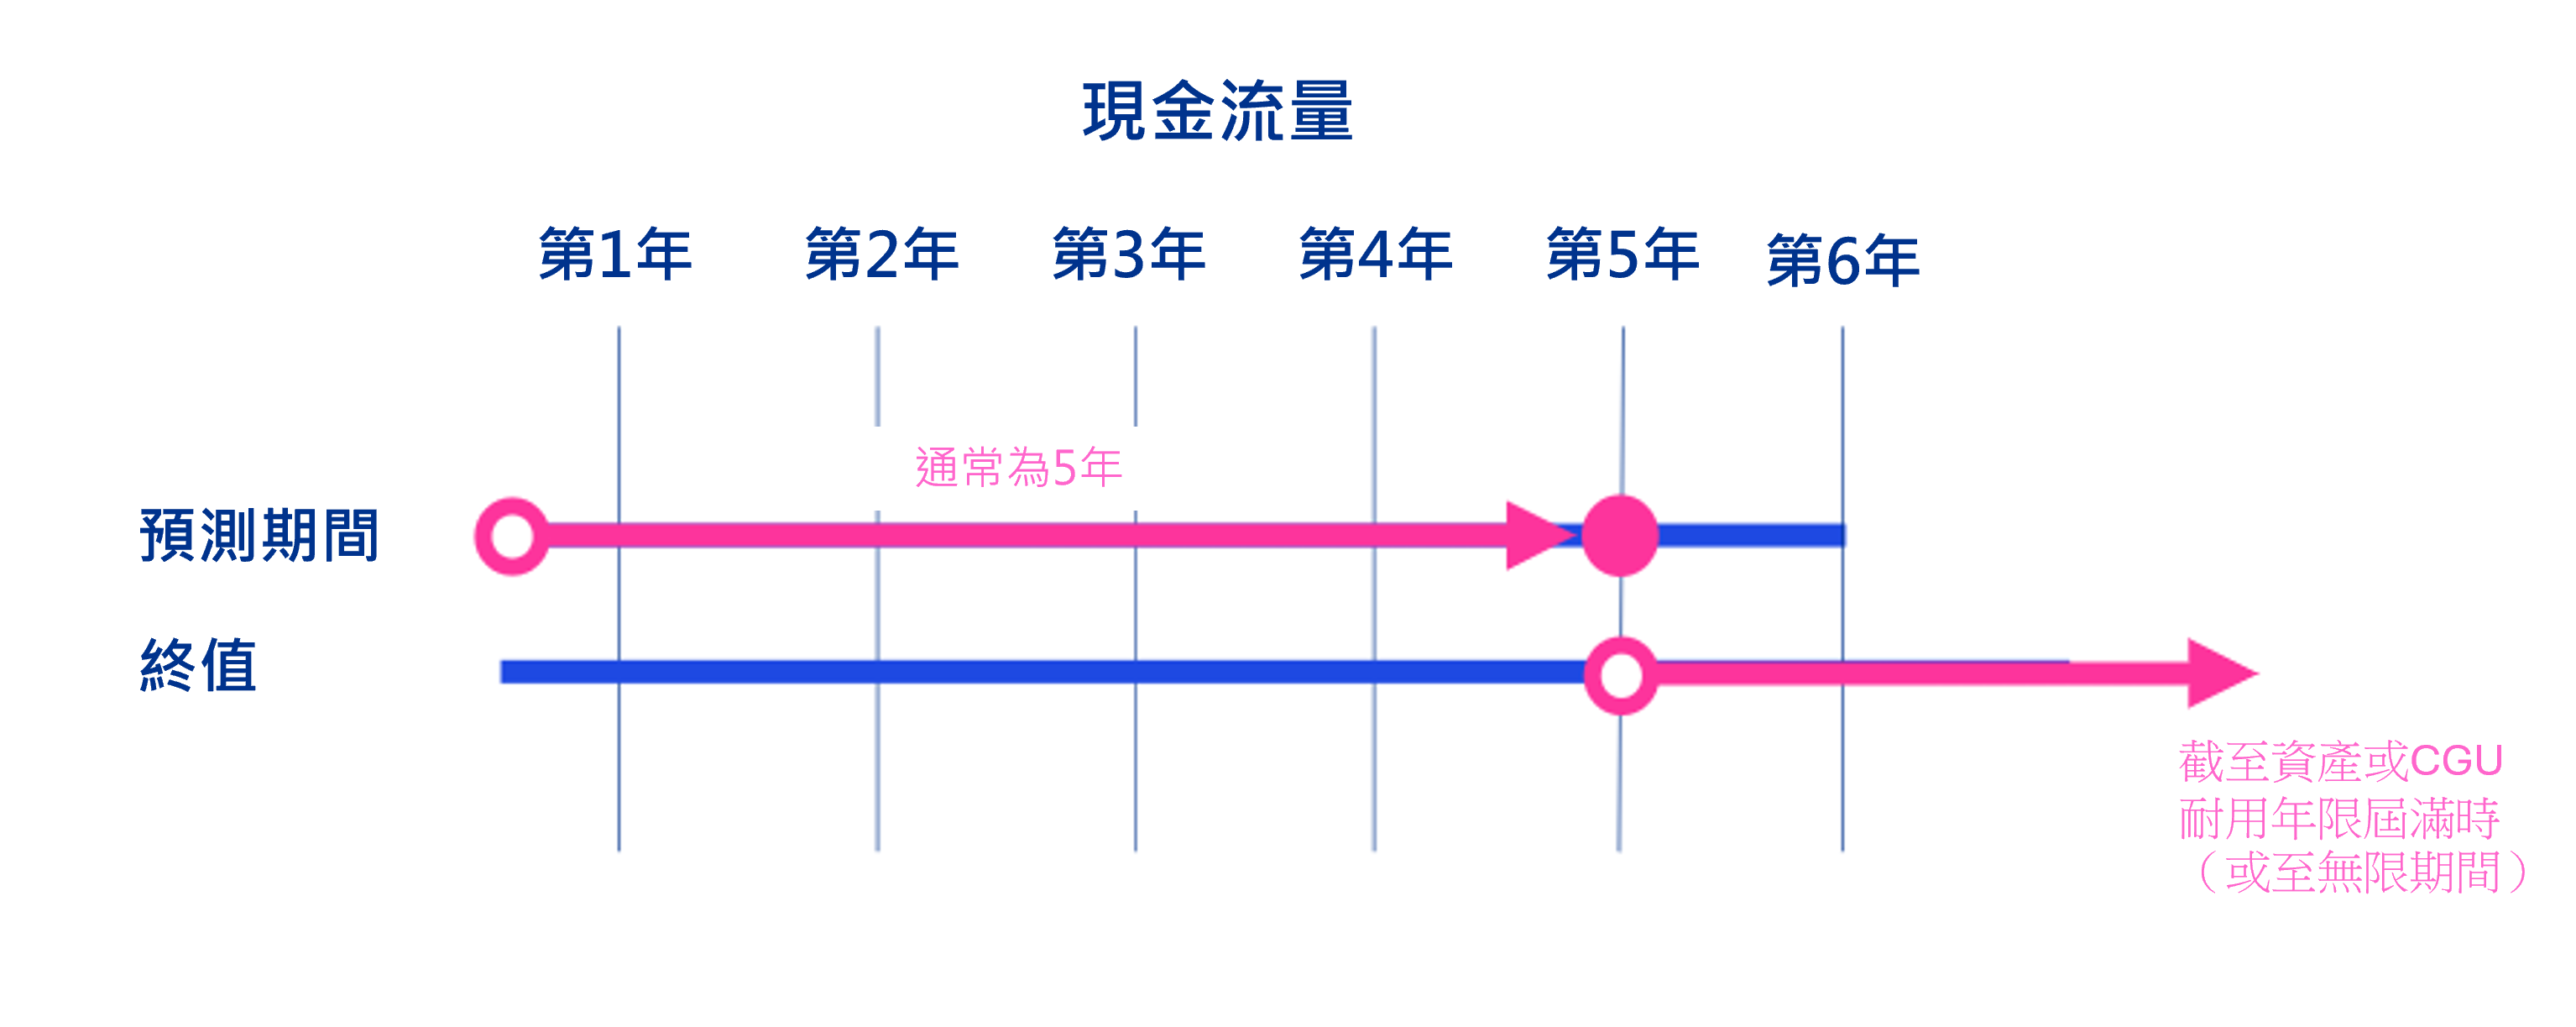
對許多公司來說,氣候相關議題主要是長期影響(遠超過一般實務上用於評估的5年預測期間)。在此情況下,終值受到氣候相關議題影響最大。若氣候相關議題預計將對企業營運造成重大影響,則預測期間可能需要延長至其達到穩定階段時(詳問題2)。
問題與回覆Q&A
是。氣候相關議題可能影響終值計算所採用的假設。例如:
- 若氣候相關議題導致企業營運發展需要更長時間才能達到穩定狀態,則可能需延長預測期間(詳問題2)。
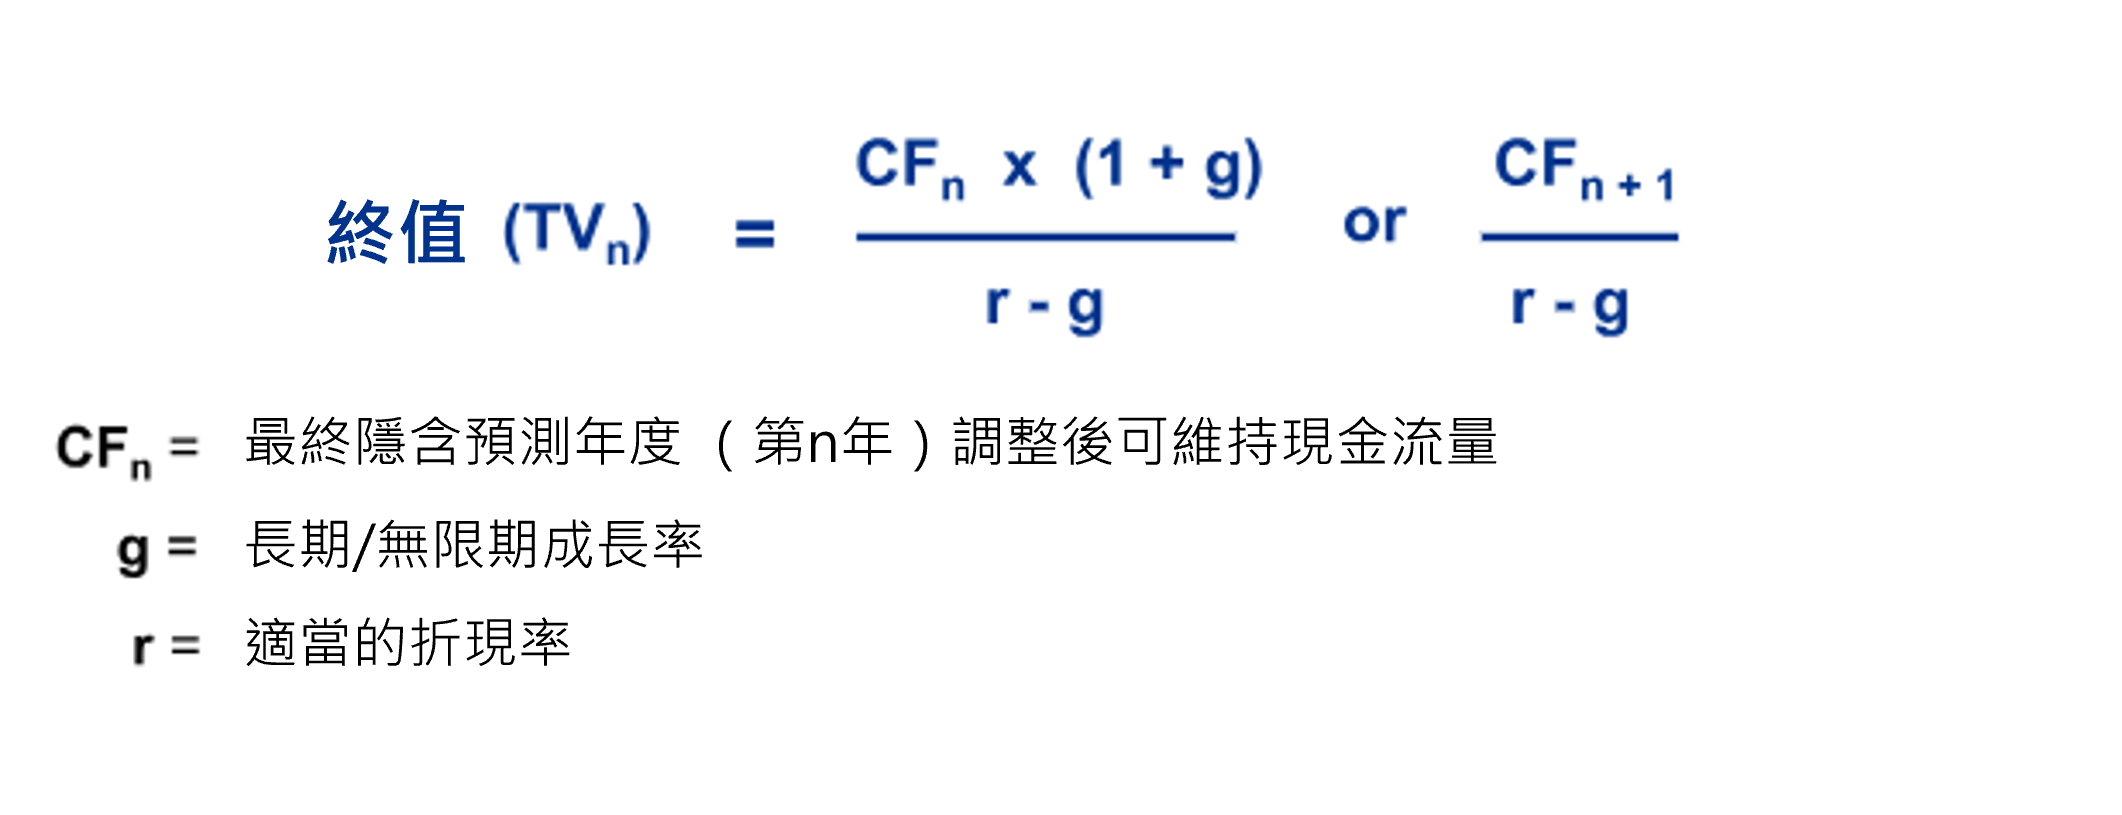
- 為反映穩定狀態下的現金流量,可能需對預測期間最後一年的現金流量水準(高登成長模型(Gordon growth model)公式下的CFn(詳下圖))進行調整。
- 為反映穩定狀態下氣候相關議題的影響,可能需對長期成長率進行調整。
此外,在氣候相關議題的影響下,現金產生單位經濟耐用年限可能從無限變為有限。
是。如果預期氣候相關議題將對經營產生重大影響,則預測期間可能需要延長至公司達到穩定狀態—例如,為降低氣候相關風險而採取的因應策略所致。
下表說明公司在計算使用價值(VIU)或公允價值減處分成本(FVLCD)時,可能延長預測期間的情況。
| VIU | IAS 36限制只有在符合特定條件下,預測期間才得以延長超過5年。若管理階層深信對長於5年的財務預算或預測所作現金流量推估為可靠,且基於過去經驗能證明其確有準確預測長於5年現金流量之能力時,才能採用超過5年期的預測期間。[IAS 36.35] 該限制可能會導致實務上計算VIU時發生困難(例如,預期要在超過5年預測期間後才開始穩定成長)。在某些情況下,此問題可以藉由兩階段模型或其他終值模型來解決(詳問題3)。 當公司使用超過5年的預測期間來衡量VIU時,應揭露採用較長期間正當性的相關說明。[IAS 36.134(d)(iii)] |
FVLCD | 若與市場參與者的觀點一致,則可延長預測期間。 |
註:依KPMG觀點,僅在預測期間最後一年能反映企業經營發展已達穩定狀態時,得使用最後一年來推估未來現金流量。
在計算CGU的終值時,有幾個模型(詳下表)可用於計算氣候相關議題對CGU長期成長率的影響(例如,終值需反映未來產品需求下降)。
這些模型的基本假設是該業務預期將永久繼續經營。
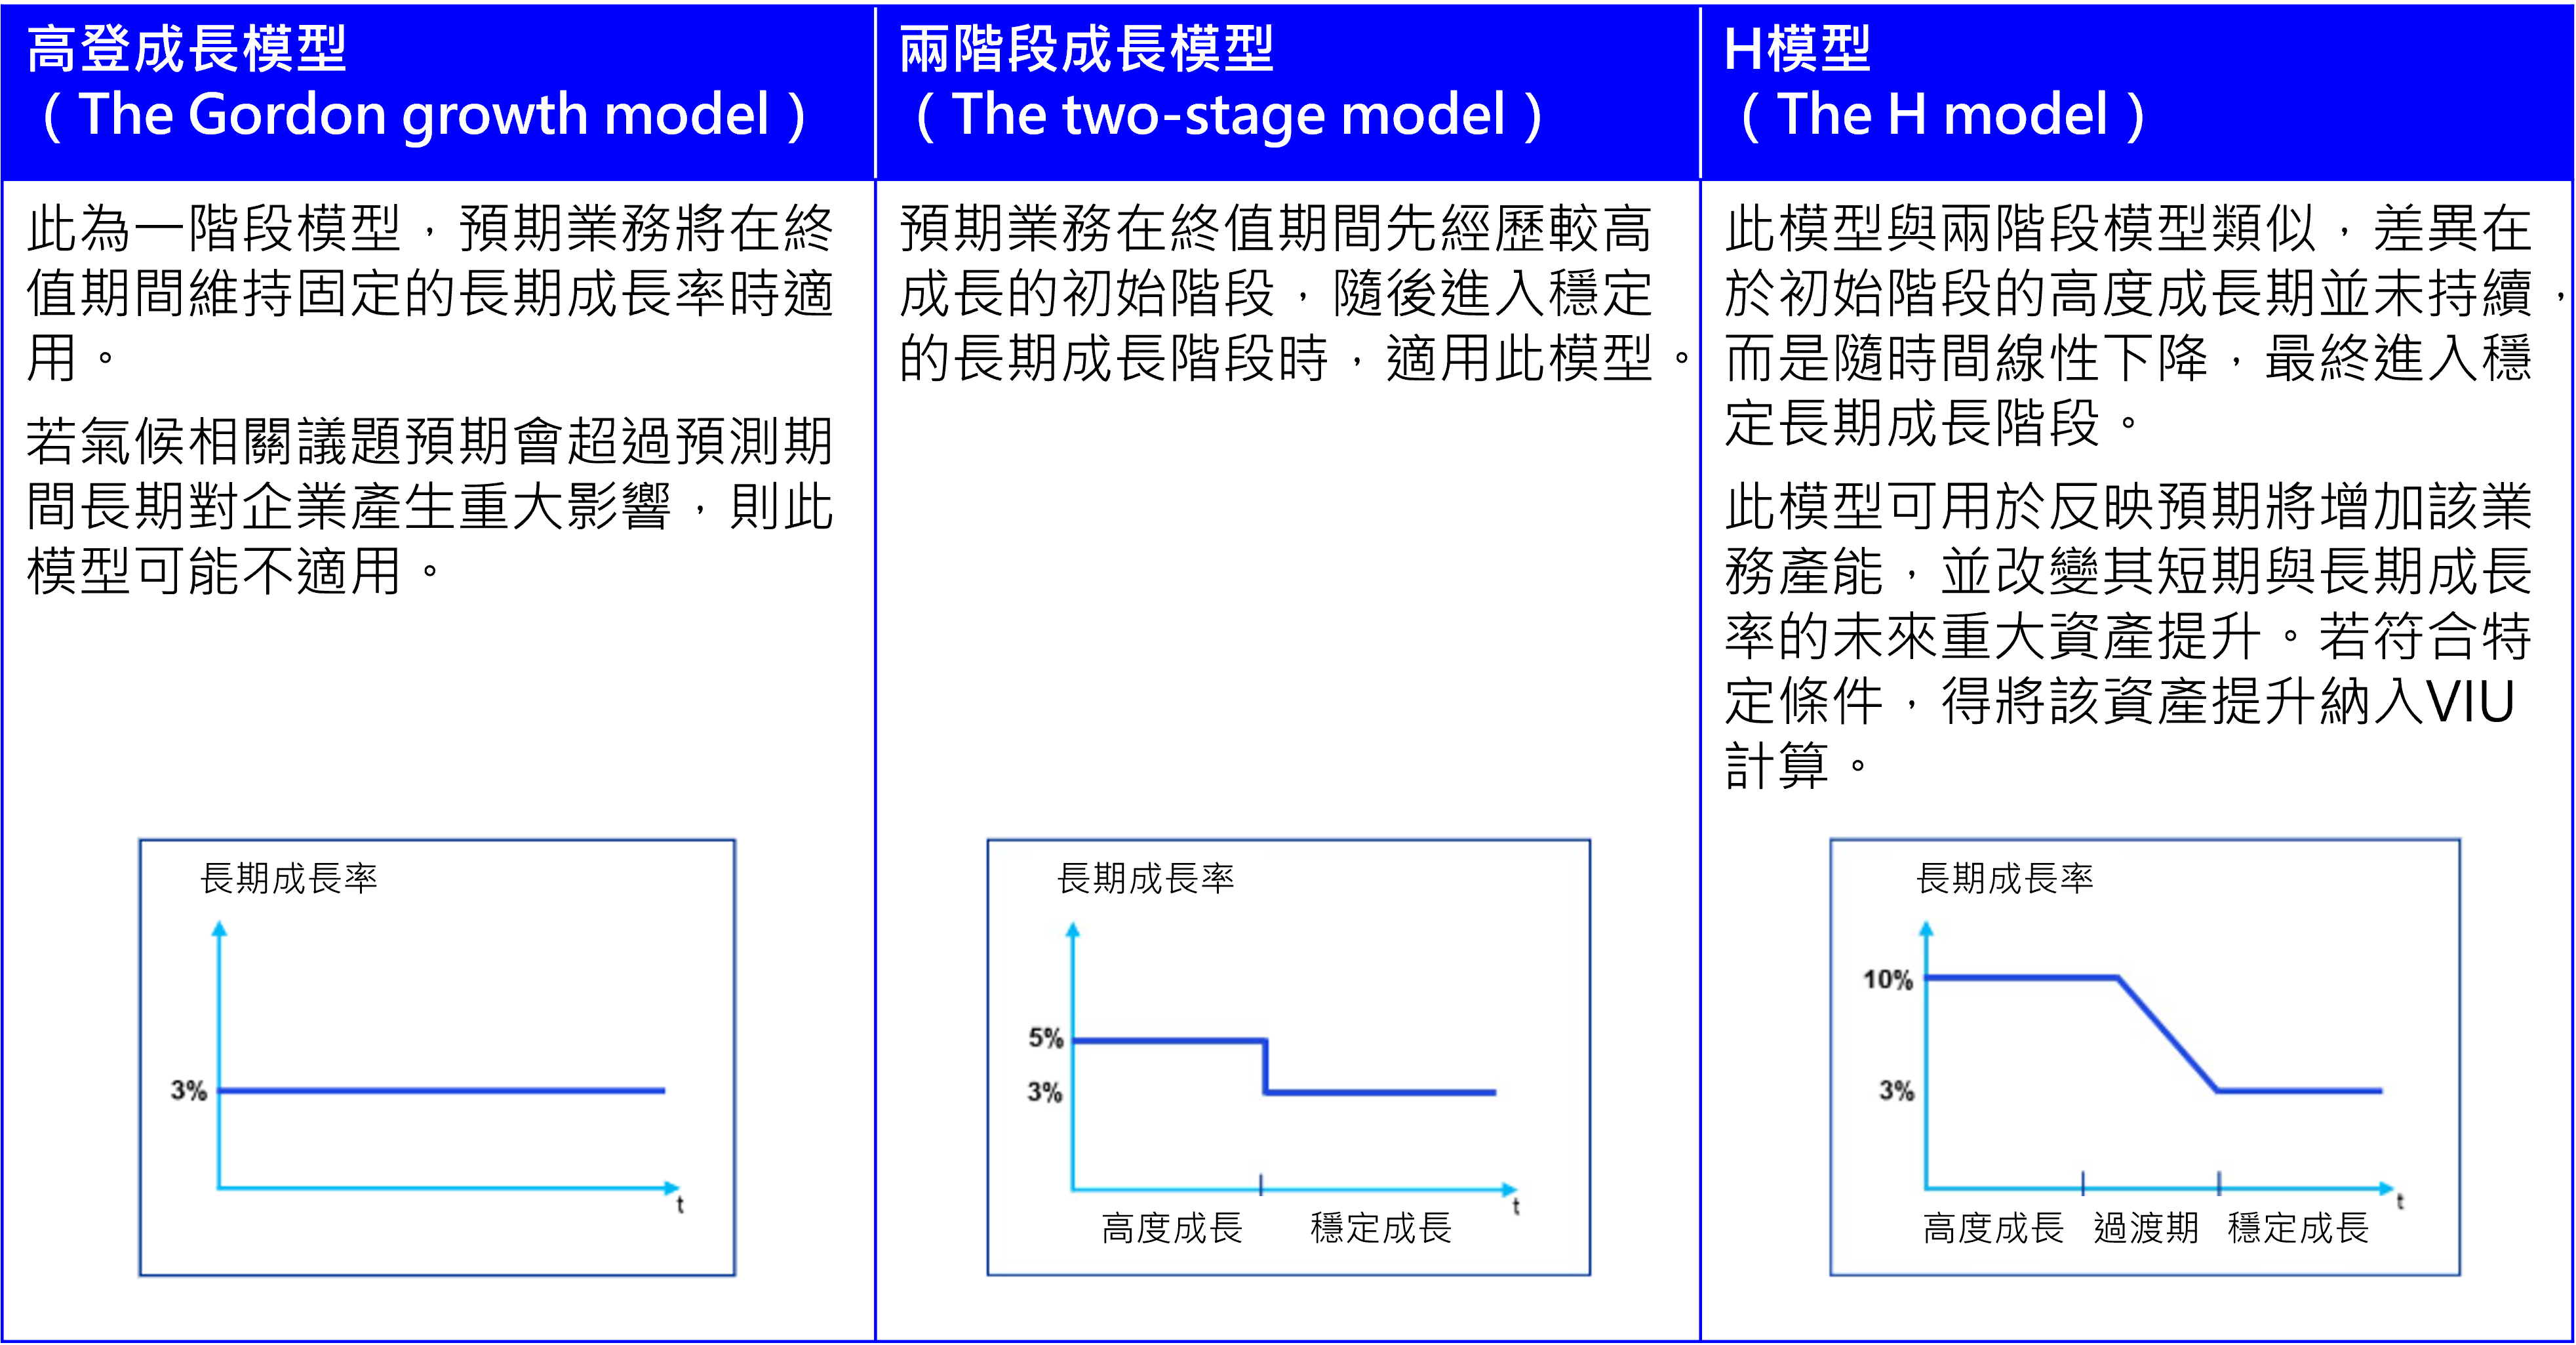
在最極端的情況下,氣候相關風險對經營模式所造成的威脅可能顯示可永久繼續經營的終值並不合適。公司在衡量具有限耐用年限的資產(或CGU)時,不得使用前述模型。相反地,公司對現金流量之預測應延長至資產(或CGU)耐用年限屆滿時,且終值係反映資產(或CGU)出售時其預期殘值減處分成本後的淨額。