

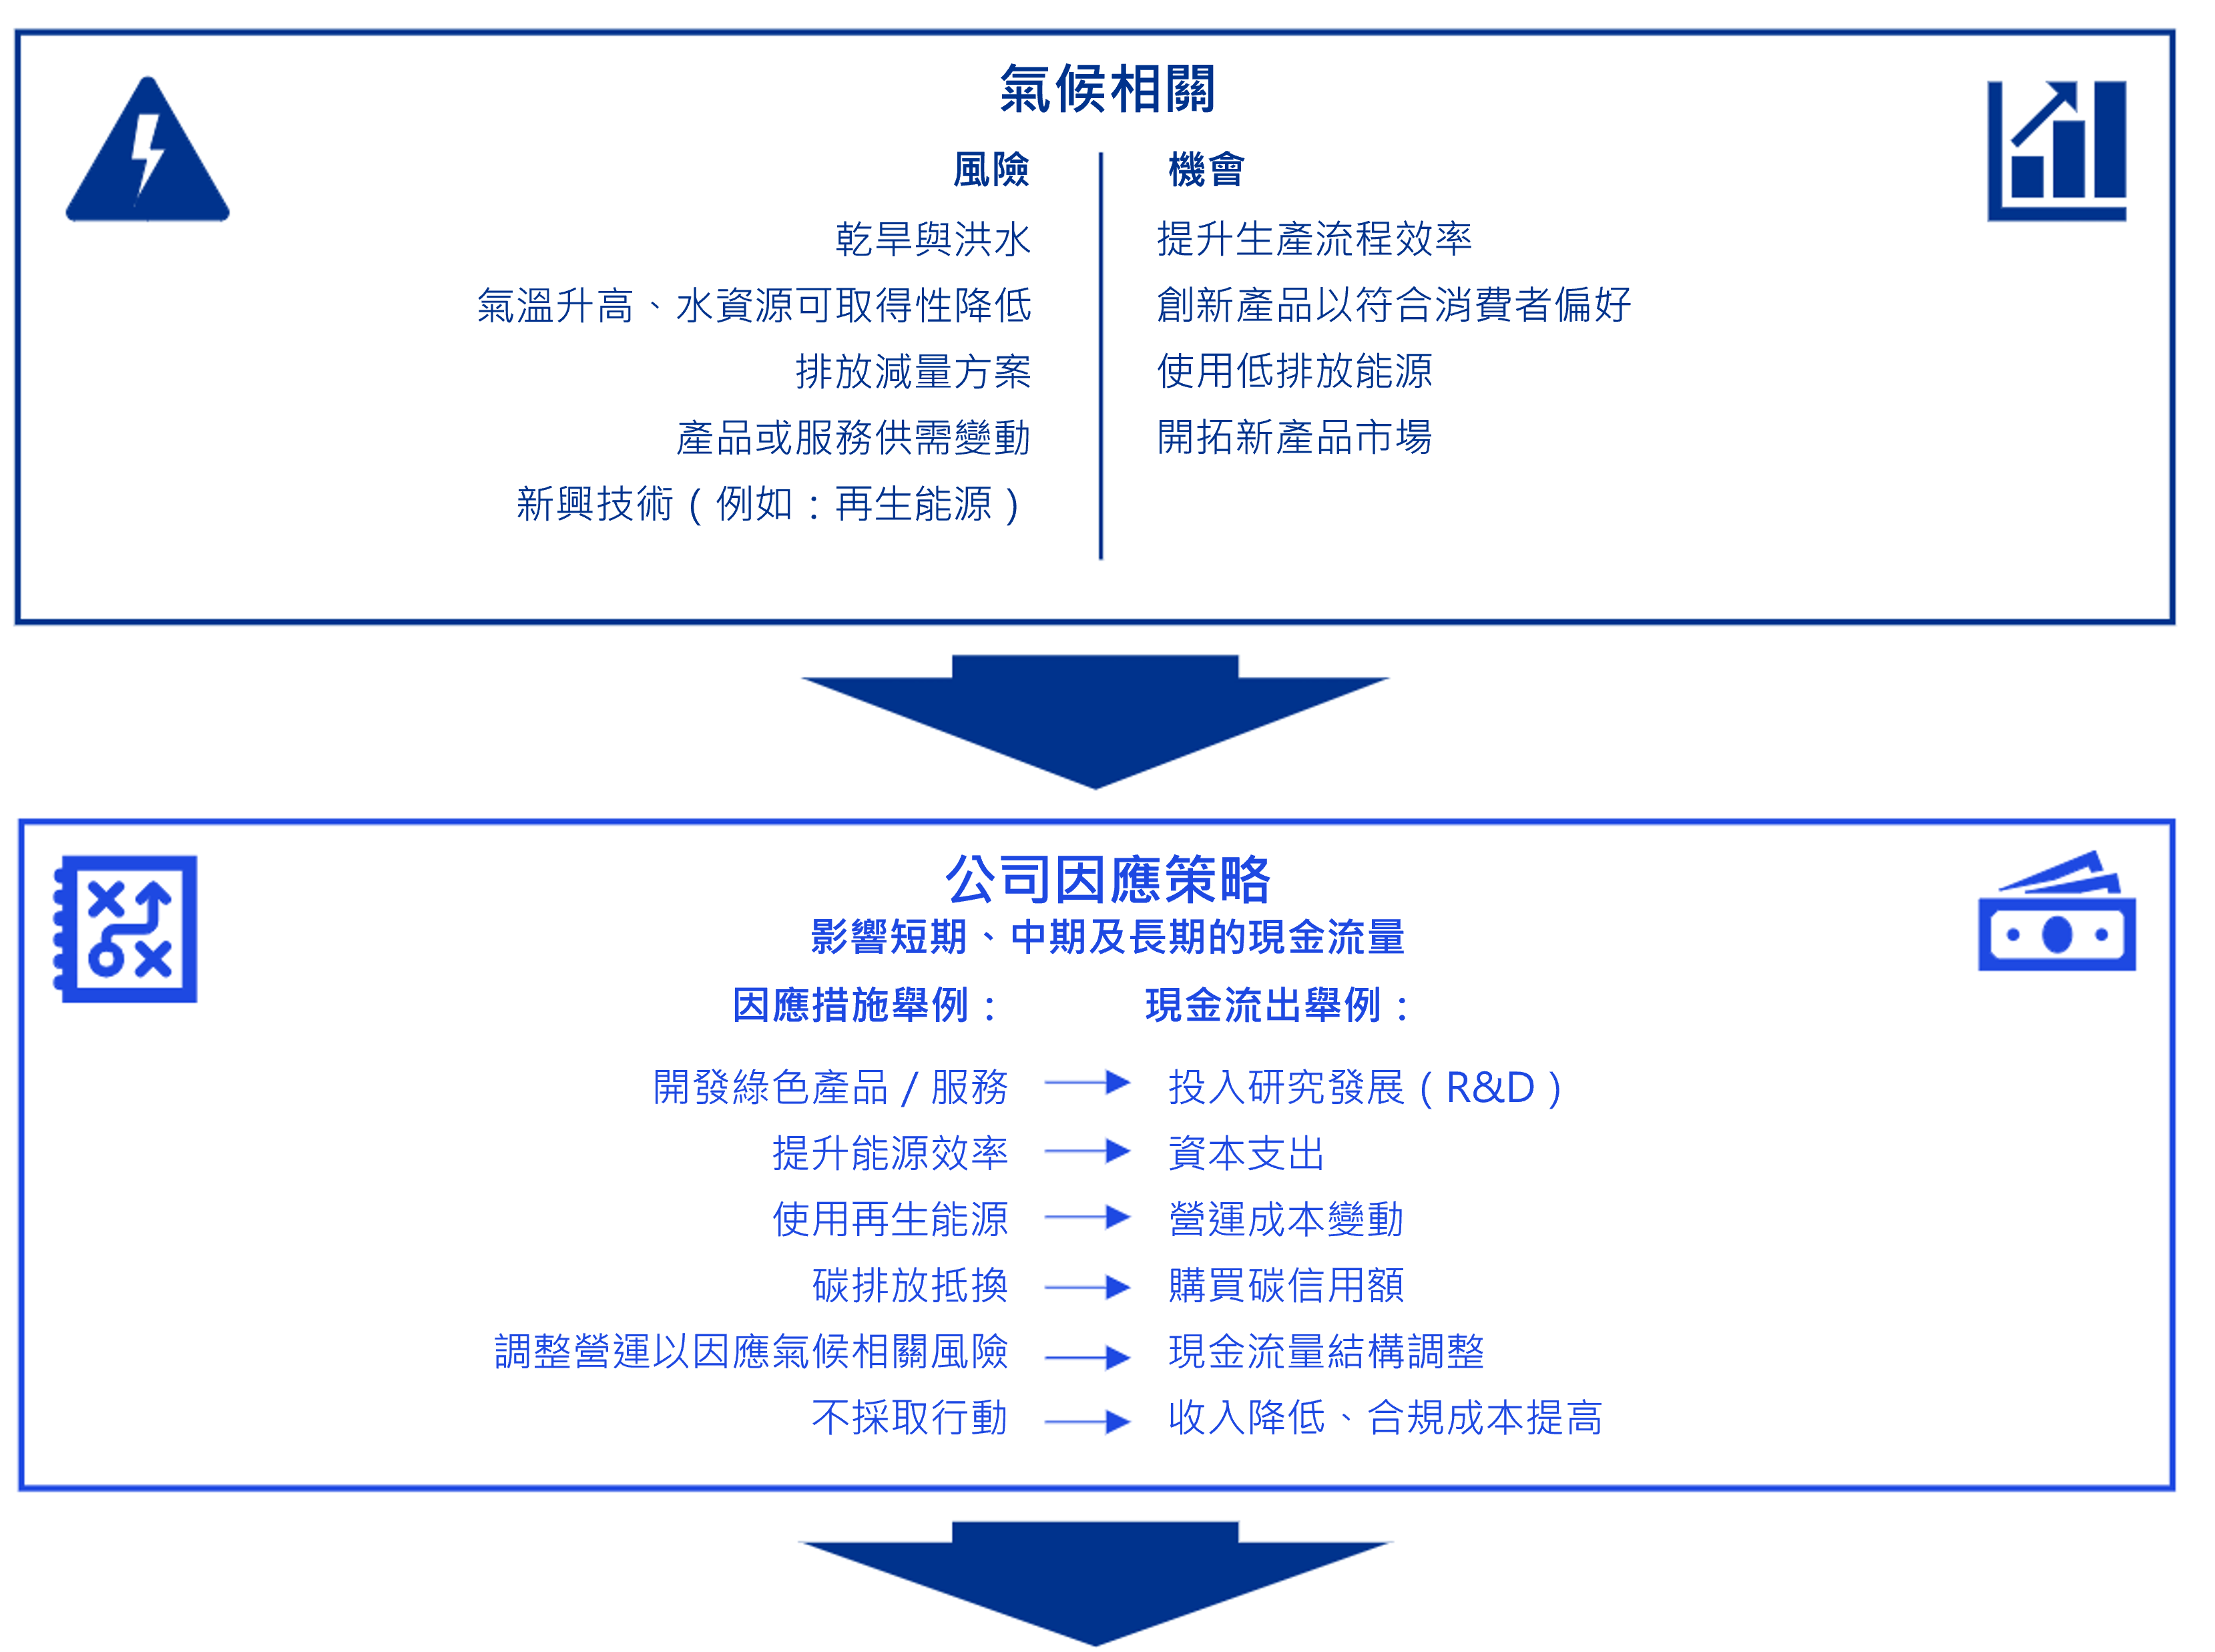
海平面上升、極端氣候事件、法規環境的變化以及消費者期望的改變:氣候變遷的影響已不再遙遠,而是正在影響著全球各地的商業活動。公司必須辨認並了解其所面臨的氣候相關風險與機會,並制定因應策略。
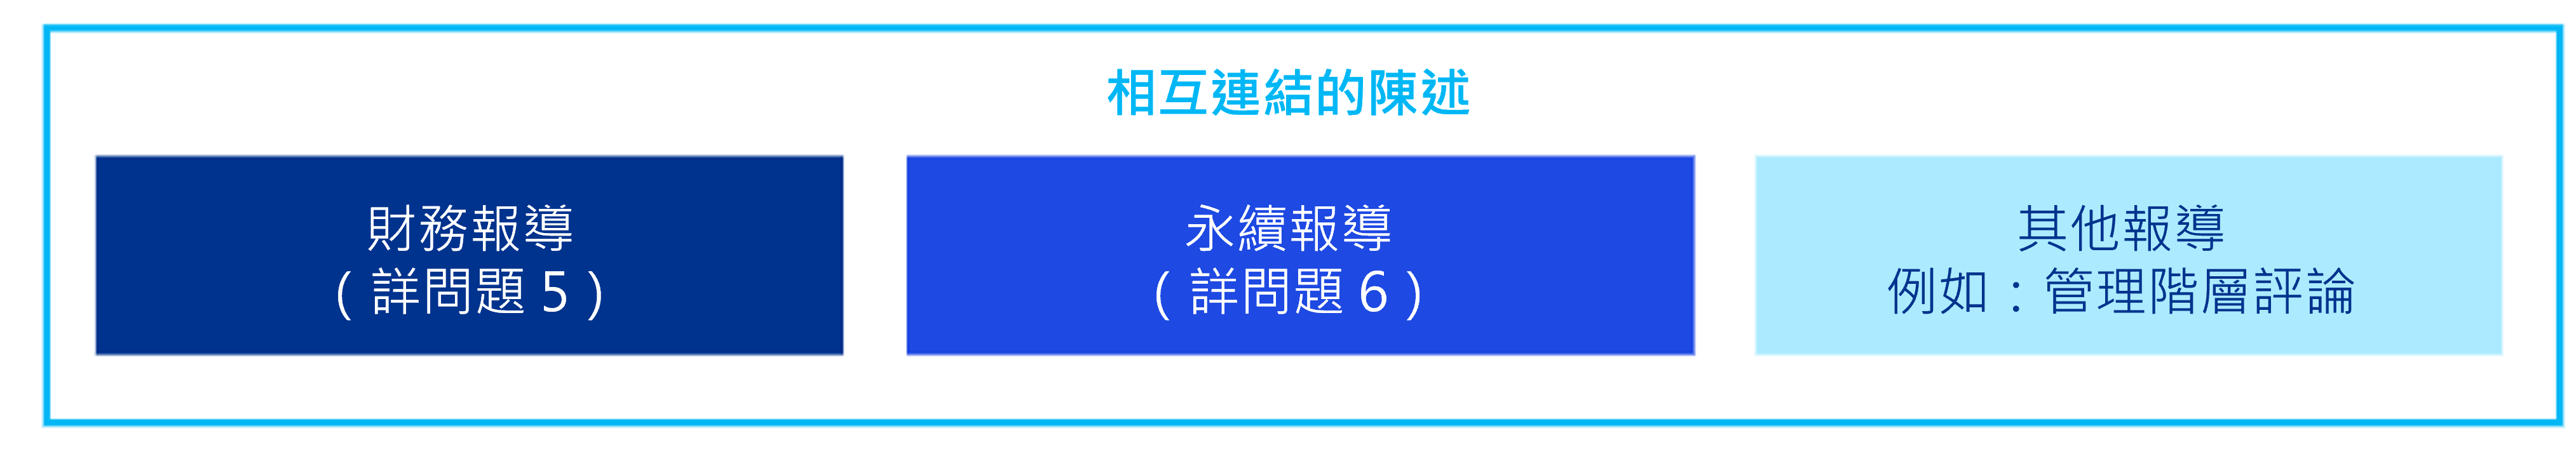
任何因應策略—無論是否選擇採取行動—都可能影響公司在短期、中期或長期的現金流量。公司應確保其財務報導、永續報導及其他報導能夠反映該等影響,並且提供相互連結的陳述。
問題 1:什麼是氣候變遷?
氣候變遷是指長期的氣溫與天氣模式變化,主要由溫室氣體(GHG)在大氣中累積所引發,例如二氧化碳(CO₂)和甲烷(CH₄)。這些氣體會吸收熱能,導致全球氣溫上升並干擾自然系統。
問題 2:對哪些產業影響最大?
所有產業都會受到影響,但某些產業對氣候變遷的影響更為敏感1。
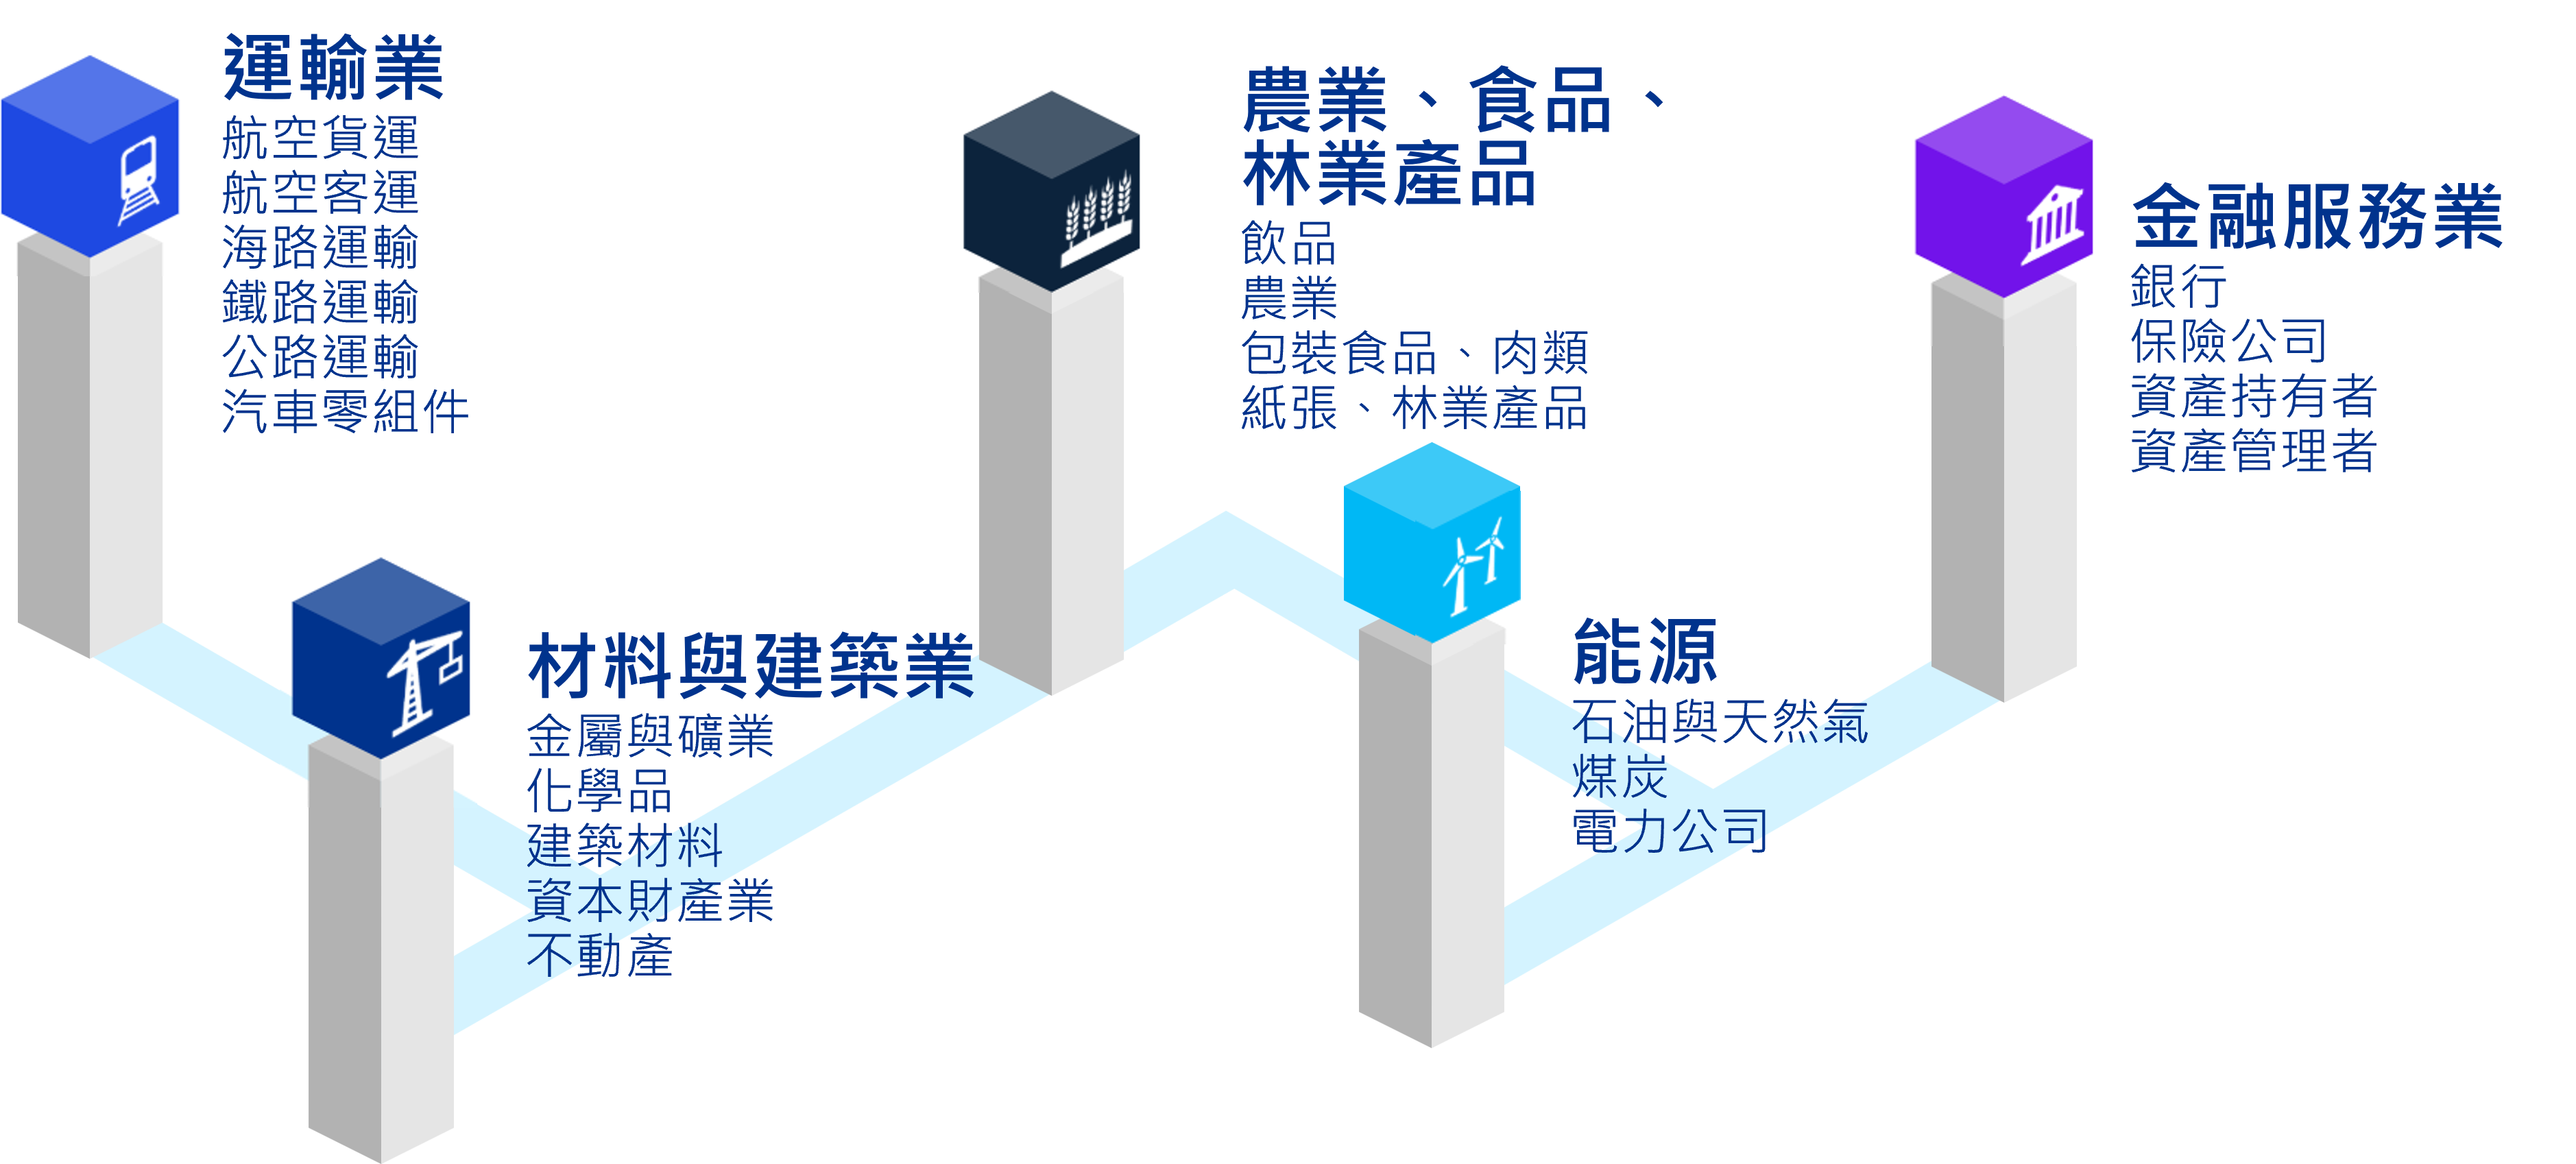
高風險產業包括金融服務業,因其在經濟中扮演核心角色;其他產業則因溫室氣體排放、能源使用及水資源使用占比最大而被列為高風險。
問題 3:什麼是氣候相關風險?
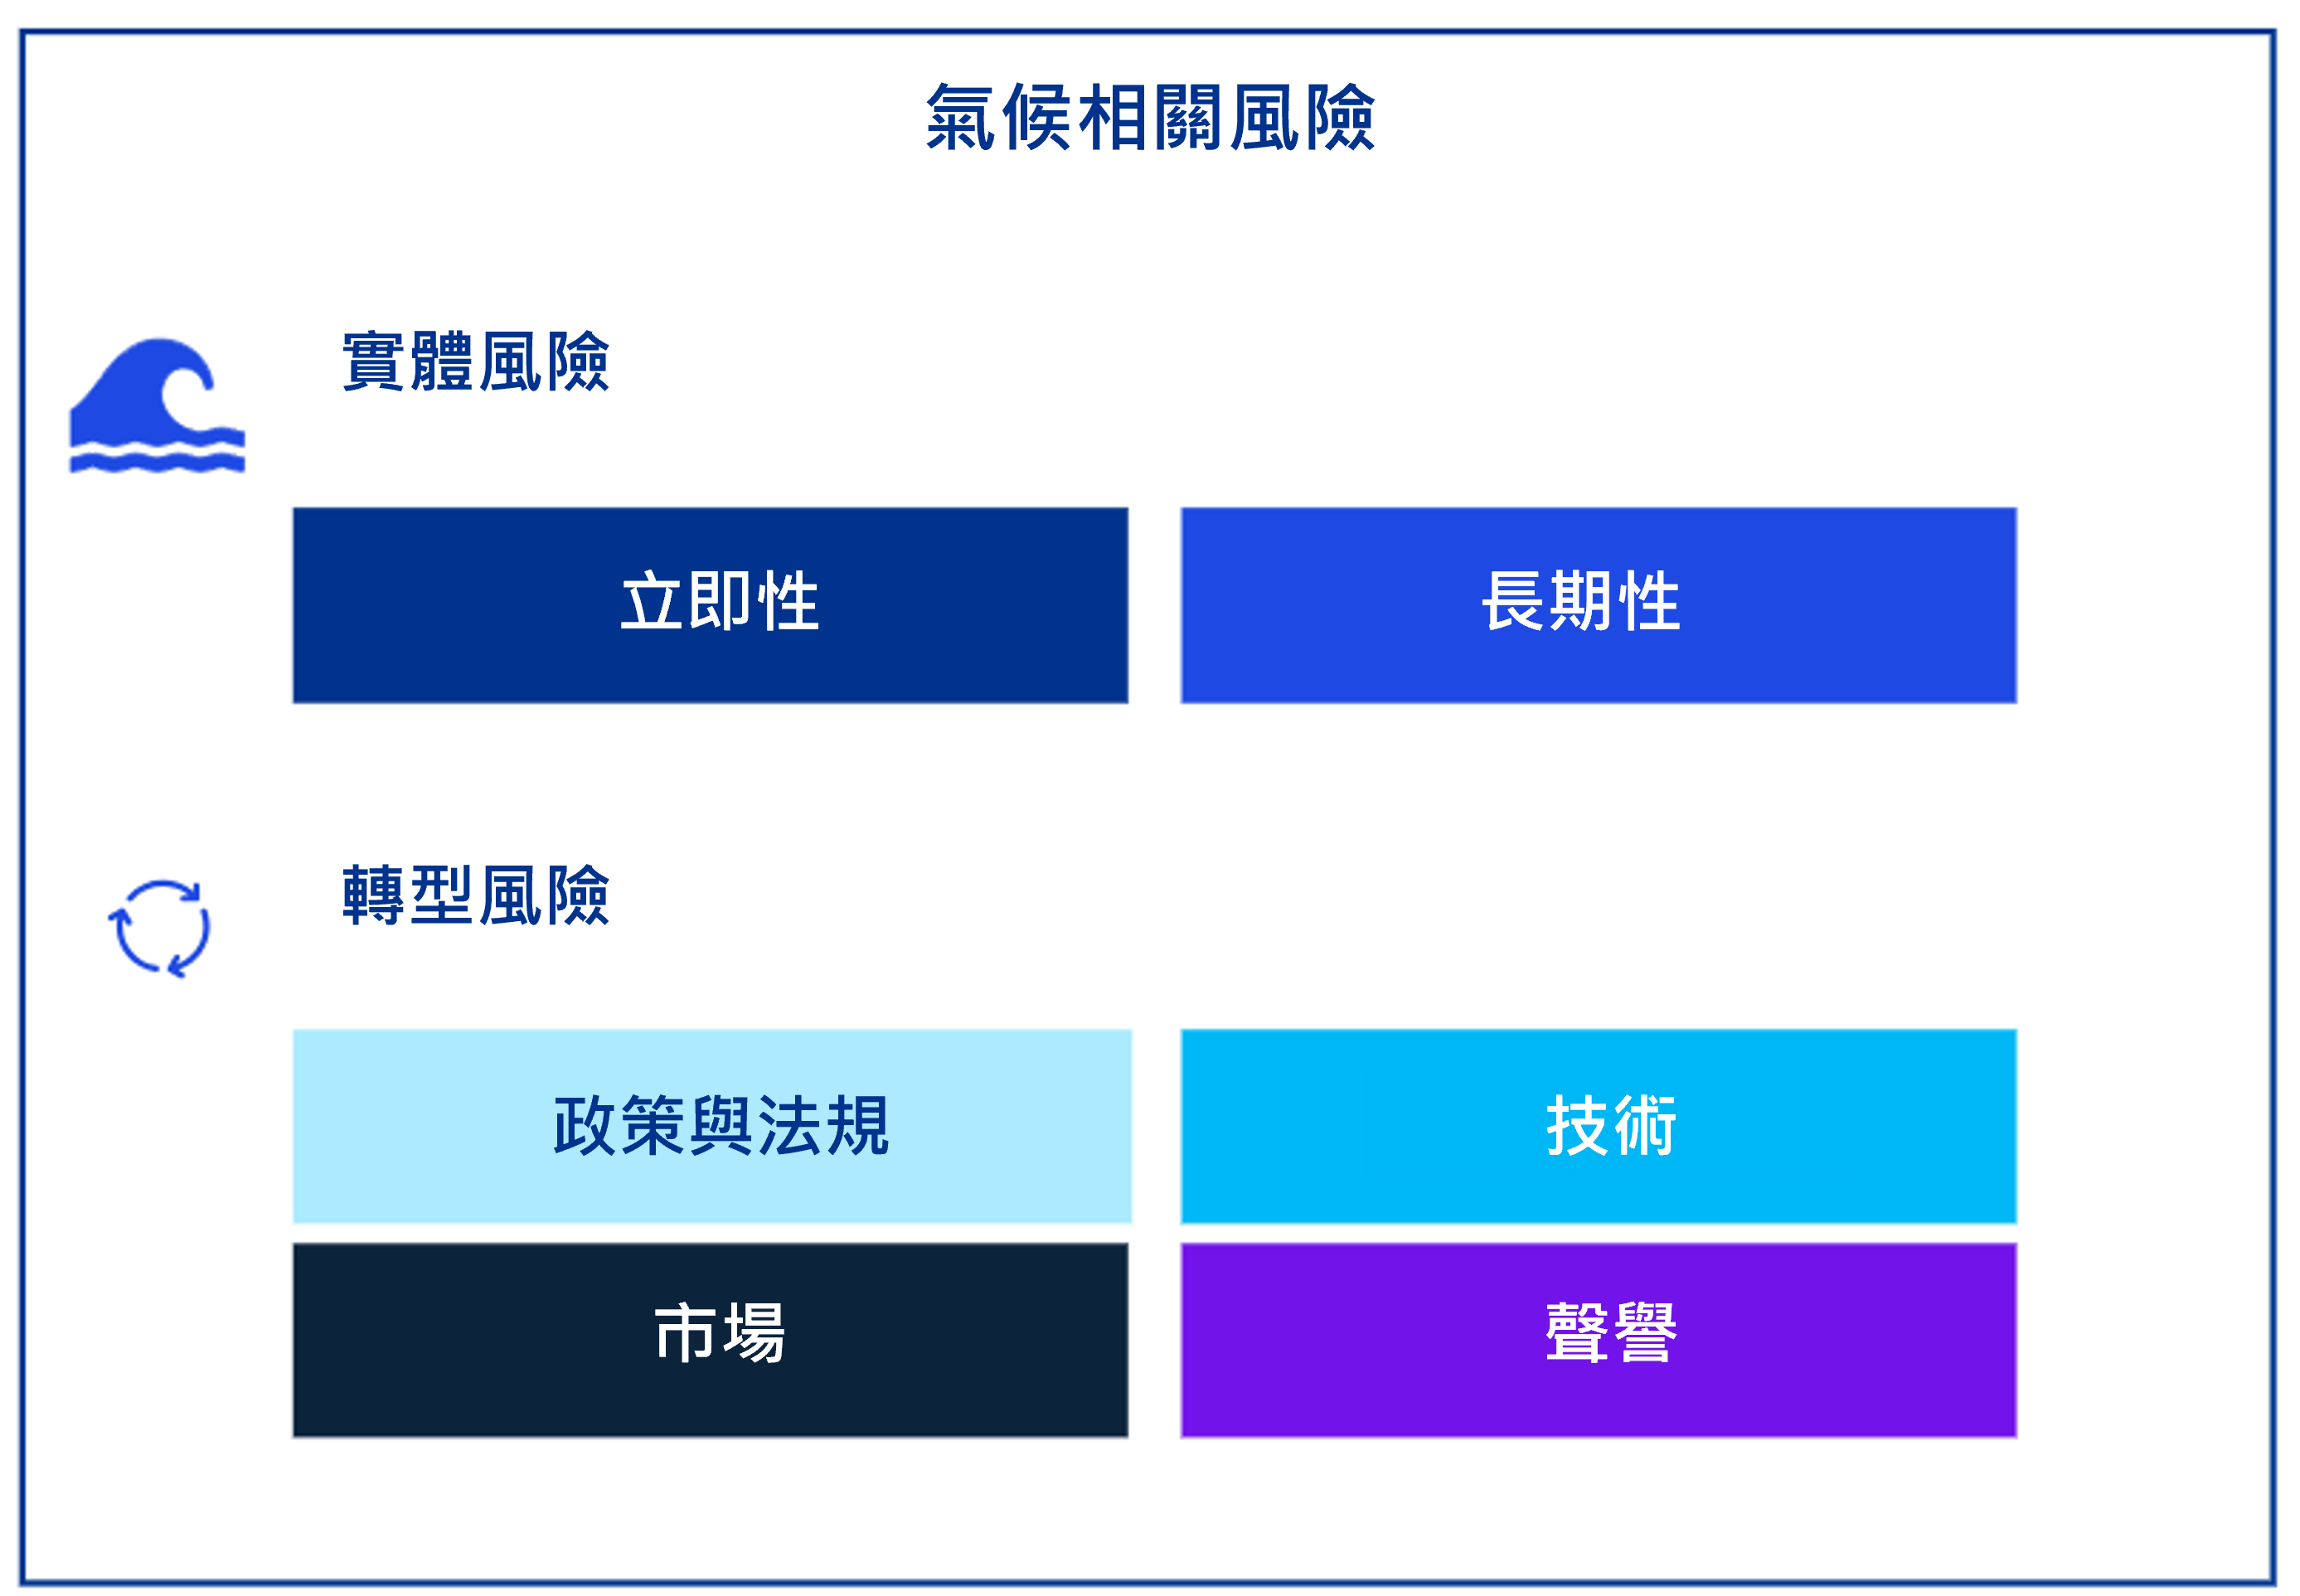
氣候相關風險是指氣候變遷對企業、經濟及金融體系可能造成的負面影響。這些風險大致分為兩大類:
實體風險,源自氣候變遷對環境與基礎設施的直接影響,又分為以下兩種:
- 立即性:更頻繁或更嚴重的極端天氣事件所引發的衝擊,例如洪水、野火、颶風,可能對資產造成立即損害、干擾營運並導致財務損失。
- 長期性:氣候模式的長期變化,例如氣溫上升、海平面上升及降水型態改變,可能逐漸影響資產價值、供應鏈及營運可行性。
轉型風險,這類風險源自於轉型低碳經濟的過程,包含以下幾種類型:
- 政策與法律:法規變動(如碳定價、排放上限)、訴訟及合規成本。
- 技術:新興綠能技術帶來的顛覆性影響、研發成本及加速淘汰。
- 市場:消費者偏好、商品價格及需求型態轉變。
- 聲譽:利害關係人對企業氣候行動方案的觀感及品牌影響。
問題 4:什麼是氣候相關機會?
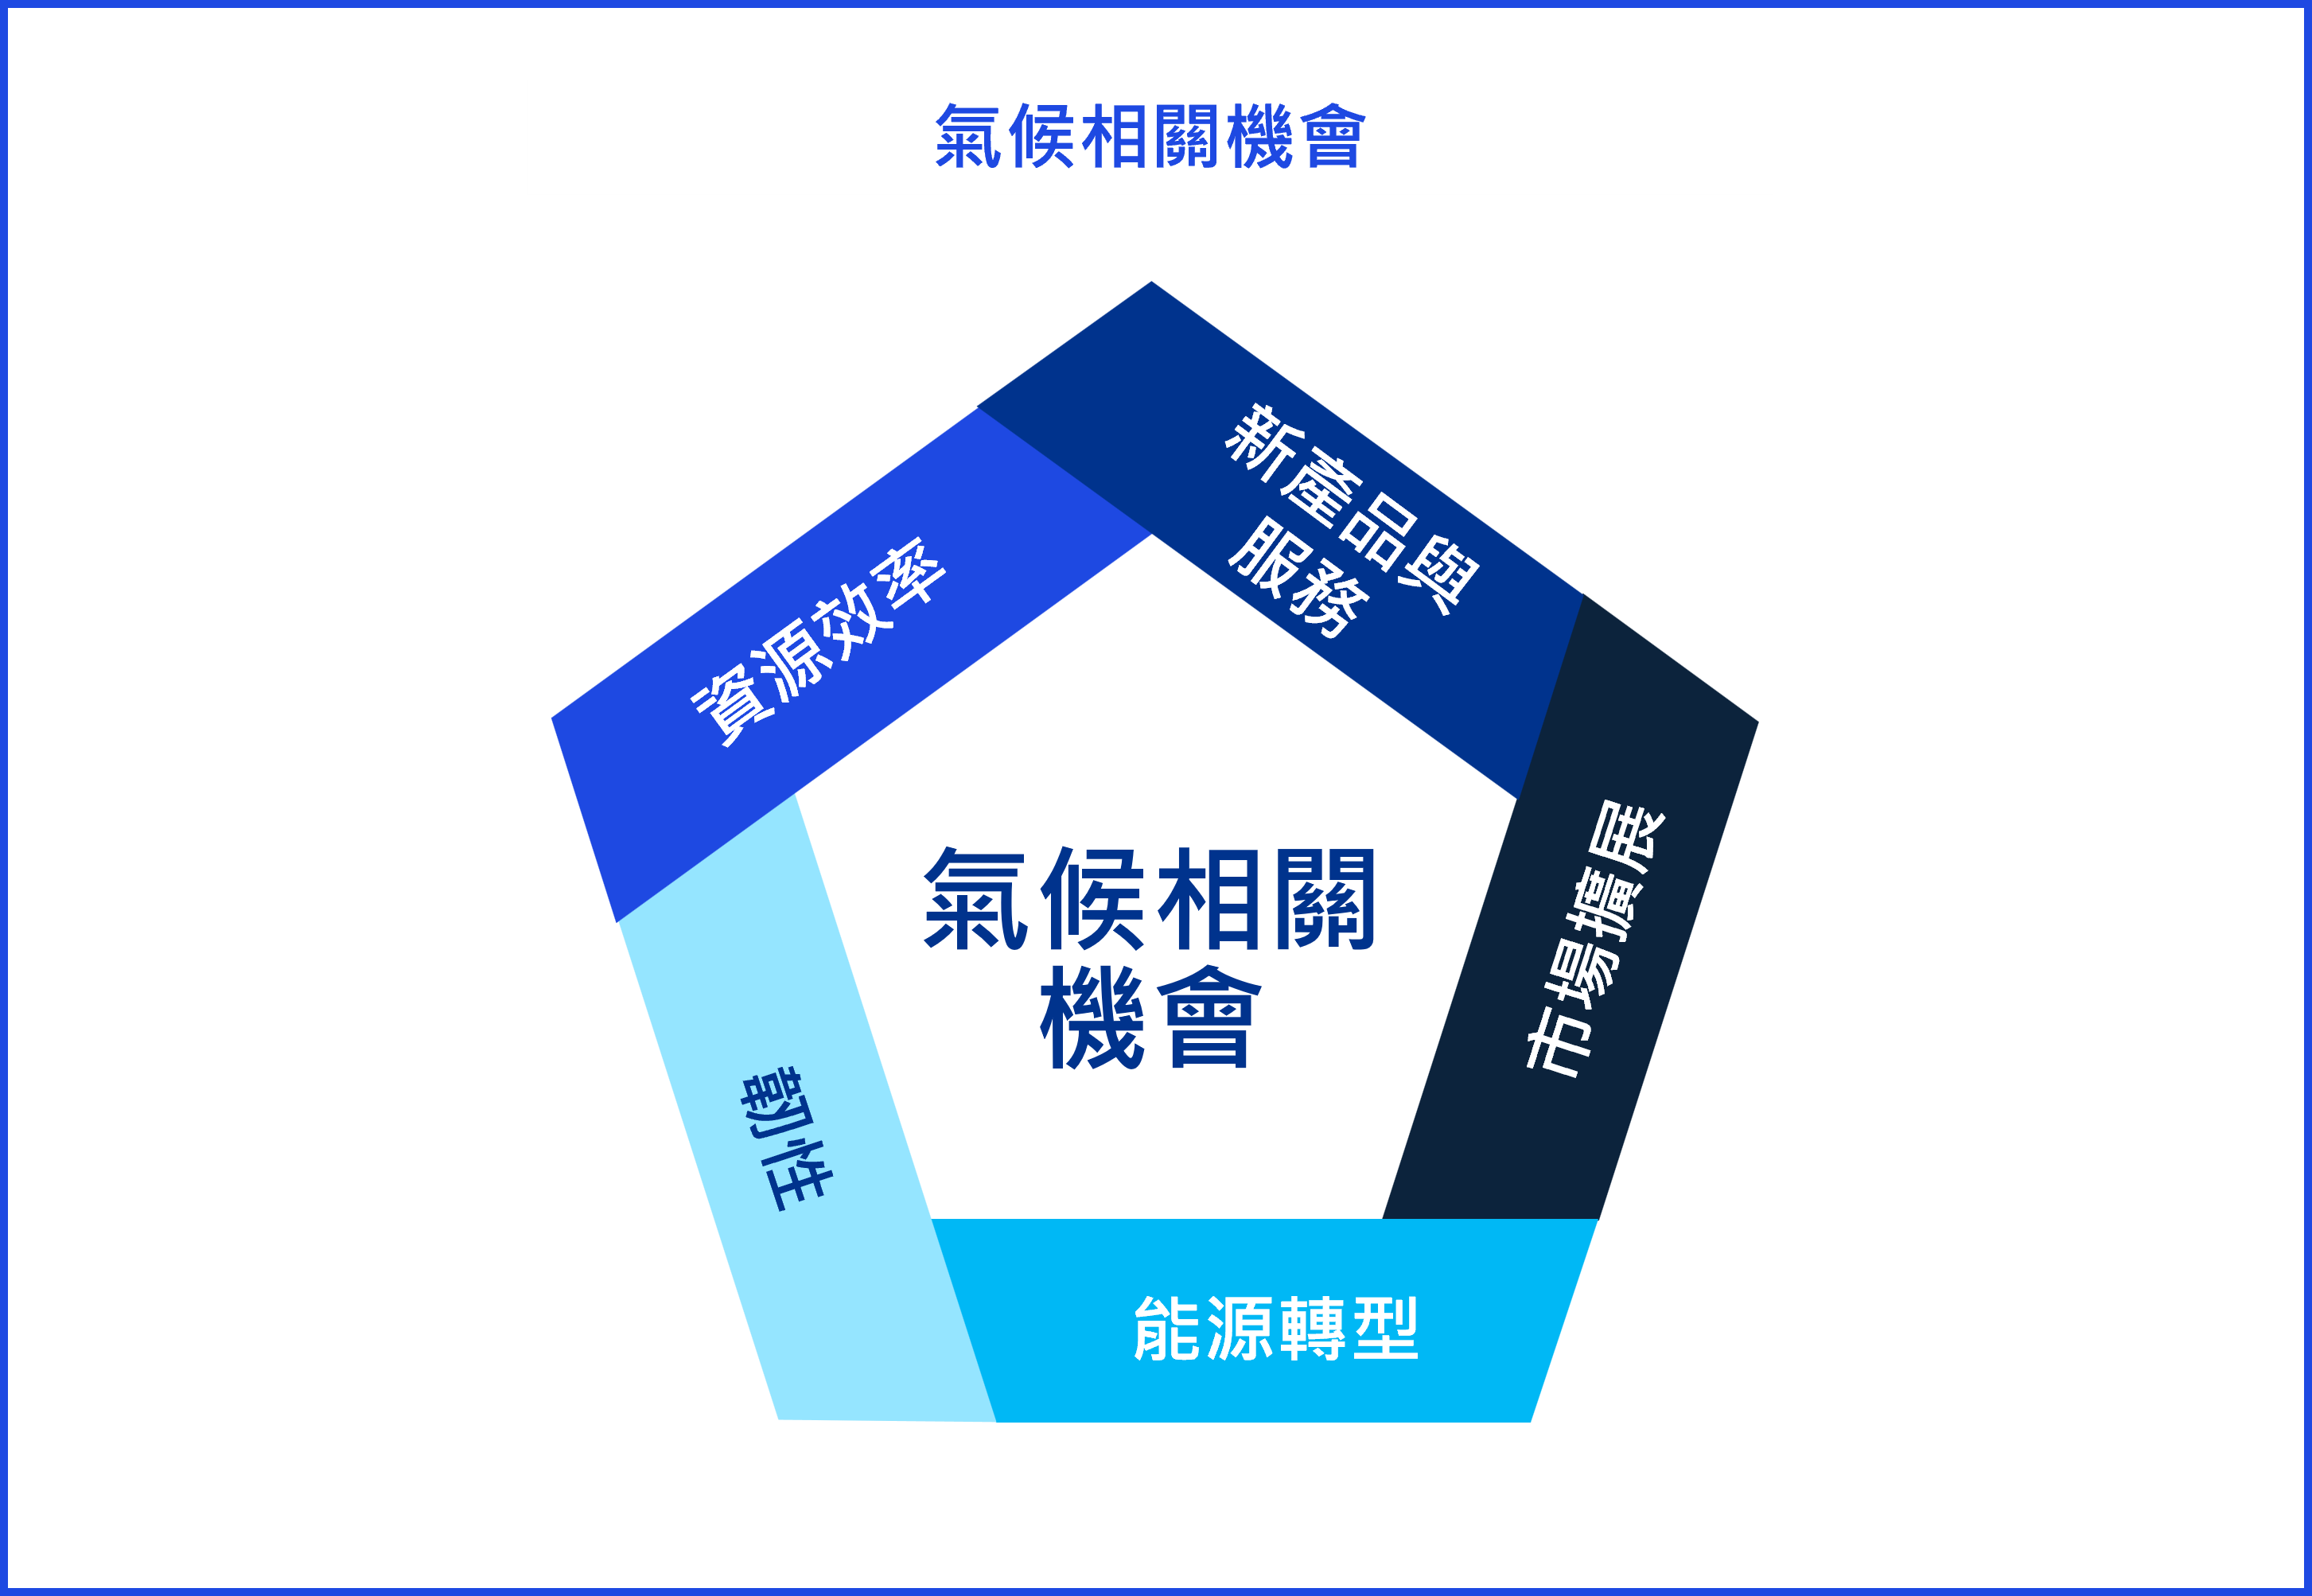
氣候相關機會是指因減緩或適應氣候變遷而採取的措施所帶來的正面財務與策略影響。這些機會可能源自於實體變化(例如:氣溫升高使新作物得以種植)以及轉型變化(例如:可促進脫碳的新技術)。
問題 5:對財務報導有哪些影響?
與氣候相關的風險與機會,包括直接的財務影響,也涵蓋更廣泛的策略性意涵,公司需要將其納入會計處理、資訊揭露及決策流程的一部分加以考量。對財務報導的影響包括:
- 資產減損:實體風險(如洪水、野火)及轉型風險(如法規變動、碳定價)可能導致減損跡象發生。
- 耐用年限與殘值:氣候相關風險可能縮短資產的耐用年限或降低殘值,需調整折舊或攤銷期間。
- 公允價值衡量:需將氣候相關假設(如碳成本、法規變動)納入公允價值估計之中。
- 負債準備與或有負債:法律或監管風險(如排放罰款、訴訟)可能使公司應認列負債準備或揭露或有負債。
- 碳信用額與排放配額:排放及綠色方案不斷演變,帶來各種會計處理與資訊報導挑戰。
- 相互連結的陳述:投資人期望年報所揭露的氣候相關假設(如轉型計畫、淨零目標)與財務報表所採用的假設(如減損測試、公允價值估計)保持一致。
問題 6:對永續報導有哪些影響?
氣候相關風險與機會是公司編製永續相關揭露時的核心考量。IFRS永續揭露準則與現行的歐洲永續報導準則(ESRS)均要求公司:
- 辨認並揭露與氣候相關的重大資訊,涵蓋短期、中期與長期等不同時間範疇;
- 說明其對策略、商業模式、財務規劃及韌性的影響—包括對目前及預期的財務影響;
- 提供情境分析,並揭露所採用的假設、方法及不確定性;以及
- 確保永續揭露、財務報表及年報其他部分之間資訊的一致性,並調節所採用假設的差異。
1如同氣候相關財務揭露工作小組 (TCFD) 在2017年6月發布的建議中所強調。