

本文於2024年11月26日發布並於2025年11月26日更新
公司通常使用現金流量折現(discounted cash flow, DCF)技術來計算資產(或現金產生單位(cash-generating units, CGU))的可回收金額,可回收金額為使用價值(VIU)與公允價值減處分成本(FVLCD)兩者較高者。
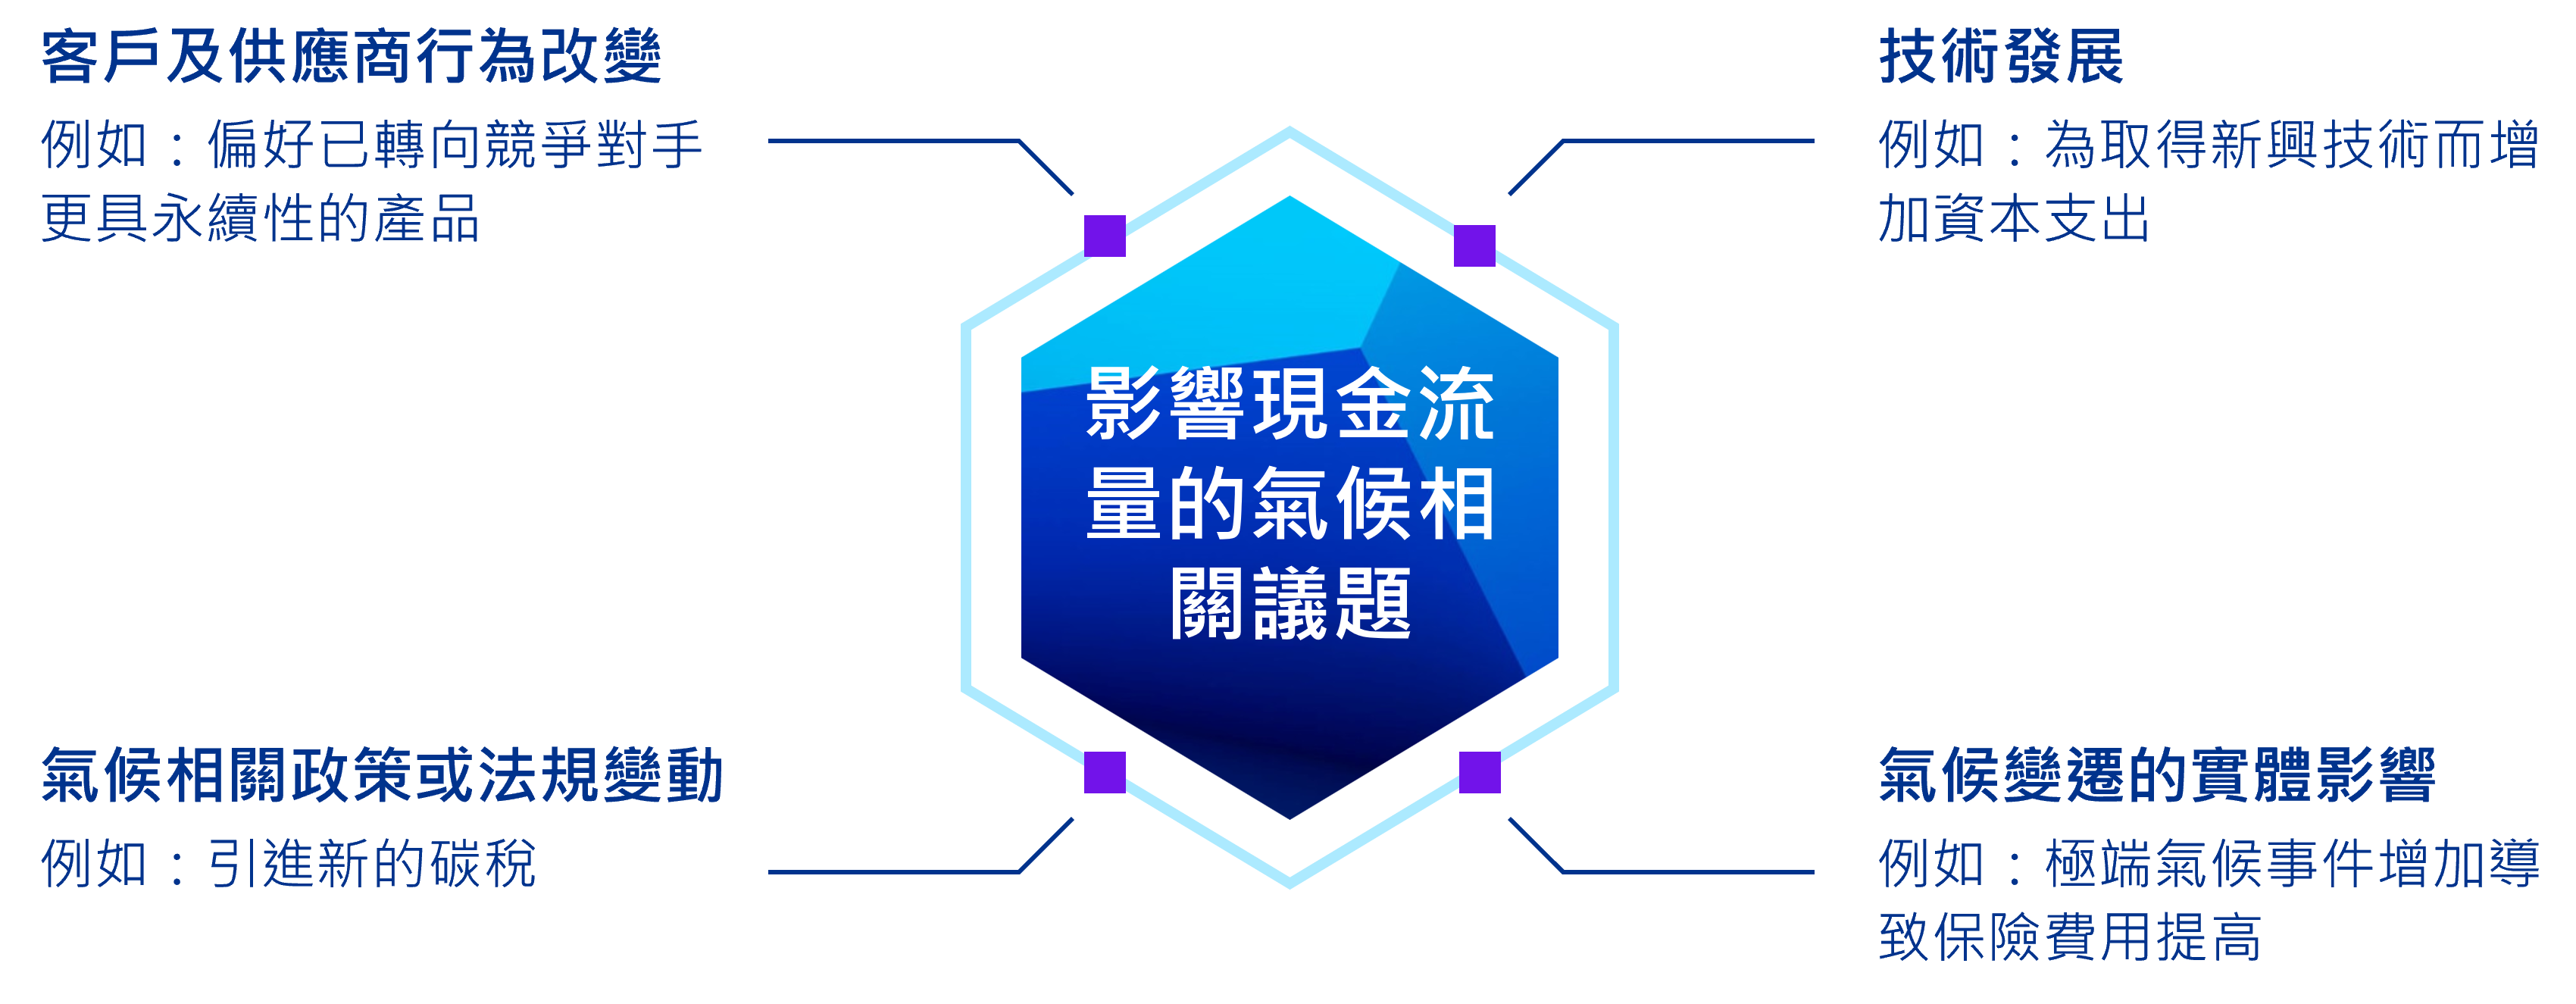
氣候相關風險與機會可能於各方面重大影響公司對未來現金流量的預期,包括收入、營運成本及資本支出。如下圖所示:
概念與方法
IAS 36「資產減損」規範使用價值(VIU)的衡量方式,而 IFRS 13「公允價值衡量」則提供公允價值衡量的指引。與氣候相關議題可能攸關的主要差異包括以下幾點:
| 主要差異 | VIU (使用價值) | FVLCD (公允價值減處分成本) |
| 假設 | 現金流量預測起始點是公司的預算與預測,即基於管理階層的最佳估計。[IAS 36.33] | 現金流量預測起始點是公司的預算與預測,惟該等數據應調整以反映市場參與者的假設。[IFRS 13.89] |
| 觀點 | 反映資產或CGU依其現行情況持續使用。[IAS 36.6] | 反映資產或CGU出售給一假想買方,而該買方可能決定以不同方式使用該資產或CGU。[IAS 36.6] |
| 公司專屬綜效 | 納入考量。 | 不納入考量。 |
| 資本支出 | 僅於資本支出已實際發生,目的係用以提升或改善資產績效,或性質類似維修支出時,才納入考量。 [Insights 3.10.250] | 如果與市場參與者觀點一致,則納入考量。 |
| 重組 | 除非依據 IAS 37「負債準備、或有負債及或有資產」1已明確承諾,否則不納入考量。[IAS 36.46-47,Insights 3.10.260] | 如果與市場參與者觀點一致,則納入考量。 |
| 預測期間 | 最長為5年,除非管理階層能證明其確有準確預測長於5年現金流量之能力。[IAS 36.35] | 如果與市場參與者觀點一致,則得超過5年。 |
| 長期成長率(LTGR) | LTGR 應保持穩定或下降,並與產品、產業或國家的成長率一致,除非該增長符合客觀資訊。 | 反映市場參與者採用的長期成長率。 |
是。如果氣候相關機會反映於 FVLCD ,但未反映於VIU,則可能影響「兩者較高者」的結論。例如,計算VIU時,不得反映未承諾的重組與提升資產績效的資本支出,但計算FVLCD時則不受限制。
某些情況下,判斷對資產未來績效的改善應屬於日常維修支出或資本性提升可能具有挑戰性。此時,如果採用FVLCD可能允許將該等現金流納入,因為這與市場參與者觀點一致。請詳問題9。
有兩種方法可用以計算所預測現金流量的現值—傳統法及期望現金流量法(expected cash flow, ECF)。這兩種方法均適用於使用價值(VIU)及公允價值減處分成本(FVLCD)。[IAS 36.A2]
傳統法使用單一(最可能)現金流量預測金額,且不因為風險而調整現金流量。相較之下,期望現金流量法則將多個不同情境下的現金流量依發生機率加權計算。
各方法下的折現率相關資訊,請詳折現率。
視情況而定。雖然傳統法較為常見,但有時較不適合用來反映氣候相關議題。相較之下,期望現金流量法有助於辨認與模型化各種潛在結果,並提供現金流量計算的透明度;然而,使用該方法其中一個主要挑戰為估計各種情境的分配機率。
在特定情況下,使用兩種以上之現金流量情境(即使用期望現金流量法)可能更適合反映氣候相關議題。顯著受氣候相關風險影響的公司通常屬於此情況。若重大下行情境較上行情境更有可能發生或影響更嚴重,則採用期望現金流量法可能更能適當反映氣候相關議題。[IAS 36.A2, A7]
氣候相關風險與機會可能會以不同方式重大影響公司的策略,以及其對收入、營運成本(包括研發)和資本支出的預期。列舉如下表:
| 客戶及供應商行為 | 收入及成長可能會受到客戶偏好轉向更具永續性的產品而改變。成本方面亦可能因氣候相關議題對供應商的影響而變動,例如供應商可能藉由供應鏈將增額成本轉嫁給公司。 |
| 政府政策及立法 | 引進與氣候相關的新政策或法規,例如新碳稅可能影響收入或營運成本。 |
| 科技發展 | 新興綠色科技可能影響公司市場競爭力,進而需花費更高的資本支出以研發或取得對等技術。 |
| 實體影響 | 氣溫上升或極端氣候發生頻率及嚴重程度升高等變化,可能導致保險或維修支出增加。該等變化甚至可能限制目前地點是否仍適合經營。 |
某些面臨氣候相關風險的公司同時也獲得機會。例如,積極開發綠色產品或實施脫碳方案的公司可能獲得進入新市場的機會、自客戶偏好轉變中獲利或改善其能源效率。
取決於所適用資產(或CGU)的具體事實與情況。
就評價實務而言,氣候相關議題造成的影響通常盡可能反映於現金流量而非折現率,除非現金流量預測涉及公司無法控制的情況或事件,且並無資訊或證據可支持現金流量預測時。
某些情況下氣候相關議題可能同時反映於現金流量及折現率。例如,因應氣候變遷的措施預期將改變現金流量(藉由減少收入或增加營運/資本支出),同時增加該等現金流量的風險及出現更多不同的結果。
如果有證據支持且不造成重複計算,則得調整折現率。更多相關資訊請詳折現率。
否。「巴黎協定」2是國際條約,並未規範個別公司如何營運。
在計算使用價值(VIU)時,現金流量預測必須與管理階層對未來現金流量之最佳估計保持一致。而管理階層的預期不必然與「巴黎協定」一致,且國際財務報導準則亦未要求此一致性。
同樣地,於計算公允價值減處分成本(FVLCD)時,現金流量預測必須與市場參與者的假設一致,且該預測亦未要求與「巴黎協定」一致。
取決於公司是基於使用價值(VIU)或公允價值減處分成本(FVLCD)來計算可收回金額:
| 使用價值(VIU) | VIU的現金流量預測:
管理階層應評估為因應氣候相關議題(例如使資產符合氣候相關法律或法規)而預期發生的資本支出,其性質較接近資本性改進或維修性支出(詳問題9)。 *依KPMG觀點,一旦專案已實質啟動,即應視為資本支出已發生,無須等到專案完成。[Insights 3.10.250.20] |
| 公允價值減處分成本(FVLCD) | FVLCD 是以市場為基礎的衡量方法,即採用市場參與者為 CGU定價時所使用的假設。 計算FVLCD時,如果與市場參與者觀點一致,則現金流量預測包括用於改進或提升資產績效(及任何相關效益)的維修支出以及未來資本支出。 |
維修性支出通常會包含一定程度的改進,這主要源於技術進步的自然過程,要求公司以更新、更先進的設備替換舊設備,而這些新設備基本上仍執行相同的功能。儘管存在技術升級,該替換仍可能被視為「維修」。因此,在某些情況下,公司需要運用重大判斷,來確定針對使用年限較短資產(與最長耐用年限的不可或缺資產相比—詳問題10)所規劃的資本支出較接近維修性支出或資本性改進。
依KPMG觀點,公司於判斷時可考慮的因素包括:
- 對CGU產能的提升程度;以及
- 對CGU生產流程及其產品性質的改變幅度。
例如,若資本支出並未顯著增加CGU的產能(如可生產的品項數量或可提供的服務),則該支出較接近維修性支出。[Insights 3.10.250.80]
倘若CGU係由持續經營所需的若干不可或缺資產所組成,則應針對最長耐用年限的不可或缺資產進行減損測試。如果耐用年限較短資產的重置是為了維持CGU的經濟效益水準(例如使CGU的產能維持一致),則應視為該CGU日常發生的維護。[IAS 36.49, Insights 3.10.230.60]
在某些情況下,CGU可能包含非確定耐用年限的無形資產或商譽。依KPMG觀點,公司不能自動認定非確定耐用年限的無形資產或商譽為不可或缺資產。於決定哪項資產屬於CGU營運的不可或缺資產時,應考量所有事實與情況。[Insights 3.10.230.70]
KPMG認為,不可或缺資產不必然是資產負債表所認列的資產。例如,根據CGU的事實與情況,認定不可或缺資產是未於資產負債表中認列的品牌可能是適當的。[Insights 3.10.230.90]
取決於公司是基於使用價值(VIU)或公允價值減處分成本(FVLCD)來計算可收回金額:
| 使用價值(VIU) | VIU的現金流量預測:
基於會計目的,只有在符合認列重組負債準備的條件時,才能視為是已承諾的重組。[IAS 36.44–47, Insights 3.10.260] |
| 公允價值減出售成本(FVLCD) | 計算FVLCD時,無論公司是否承諾進行重組,如果與市場參與者觀點一致,未來重組(及任何相關收益)將納入現金流量預測。 |
視情況而定。越來越多公司提出氣候相關承諾3,根據公司策略,履行該等承諾可能涉及,例如:投入大量研發支出以開發綠色產品或服務、資本支出以取得或建造更環保的資產(並出售現有資產)、重組,或購買碳信用額以抵銷碳排放。
如果公司提出氣候相關承諾,則計算可收回金額時所採用的假設需盡可能保持一致,並考量IAS 36對使用價值(VIU)及IFRS 13對公允價值減處分成本(FVLCD)相關規定—詳問題1。
例如,若公司承諾購買碳信用額來達成抵換二氧化碳排放的目標,則其財務預算或預測應反映此承諾,並在估計使用價值(VIU)時納入未來購買碳信用額的成本。
視情況而定。下表說明計算使用價值(VIU)或公允價值減處分成本(FVLCD)時,如何判斷可收回金額是否應反映未來氣候相關法規變動的影響,例如透過現金流量或折現率。
| 使用價值(VIU) | 依KPMG觀點,公司應考慮所得稅法以外的其他法規(例如預期將頒布的碳稅)未來變動的影響。在實務上,根據當地立法程序,判斷未來變動的影響可能具有挑戰性。如果有足夠資訊顯示未來法規將發生變動,且依管理階層最佳估計認為可能對VIU產生重大影響,則KPMG認為於決定VIU時應反映該等影響。[Insights 3.10.285] |
| 公允價值減處分成本(FVLCD) | 依KPMG觀點,應從市場參與者的觀點考量所得稅法以外的其他法規未來變動的影響。此分析應評估該等變動對市場參與者而言是否適用或攸關。 在實務上,根據當地立法程序,判斷未來變動的影響可能具有挑戰性。如果有足夠資訊顯示未來法規將發生變動,且市場參與者被允許得以在FVLCD中反映該等影響,則KPMG認為公司在決定FVLCD時應反映該等影響。[Insights 3.10.205] |
1 為會計處理目的,公司僅於符合IAS 37規定的重組負債準備認列條件時,才視為已承諾的重組。
2「巴黎協定」旨在將全球平均氣溫升幅限制在較工業化前水準遠低於攝氏2°C,並致力於將升幅控制在攝氏1.5°C以內。
3 此處提及的環境或氣候相關承諾,是指已存在實際的承諾、宣示或正式計劃,且該等事項已反映於管理階層核准的財務預算或預測中。請參閱淨零承諾,以獲取如何定義淨零承諾及是否應認列負債的相關指引。