

本文於2024年11月26日發布並於2025年11月26日更新
公司通常使用現金流量折現 (discounted cash flow, DCF)技術來計算可回收金額。現金流量折現所採用的利率是基於市場參與者對資產(或現金產生單位(cash-generating unit, CGU))的觀點—同時適用於使用價值(value in use, VIU)及公允價值減出售成本(fair value less costs of disposal, FVLCD)。[IAS 36.55–56, A16, IFRS 13.B14(a)]
依KPMG經驗,加權平均資金成本法( weighted-average cost of capital, WACC)是最常用以估計適當折現率的方法。WACC組成要素之一為權益資金成本,通常使用資本資產定價模式(capital asset pricing model, CAPM)來計算。氣候相關議題可能影響CAPM模型中用以計算權益資金成本的兩個輸入值—Alpha係數與Beta係數。[IAS 36.A17(a), Insights 3.10.300.30]
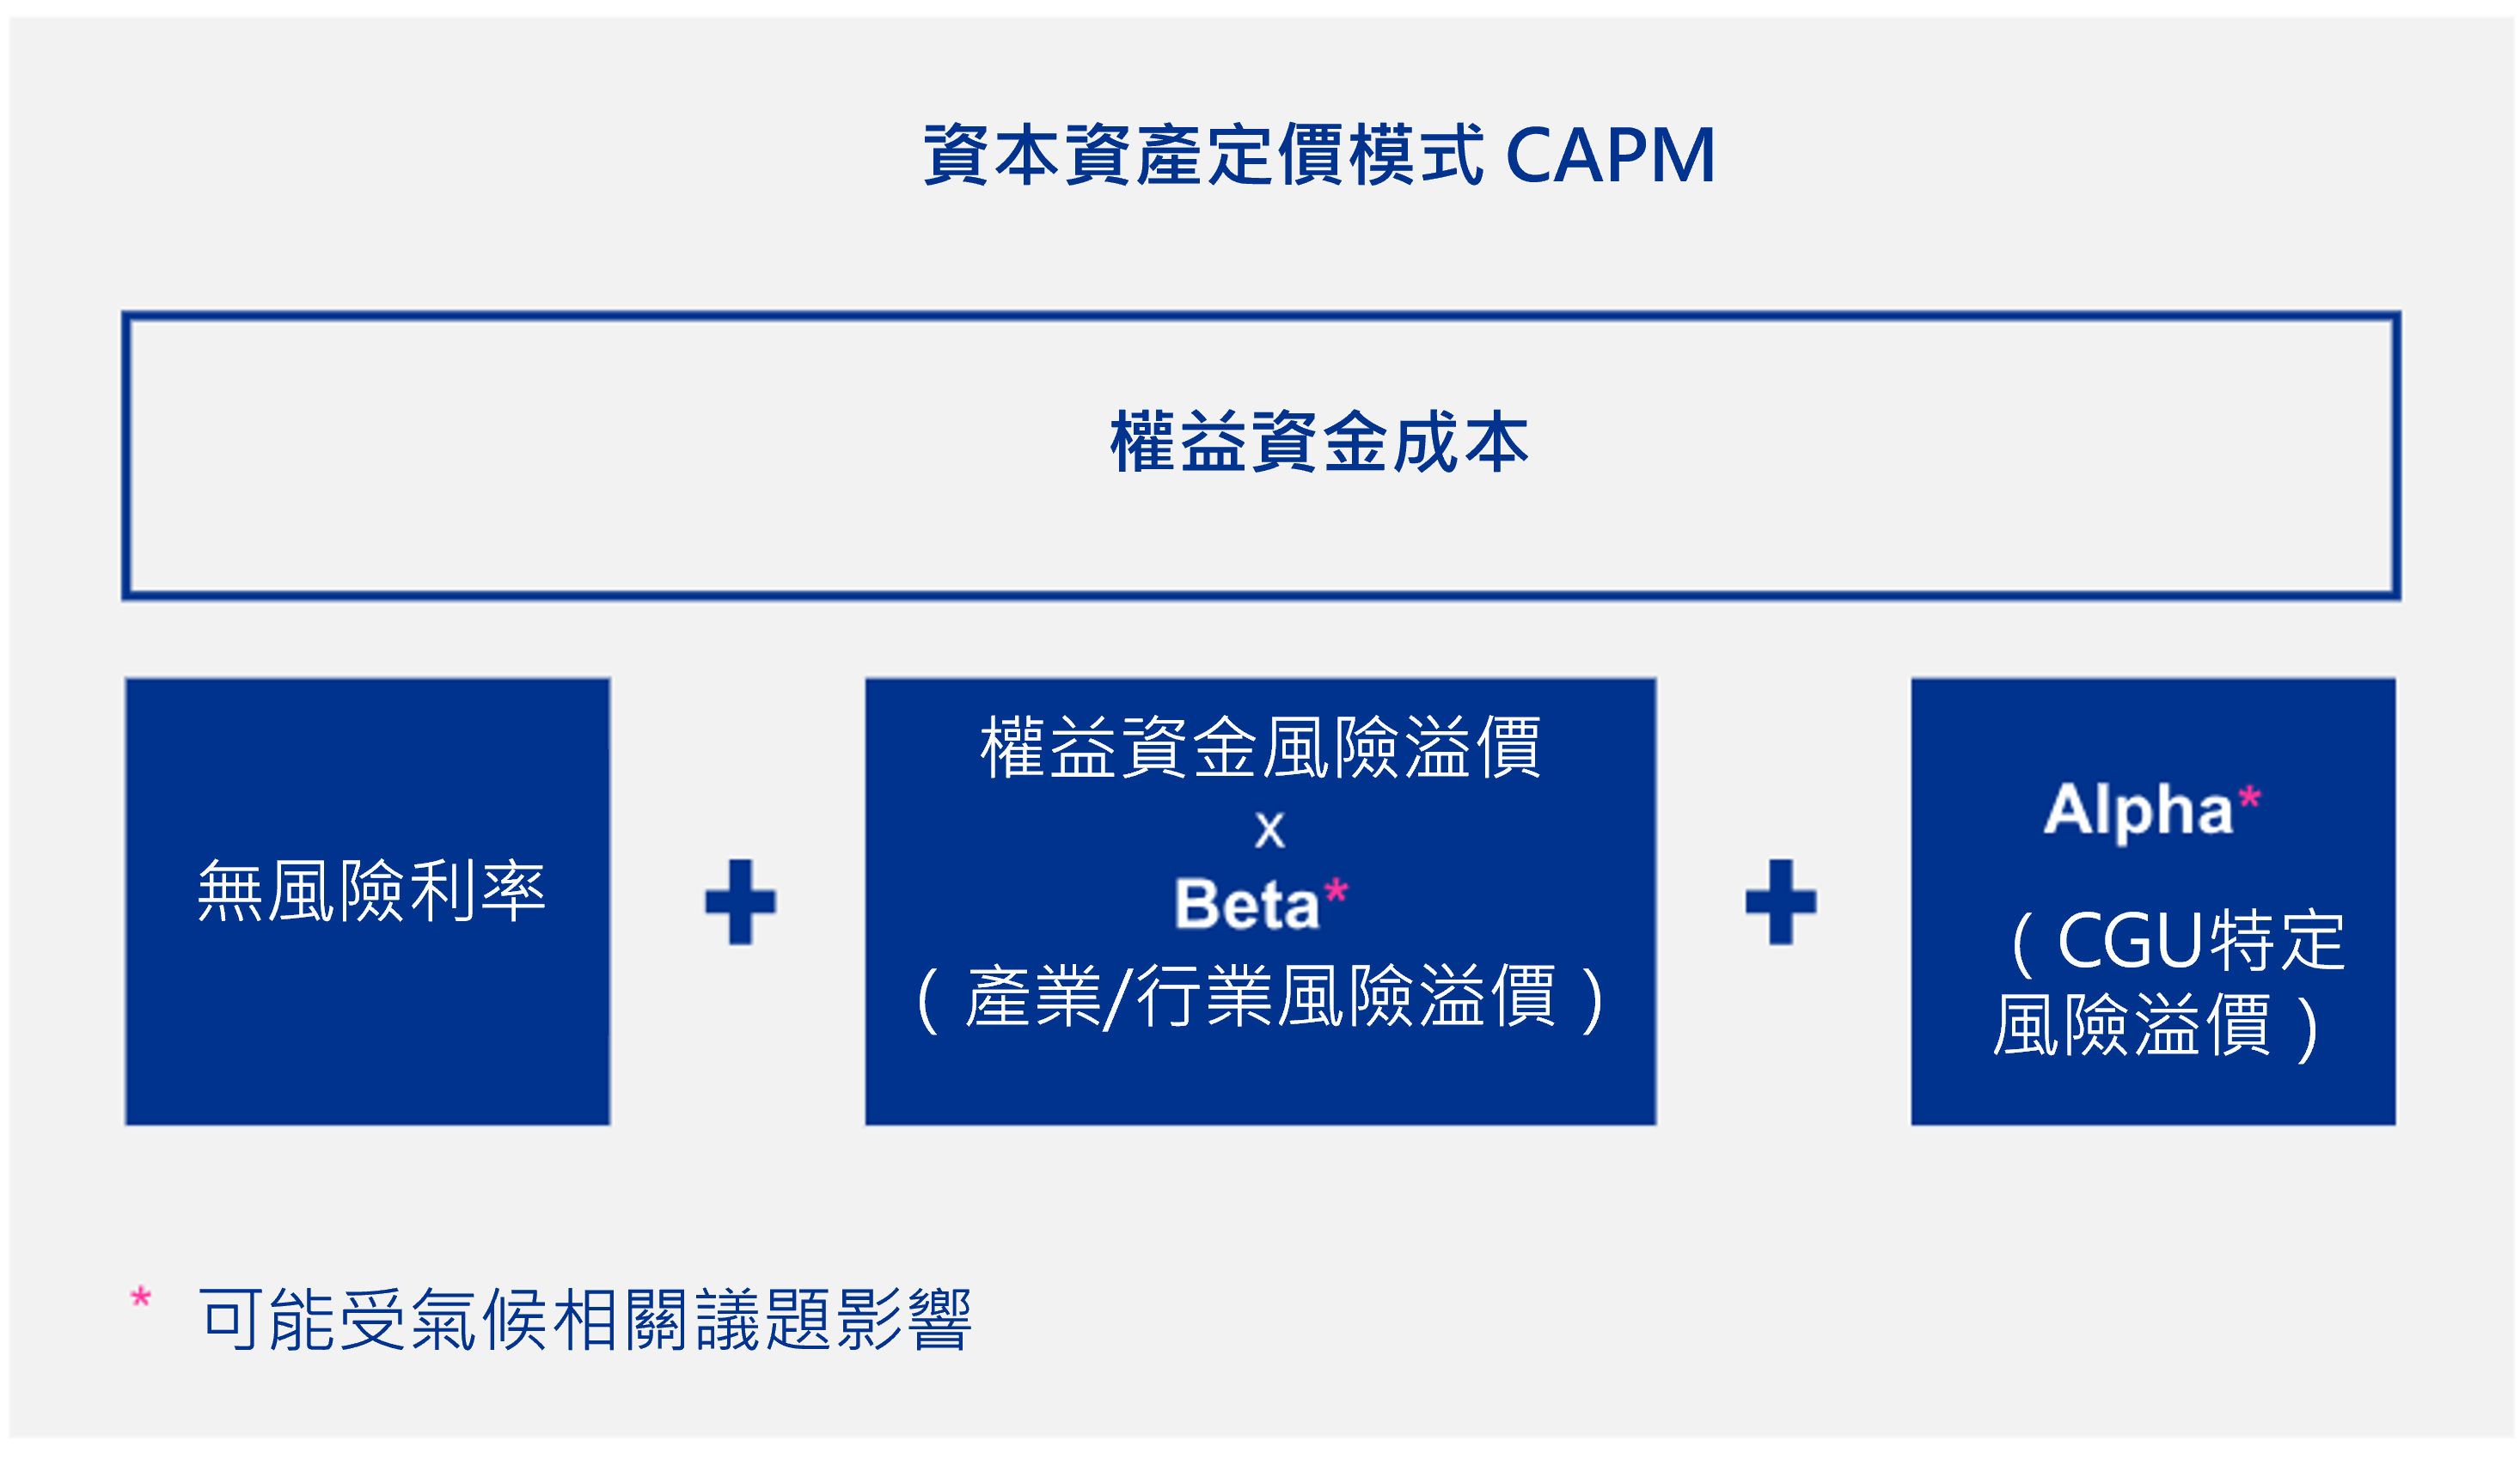
針對氣候相關議題如何影響折現率更多細節討論,請參閱對用於非流動資產減損測試之折現率有何影響?
問題與回覆Q&A
傳統法須針對單一現金流量預測中未納入的現金流量不確定性進行調整。此調整透過權益資金成本中的Alpha係數反映在WACC中。
相較之下,期望現金流量法(詳「現金流量預測:問題 3」)對於未來現金流量不確定性已於估計現金流量及其隨附機率時加以考量。在此情況下,權益資金成本並未包含針對該不確定性的風險溢酬。
因此,期望現金流量法下的加權平均資金成本通常會低於傳統法。下圖說明期望現金流量法與傳統法之間的差異。[Insights 3.10.220.40–90]
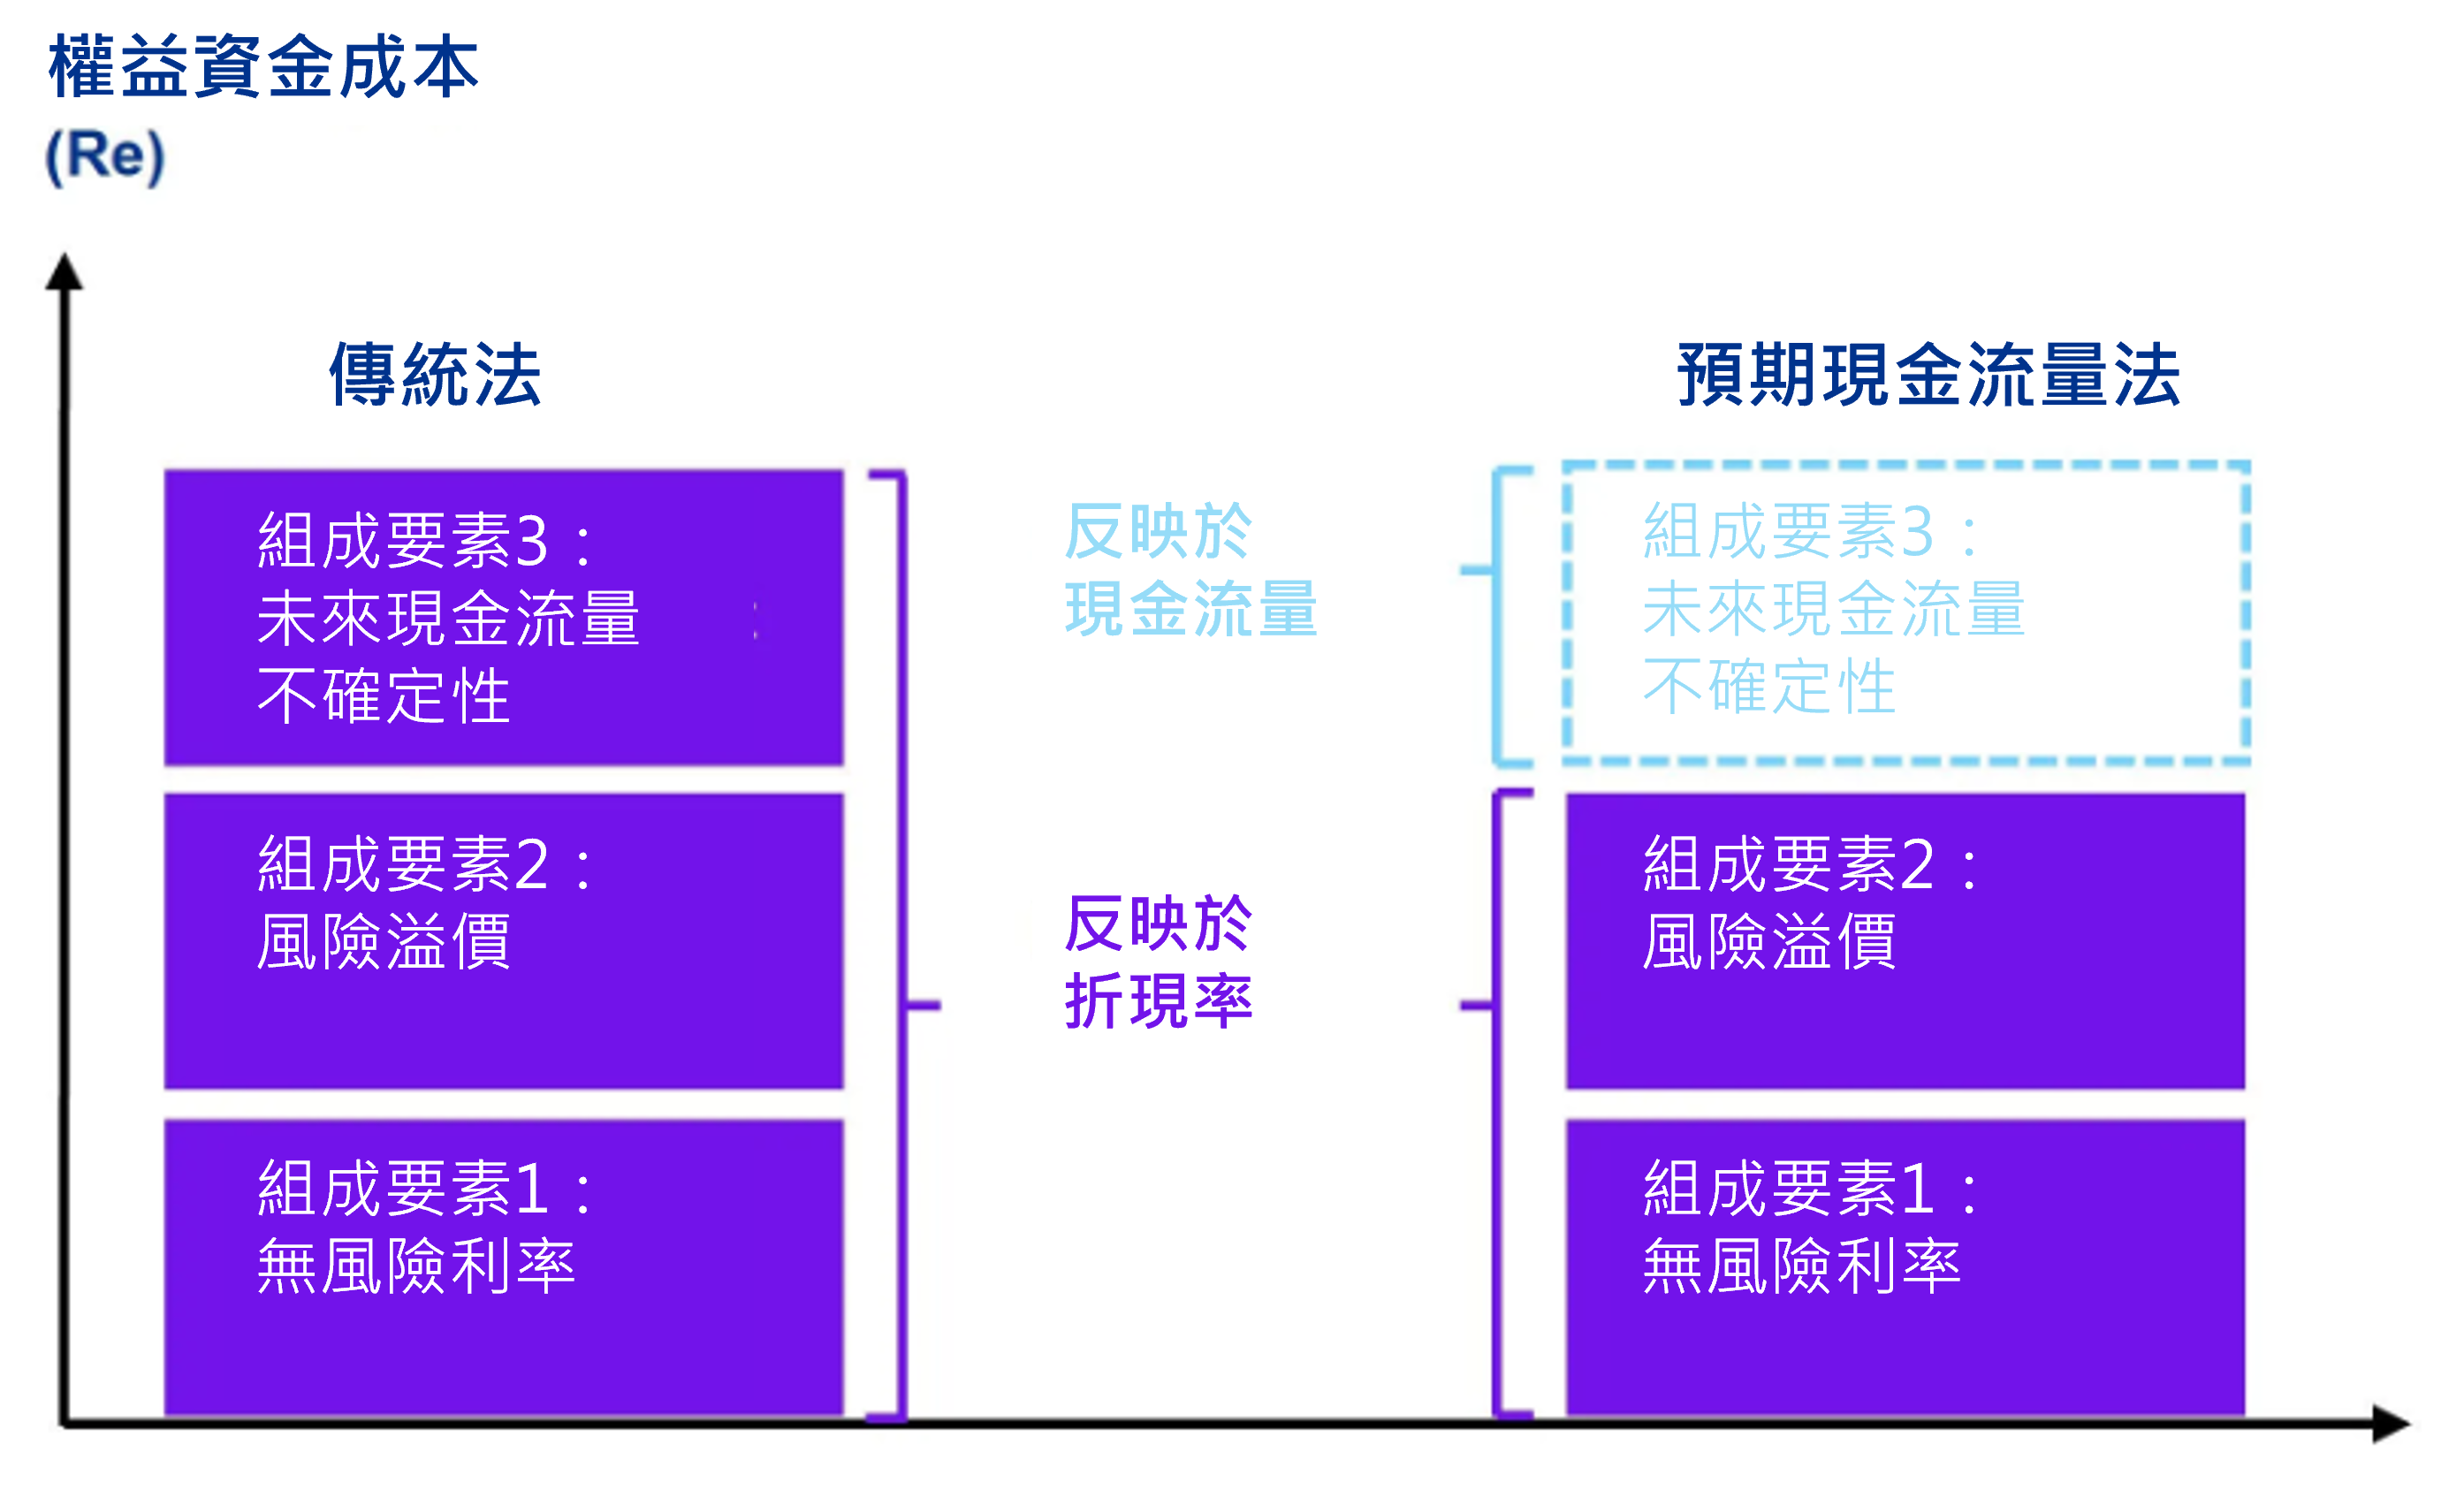
如果未來現金流量不確定性非常低,則傳統法下的單一現金流量預測將與期望現金流量法下的期望現金流量非常接近。在此情況下,兩種方法所計算的WACC也將非常接近。
Beta係數反映CGU營運所處的產業或行業,相對於市場整體風險(系統性風險)的風險程度。系統性風險屬於總體經濟層面,反映所有該產業或行業中所有公司普遍面臨的風險。氣候相關風險(例如碳信用額未來價格或客戶對氣候因素的敏感度)可能適用於整個產業或行業,在此情況下,若其影響重大,則應反映於該產業的Beta係數中。
Beta係數通常係基於相關產業或行業中可類比公司的Beta係數來估計。於辨認可類比公司時應將重大的氣候相關議題納入考量。[Insights 3.10.300.140]
相同產業的公司於氣候相關議題所暴露的風險可能存在顯著差異。這可能是基於地理位置差異、適用法規差異及因應策略(有些公司較為積極主動,其他則否)不同所導致。於辨認可類比公司時亦應考量該等差異。
例如,在某些國家或地區,大型公共石油及天然氣公司正逐漸從單純的開採活動轉向多角化經營,並將溫室氣體排放量較高的資產出售;然而小型私人公司則較不傾向採取類似策略。
Beta係數是中期衡量指標—通常以2至5年歷史數據為基礎。5年的Beta係數可能無法(完全)反映氣候相關議題,例如市場中的公司最近才開始提供氣候相關資訊時。在產業層面具重大影響的氣候相關風險是否已反映於Beta係數,取決於該等風險是否已被市場定價以及Beta係數衡量期間的長短。
有關Beta係數與Alpha係數的交互影響,詳問題3。
Alpha係數係反映CGU特有的風險溢價,當CGU承擔無法歸因於市場風險的額外風險(即非系統性風險)且影響市場參與者要求的報酬率時,則可能需將該等溢價加計到權益資金成本中。
為評估Alpha係數是否受到氣候相關議題影響,公司須考量何種情境下應將 Alpha 係數納入WACC,以使其反映市場參與者所要求的報酬率。例如下列情境:
| 情境 | 對Alpha係數的潛在影響 |
| CGU 採取的氣候相關策略與可類比公司顯著不同,且未反映於所計算的Beta係數 | 公司所採取策略的影響已反映於預期現金流量,但 WACC仍可能受到影響。如果市場參與者認為與同業策略相比,該策略不足以顯著降低產業層面的氣候相關實體或轉型風險,而要求更高的報酬率時。若此影響未反映於Beta係數,則可能需要反映於Alpha係數。 |
| 產業Beta係數並未充分反映因承擔產業層面氣候相關風險所需的報酬率 | 若產業Beta係數係基於近期才開始揭露氣候相關資訊的市場歷史資料計算,則市場參與者可能會要求更高的報酬率。 |
| CGU 對實體風險(如風暴或洪水)有重大曝險,而可類比公司群體並無此曝險 | 雖然該等風險已反映於現金流量預測,但市場參與者可能要求更高的報酬率,以補償因顯著增加的不利結果發生可能性與嚴重程度所帶來的不確定性。 |
在前述舉例中,若有充分證據支持透過Alpha係數對WACC進行調整是適當的。然而,必須謹慎考量此類調整,以避免風險被重複計算。
為避免重複計算,公司在調整折現率前需考慮氣候相關議題是否已反映於其他計算中。針對氣候相關議題的折現率調整,可能已直接或間接反映於:
- 現金流量;或
- 折現率的其他組成要素。[IAS 36.A15, IFRS 13.B14(b)]
涉及產業層面的重大氣候相關議題可能已反映於Beta係數。例如,汽車產業因為混合動力及電動車競爭對手湧入而受到氣候相關議題重大影響,該等影響可能已反映於產業Beta係數。若氣候相關議題已反映於產業Beta係數,則針對相同氣候相關議題調整Alpha係數將導致重複計算。
另一個例子是Alpha係數包含規模風險(size risk)溢價的情況。此溢價考量規模較小的公司比大型公司面臨更高的風險—例如,小型企業擁有資源及技術以緩解氣候相關風險或利用氣候相關機會的可能性較低。此種狀況下,規模溢價可能已經隱含反映某些氣候相關議題。