

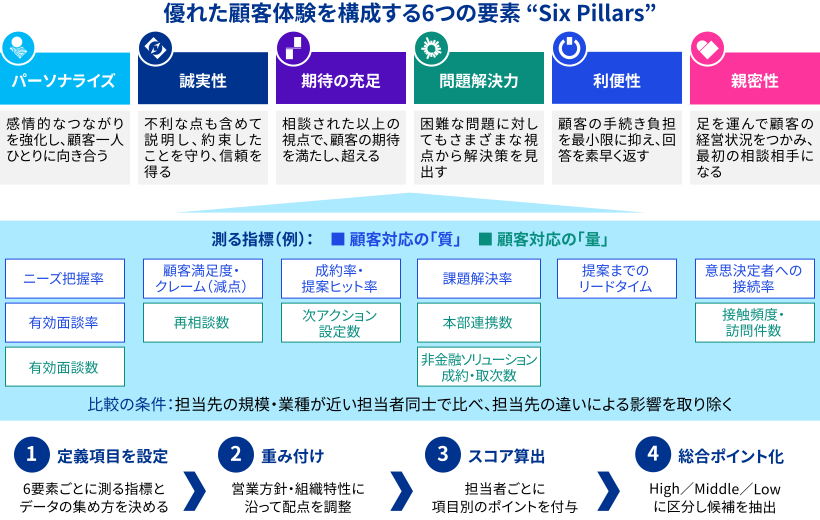
※Six Pillars:KPMGが独自に定義した、優れた顧客体験を構成する6つの要素。図表内の各要素の説明は、地域金融機関の法人営業に当てはめて記載しています。
地域金融機関の方々とお話しするなかで、「生成AIを導入したが、営業店や組織全体での成果はあまり変わっていない。」という声をよく耳にします。AIの効果が担当者個人の業務効率化にとどまり、組織の営業成果にまで届いていないためです。成果につながるかどうかは、AIの性能そのものより、成果を上げてきた行員の知見を引き出して、AIに組み込み、使いながら育てる仕組みを組織が持っているかに左右されると考えています。
前編「地域金融機関における次世代営業推進プロセスとは」では、人が顧客接点・判断および統制の責任を担い、AIがそれを支える役割分担のもと、担い手が入れ替わっても営業品質が維持される「持続的な営業推進モデル」の方向性を示しました。あわせて、その実現に向けた方向性として、「営業スキル・タスクの強化」「非対面接点の強化」「業務プロセスのスリム化」「ノウハウ・ナレッジのデジタル化」の4つを整理しました。
本稿では、その実践編として、このうち、行員の知見を組織で生かすことに直結する「営業スキル・タスクの強化」と「ノウハウ・ナレッジのデジタル化」の2つを取り上げ、組織への実装の進め方を掘り下げます。また、ここでいう「組織的な営業」とは、優れた行員の知見が組織に蓄積され、担当者や営業店が替わっても成果が再現される状態を指します。前編で述べた「持続的な営業推進モデル」も、こうした状態があって初めて成り立つものであり、組織的な営業は、その中核をなす条件と位置付けています。
以下では、AI活用が組織の成果に至るまでの段階を整理し、多くの地域金融機関が立ち止まりやすいポイントと、それを超えるために誰が何を担うべきかを考察します。
<知見の資産化に向けた5つのポイント>
|
1.なぜ今、営業知見の組織化が求められるのか
前編で整理したとおり、地域金融機関では、労働人口の減少、取引先が抱える課題の多様化、競合先との競争激化、コンプライアンス遵守の要請の高まりが同時に進み、限られた人員で顧客接点と提案品質を維持することが難しくなっています。
営業推進の基盤づくりも1つの節目を迎えています。多くの地域金融機関では、SFA・CRMの導入や刷新が一巡し、案件や活動の記録を一元的に管理できるようになりました。ただ、システムに残るのは主に活動の結果です。成果を上げてきた行員が、なぜその取引先を選び、面談で何を確かめ、どう提案を組み立てたのかといった判断までは、記録に残りにくいのが実情です。次の打ち手として生成AIやAIエージェントの活用に着手する動きも広がっており、文書作成や情報収集の効率化はすでに多くの現場で始まっています。
一方で、こうした判断を担ってきた人材は、組織から離れつつあります。前編で示したワイングラス型の人員構造の下では、従来型の営業で成果を上げてきた層が退職期を迎えつつあり、それを引き継ぐ中間層は薄くなっています。同行訪問や日々の指導を通じて時間をかけて受け継がれてきた知見も、引き継ぐ相手と時間が足りなければ、組織から失われていきます。
この流れを止めるには、AIを導入するだけでは足りません。ツールの導入が先行すると、どの知見を組み込み、どのような営業を目指すのかという業務の判断が抜け落ち、現場が置き去りになりがちです。何を優れた営業とみなし、その知見をどう組織に残すかは、営業の方針そのものにかかわる問いです。その判断では、自行の営業方針や実務を把握する営業企画部門が中心的な役割を担います。
では、AIの活用は今どこまで進んでいるのでしょうか。AIの活用が組織の営業成果に結び付くまでには段階があり、これを次の5つの段階で捉えています。
【AI活用が組織の成果に至る5つの段階】
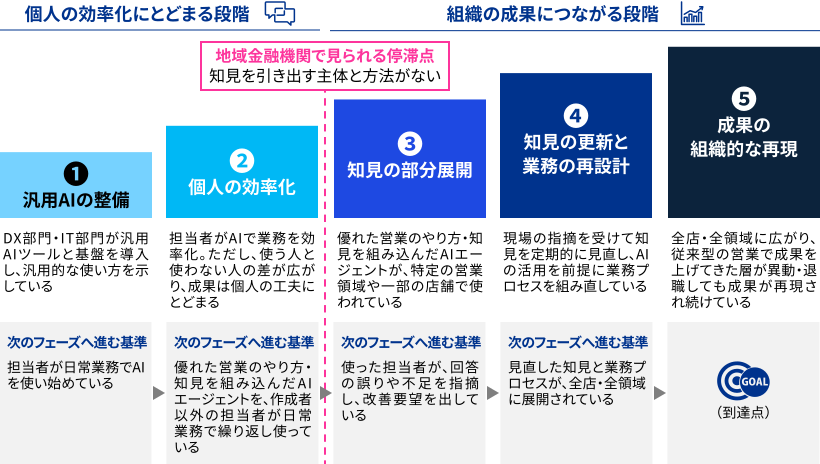
多くの地域金融機関では、上図の第2段階に示す「個人の効率化」にとどまっているケースが少なくありません。現場からは「AIを使いこなしているのは一部の担当者だけで、その工夫がほかの担当者に広がらない」といった声も聞かれます。営業向けのAI活用例や営業の型を整備しても、業務部門の知見が十分に反映されないまま展開されると、実務に合わず、効果を出すには担当者が自ら工夫するほかありません。その結果、使いこなす人とそうでない人の差が開き、AIを改善する仕組みもないまま、取組みが一過性で終わってしまう例も見られます。
上図の第3段階に示す「知見の部分展開」に進んだといえるのは、優れた営業のやり方を組み込んだAIエージェントを、作成者以外の担当者が日常業務で繰り返し使うようになったときです。ここで止まってしまう背景には、成果を上げてきた行員の知見を引き出し、AIが使える形に整える役割を担う部署や、そのための方法が、組織のなかに用意されていないことがあるとみています。
ここでは、AIを業務効率化の道具としてだけでなく、組織の力を高める手段として捉えます。作業時間の短縮に加えて、これまで一部の行員しか持ち得なかった判断や工夫を、組織全体で使えるようになる点にAIの大きな価値があります。
2.優れた営業のやり方を組織の資産に変える
営業の属人化は、解消すべき問題として語られることが多くあります。しかし、成果を上げてきた行員のやり方には、顧客と向き合うなかで培われたさまざまな工夫や知見があります。属人か標準かを選ぶのではなく、個人のこだわりから生まれた優れたやり方を、組織の資産へと変えていくことが重要です。
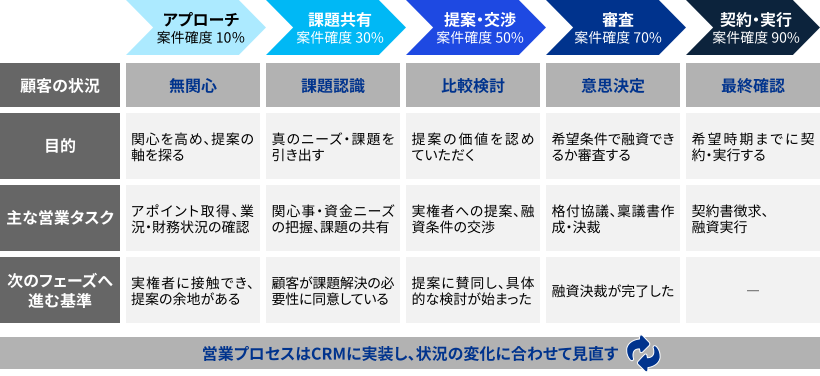
資産に変えるためには、まず営業の進め方に共通の物差しを持つ必要があります。たとえば、事業性融資であれば、「アプローチ」「課題共有」「提案・交渉」「審査」「契約・実行」といったフェーズごとに、目的、顧客の状況、担当者が行うべきこと、次のフェーズへ進む基準を定義します。各フェーズに案件確度の目安を設けておくことで、営業店や担当者によらず、共通の物差しで案件の進捗を把握できるようになります。この物差しがあるからこそ、成果を上げてきた行員が各フェーズで何を考え、何を判断しているのかを比較しやすく、言語化もしやすくなります。
【事業性融資における営業プロセス(案件確度)の例】
次に必要なのは、何をもって優れた営業とみなすかを決めることです。成果の高い担当者が、必ずしも優れたやり方をしているとは限りません。
KPMGでは、優れた営業を「顧客から選ばれる理由を備えた営業」と捉えています。自社の事情を深く理解してくれる、約束を必ず守る、相談した以上の提案が返ってくる、困ったときにすぐ動いてくれる。顧客が担当者を選ぶ理由はさまざまですが、KPMGが独自に定義した、優れた顧客体験を構成する6つの要素「Six Pillars」(パーソナライズ、誠実性、期待の充足、問題解決力、利便性、親密性)を用いることで、これらを一定の観点から整理することができます。
ただし、6つの要素をそのまま測定することはできません。そこで、日々の活動データから得られる指標を、各要素を測る手段として対応付けます。たとえば、ニーズ把握率や有効面談率はパーソナライズを、意思決定者への接続率や接触頻度は親密性を、成約率や提案ヒット率は期待の充足を捉える指標となります。担当先の規模や業種が近い担当者同士で比較し、担当先の違いによる影響をできるだけ取り除いたうえで、これらの指標を自行の営業方針に沿って重み付けし、スコアリングによって候補を絞り込みます(この分析にはAIも活用できます)。
ここでは、こうして見極めた行員を「ハイパフォーマー」と呼びます。活動データで測れるのは、選ばれる理由の一部です。誠実さや信頼関係の中身は数字に表れにくいため、インタビューで補います。具体的な成功・失敗の案件を題材に、顧客がなぜその担当者を選んだのかを一つずつ掘り下げていくことで、交渉記録には残りにくい仮説の立て方や関係者の巻き込み方が、少しずつ言語化・可視化されていきます。
【顧客から選ばれる理由と、それを測る指標】
言語化した知見をAIに組み込んだ場合の使われ方を、事業性融資の「課題共有」のフェーズを例に考えてみます。担当者が面談前に取引先名を入力すると、AIエージェントが財務情報や取引履歴をもとに、ハイパフォーマーが重視する確認の観点(たとえば、資金繰りの季節変動、販売先の集中度、後継者の有無、商流の変化など)に沿って、面談で最初に確かめるべき問いと、過去の類似案件で提案につながった論点を提示します。これまで同行訪問や先輩行員からの指導などを通じて時間をかけて習得してきた準備のノウハウを、経験の浅い担当者も早い段階から活用できるようになります。
知見の資産化で目指すのは、こうした状態をつくることです。なお、ここで挙げた観点はあくまで一例であり、AIに組み込む知見や観点は、各金融機関の営業方針や業務の特性によって異なります。
3.知見の資産化を担う営業企画部門の役割
知見を引き出してAIに組み込む取組みは、本部の営業企画部門が主体となって進めることが望ましいと考えます。第1章で述べたように、業務部門の知見が十分に反映されないまま作られた型は、現場の実務とかみ合わず、活用が定着しにくくなります。どの知見に価値があり、どのような営業を目指すのかを判断できるのは、自行の営業と強みを最もよく知る部門です。
具体的には、目指す姿の判断、価値の源泉や基準の確認、方針の意思決定と承認、そして現場への展開を主導することは、営業企画部門が自ら担うことが望ましい役割です。これらを担うことで、取り組みは自行ならではの営業の形として根付いていきます。ただし、営業企画部門だけで進めようとすると、次の4つの壁に直面することがあります。
【営業企画部門が単独で突き当たる4つの壁と、越えるための役割分担】
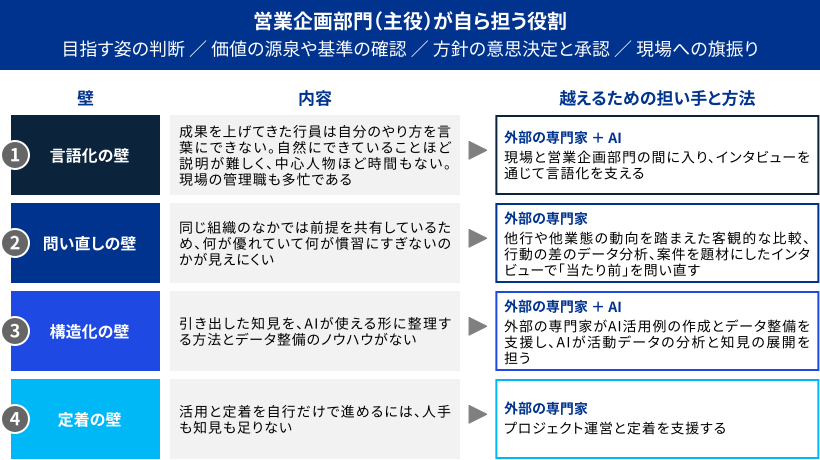
どの壁でも、何を優れたやり方とみなし、どの知見をAIに組み込むかを決めるのは、営業企画部門です。外部の専門家には、判断を実行に移すために必要な知見や技術を補完してもらうという分担が現実的です。プロジェクト運営や、知見を引き出す方法論の自行向けの調整、AIの活用例の作成やデータ整備などは、外部の知見や技術を活用できる領域です。どこまでを自ら担い、どこから外部に委ねるのか、この線引きを最初に決めておくと、取り組みを自行のものとして進めやすくなります。
知見を組み込んだAIエージェントができたら、まずは知見を提供した行員本人に使ってもらうことをお勧めします。本人が使い、違和感のある回答を修正し、足りない判断基準を加えることで、エージェントは本人の知見をより適切に反映したものへと近づいていきます。本人が「自分の代わりに後輩を支える道具」と受け止められれば、現場への展開に向けた協力も得やすくなります。
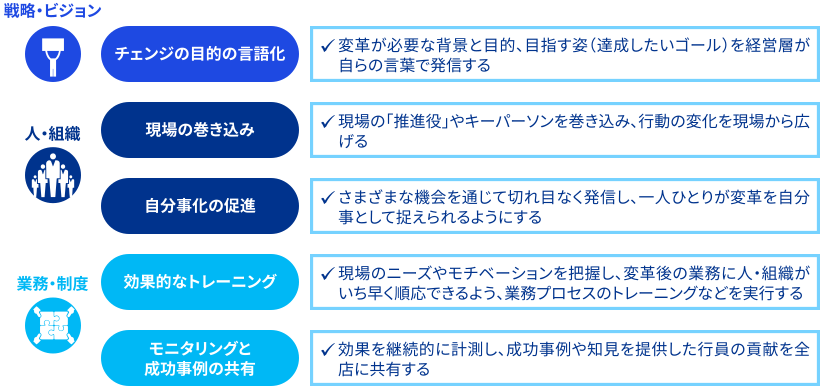
展開を広げるうえでのもう1つの鍵は、現場全体の協力です。自分のやり方を後輩に役立つ形で提供しようと思えるかどうかは、組織の姿勢に左右されます。経営層が変革の目的を自らの言葉で発信し、現場の推進役を巻き込み、知見を提供した行員の貢献や展開の成果を全店に共有していくことが大切です。現場の協力を引き出し、取組みを現場に根付かせるためのポイントを下図にまとめています。
【チェンジマネジメント実現のための成功の要諦】
【知見の資産化の進め方(例)】
知見の資産化は、何のために資産化し、どのような状態を目指すのかについて、経営層を含めて合意することから始まります。そのうえで、全店・全領域で一度に進めるのではなく、範囲を絞って小さく始め、検証しながら段階的に広げていきます。基本的な手順は次のとおりです。 (1) 対象を絞る (2)候補を見極める (3)言語化する (4) 本人が検証する (5)小さく試して広げる |
4.知見を育て続ける仕組みが、成果を組織に定着させる
第1章の図の第3段階に示す「知見の部分展開」に到達した後も、継続的に知見を更新していく必要があります。優れた営業のやり方も、顧客や外部環境の変化、組織の成長に応じて変わっていくためです。導入時点の知見のままでは、エージェントは次第に現場の実態と合わなくなり、活用が定着しにくくなります。とりわけ高度な営業スキルが求められる領域では、知見を継続的に更新していくことが重要です。
第1章の図の第4段階に示す「知見の更新と業務の再設計」へ移る兆しは、エージェントを使った担当者が、回答の誤りや不足を指摘し、改善を求めるようになることに表れます。担当者が回答をうのみにせず、自分の経験に照らして改善点を指摘するようになることは、AIが現場の業務に取り入れられている1つの表れと捉えることができます。
営業企画部門はこうした指摘を定期的に集めて知見を見直し、必要に応じて業務プロセスそのものをAIの活用を前提に組み直します。その際には、回答内容を誰が確認し、誰が承認して反映するのかを定め、コンプライアンス部門などとも連携して、不適切な回答が現場で利用されることを防ぐための統制と、AIに読み込ませる顧客情報の取扱いルールをあらかじめ組み込んでおくことが前提となります。こうした指摘と見直しを繰り返すことで、成果を個人や一部の営業店の工夫にとどめず、組織へと広げていきます。
この循環を回し続けるには、AIを支える仕組みの整備も必要です。まず、AIが参照するデータの保管先・参照先を統一し、交渉履歴や財務・取引データに加え、規程・事務基準、過去の稟議書、面談記録、言語化した営業の知見を、共通の参照基盤に集約します。そのうえで、データの項目に業務上の意味を与え、「顧客」「案件」「稟議」「商品」「規程」といった情報同士の関係や、確認すべき事項を導く業務ルールを定義します。
これにより、AIが関連する情報を参照し、根拠とともに回答できる仕組みを整えます。文書の版や有効期限、機密度も管理し、古い情報や参照権限のない情報をAIが利用しないようにしておく必要があります。加えて、回答に対する担当者の評価やコメント、提案や案件の結果とその理由を記録し、成功・失敗のパターンとして蓄積して、知見とデータの見直しに生かす経路も組み込みます。エージェントを工程ごとに個別に作り込むより、共通の基盤上で機能を組み立てることで、改善内容を全体に反映しやすくなります。データの整備は、最初からすべてを対象にするのではなく、対象とした営業領域で必要なものから段階的に進めるのが現実的です。
仕組みが回り始めると、エージェントの利用状況や現場からの改善要望もデータとして蓄積されていきます。こうしたデータの蓄積は、営業マネジメントの高度化にもつながります。本部・エリア・営業店が共通の画面で案件の進捗や活動状況を確認できるようになれば、問題が起きてから対応するのではなく、データをもとに早期に対応する運営が可能になります。下図に示す、顧客ごとに次に取るべき行動を示す機能も、知見とデータの蓄積があってこそ働きます。担当者はAIを活用して必要な情報や知見を得ることで、より多くの時間を顧客との対話に充てられるようになります。前編で示した「顧客対応量・提案品質の向上、および業務品質の均質化」は、このような姿を想定したものです。
【知見とデータが育ち続ける営業推進の循環(実現イメージ)】
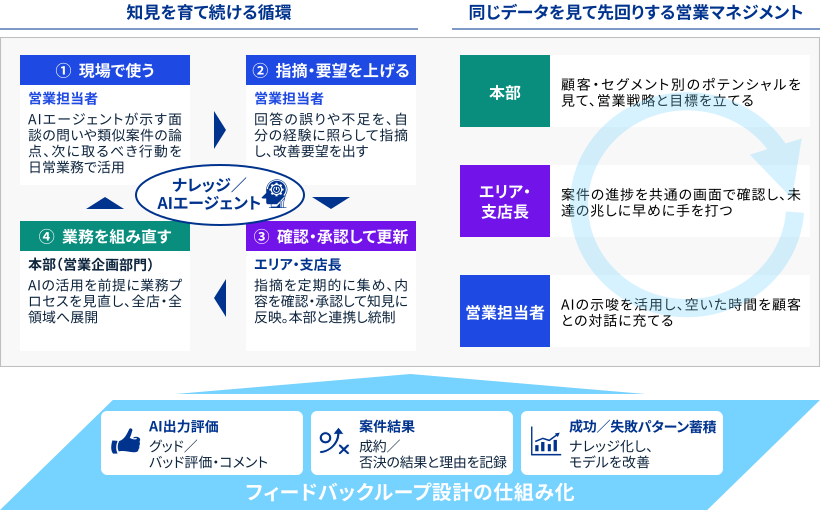
第1章の図の第5段階に示す「成果の組織的な再現」の段階では、ここまで述べた状態が全店・全領域に広がり、知見を提供した行員が異動・退職しても成果が再現され続けます。属人的な営業から組織的な営業に転換した後も、優れた個人の重要性は変わりません。その知見が、組織に残り、次の担い手に引き継がれていくところに、この転換の意味があります。
5.営業知見を次世代へつなぐために、今取り組むべきこと
この取組みを先送りした場合のリスクも見ておく必要があります。まず、AIの導入が進むなかで、使う人と使わない人の差が広がれば、AIへの投資効果は個人の効率化にとどまりかねません。
より深刻なのは、第1章で述べた「知見の流出」です。成果を上げてきた行員が異動・退職すれば、その知見を組織に残す機会が失われる可能性があります。前編でも、有識者が定年を迎えることで、ナレッジのデジタル化の原資そのものが失われるおそれを指摘しました。
知見を持つ人が組織にいる間に、その知見を引き出し、組織に残していくことが重要です。また、目的が共有されないまま導入した仕組みは一過性で終わりやすく、現場の変革への意欲が次の取組みにつながりにくくなります。知見を持つ人が組織を離れる前に、資産化に着手しておくことが望まれます。
とはいえ、すべてを一度に整備する必要はなく、第3章の「知見の資産化の進め方(例)」で示したように、対象を絞って小さく始め、検証しながら段階的に広げていくことが成功への近道であると考えます。
営業企画部門の担当者が最初に着手しやすいのは、自行が5つの段階のどこにいるかを確かめることです。たとえば、次の3点を順に見ていくと、現在地と次の一手を整理できます。
|
現在地がわかったら、資産化の目的と目指す姿を整理し、第3章で示した「知見の資産化の進め方(例)」の「(1)対象を絞る」の考え方に沿って選定した営業領域を候補として示したうえで、専任体制の整備や投資の必要性とあわせて経営層に諮り、合意を得ることが次の一歩となります。
この連載を通じて述べてきたように、特定の人員・営業店や個人の経験に依存した営業モデルのままでは、顧客接点の維持、提案品質の確保、地域企業への継続的な支援を同時に実現することは難しくなります。AIを前提に業務を再設計し、非対面チャネルとも連携させながら、行員の優れたやり方を組織の資産として育て続けていくことが、持続的な営業推進モデルづくりの出発点になると考えます。
KPMGは、営業企画部門が主体となる営業推進体制の高度化について、現状の把握と目指す姿の整理から、優れた営業の知見の言語化、AIエージェントとその参照基盤となるデータの整備、知見を更新し続ける仕組みづくり、現場への定着まで、一貫して支援します。
執筆者
KPMGコンサルティング
アソシエイトパートナー 坂田 敦
マネジャー 柴山 翔


