

地域金融機関は、人口減少・労働力不足、顧客ニーズの多様化、預金獲得競争の激化、コンプライアンス期待の高まりに直面しています。従来の人員・店舗・経験に依存した営業モデルのままでは、顧客接点の維持、提案品質の確保、地域企業への継続的な支援を同時に実現することが困難となります。
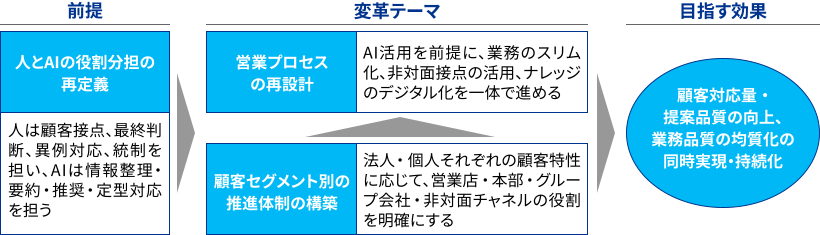
今後の営業プロセスは、従来の「人がすべてを担う」モデルから、「人とAIが役割分担し、顧客接点・判断および統制の責任を人が担い、情報収集・整理・定型対応・ドラフト作成や統制の実行をAIが支える」モデルへ移行します。AIを業務プロセスに組み込むことで、顧客対応量・提案品質の向上、および業務品質の均質化を同時に実現させ、今後のさらなる労働人口減少などの環境下においても、これを持続的なものとします。
【次世代営業推進プロセスの全体像】
 出所:KPMG作成
本稿の目的は、地域金融機関が地域企業・個人を将来にわたり支援し続けるため、人的リソースが構造的に減少するなかにおいても、AIを活用し、顧客対応の量・提案品質の向上、および業務品質の均質化を同時に実現し、これを今後の環境変化のもとにおいても持続的なものとする 「持続的な営業推進モデル」を提示することです。ここでいう「持続的」とは、特定の個人の経験や人員数に依存せず、担い手が入れ替わっても営業品質が維持される状態を指します。
AIを、個別ツールの導入にとどまらず、顧客セグメント、対面・非対面の役割分担、本支店・グループ連携、営業プロセス、データ、ガバナンスを一体で再設計することが重要です。
<持続的な営業推進プロセスに向けたポイント>
|
1.環境認識:地域金融機関を取り巻く変化
地域金融機関には、地域企業の価値向上や地域課題の解決を支える役割が一層期待されています。一方、人口減少・労働力不足、預金獲得競争、顧客ニーズの多様化、コンプライアンス対応コストの増大により、従来と同じ人員配置や店舗中心の営業だけでは、十分な接点と専門性を維持し続けることが困難です。この構造的な制約が、営業プロセスにどのような支障をもたらすかを次章で整理します。
地域金融機関を取り巻く環境変化を営業モデル転換の契機に
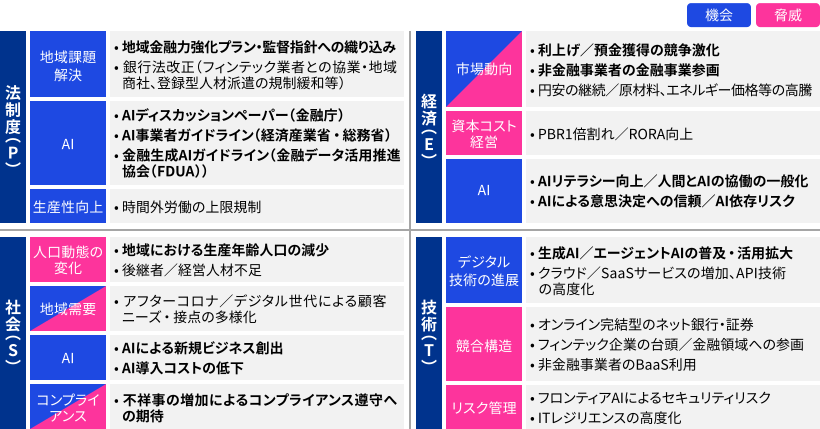
近時、地域金融機関を取り巻く環境は大きく変化しています。特に、生産年齢人口の減少と競争構造の変化は、営業人員の確保、顧客接点の維持、専門的な提案の安定供給を難しくします。
他方、AIの進化は、情報収集・分析・コンテンツ生成・対話支援を通じて、一人ひとりの営業力を高めるとともに、非対面チャネルから継続的にサービスを提供する機会を生み出しています。環境変化を脅威として捉えるだけでなく、営業モデル転換の契機とすることが重要です。
【地域金融機関を取り巻く環境変化】
 出所:KPMG作成
2.持続的な営業プロセスを阻害する要因と前提条件の変化
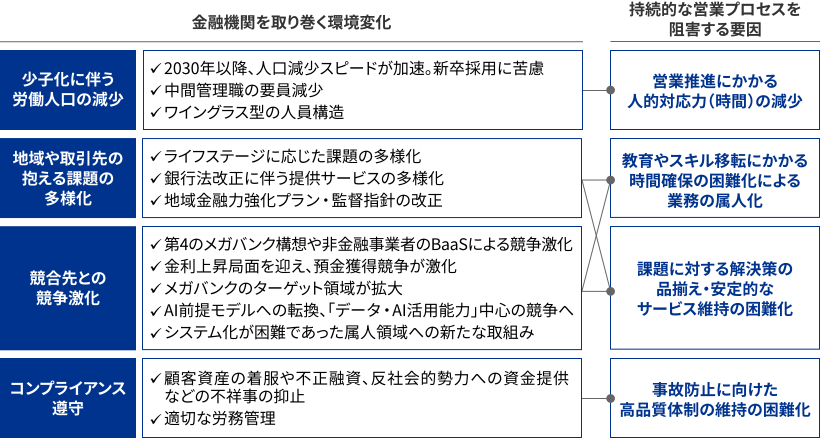
既述の環境変化のうち、金融機関の営業プロセスに関するものとしては大きく「少子化に伴う労働人口の減少」「地域や取引先の抱える課題の多様化」「競合先との競争激化」および「コンプライアンス遵守」に分類されます。
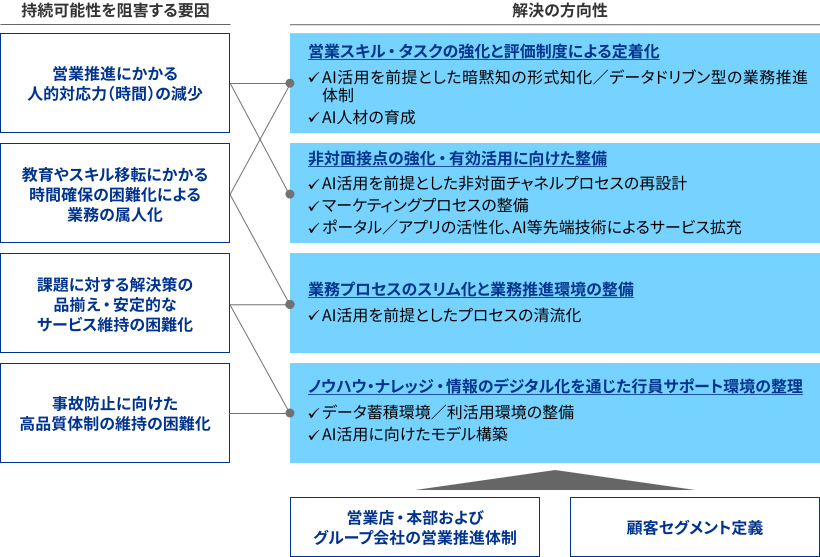
「少子化に伴う労働人口の減少」はワイングラス型の人員構造と中間管理職の要員不足を招き、営業推進に配賦できる人的対応力(時間)が減少します。さらに、教育やスキル移転の時間確保が難しく、業務が属人化します。
また、「地域・取引先の抱える課題の多様化」が進展する一方、「競合先との競争激化」も重なり、課題に対する解決策の品揃えと安定的なサービス維持が困難になります。加えて、不祥事抑止や適切な労務管理といった「コンプライアンス遵守」においては、事故防止に向けた高品質体制の維持が難しくなっていきます。
【金融機関を取り巻く環境変化と持続的な営業プロセスの阻害要因】
 出所:KPMG作成
この状態を放置した場合、労働人口の減少による人的対応力(時間)の減少や属人化が進み、また、現状の有識者が定年を迎えるため、ナレッジのデジタル化の原資そのものを失うなど、解決策の円滑な実行が困難となります。
人とAIが双方の役割を果たして全体最適を実現する、「AI共生型社会」の到来
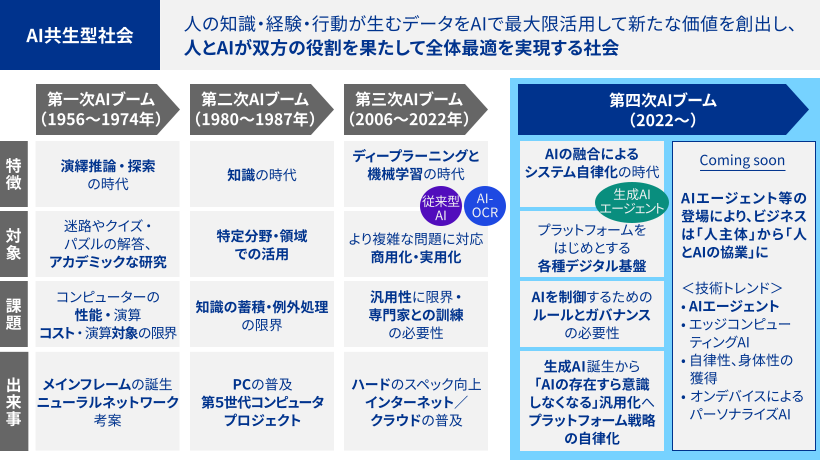
環境変化(第1章)において多く見られるAIについては、過去に3度のブームを経ています。近時はAIエージェント等の登場により、ビジネスが「人主体」から「人とAIの協業」に変化し、AIの活用が市場競争の前提となっています。この観点から、人の知識・経験・行動が生むデータをAIで最大限活用し、人とAIが双方の役割を果たして全体最適を実現する「AI共生型社会」へ移行しつつあります。
【AI共生型社会の到来】
出所:IPA「第1回AI共生型社会実現促進ワークショップ 開会挨拶資料(2025年3月24日)」などを基にKPMG作成
3.AIの活用方法と効用
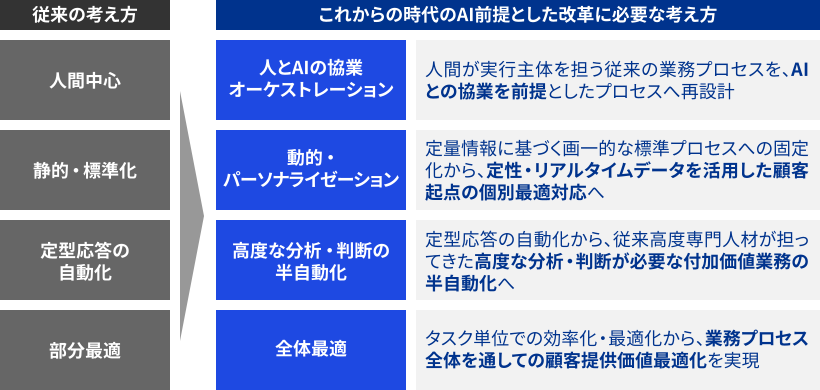
人とAIの協業を前提とした場合、営業プロセスの考え方は従来の人間中心・部分最適の考え方とは異なります。
具体的には、人とAIの協業を前提とした業務プロセスの再設計、定性・リアルタイムデータを活用した顧客起点の個別最適対応、高度専門人材が担ってきた分析・判断業務の半自動化、そしてタスク単位ではなく業務プロセス全体での顧客提供価値の最適化という4つの軸でAIを活用します。この考え方の転換が、次章以降で述べる解決策の前提となります。
【これからの時代のAI前提とした改革に必要な考え方】
 出所:KPMG作成
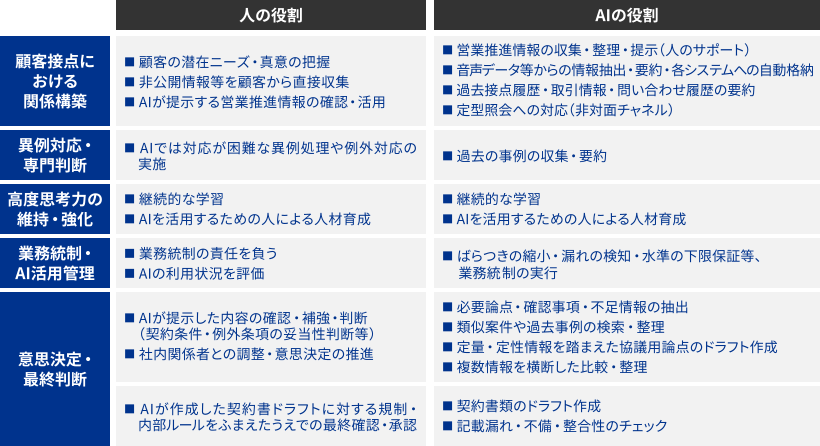
AIを最大限活用するための、人とAIの役割の再定義
人は顧客接点での関係構築や潜在ニーズ・真意の把握、非公開情報の直接収集、AIでは扱えない異例処理・例外対応、意思決定と最終判断、社内調整、そして業務統制の責任やAI活用管理を担います。
一方、AIは、営業推進情報の収集・整理・提示、音声データからの情報抽出・要約と各システムへの自動格納、定型照会への対応、過去事例の検索・整理、論点や契約書類のドラフト作成、記載漏れ・整合性チェック、業務統制の実行を担い、人を支援します。
【人とAIの役割】
 出所:KPMG作成
4.AIを活用した解決策の方向性
従来の人員・店舗・経験に依存した営業モデルは「限られた人的リソースの配分の最適化」であり、総量の課題そのものを解消していません。ついては、総量制約そのものへの対応として、AIを活用した解決策を整理します。
持続的な営業プロセスを阻害する要因への解決の方向性は、「営業スキル・タスクの強化」「非対面接点の強化」「業務プロセスのスリム化」および「ノウハウ・ナレッジ・情報のデジタル化」の4種に分類されます。これら4種は相互に依存しており、いずれか単独では効果が限定されます。たとえば、業務プロセスのスリム化により創出した時間は、営業スキル・タスクの強化と組み合わせて初めて提案品質の向上につながります。
また、再設計にあたっては、営業店・本部およびグループ会社の営業推進体制および顧客セグメント定義が前提となります。
【持続的な営業プロセスの阻害要因と解決の方向性】
 出所:KPMG作成
なお、「業務プロセスのスリム化」は一見、「事故防止に向けた高品質体制の維持」と反しているように見えますが、データ化されたノウハウ・ナレッジに基づくAIが統制の実行を支援し、統制の責任は人が負うことで、業務プロセスのスリム化と同時に高品質体制の維持が可能となります。
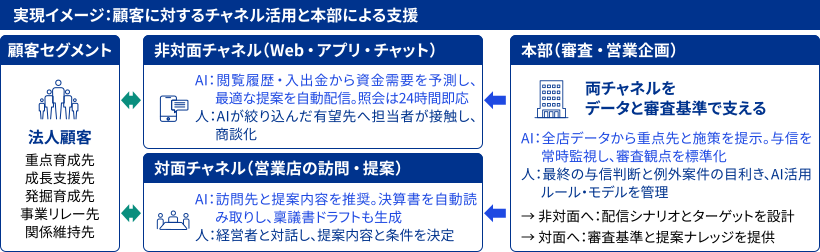
営業推進体制の再構築における、チャネルごとのAIと人の役割設計
非対面チャネルでは、閲覧履歴や入出金データから資金需要を予測して最適な提案を自動配信し、融資・手続の照会には昼夜を問わず即応します。対面チャネルでは、次に訪問すべき先と提案内容をAIが推奨し、決算書を自動で読み取り稟議書のドラフトまで作成します。本部は全店データから重点先と施策を示し、与信を常時監視します。
一方、経営者との対話や最終的な与信判断は人が担う領域です。AIが「探す・読む・作る」を引き受け、人が「対話する・見極める・決める」に集中する。この線引きが、次世代営業推進プロセスの構想の出発点となります。
【AIと人が共存する法人営業推進の実現イメージ】
 出所:KPMG作成
【各AI施策の期待効果】
(1)非対面チャネル |
|
(2)対面チャネル |
|
(3)本部 |
|
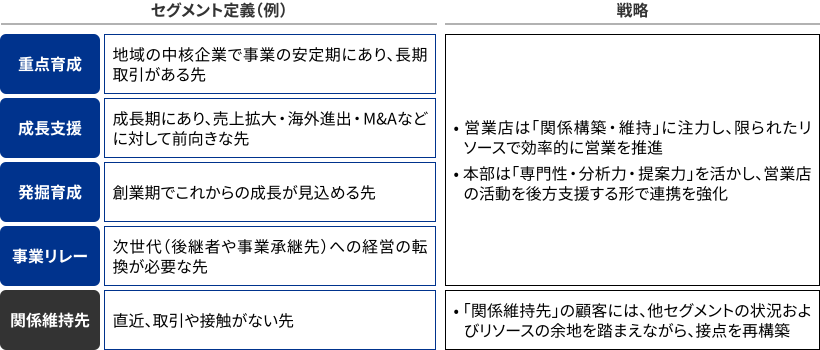
顧客セグメントに応じたチャネル・リソース配分を前提とした持続的な営業推進体制
セグメントは規模や残高に限らず、ライフステージ、事業課題、商流、成長可能性、相談ニーズ、デジタル利用意向等を踏まえて定義します。
AIは、顧客の変化や行動を継続的に捉え、セグメントの見直し、対面・非対面の切り替え、本部支援の要否を提示します。これにより、限られた人員を重点先へ配分しながら、その他の顧客にも非対面で継続的なサービス提供を行います。
【顧客セグメント・ターゲットの再整理】
 出所:KPMG作成
5.次世代営業推進プロセスの要諦
地域金融機関が将来にわたり地域を支え続けるには、人員や店舗を増やすことを前提とせず、AI・データ・非対面チャネルによって営業の対応能力を拡張する必要があります。目指すべきは、対面か非対面かを選ぶモデルではなく、顧客の状況に応じて両者をつなぎ、人・AI・本支店・グループ会社が一体で価値を届ける営業推進モデルです。
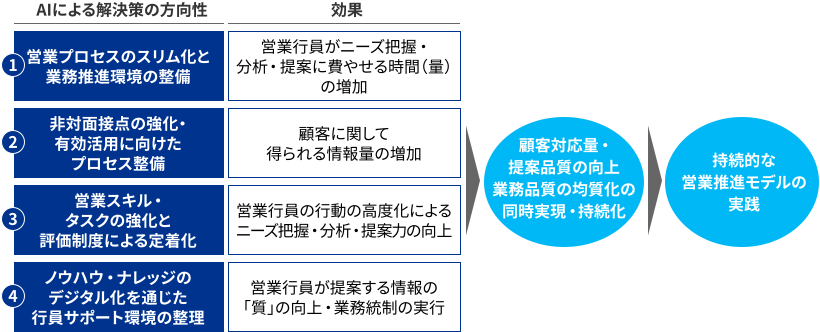
ついては、AIを活用しながら、(1)営業プロセスのスリム化を通じ、営業行員の活動時間を増加するとともに、(2)非対面接点や行員サポート環境の整理により、顧客提案に関する情報の量と質を向上させ、さらには(3)営業スキル・タスクの強化により行員の提案品質を向上し、(4)ノウハウ・ナレッジのデジタル化により判断根拠と確認事項の標準化を図り、提案品質の向上に加え、業務統制(ばらつきの縮小・漏れの検知・水準の下限保証等)の実行により、顧客対応量・提案品質の向上、および業務品質の均質化を同時に実現させ、これを持続的なものとします。
【持続可能な金融機関に向けた施策の相乗効果】
 出所:KPMG作成
銀行業界においては個別の業務プロセスにAIを活用する動きも見られますが、KPMGの支援経験では、業務プロセス全体の最適化まで踏み込んだ取組みには発展しておらず、個別施策の導入にとどまるケースも見受けられます。
ついては、まずは現状のセグメント定義・営業推進体制が、先数や行員数、取引数や取引種類、取引先の課題などの実態と照らして適切かどうかを検証する必要があります。そして、当該検証結果を踏まえ、業務プロセス全体において、営業スキル・タスクの強化や営業プロセスのスリム化の検討に着手します。
KPMGは、地域金融機関の営業・融資・チャネル・データ・リスク領域への理解を基に、持続的な営業推進モデルの構想策定から、顧客セグメントとチャネル戦略、本支店一体の業務設計、AIユースケースとデータ基盤、ガバナンス、ロードマップ、実装・定着化までエンドツーエンドで伴走します。営業力と非対面チャネルを両輪で強化し、人・AI・システムが共存する営業変革を実現します。
本稿に続く後編では、銀行に求められる営業推進体制高度化の方向性をテーマに、属人的な営業から組織的な営業への転換について考察します。
※本稿の図表【AI共生型社会の到来】の参考資料は下記のとおりです。
執筆者
KPMGコンサルティング
アソシエイトパートナー 坂田 敦
シニアマネジャー 角本 勲


