

本連載は、「産学官民金共創で未来を構想するFinancial Biotoping」と題したシリーズです。
KPMGのアプローチである「Financial Biotoping(共創型ビジネスモデル検討方法)」をベースに、未来洞察と新規事業立案を組み合わせて将来ニーズに応える金融サービス・仕組み等を創出するための視点と考え方を提起します。
第2回にあたる今回は、第1回で提示した5つの未来シナリオ群のうち「競争により高度に発展した文明を享受した社会」をテーマに、実際にKPMGが実施したワークショップで創出されたアイデアと、その検討過程について解説します。
1.本稿にて取り上げる未来社会像および将来ニーズ・課題について
2026年夏、KPMGも協賛したグローバルカンファレンス「WebX2026」で活発に議論されたとおり、円建てステーブルコイン第2号となるJPYSCのリリースを契機として、各国政府、金融機関、デジタル関連事業者に加え、さまざまな業界でデジタル決済手段への関心が高まっています。
また、Web3を活用した国家・地域運営や、新たな成長産業の形成に向けた投資についても、注目が集まっています。米Google社が預金トークン化などオンチェーンに精通した専門人材の募集を開始するなど、事業化に向けた動きが加速しており、日本においても同様の動きが今後本格化していく可能性があります。
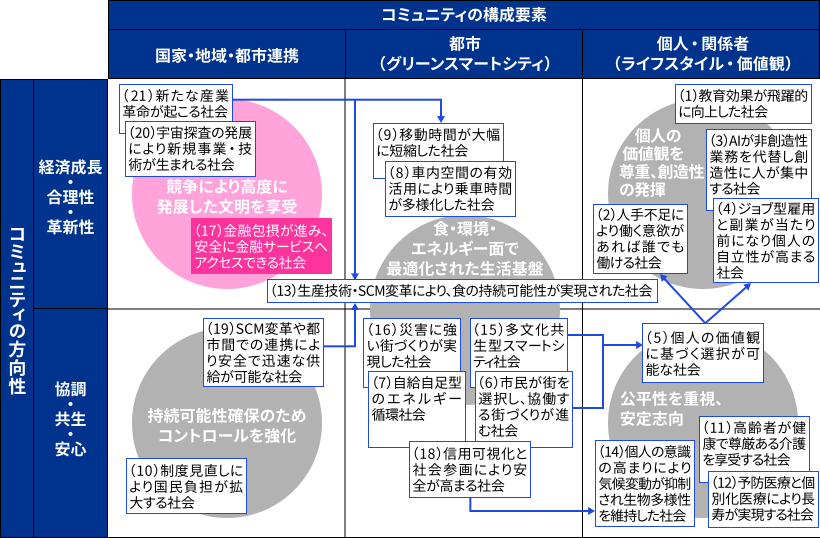
このようなトレンドを受け、本稿では、対象とするコミュニティの構成要素として「国家・地域・都市連携」、その方向性として「経済成長・合理性・革新性」が重視される未来と位置付けられる「競争により高度に発展した文明を享受した社会」を取り上げます。そのなかでも、上記背景と親和性の高い「(17)金融包摂が進み、安全に金融サービスへアクセスできる社会」(下図参照)を深掘りします。
【未来シナリオ群の概要および本稿で取り扱うテーマ】
 出所:KPMG作成
Financial Biotoping(未来洞察と新規事業立案を組み合わせた、KPMG独自の共創型ビジネスモデル検討方法)では、まず、このシナリオをワークショップの参加者全員で議論しました。
実際のディスカッションにおいては、「AIエージェントの自律取引時代を想定して政府が主導している取組み・施策」、影響の強い海外動向として、「SWIFTデジタル資産ビジネス部門トップが示した決済インフラの機能分解案」など参考情報を交えながら理解を深め、想像を膨らませることで次の4つの観点に具体化しました。
- 価値観を軸とした個人間取引の広がり(前提):金銭やモノに対する価値観が人によって大きく異なる時代において、ある人にとって活用されていない資産や権利が、別の人にとって価値を持つケースが増える。多様な価値を直接交換し、双方に便益をもたらす取引を実現する仕組みが求められる。
- 価値観に寄り添う提案(標準装備/必須機能):AIエージェントが普及し、個人の取引情報や経済活動・生活全般に係る情報を基に、最適な商品・サービス(例:どの銀行が自分に合っているか等)が当たり前に提案される時代になる。
- 価値観を反映した選択肢の拡大(付加価値/差別化):個人の属性やライフスタイルの多様化により、従来の画一的な商品・サービスではニーズを満たせなくなる。自身の価値観や日常の行動に寄り添った、パーソナライズされた提案をAIや金融機関に求められることが予想され、ユーザーごとに個別最適化した選択肢を提示する必要性が高まる。
- 行動ベースの信用評価(新規ニーズ・課題感):多様な働き方やライフスタイルの広がりにより、従来の財務情報に基づく与信判断では正当に評価できない人々が増える。
このような未来社会では、台湾の初代デジタル大臣Audrey Tang(オードリー・タン)氏や実業家の堀江貴文氏が、先述のカンファレンス「WebX2026」においても指摘したように、個人の意思決定ロジックを反映し、一定の判断権限を付与されたAIエージェントがステーブルコイン等のデジタル決済・送金手段で購買、資産運用など金融・経済活動の一部を自律的に代行する世界が想定されます。
たとえば現在、信用力などの観点から既存の大手金融機関や地域金融機関で口座を開設することが難しい人も、自身のスマートフォンで保有しているウォレットから当たり前に電子決済し、ステーブルコインやポイントによる預金・貯蓄を実施し、Buy Now Pay Later(以下、BNPL)やトランザクションレンディングなど融資を受けられる可能性が高いと考えられます。
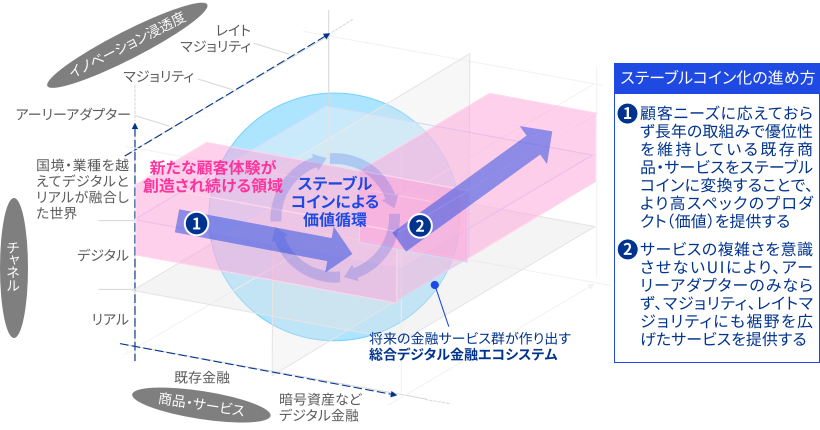
このような考察を経て、検討すべき新規サービス・仕組み等の方向性(解消すべき将来ニーズ・課題)として、「アーリーアダプターの事業者/消費者向けに、既存の商品設計ではペインポイントが潜んでいるプロダクトをステーブルコインへ置換」し、「複雑さ/手続き感のないUIにより顧客層の裾野を広げる」方針が導かれました。
以上の検討を世界観として総括するうえで、商品・サービス、提供チャネル、イノベーションの浸透度合い、の観点を3軸で分解し、金融包摂の起点となる通貨をステーブルコインが担い価値が創造されていくイメージとして抽象化し、下図(立方体部分)のように整理しました。
【AIエージェント時代におけるステーブルコインによる価値循環】
 出所:KPMG作成
2.方向性(1)既存金融からステーブルコインへのリプレイス候補に係る分析
ここでは銀行・証券・保険等の金融業界のなかで、銀行についての検討経緯を紹介します。
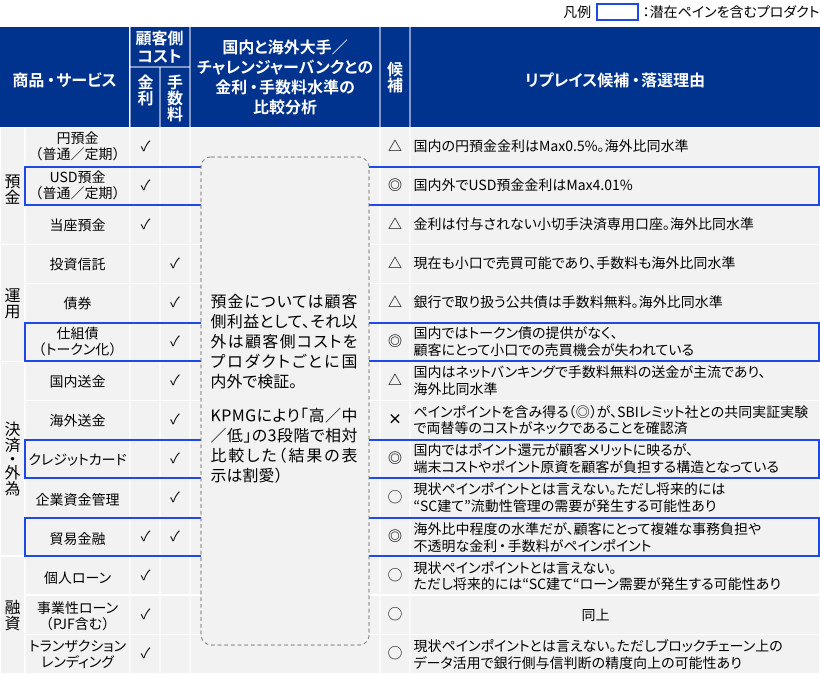
今回の議論では“国内銀行が提供するプロダクトの金利・手数料を海外事例と比較し、実態として顧客便益よりも金融機関側の事情が優先されている設計に、ペインポイントが潜んでいる可能性がある”と考察しました。その結果、「外貨レンディング」「仕組債」「クレジットカード」「貿易金融」がステーブルコインを活用した代替・高度化の候補となり得ることが示唆されました。
【既存金融からステーブルコイン化するプロダクト候補の抽出プロセス】
 出所:KPMG作成
- 仕組債における限定的な販売機会(デリバティブを内包しており、投資家単位で発生する権利移転・名義書換等の事務が複雑なため、小口化が難しく、販売対象が大口投資家に限られる)という顧客ペインポイントは、ブロックチェーン化するだけでも改善するが、ステーブルコインで提供すれば既存プロダクトより優位性が担保され、既存商品からの顧客離反を招く懸念も限定的であると考えられる。
- クレジットカードを海外で利用する場合、決済の都度、利用通貨に応じた為替手数料が上乗せされる。また、加盟店が負担する決済端末費用や手数料には、ポイント還元の原資なども含まれている。ステーブルコインを活用して決済コストを抑制できれば、その一部を現金値引きや店舗独自のサービスとして顧客に還元できる可能性がある。
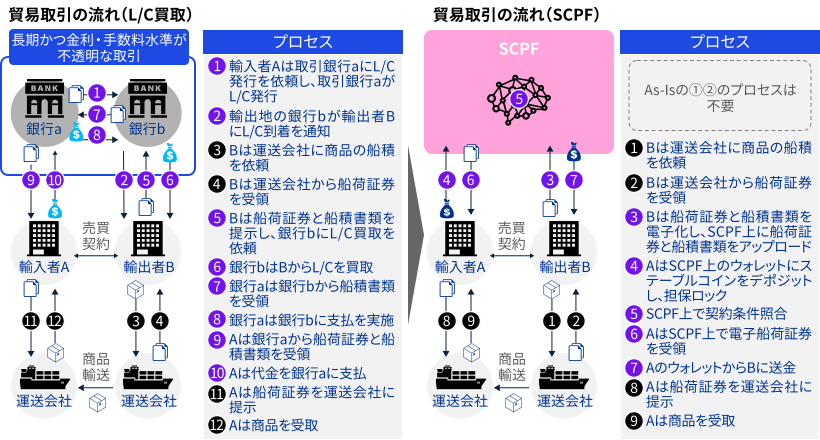
- 貿易取引では、金利・手数料の不透明さ、決済・事務処理に要する時間、為替変動リスク等が顧客のペインポイントとなっている。貿易書類の電子化とステーブルコインを活用した「ステーブルコインプラットフォーム(Stable Coin Platform:以下、SCPF)」によって信用状(Letter of Credit:以下、L/C)の機能を代替できれば、これらの課題を軽減できる可能性がある。
【貿易金融をステーブルコイン化する実現イメージ】
 出所:KPMG作成
3.方向性(2)複雑さ/手続感のない顧客体験を伴う新サービス
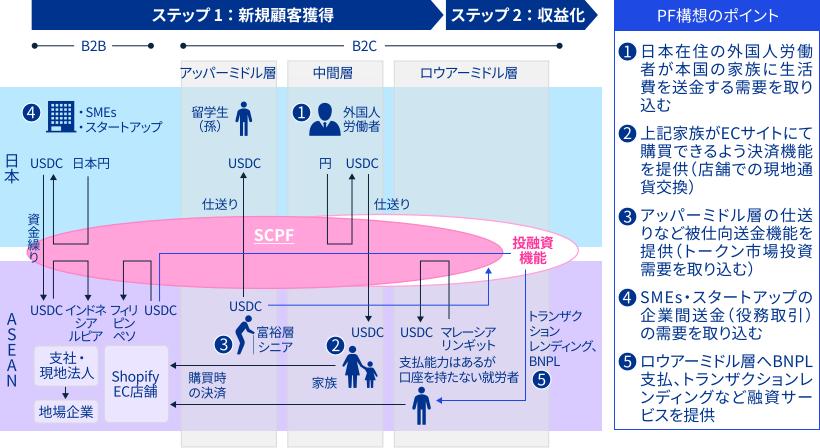
アーリーアダプターではない顧客層についても、潜在する顧客ペインポイントを捉えた新規ビジネスとして、ステーブルコイン起点のプラットフォーム(以下、PF)/デジタルバンク事業の可能性を検討しました。
- 個人向け送金市場では、流動性と安定性の高いUSD Coin(以下、USDC)を軸として、中間所得層による日常的な利用を促進する(ステーブルコインの実需を増やし、収益性よりも経済圏を拡大することを優先する)。
- アッパーミドル層およびロウアーミドル層には、個々のニーズに応じてカスタマイズしたデジタルバンクサービスやトランザクションレンディングなどを提供する(蓄積したデータを活用して収益化を図る)。
- 日系中小企業やスタートアップに対しては、現地での資金調達やCMSに関するニーズへの対応を支援する。
この構想を実現するプレーヤー/担い手としては、必ずしも金融機関に限らず、小売り/通販事業者など強力な顧客接点を持つ事業者も有力になり得ると考えます。
日本やASEAN諸国での導入を想定する場合には、金融機関に限らず、現地で日常的に利用されるサービスや販売チャネルなど充実した顧客接点を持つプレーヤーが起点となり、そこにステーブルコインや金融サービスを組み込むことで新たなエコシステムを構築する可能性について議論しました。
【ステーブルコイン起点のPF/デジタルバンク事業イメージ】
 出所:KPMG作成
また、紫波町のWeb3タウン事例や石川県でのステーブルコインによる地域通貨リリース事例を踏まえ、DAO(Decentralized Autonomous Organization:分散型自律組織)による地域運営モデルも検証しました。
上図のユースケースを踏まえると、たとえば、日本への留学生が母国から学費を支払う際に、ステーブルコインを送金手段として活用することが考えられます。また、研究・教育に対する寄付金の受入れにステーブルコインを活用し、デジタル学生証と連携したアプリを通じて学生生活支援サービスを提供する構想も検討できます。
こうした仕組みにより、大学を起点とした地域の価値創出につなげられるのではないかという仮説が提示され、その担い手の候補として、地域の学生向けサービス事業者が挙げられました。
その他、2026年7月にIMFが公表した、将来の金融インフラに関する考察(「The Evolution of Financial Market Infrastructures Evolution in a Tokenized Economy」)を踏まえ、上記構想を実現するアーキテクチャとして、既存インフラとブロックチェーン基盤の連携や段階的な移行が進む可能性があり、AX(AIトランスフォーメーション)の後は「BX(ブロックチェーントランスフォーメーション)が続くだろう」との将来予測も話題となりました。
これらの新サービス/仕組み等を社会実装するうえでケイパビリティ(組織能力)として具備すべき要素や論点の整理がなされ、ワークショップ参加者各位のネクストアクションを明確化しました。
実際、2026年9月に金融庁が公表した「2026事務年度金融行政方針」では、ブロックチェーン技術を活用したオンチェーン金融の社会実装を主要政策として掲げており、既存の金融インフラとの適切な組合せを通じて、資金・証券決済等の金融インフラの高度化を推進する方針です。
そのため、官民連携のもとで技術面、制度面、監督面の対応方針や課題が今後具体的に整理されていくと予想されます。クロスボーダー送金・決済のオンチェーン化や資産トークン化の進展を見据え、証券決済の効率化や決済期間の短縮についても検討が進められています。
4.まとめ
本稿では、「競争により高度に発展した文明を享受した社会」における未来シナリオの1つである「(17)金融包摂が進み、安全に金融サービスへアクセスできる社会」を取り上げ、Financial Biotopingを用いた新規事業立案ワークショップの検討内容を概観しました。
AIエージェントが経済活動の一部を担い、ステーブルコインが主要な決済手段の1つとなる未来を想定し、既存金融商品の代替・高度化の可能性と、地域の価値創出や海外連携に資するプラットフォーム構想を検討しました。
ワークショップなど検討の現場では、最終的なアイデアだけでなく、多様なステークホルダーの意見や意向を引き出しながら、自らが果たすべき社会的役割と目指す姿を主体的に定義することが重要です。さらに、そこから得られた未来洞察を中長期的なビジョンや戦略の策定、必要な態勢の整備へとつなげることが求められます。
次回は、「個人の価値観を尊重し、創造性が発揮されやすくなった社会」に関する事業構想を紹介します。
執筆者
KPMGコンサルティング
シニアマネジャー(元ハーバード国際問題研究所フェロー) 上田 智洋
シニアマネジャー 吉村 昭宏
下記関連記事も、あわせてぜひご覧ください。


