

Die KPMG Valuation Data Source unterstützt Sie dabei, Ihre Kapitalkosten zielgerichtet und effizient abzuleiten. In wenigen Schritten können Sie sich wahlweise gebündelt den gewichteten Kapitalkostensatz (WACC) Ihres Unternehmens oder separat die Eigenkapitalkosten (Cost of Equity) und Fremdkapitalkosten (Cost of Debt) ausgeben lassen. Unsere monatlich aktualisierte Datenbank beinhaltet über 21.000 Vergleichsunternehmen aus über 150 Ländern, um passgenau jede gewünschte Peer Group als Basis der Berechnung erstellen zu können. Das Tool bietet Nutzer:innen volle Flexibilität. Sie können für jeden Parameter individuell entscheiden, ob sie die von unseren KPMG-Fachexperten ermittelten Kapitalkostenparameter oder eigene Parameter-Werte in die Analyse einfließen lassen.
Individuelle WACC-Berechnung
Alle Vorteile auf einen Blick
Verfügbare Parameter

Einblicke in das Kapitalkostenvergleichstool
- Sektor-Peer-Groups
- Peer-Group-Suchfunktion
- Peer-Group-spezifische Kapitalkosten
- WACC-Berechnung
- Cost-of-Equity-Berechnung
- Peer Group KPI Benchmarking
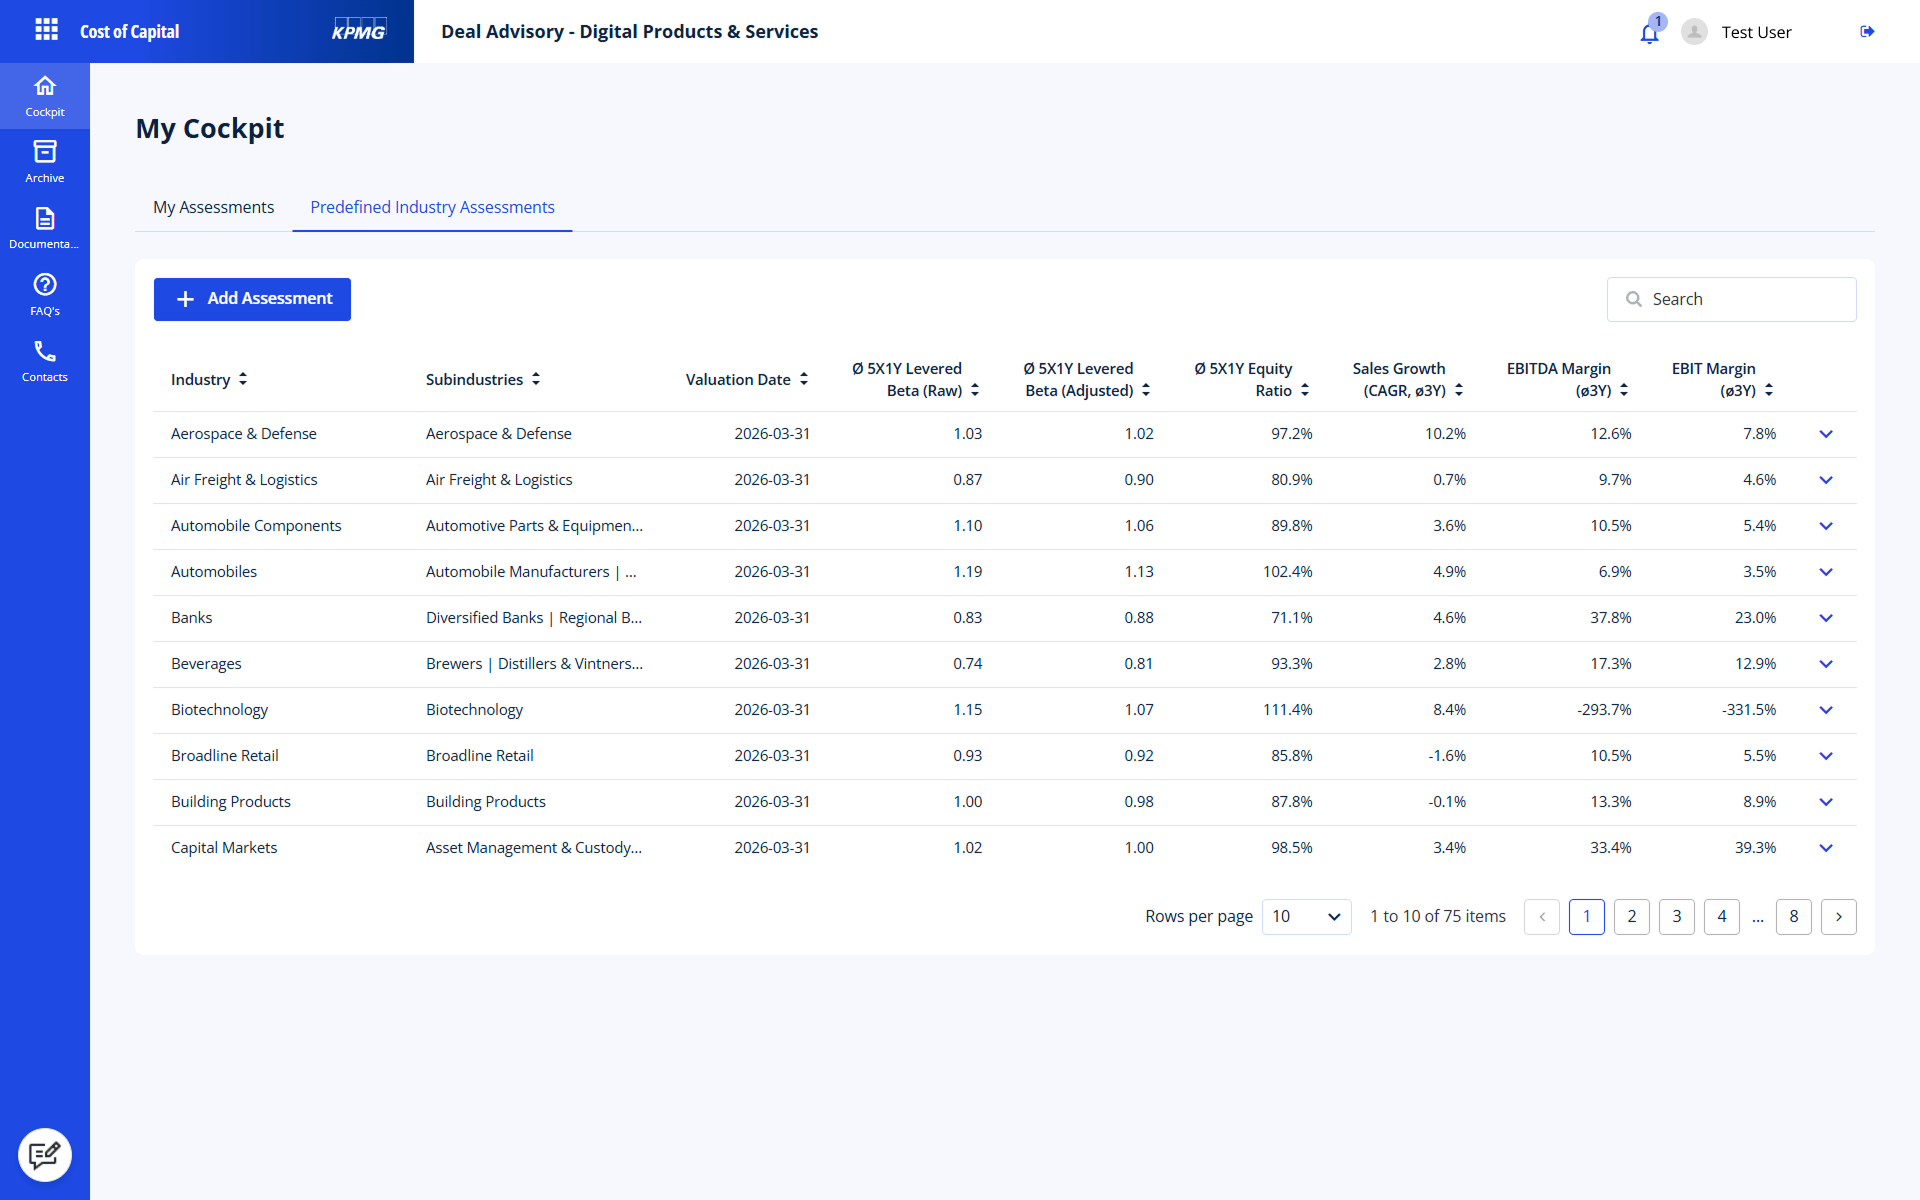 Auswahlmöglichkeit von vordefinierten Sektor-Peer-Groups in KPMG Valuation Data Source
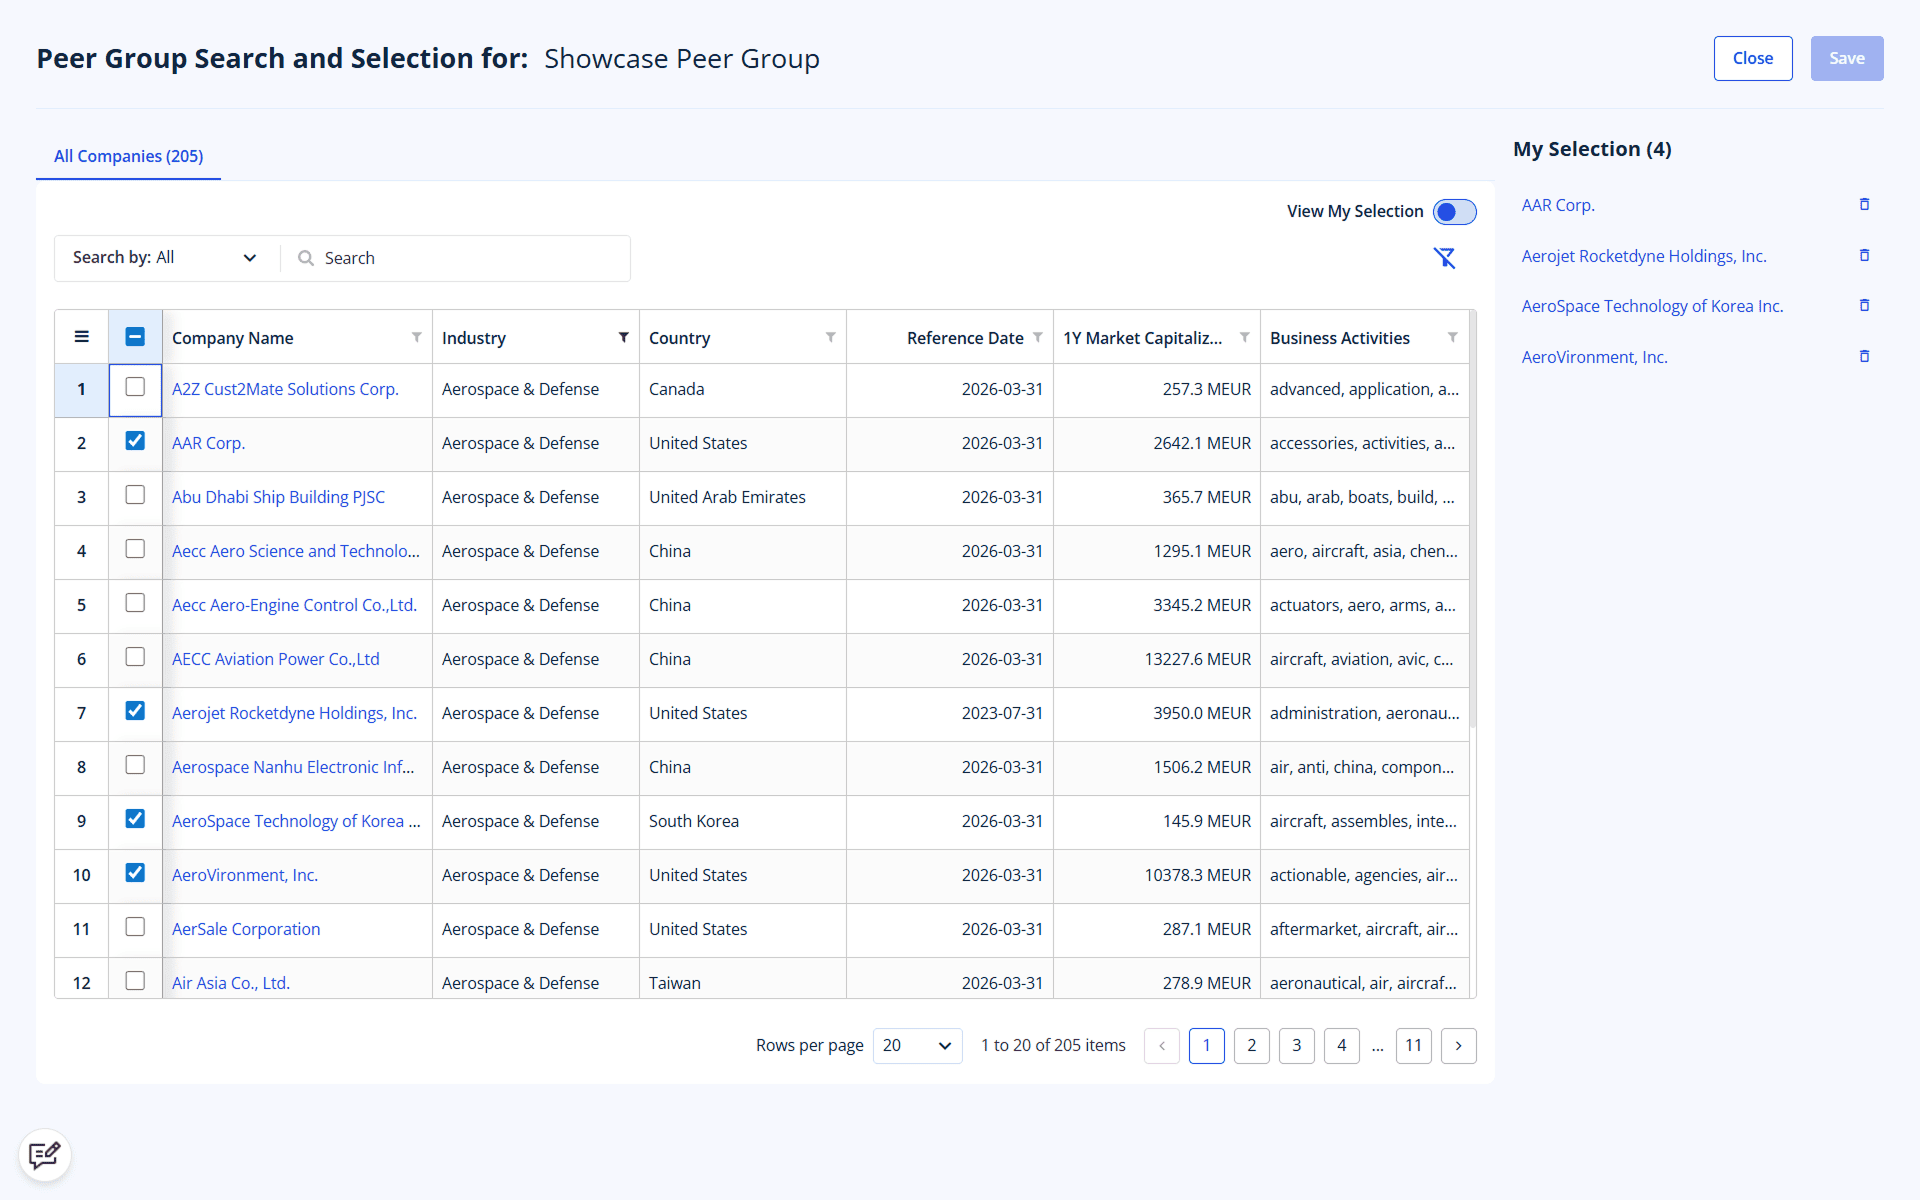 Peer-Group-Suchfunktion der KPMG Valuation Data Source
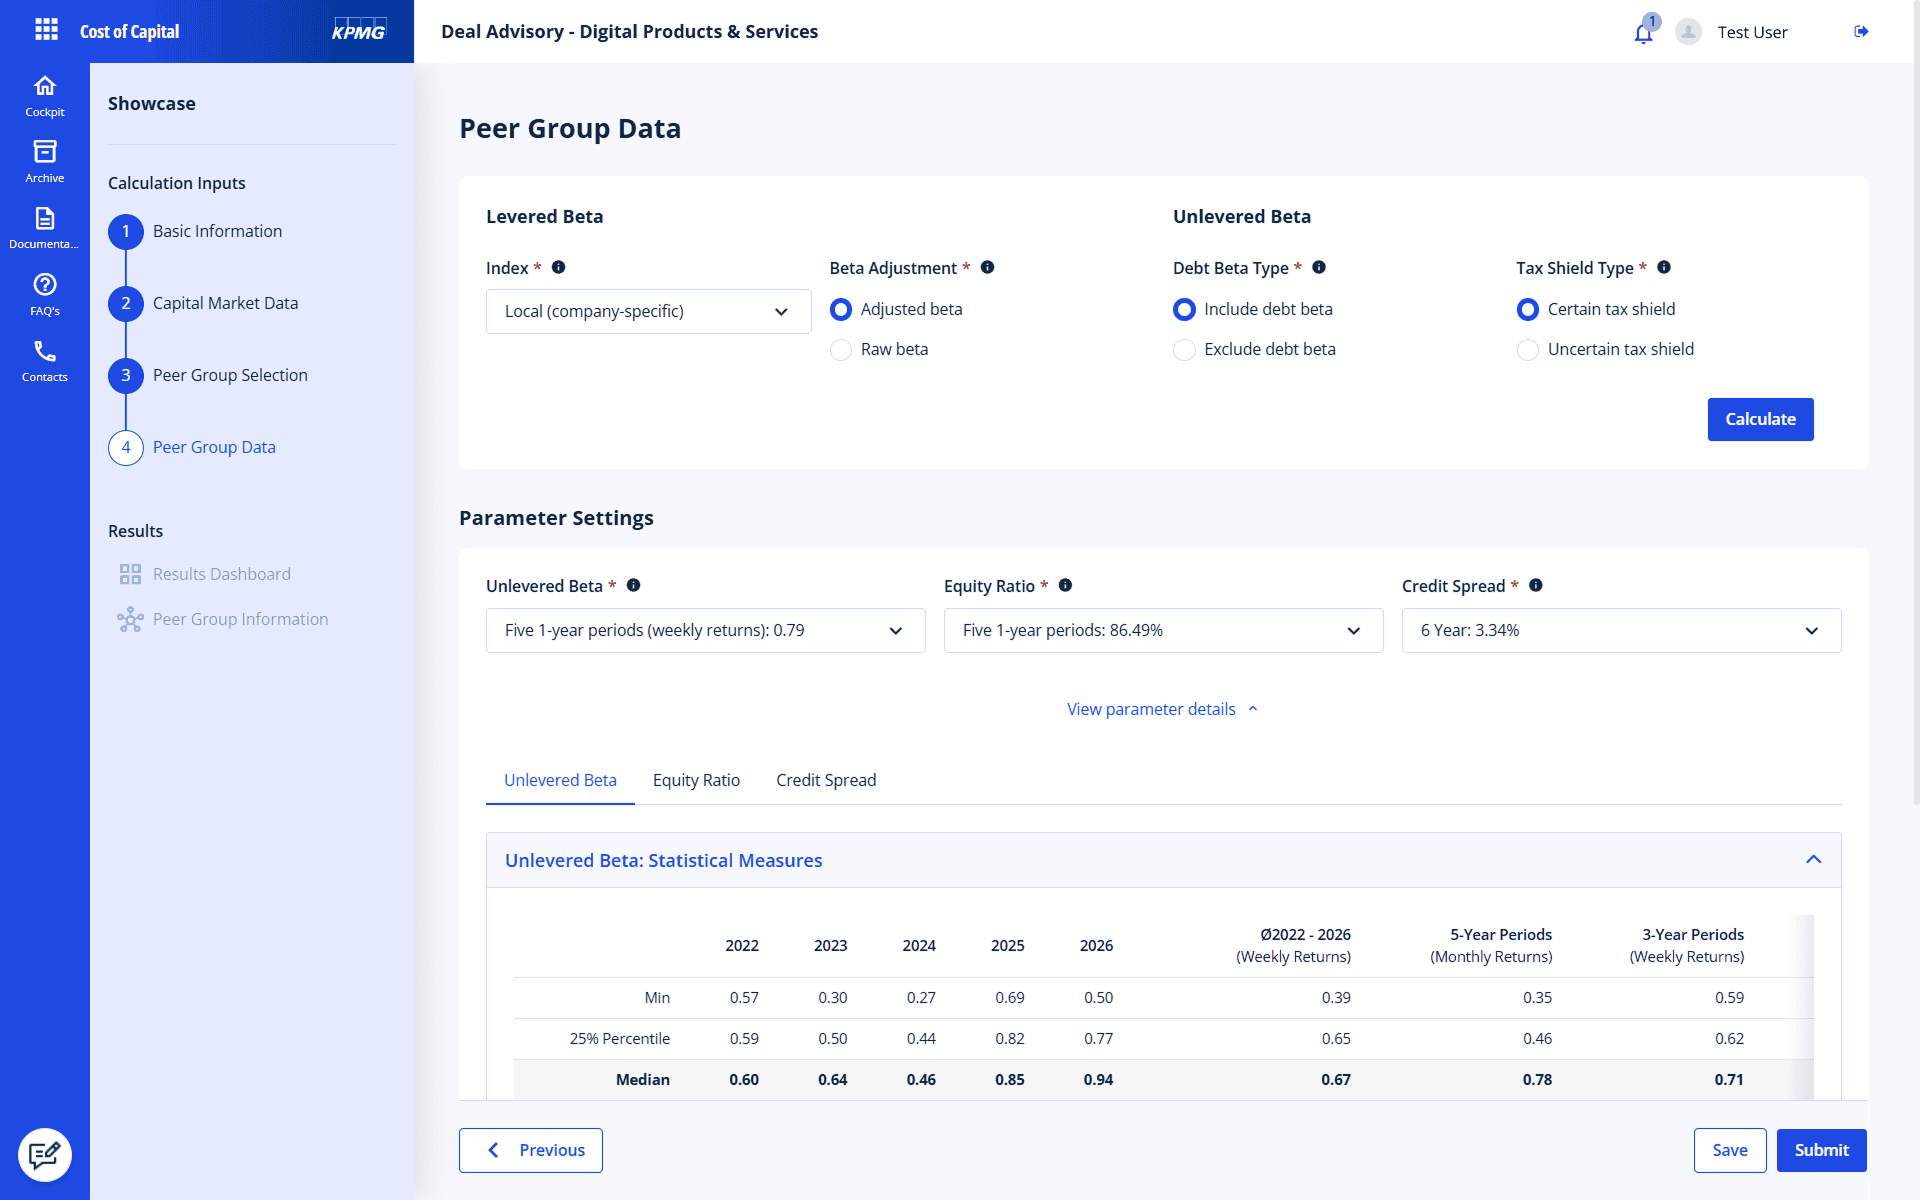 Ableitung von Peer-Group-spezifischen Kapitalkosten
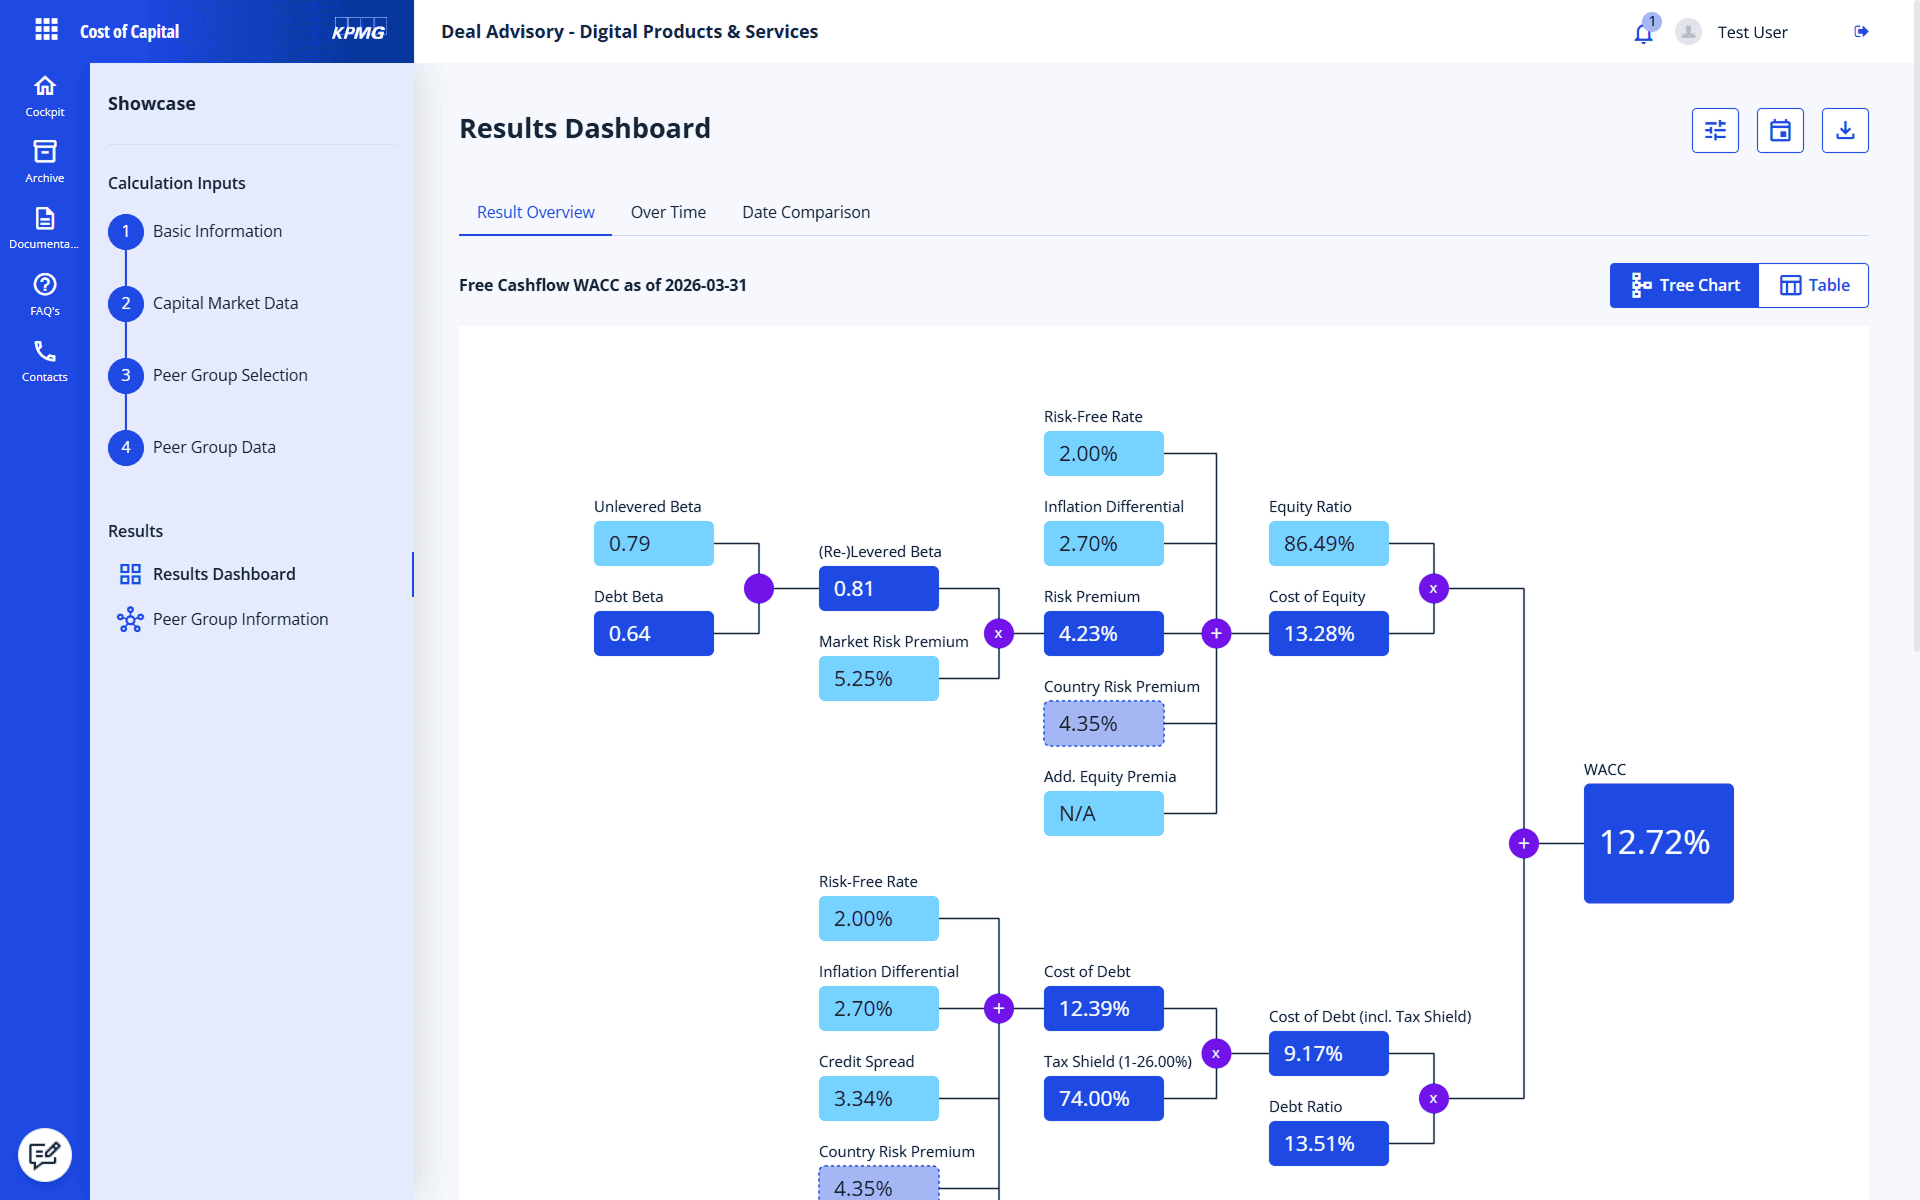 WACC-Berechnung mit der KPMG Valuation Data Source
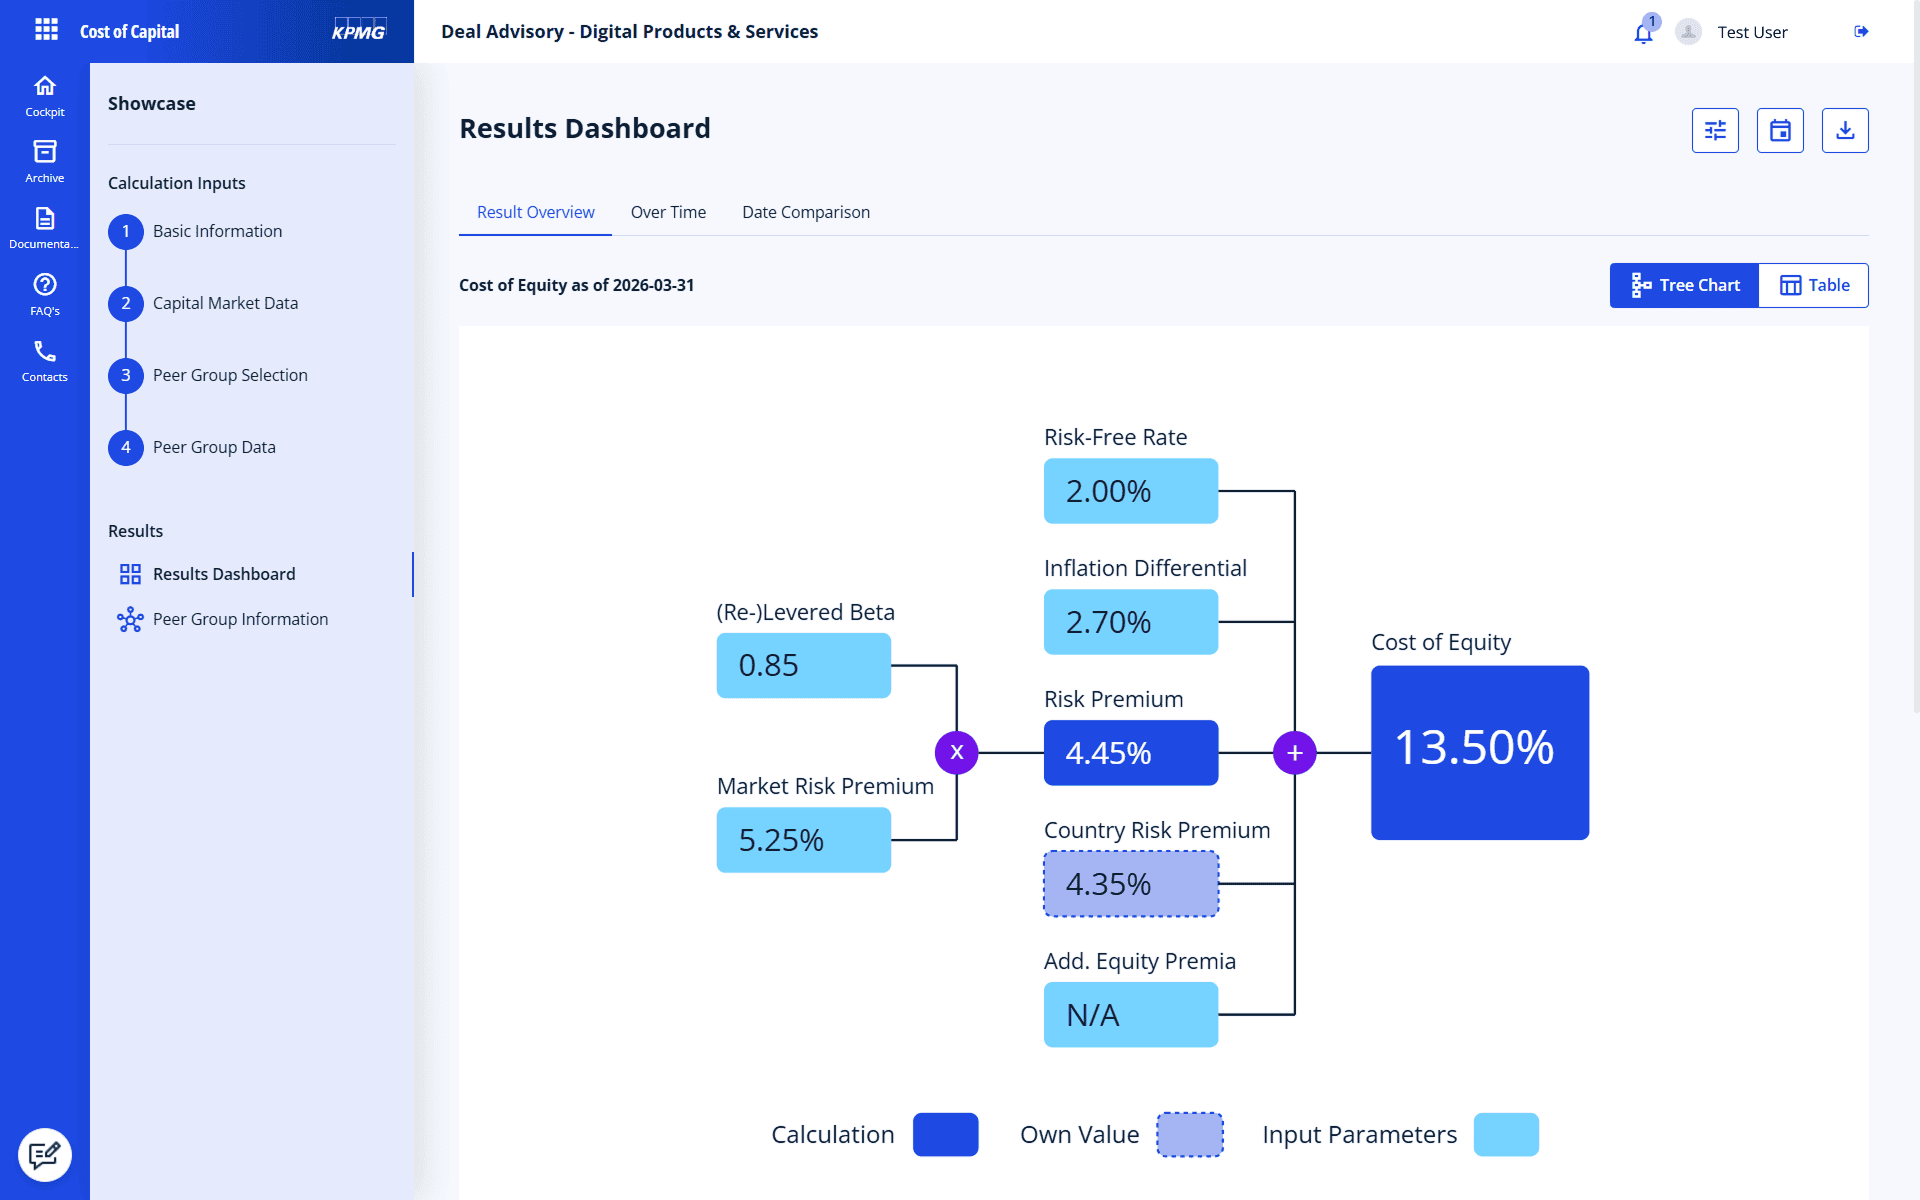 Cost-of-Equity-Berechnung mit der KPMG Valuation Data Source
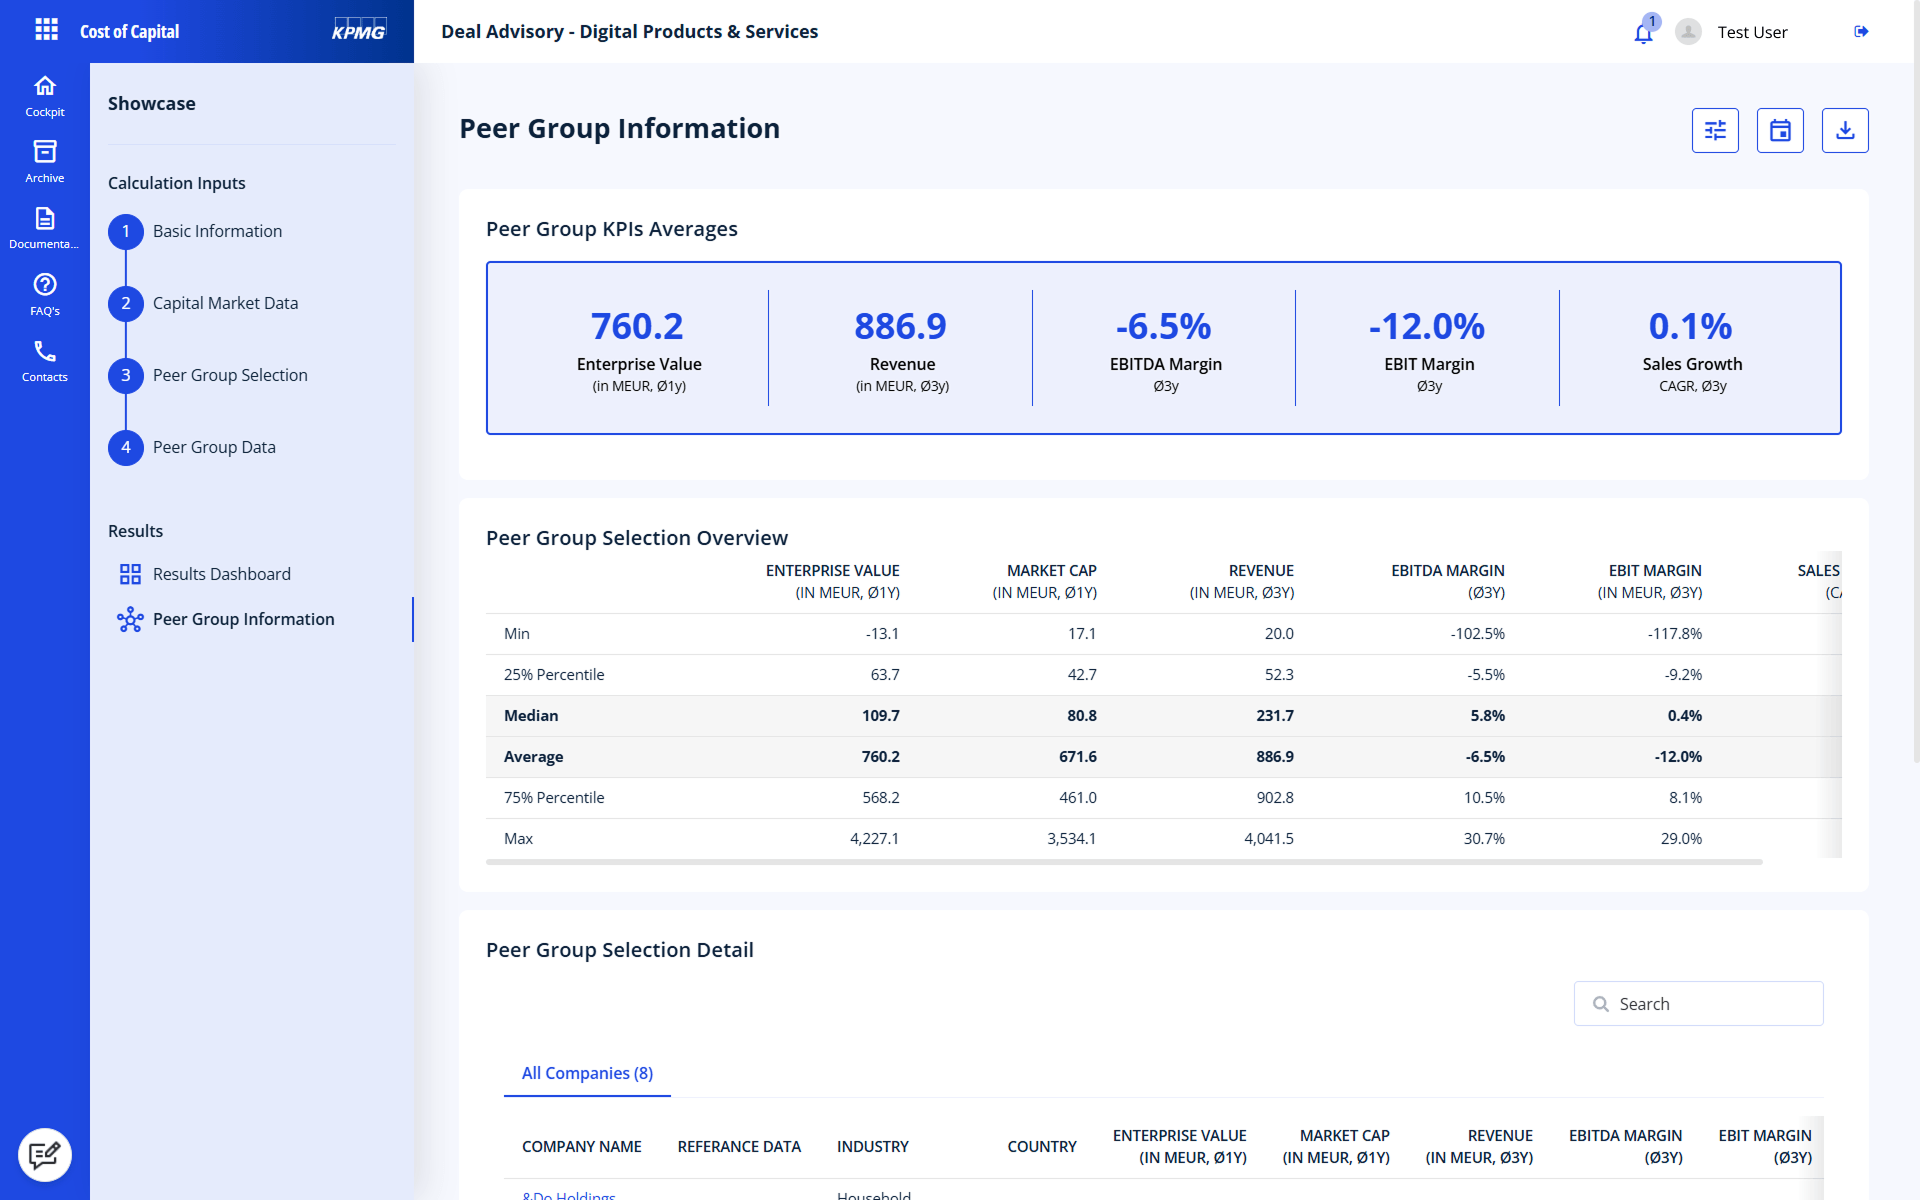 Peer Group KPI Benchmarking in der KPMG Valuation Data Source
Kapitalkostenparameter
Basiszins
Der Basiszins repräsentiert die Rendite einer (quasi-)risikofreien Kapitalanlage und dient als Ausgangspunkt zur Ermittlung von Eigen- und Fremdkapitalkosten. Die KPMG Valuation Data Source bietet monatlich aktualisierte Basiszinssätze für über 150 Länder. Die Werte basieren auf Zentralbankdaten sowie Inflationsschätzungen von EIU und IWF und umfassen kurz-, mittel- und langfristige Laufzeiten von bis zu 28 Jahren.
Länderrisikoprämie
Die Länderrisikoprämie berücksichtigt politische, wirtschaftliche und finanzielle Risiken eines Landes und ist ein wichtiger Bestandteil der Kapitalkosten. Die KPMG Valuation Data Source stellt Länderrisikoprämien für über 150 Länder bereit. Die Berechnung erfolgt anhand von Renditeunterschieden zwischen Staatsanleihen und risikofreien Benchmark-Anleihen. Für Länder ohne geeignete Anleihen werden statistische Vergleichswerte verwendet.
Betafaktor
Der Betafaktor misst das unternehmensspezifische Risiko im Verhältnis zum Marktrisiko und ist ein zentraler Faktor bei der Bestimmung der Eigenkapitalkosten. Unternehmensspezifische Betafaktoren können anhand individuell zusammengestellter Peer Groups und für verschiedene Beobachtungszeiträume abgeleitet werden. Darüber hinaus bietet die KPMG Valuation Data Source Branchenbetas für über 70 Branchen und (Sub-)Sektoren an.
Marktrisikoprämie
Die Marktrisikoprämie beschreibt die zusätzliche Rendite eines risikobehafteten Marktportfolios gegenüber einer risikofreien Anlage und ist ein wesentlicher Bestandteil der Eigenkapitalkosten. Die KPMG Valuation Data Source bietet Marktrisikoprämien für zahlreiche Länder sowie historische Zeitreihen für Deutschland, die USA, UK und die Schweiz. Die Werte basieren auf eigenen Analysen historischer und zukunftsorientierter Kapitalmarktdaten.
Credit Spread
Der Credit Spread ist ein Risikoaufschlag auf den Basiszins und ein variabler Bestandteil der Fremdkapitalkosten. Die KPMG Valuation Data Source ermittelt individuelle Credit Spreads auf Basis von über 21.000 Vergleichsunternehmen. Verfügbar sind Euro- und USD-basierte Credit Spreads für verschiedene Ratings und Laufzeiten, die stichtagsbezogen auf das jeweilige Unternehmensrating abgestimmt werden.
Size Premium
Das Size Premium reflektiert die empirisch messbare Differenz zwischen der tatsächlich beobachteten Rendite kleiner Unternehmen und dem vom CAPM erwarteten Renditeniveau. Die KPMG Valuation Data Source bietet regelmäßig aktualisierte Size Premiums für über 150 Länder basierend auf nahezu hundertjährigen Zeitreihen sowie die Berechnung individueller Size Premiums auf Basis der erwarteten Marktkapitalisierung und einer regressionsbasierten Interpolation.
Basiszins
Der Basiszins repräsentiert die Rendite einer (quasi-)risikofreien Kapitalanlage und dient als Ausgangspunkt zur Ermittlung von Eigen- und Fremdkapitalkosten. Die KPMG Valuation Data Source bietet monatlich aktualisierte Basiszinssätze für über 150 Länder. Die Werte basieren auf Zentralbankdaten sowie Inflationsschätzungen von EIU und IWF und umfassen kurz-, mittel- und langfristige Laufzeiten von bis zu 28 Jahren.
Länderrisikoprämie
Die Länderrisikoprämie berücksichtigt politische, wirtschaftliche und finanzielle Risiken eines Landes und ist ein wichtiger Bestandteil der Kapitalkosten. Die KPMG Valuation Data Source stellt Länderrisikoprämien für über 150 Länder bereit. Die Berechnung erfolgt anhand von Renditeunterschieden zwischen Staatsanleihen und risikofreien Benchmark-Anleihen. Für Länder ohne geeignete Anleihen werden statistische Vergleichswerte verwendet.
Betafaktor
Der Betafaktor misst das unternehmensspezifische Risiko im Verhältnis zum Marktrisiko und ist ein zentraler Faktor bei der Bestimmung der Eigenkapitalkosten. Unternehmensspezifische Betafaktoren können anhand individuell zusammengestellter Peer Groups und für verschiedene Beobachtungszeiträume abgeleitet werden. Darüber hinaus bietet die KPMG Valuation Data Source Branchenbetas für über 70 Branchen und (Sub-)Sektoren an.
Marktrisikoprämie
Die Marktrisikoprämie beschreibt die zusätzliche Rendite eines risikobehafteten Marktportfolios gegenüber einer risikofreien Anlage und ist ein wesentlicher Bestandteil der Eigenkapitalkosten. Die KPMG Valuation Data Source bietet Marktrisikoprämien für zahlreiche Länder sowie historische Zeitreihen für Deutschland, die USA, UK und die Schweiz. Die Werte basieren auf eigenen Analysen historischer und zukunftsorientierter Kapitalmarktdaten.
Credit Spread
Der Credit Spread ist ein Risikoaufschlag auf den Basiszins und ein variabler Bestandteil der Fremdkapitalkosten. Die KPMG Valuation Data Source ermittelt individuelle Credit Spreads auf Basis von über 21.000 Vergleichsunternehmen. Verfügbar sind Euro- und USD-basierte Credit Spreads für verschiedene Ratings und Laufzeiten, die stichtagsbezogen auf das jeweilige Unternehmensrating abgestimmt werden.
Size Premium
Das Size Premium reflektiert die empirisch messbare Differenz zwischen der tatsächlich beobachteten Rendite kleiner Unternehmen und dem vom CAPM erwarteten Renditeniveau. Die KPMG Valuation Data Source bietet regelmäßig aktualisierte Size Premiums für über 150 Länder basierend auf nahezu hundertjährigen Zeitreihen sowie die Berechnung individueller Size Premiums auf Basis der erwarteten Marktkapitalisierung und einer regressionsbasierten Interpolation.
Fragen zur WACC-Ermittlung
Bei der Berechnung des Weighted Average Cost of Capital (WACC) werden die Kosten für Eigenkapital und die Kosten für Fremdkapital im Verhältnis zur Kapitalstruktur des Unternehmens gewichtet. Die Eigenkapitalkosten werden mithilfe des Capital Asset Pricing Models (CAPM) ermittelt. Hierbei wird neben dem Basiszins (risikofreier Zinssatz), der Betafaktor des Unternehmens und die erwartete Marktrendite berücksichtigt. Die Fremdkapitalkosten werden als steuerabzugsfähig angenommen und senken somit die Steuerbelastung. Die zugrunde gelegten Fremdkapitalkosten werden daher um die Ertragssteuerbelastung gekürzt (Tax Shield).
Mit der KPMG Valuation Data Source können Sie sowohl den Free Cash Flow-WACC als auch den Total Cash Flow-WACC der gewichteten durchschnittlichen Kapitalkosten (WACC) berechnen. Der Free Cash Flow-WACC setzt sich aus den gewichteten Renditeerwartungen aller Investoren (Eigen- und Fremdkapitalgeber) und dem steuerlichen Effekt der Fremdfinanzierung („Tax Shield“) zusammen, da der Free Cashflow selbst die Steuerwirkung der Fremdfinanzierung nicht berücksichtigt. Im Total Cashflow hingegen sind steuerliche Effekte der Fremdfinanzierung bereits berücksichtigt, wodurch der Total Cash Flow-WACC ausschließlich die gewichteten Renditeerwartungen aller Investoren und kein Tax Shield mehr berücksichtigt. Beide WACC Arten können Sie mit der KPMG Valuation Data Source berechnen.
Welche Art von Betafaktor für die Ableitung Ihrer individuellen Kapitalkosten geeignet ist, hängt von den jeweiligen unternehmensspezifischen Merkmalen ab. Die Verwendung von Branchenbetas ermöglicht es, das spezifische Unternehmensrisiko vereinfachend mittels Branchenrisiko zu bewerten. Ein höheres Beta als 1 deutet darauf hin, dass die Branche höheren Volatilitäten unterliegt als der Markt, während es bei einem niedrigeren Beta als 1 umgekehrt ist. Bei der Berechnung der Eigenkapitalkosten im CAPM kann vereinfachend das Branchenbeta als Ausgangspunkt genommen und dann durch Unternehmensspezifika, wie Verschuldungsgrad und Steuersätze, angepasst werden.
Die KPMG Valuation Data Source stellt verschiedene Auswahlmöglichkeiten zur Ermittlung der Unlevered Beta-Faktoren zur Verfügung:
- Raw vs. Adjusted Beta: Das "Raw Beta" wird direkt aus historischen Aktienkursdaten abgeleitet. Um langfristige Unternehmenstrends zu berücksichtigen, kann das Raw Beta auf ein "Adjusted Beta" angepasst werden.
- Sichere vs. unsichere Tax Shields: Tax Shields beziehen sich auf die steuerlichen Vorteile der Fremdkapitalfinanzierung. Der Risikograd eines Tax Shields hängt von der Kenntnis der zukünftigen Verschuldung ab. Vereinfachend werden oft sichere Tax Shields angenommen. In der Regel wird jedoch der zukünftige Fremdkapitalbestand unsicher sein. In diesem Fall sind die Tax Shields unsicher.
- Berücksichtigung bzw. Nicht-Berücksichtigung eines Debt Beta: Ein "Debt Beta" kann verwendet werden, um die Übernahme von operativem Unternehmensrisiko durch die Fremdkapitalgeber zu berücksichtigen.
- Unterschiedliche Regressionszeiträume: Der zur Schätzung des Betas gewählte Regressionszeitraum kann die Stabilität und Genauigkeit des Ergebnisses beeinflussen. Ein kürzerer Zeitraum erhöhter Volatilität des Beta-Faktors, bindet aber oft auch aktuellere Informationen ein. Durch längere Regressionszeiträume werden oft weniger aktuelle Informationen berücksichtigt, die Stabilität der Schätzung jedoch erhöht.
Die Wahl des Beta-Faktors zur Kapitalkostenberechnung sollte auf einer umfassenden Analyse der individuellen Umstände des Unternehmens basieren. Die KPMG Valuation Data Source ermöglicht einen breite Einstellungsmöglichkeiten und stellt eine umfangreiche Wissensbasis über die verschiedenen Betatypen zur Verfügung.
Der Weighted Average Cost of Capital bzw. der gewichtete Kapitalkostensatz spielt für die Ermittlung des Unternehmenswertes insbesondere für Jahresabschlusszwecke eine bedeutende Rolle. Um diesen zu berechnen, benötigt es eine oft aufwändige Recherche und Datenaufbereitung der entsprechenden Parameter.
Doch die Ableitung der Kapitalkosten Ihres Unternehmens muss kein umständlicher Prozess sein. Die KPMG Valuation Data Source unterstützt Sie bei der Berechnung Ihrer gewichteten Kapitalkosten. Sie fasst alle wichtigen Kapitalkostenparameter – inklusive Betas und Credit Spreads – auf einen Blick zusammen. In wenigen Schritten begleitet die Anwendung Nutzerinnen und Nutzer wahlweise durch die Ermittlung Ihres Weighted Average Cost of Capital (WACC), der Cost of Equity oder der Cost of Debt, die auch für die Ermittlung der Incremental Borring Rate (IBR) relevant sind.
Die Nutzerinnen und Nutzer geben für die WACC-Berechnung lediglich den präferierten Stichtag, das gewünschte Land, die Währung sowie die individuell zusammengestellte Peer Group an. Die geeigneten Vergleichsunternehmen identifizieren die Nutzerinnen und Nutzer dabei mithilfe passgenauer Suchfilterfunktionen. Die Lösung bietet Filtermöglichkeiten nach Industrie, Region oder Profitabilität (z. B. Margen oder Wachstum). Um volle Flexibilität zu gewährleisten, besteht jederzeit die Möglichkeit, anstelle der von KPMG berechneten Daten eigene Werte in die Kapitalkostenableitung einfließen zu lassen. Die monatlich aktualisiere Datenbank umfasst Kapitalkostenparameter aus mehr als 150 Ländern und 21.000 Unternehmen weltweit. Die Stichtage reichen dabei vom Jahr 2011 bis heute.
Für eine erste Indikation des WACC vor dem Erstellen der individuellen Peer Group kann zudem auf monatlich aktualisierte Branchenbetas und Credit Spreads aus über 70 Sektoren zurückgegriffen werden. Auch diese aktuellen Branchendaten können mit wenigen Klicks an die gewünschten Einstellungen angepasst werden und um weitere gewünschte Vergleichsunternehmen ergänzt oder um Ausreißer bereinigt werden. Die Eingaben werden automatisch gespeichert. Somit können auch WACC-Ermittlungen für unterschiedliche Peer Groups mit wenigen Klicks parallel auf den aktuellen Stichtag aktualisiert werden.
Alle einmal erstellten Berechnungen und Peer Groups sind wiederaufrufbar und können mit anderen Nutzern geteilt und auch im Team weiterbearbeitet werden. Im letzten Schritt können die Ergebnisse als Excel- oder pdf-Datei heruntergeladen werden und für weitere Zwecke, wie der Unternehmensbewertung und Discounted-Cash-Flow Verfahren (DCF-Verfahren) weiterverwendet werden. Zum Anlass der Jahresabschlussprüfung können die exportieren Ergebnisse bei Bedarf auch gemeinsam mit der Dokumentation an die Wirtschaftsprüferinnen und Wirtschaftsprüfer weitergereicht werden. Ihre individuelle Kapitalkostenableitung ist mit dem interaktiven Dashboard somit überall und jederzeit für Sie aufrufbar.
Kontaktieren Sie uns
Fragen Sie einen persönlichen Vorstellungstermin an:
Das könnte Sie auch interessieren


Ihre Ansprechpersonen


Dr. Andreas Tschöpel
Partner, Deals & Performance, Valuation
KPMG AG Wirtschaftsprüfungsgesellschaft
- Item 1
- Item 2