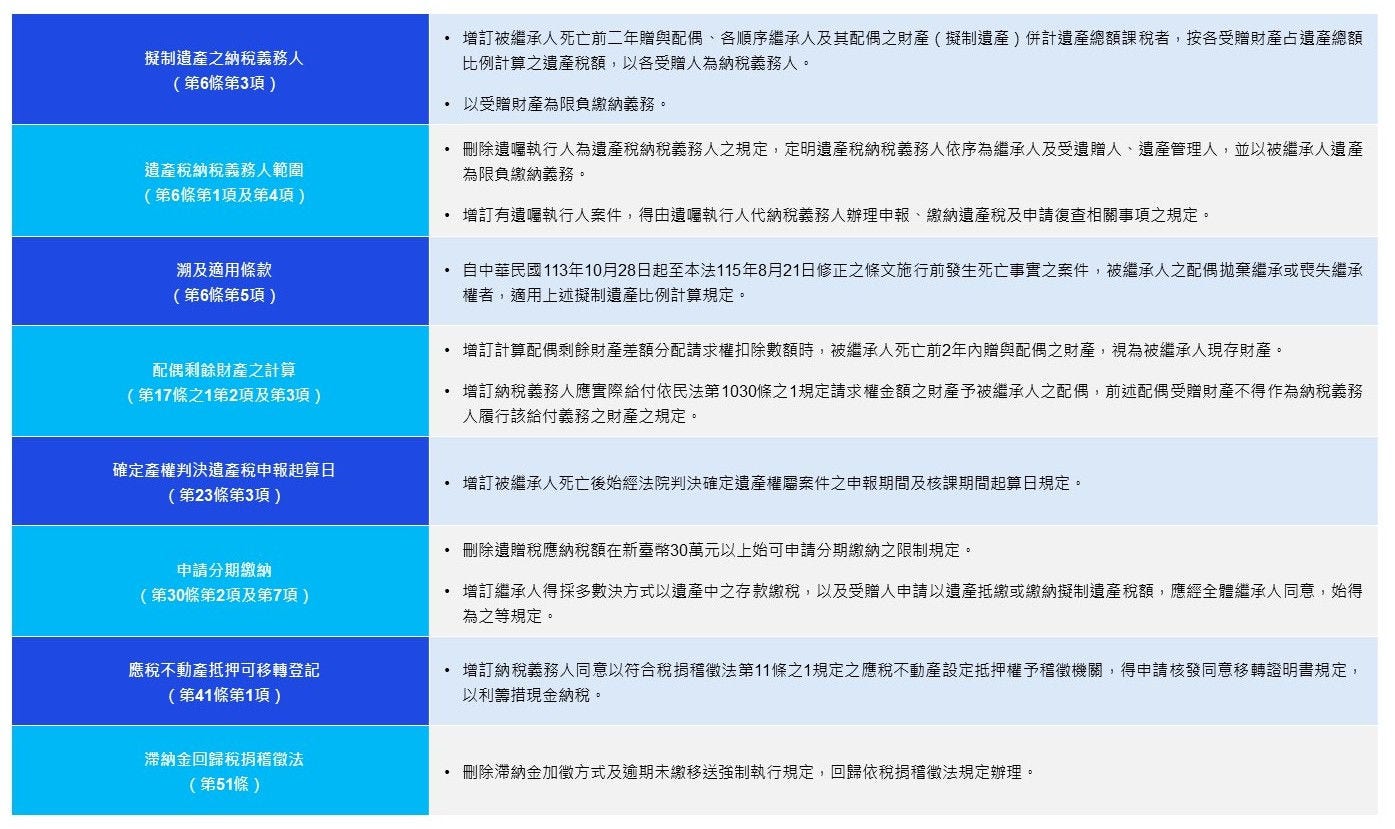
財政部為落實憲法法庭民國(下同)113年憲判字第11號判決意旨,避免繼承人須以其繼承遺產繳納被繼承人死亡前2年內贈與配偶財產(下稱擬制遺產)之遺產稅。財政部除前以114年7月28日台財稅字第11404557320號訂定《被繼承人死亡前二年內贈與配偶之財產併計遺產總額課徵遺產稅稽徵作業處理原則》,作為修法前之過渡性規則外,所擬具《遺產及贈與稅法》部分條文修正草案,業經立法院於115年8月21日三讀通過,總統115年9月11日修正公布,茲臚列修正重點如下方表格,此次修法,有關擬制遺產之稅負歸屬及負擔方式,可避免繼承人「未受益卻需繳稅」之不合理現象,而為防堵被繼承人配偶在修法前藉拋棄繼承,規避擬制遺產稅額,同時也訂有「溯及適用條款」,明定自憲法法庭判決(113年10月28日)起自該法修正之條文施行前發生死亡事實之案件皆適用修法規定。
案例說明
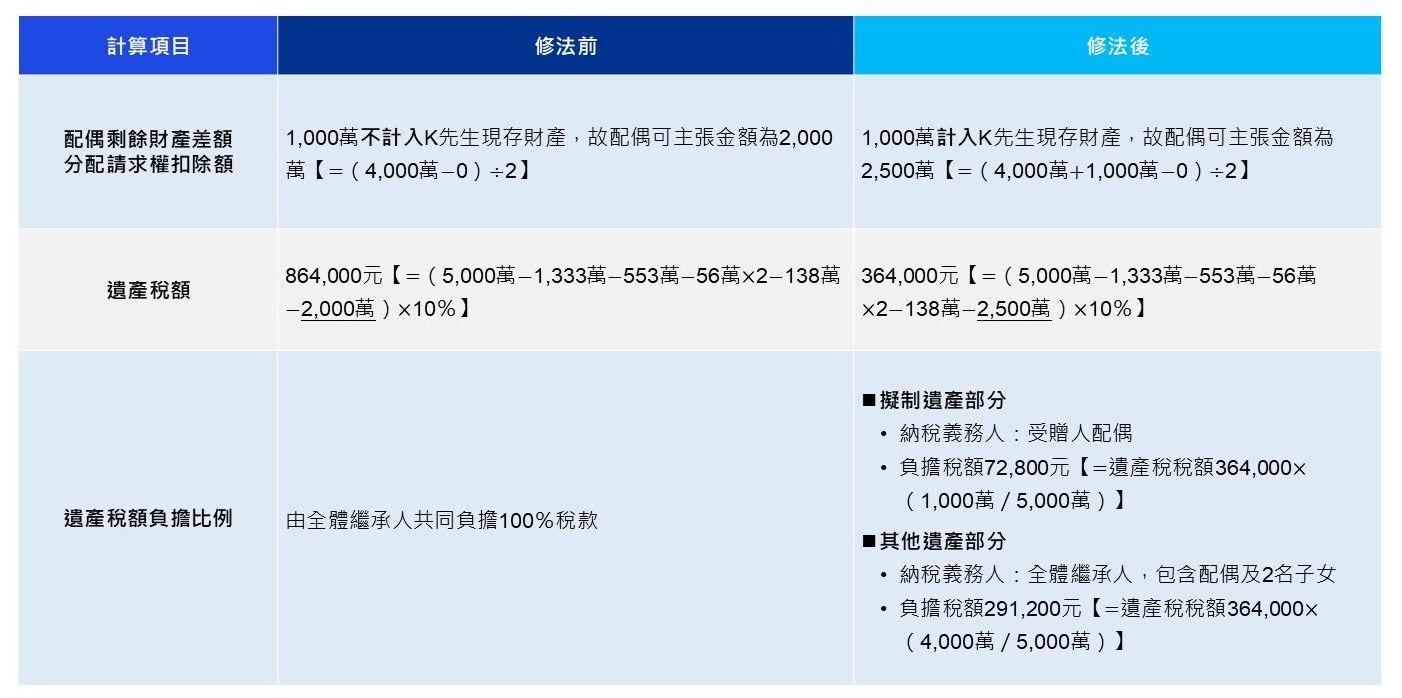
K先生身故時,繼承人為配偶及2名成年子女;遺產總額5,000萬元(包含配偶受贈擬制遺產1,000萬元及其他遺產4,000萬元);配偶名下除擬制遺產外,無其他財產,遺產稅各項免稅額及扣除額為免稅額1,333萬元、配偶扣除額553萬元、直系血親卑親屬扣除額每人56萬元及喪葬費扣除額138萬元,則修法前後影響如下表:
KPMG觀察及建議
本次《遺產及贈與稅法》修法,對家族傳承影響至關重要,除明定有關擬制遺產之稅負歸屬及負擔方式,可避免繼承人「未受益卻需繳稅」之不合理現象外,而為防堵被繼承人配偶在修法前藉拋棄繼承,規避擬制遺產稅額,同時也訂有「溯及適用條款」,明定自憲法法庭判決(113年10月28日)起自該法修正之條文施行前發生死亡事實之案件皆適用修法規定。另被繼承人死亡前2年內贈與配偶的財產,在計算配偶剩餘財產差額分配請求權扣除數額時,視為被繼承人的現存財產,以合理對稱增加可扣除之金額,避免以往常見夫妻贈與致影響主張配偶剩餘財產差額分配請求權扣除之金額。
而本次修法新增納稅義務人以符合規定應稅不動產設定抵押權得申請核發同意移轉證明書,及刪除應納稅額30萬元以上始可申請分期繳納之門檻限制;同時增訂繼承人可採多數決方式,以遺產中的存款繳納稅款,增加合理繳稅彈性。不過,受贈人若要以遺產抵繳或繳納擬制遺產稅額,仍須取得全體繼承人同意。建議家族可儘早諮詢專業人員,以全盤瞭解本次修法影響,做好傳承租稅管理,也讓繼承更順遂。