

CASACIÓN N.º 16999-2024 LIMA:
Exploración minera más allá de la perforación
Resumen ejecutivo del caso
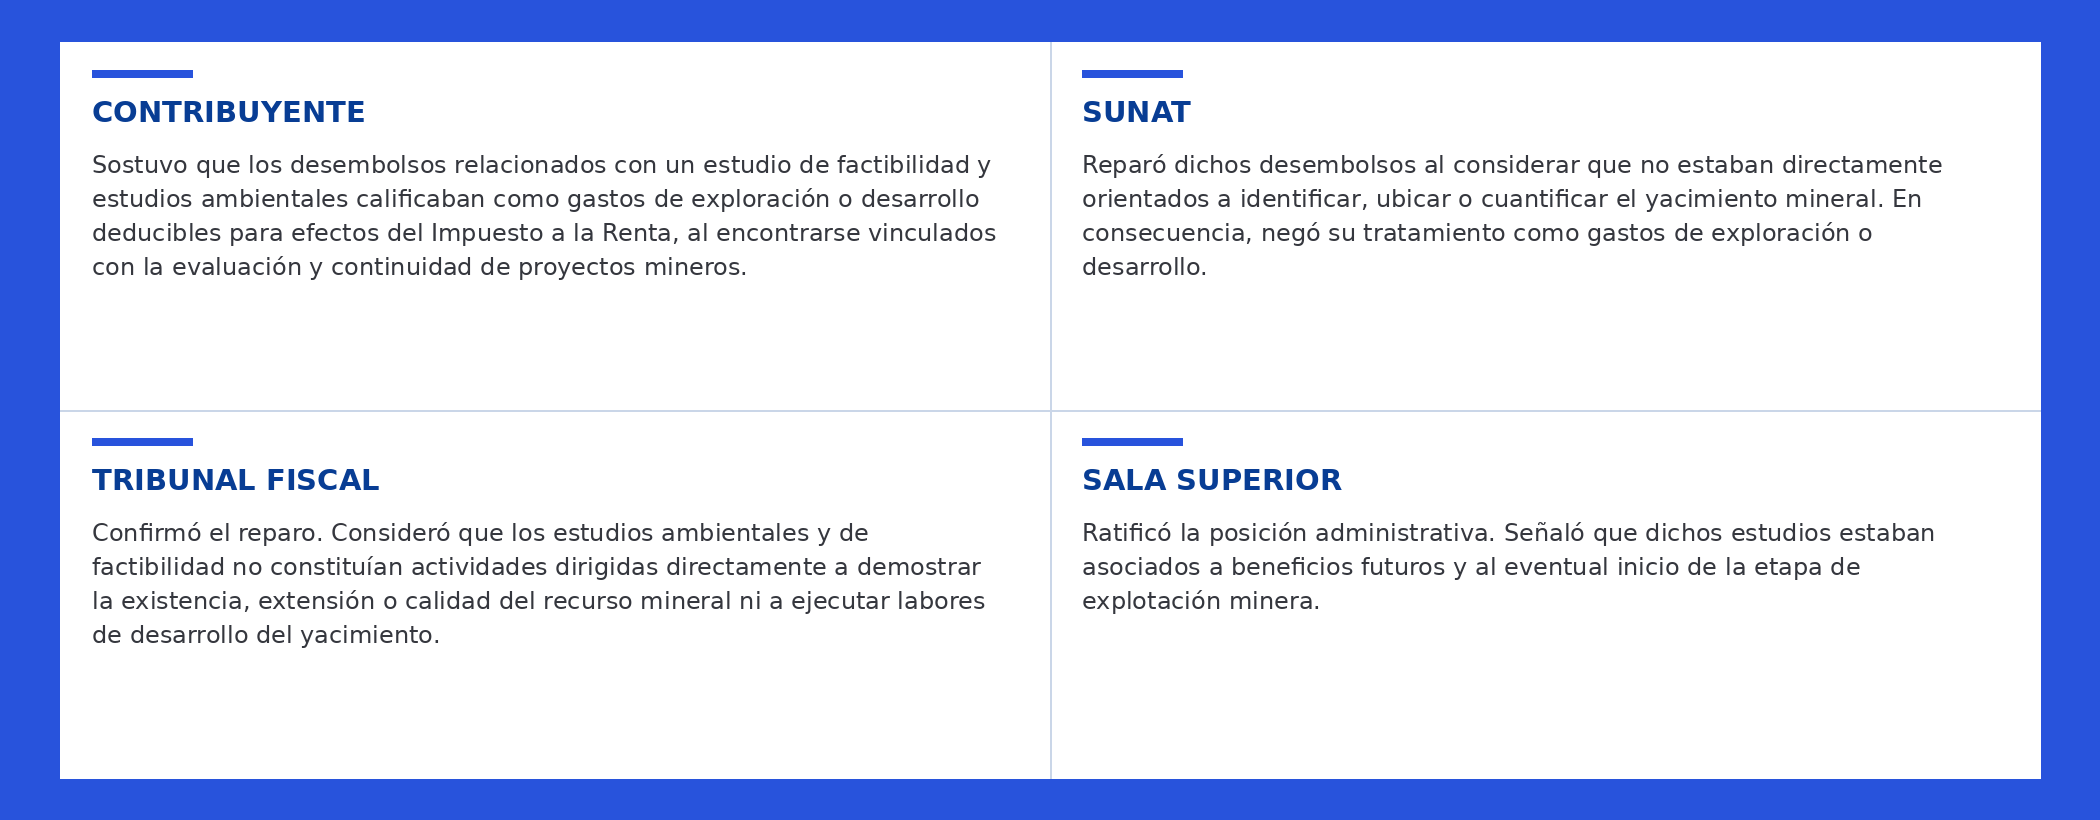
- Durante una fiscalización del Impuesto a la Renta, SUNAT reparó aproximadamente S/ 27 millones vinculados principalmente a estudios de factibilidad y estudios de impacto ambiental asociados a proyectos mineros.
- La controversia surgió porque dichos desembolsos fueron considerados por el contribuyente como gastos de exploración y desarrollo deducibles; sin embargo, SUNAT sostuvo que los estudios generaban beneficios vinculados a etapas posteriores del proyecto minero y, por tanto, no podían recibir dicho tratamiento tributario.
- El caso llegó hasta la Corte Suprema, la cual debía determinar si los estudios ambientales y de factibilidad podían formar parte de los gastos de exploración o si correspondía excluirlos por estar relacionados con una futura etapa de explotación.
¿Cómo se construyó la controversia?
¿Qué resolvió la Corte Suprema?
- Rechazó la interpretación restrictiva que equiparaba los gastos de exploración únicamente con actividades destinadas a identificar o cuantificar el recurso mineral.
- Precisó que el artículo 8 de la Ley General de Minería define las actividades mineras, pero no delimita todas las erogaciones que pueden integrar los gastos de exploración para fines tributarios.
- Reconoció que las actividades de exploración no son incompatibles con la realización de estudios ambientales y de factibilidad cuando estos resultan necesarios dentro del proceso de evaluación del proyecto minero.
- Ordenó reconocer la deducción de los gastos reparados y devolver los montos pagados como consecuencia del reparo.
Criterio Clave: La Corte Suprema establece que los gastos de exploración no se limitan a actividades directamente orientadas a identificar, localizar o cuantificar el recurso mineral. También pueden comprender estudios de impacto ambiental y estudios de factibilidad cuando estos resulten necesarios para evaluar la viabilidad técnica, económica o ambiental del proyecto durante la etapa exploratoria.
En consecuencia, la calificación tributaria del gasto no debe depender únicamente del tipo de estudio realizado, sino de la función que dicho desembolso cumple dentro del ciclo minero.
Impacto para minería
Estudios de impacto ambiental vinculados a exploración.
Estudios de prefactibilidad y factibilidad.
Evaluaciones hidrogeológicas y geotécnicas.
Estudios metalúrgicos.
Permisos y certificaciones requeridos para actividades exploratorias.
Gastos asociados a la toma de decisiones de inversión en etapas tempranas del proyecto.
KPMG INSIGHT
El principal aporte de esta sentencia consiste en que la Corte Suprema rechaza una visión fragmentada de la causalidad. La Administración pretendía analizar la comisión de manera aislada, exigiendo la acreditación de un servicio específico; sin embargo, la Corte concluye que el verdadero análisis debe centrarse en la función económica que cumple el desembolso dentro de una operación más amplia.
Para la industria minera, este criterio es particularmente relevante porque muchas operaciones relevantes se estructuran mediante múltiples contratos interdependientes de financiamiento, comercialización y suministro de minerales. En ese contexto, la defensa tributaria no debería construirse demostrando únicamente la existencia de un contrato o una prestación individual, sino acreditando cómo cada obligación asumida contribuye al financiamiento del negocio, al acceso a mercados o a la generación de ingresos gravados.
CASACIÓN N.º 30198-2024 LIMA: Amortización minera: la ley permite elegir, pero no crear requisitos no previstos
Resumen ejecutivo del caso
- Durante una fiscalización del Impuesto a la Renta, la SUNAT cuestionó principalmente dos aspectos:(i) la deducción de diferencias de cambio asociadas a provisiones por cierre de minas y (ii) la amortización de gastos de desarrollo en etapa de explotación vinculados a activos fijos y costos de producción. Los reparos observados por estos conceptos superaban los S/ 11 millones, sin considerar otros ajustes discutidos en el expediente.
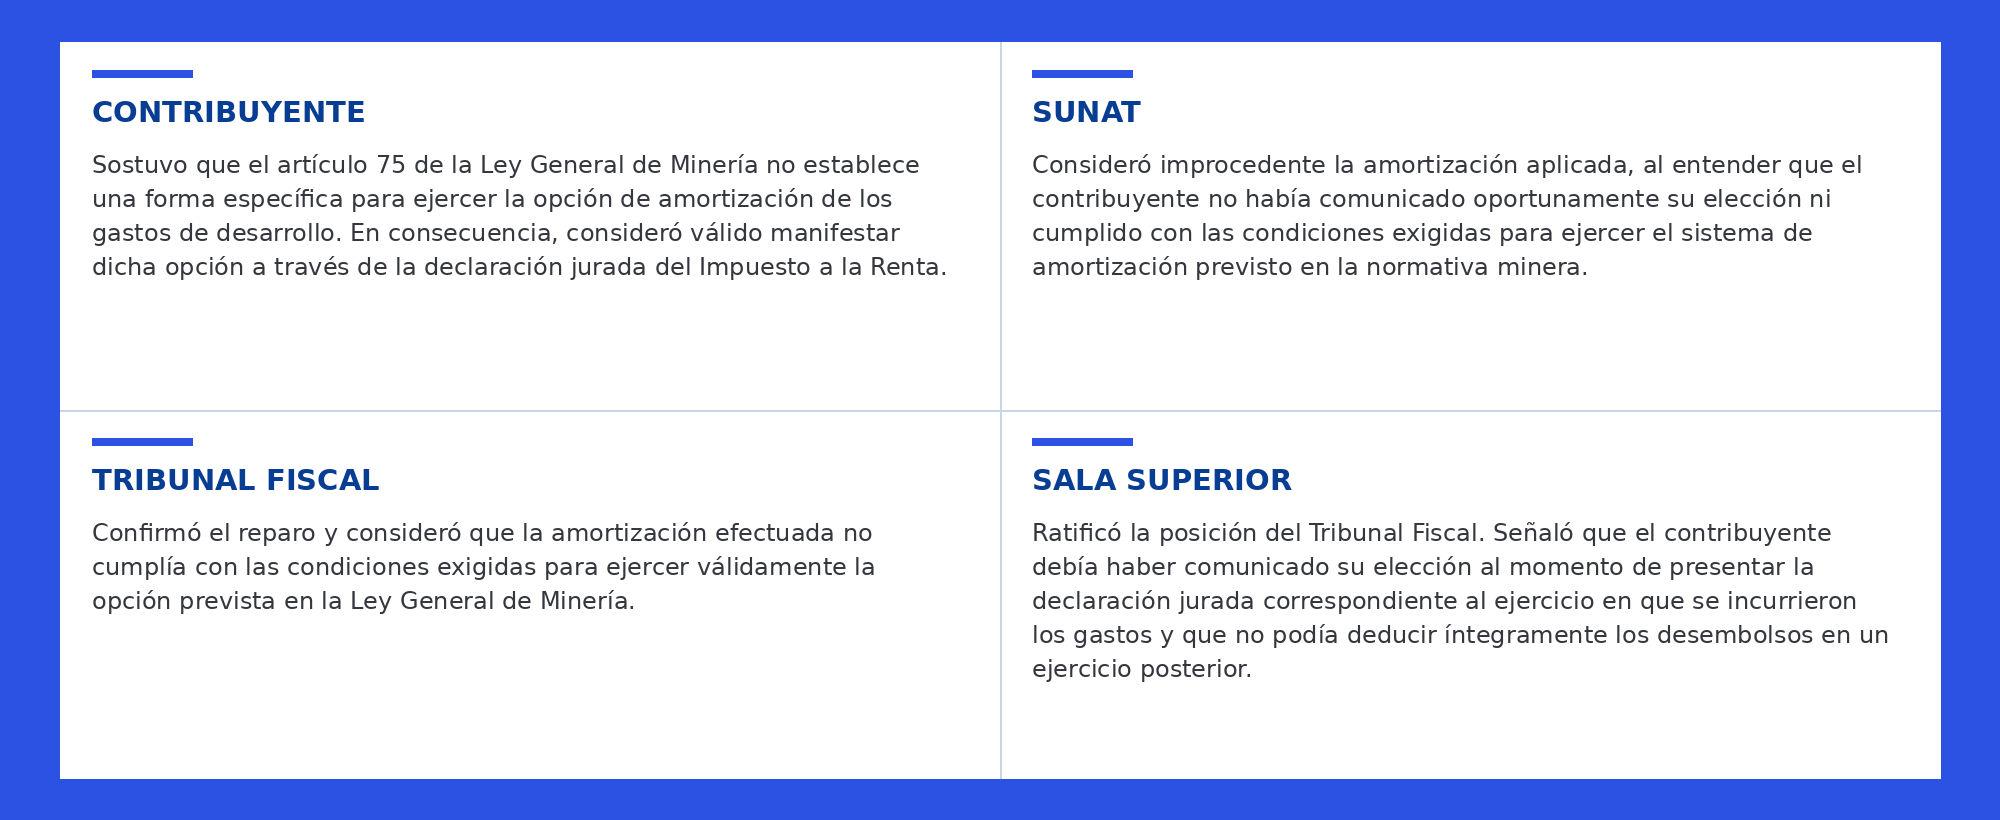
- Respecto al reparo de amortización, la controversia no se centró en determinar si las erogaciones calificaban como gastos de desarrollo, sino en la forma y oportunidad en que el contribuyente ejerció la opción de amortizarlos prevista en el artículo 75 de la Ley General de Minería.
- La Corte Suprema debía determinar si la Ley General de Minería exige una formalidad específica para comunicar la opción de amortización o si basta con que dicha elección se manifieste mediante la declaración jurada del Impuesto a la Renta dentro de los límites temporales previstos por la Ley.
¿Cómo se construyó la controversia?
¿Qué resolvió la Corte Suprema?
- Declaró fundado el recurso de casación en el extremo referido a la amortización de gastos de desarrollo en etapa de explotación.
- Precisó que el artículo 75 de la Ley General de Minería no establece un método obligatorio ni una formalidad específica para comunicar la opción de amortización.
- Señaló que la norma únicamente permite al contribuyente elegir entre deducir los gastos en el ejercicio en que se incurrieron o amortizarlos dentro del plazo máximo previsto por la Ley.
- Estableció que no resulta válido restringir dicha facultad mediante formalismos o exigencias que no se encuentran expresamente previstos en la normativa minera.
- Declaró nulos los reparos vinculados con la amortización de gastos de desarrollo por activos fijos y costo de producción, ordenándose emitir nuevo pronunciamiento.
- Asimismo, reconoció que las diferencias de cambio derivadas de provisiones por cierre de minas sí pueden ser computables para efectos tributarios al encontrarse vinculadas con la fuente productora de renta.
Criterio clave: El artículo 75 de la Ley General de Minería no obliga al contribuyente a utilizar un método específico de amortización ni exige formalidades adicionales para ejercer dicha opción. La norma reconoce un margen legítimo de elección entre deducir o amortizar los gastos de desarrollo y preparación, siempre que se respeten los límites temporales previstos por la propia ley.
Impacto para minería
Gastos de desarrollo en etapa de explotación.
Rampas, galerías y labores de preparación minera.
Costos de producción vinculados al desarrollo del yacimiento.
Proyectos mineros con desembolsos significativos ejecutados en varios ejercicios.
Políticas de amortización minera.
Diferencias de cambio asociadas a provisiones de cierre de minas.
Fiscalizaciones relacionadas con la aplicación del artículo 75 de la Ley General de Minería.
KPMG INSIGHT
El principal aporte de esta sentencia consiste en que la Corte Suprema rechaza una interpretación excesivamente formalista de la Ley General de Minería. La decisión confirma que la opción de amortización constituye una facultad otorgada al contribuyente y que la Administración no puede imponer requisitos adicionales que no se encuentren expresamente contemplados en la norma.
Asimismo, el fallo resulta especialmente relevante porque reconoce que las obligaciones de cierre de minas forman parte del ciclo económico de la actividad minera y, por ello, las diferencias de cambio asociadas a dichas provisiones pueden generar efectos tributarios computables. En consecuencia, las compañías mineras deberían revisar sus políticas de amortización y la documentación que respalda el ejercicio de dichas opciones, asegurando consistencia entre los registros contables, tributarios y las declaraciones presentadas ante SUNAT.
CASACIÓN N.º 30639-2025 LIMA: Comisiones mineras: la causalidad se evalúa mirando toda la operación, no un contrato aislado
Resumen ejecutivo del caso
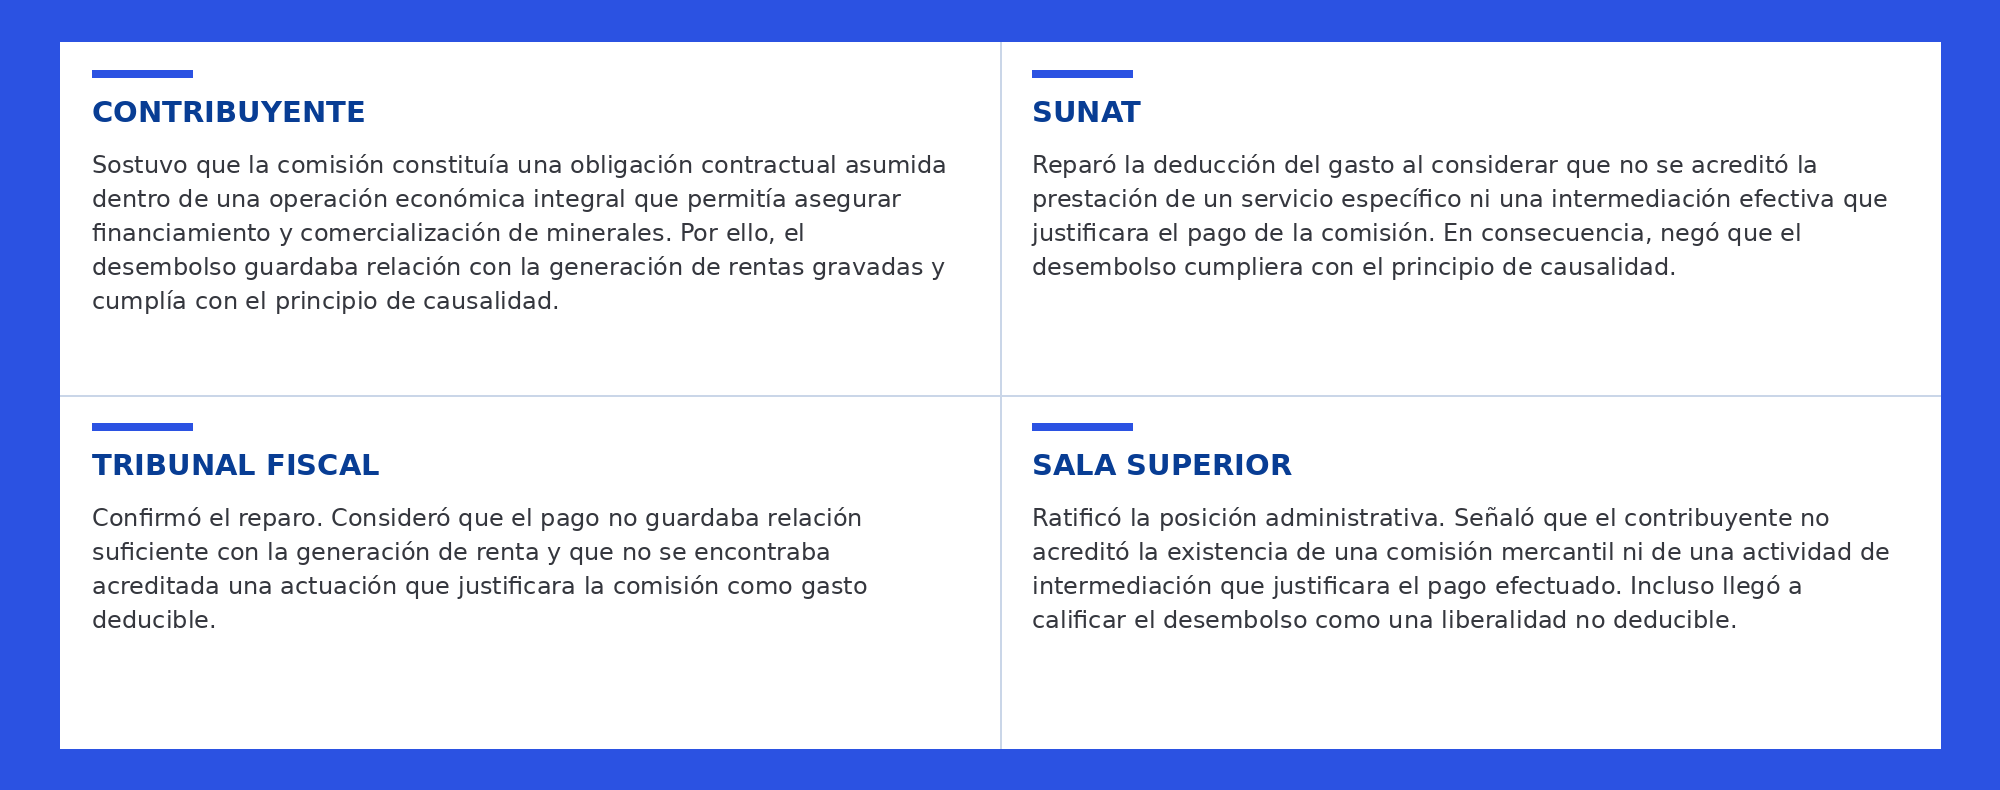
- Durante una fiscalización del Impuesto a la Renta, la SUNAT reparó la deducción de una comisión por aproximadamente S/ 1.1 millones, al considerar que el contribuyente no acreditó que dicho pago respondiera a una prestación efectiva de servicios ni a una intermediación que justificara su deducción tributaria.
- La controversia surgió porque el contribuyente sostuvo que dicha comisión formaba parte de una operación económica integral que incluía financiamiento y compromisos de comercialización de minerales, mientras que la SUNAT consideró que se trataba de un desembolso sin causalidad acreditada.
- La Corte Suprema debía determinar si la causalidad del gasto debía analizarse de manera aislada, verificando únicamente la existencia de un servicio específico, o considerando el conjunto de contratos y obligaciones que integraban la operación económica.
¿Cómo se construyó la controversia?
¿Qué resolvió la Corte Suprema?
- Declaró fundado el recurso de casación respecto al reparo por gastos de comisión.
- Determinó que la controversia debía analizarse bajo el principio de causalidad del artículo 37 de la Ley del Impuesto a la Renta y no a partir de la calificación civil o mercantil del contrato.
- Precisó que la comisión no podía evaluarse de forma aislada, sino considerando el conjunto de contratos celebrados dentro de una misma operación económica de financiamiento y comercialización.
- Concluyó que el desembolso mantenía una relación razonable con la generación de rentas gravadas y con el mantenimiento de la fuente productora de renta.
- Ordenó levantar el reparo y devolver los pagos efectuados como consecuencia de dicho ajuste.
- No obstante, mantuvo firme la multa vinculada a la aplicación incorrecta del coeficiente utilizado para determinar el pago a cuenta del Impuesto a la Renta, considerando que sí se configuró la infracción prevista en el numeral 1 del artículo 178 del Código Tributario.
Criterio clave: Para evaluar la deducibilidad de un gasto bajo el principio de causalidad, no corresponde analizar cada contrato de manera aislada cuando forma parte de una operación económica integrada. Lo relevante es determinar si el desembolso guarda una relación razonable con la generación de rentas gravadas o con el mantenimiento de la fuente productora de renta.
Impacto para minería
Gastos de desarrollo en etapa de explotación.
Rampas, galerías y labores de preparación minera.
Costos de producción vinculados al desarrollo del yacimiento.
Proyectos mineros con desembolsos significativos ejecutados en varios ejercicios.
Políticas de amortización minera.
Diferencias de cambio asociadas a provisiones de cierre de minas.
Fiscalizaciones relacionadas con la aplicación del artículo 75 de la Ley General de Minería.
KPMG INSIGHT
El principal aporte de esta sentencia consiste en que la Corte Suprema rechaza una interpretación excesivamente formalista de la Ley General de Minería. La decisión confirma que la opción de amortización constituye una facultad otorgada al contribuyente y que la Administración no puede imponer requisitos adicionales que no se encuentren expresamente contemplados en la norma.
Asimismo, el fallo resulta especialmente relevante porque reconoce que las obligaciones de cierre de minas forman parte del ciclo económico de la actividad minera y, por ello, las diferencias de cambio asociadas a dichas provisiones pueden generar efectos tributarios computables. En consecuencia, las compañías mineras deberían revisar sus políticas de amortización y la documentación que respalda el ejercicio de dichas opciones, asegurando consistencia entre los registros contables, tributarios y las declaraciones presentadas ante SUNAT.
SIGUIENTE SECCIÓN
TEMA CENTRAL: GASTOS SOCIALES
Gestión del riesgo tributario
Explora la siguiente sección →