M&Aの成功は、財務的成果の実現だけでなく、グループが求める水準のガバナンスが被買収企業に定着して初めて確かなものとなります。しかし、統合初期は課題が見えにくく、推進責任者の自己評価だけでは、つまずきの兆候を捉えきれません。
KPMGは、PMI(Post Merger Integration:M&A後の統合プロセス)の進捗状況や、その過程で生じる諸課題への対応の適切性を評価し、グループ経営に資するインサイトを提供する内部監査を支援します。
PMIにおける内部監査への期待
PMIにおいては、短期で実現可能な財務的成果に直結する取組みに重心が置かれる一方で、ガバナンス・内部統制・コンプライアンス体制の確立は、効果が見えにくく測定も難しいことから後回しにされやすい傾向があります。しかし、これらへの対応が不十分な場合は、法令違反や牽制機能の不備による不正・横領、アクセス権管理や情報セキュリティ体制の未整備による情報漏洩といったリスクが顕在化します。その影響は、行政処分や罰金、事業停止、直接的な財務損失や損害賠償にとどまらず、レピュテーションの毀損として被買収企業だけでなくグループ全体の信用にも波及します。
こうしたガバナンス面も含め、統合が全体として合理的な形で進んでいるか、重大な課題が把握され優先順位を付けたうえで適切に対応されているかを、経営者に代わり独立した立場から確認し、改善を提言する「PMI監査」の実施が、内部監査には期待されます。
PMI監査のあるべき姿
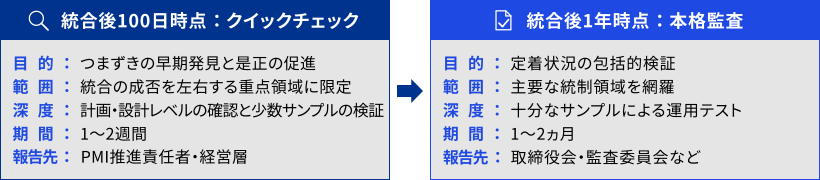
PMIは、クロージング当日(Day1)に始まり、統合初期の混乱期を経て、統合後1年(Year1)で新体制が定着していきます。内部監査がどの段階でどのように関与すべきかは、買収を行う企業のPMIの経験値(これまでの統合を通じてつまずきやすい論点を把握し、後に大きな問題となり得る課題を初期段階で察知できる素養)があるかにもよるため、一概には言えません。ただし原則としては、統合後100日時点でのクイックチェックと、統合後1年時点での本格監査という、目的・範囲・深度を変えた2段階での実施が有効です。
統合後100日時点でのクイックチェックは、PMIの「つまずき」を早期に発見し、是正を促すことを目的としています。範囲は、権限規程やグループ方針の展開状況、支払い・現金管理、人事・ITのアクセス権、責任体制、危機対応といった重点領域に絞り、深度も、計画・設計レベルの確認と少数のサンプル検証にとどめます。詳細な検証よりもスピードを優先し、発見事項はPMI推進責任者と経営層に速やかに報告します。
統合後1年時点での本格監査では、統合後の定着状況を包括的に検証します。ガバナンス、コンプライアンス、財務・経理、人事・労務、IT統制、業務プロセス、リスク管理といった主要な統制領域を網羅し、十分なサンプルによる運用テストを通じて、統制が設計どおりに運用され、有効に機能しているかを確認します。クイックチェックでの発見事項の是正状況も併せて精査し、正式な内部監査結果として、取締役会・監査委員会などに報告します。
【2段階の監査の比較】
PMI監査を困難にする要因
PMI監査の難しさは、被買収企業側よりも、グループ側のガバナンス設計の曖昧さに起因することが多くあります。M&Aによる子会社の増加は、グループ全体の統治・統制の仕組みを再考すべき契機です。新たに加わった企業を含む各子会社に最低限求める事項が定義されていなければ、監査人は何をもって「不備」と判断するかの拠り所を持てません。
グループ共通のルールがなく、子会社の独自解釈を許容している状態では、コンプライアンスやリスク管理、情報セキュリティといった主要な統制領域において、グループが求める水準を示せません。親子間の役割・責任・権限やレポートライン、モニタリングの方法が明確化されていなければ、評価の基準自体が存在しないことになります。
また、企業の規模やリスクに応じて管理の在り方を変える層別管理の考え方が整理されていなければ、統一すべき事項と子会社の裁量に委ねる事項の線引きが曖昧となり、改善提言をどこまで求めるべきかの判断も難しくなります。自社にとってのグループガバナンスの意義と目指す姿を描いたうえでこれらを定義しておくことが、監査の実効性を高めるカギとなります。
さらに、統制不備の背景には、グループと被買収企業との間の統制に対する成熟度の差があることも少なくありません。たとえば、内部統制やスリーラインモデルの考え方が浸透しておらず、現場の経験や個人の裁量に依拠して業務を行ってきた企業に、牽制とモニタリングを前提とするグループの仕組みをそのまま当てはめても、形式を満たすだけで実質が伴いません。表面的な不備の指摘にとどまらず、その根本原因を捉え、親会社としてどのように関与・支援すべきかまで踏み込んで提言することが求められます。
KPMGの支援
KPMGは、内部監査およびグループガバナンスの各領域に精通した専門家によるチームを組成し、被買収企業の実態とグループのガバナンス設計の状況に応じた支援を提供します。
1.PMI監査における監査計画策定支援
- 評価の前提となるグループ方針・求める水準、権限配分の考え方の整理
- リスクの高い領域に重点を置いた確認対象・確認項目の検討
2.PMI監査のコソース・アウトソース支援
- 対象範囲、確認項目の選定、監査手続きの設計
- 往査実施、監査報告書の作成
- 「統合後100日時点でのクイックチェック」と「統合後1年時点での本格監査」の2段階での実施
3.グループガバナンスの高度化支援(PMI監査とは別に提供する改善支援)
※PMI監査の一環ではなく、監査で識別された課題の改善を支援するコンサルティング業務
- グループ方針・共通ルール、権限配分とレポートラインの整備
- モニタリング体制の構築と改善状況のフォローアップ