レジリエンスサーベイ2026 結果の要点 企業を取り巻くリスクが複雑になるなか、より高度な対応が求められている。多様化・常態化するリスクへの対応には課題が残る。
|
地震や気候変動による自然災害の激甚化、地政学リスクの顕在化、サイバー攻撃の高度化、AIの急速な発展等により、企業を取り巻く環境は日々変化し不確実性を増しています。これに伴い、企業の事業継続への取組みに対するステークホルダーの関心や社会的な要請は、より一層高まっています。
「レジリエンスサーベイ2026(以下、本調査)」は、こうした変化の激しい環境下における日本企業の事業継続計画(以下、BCP) やレジリエンス(危機を乗り越えさらなる成長を遂げる企業の力)への取組みの現状や課題を明らかにし、今後の検討に資する情報を提供するために実施しました。
本調査は「日本企業における事業継続推進体制の状況」と「日本企業におけるオペレーショナル・レジリエンスの取組み状況」の2つのテーマから構成されています。
1.日本企業における事業継続推進体制の状況
(1)事業中断の実態
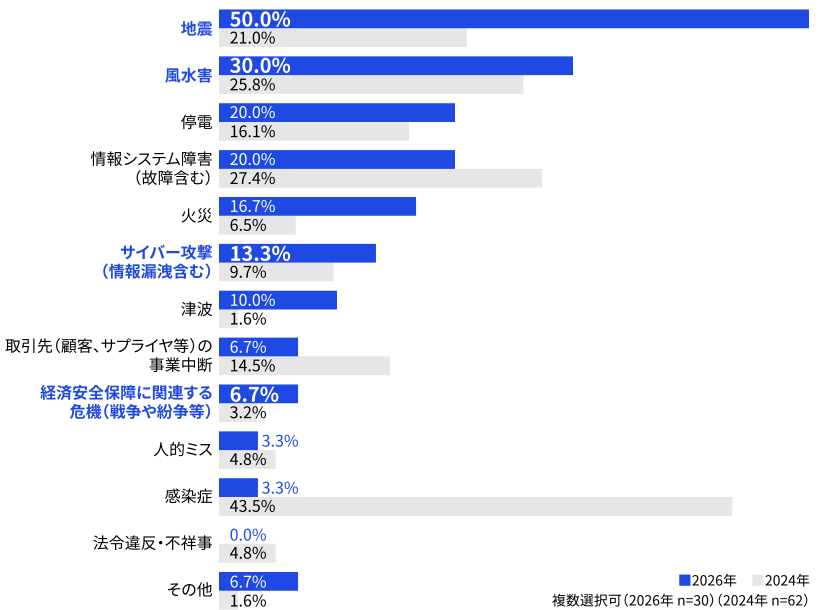
2023年4月以降に事業が予期せず中断した企業は全体の23.6%でした。事業中断の主な要因は「地震」(50.0%)、「風水害」(30.0%)等の自然災害です。一方で、「サイバー攻撃」や「経済安全保障に関連する危機」による事業中断も増加傾向にあり、新たなリスクが現実的な課題となりつつあります。
【事業中断の原因】
(2)BCPの策定状況
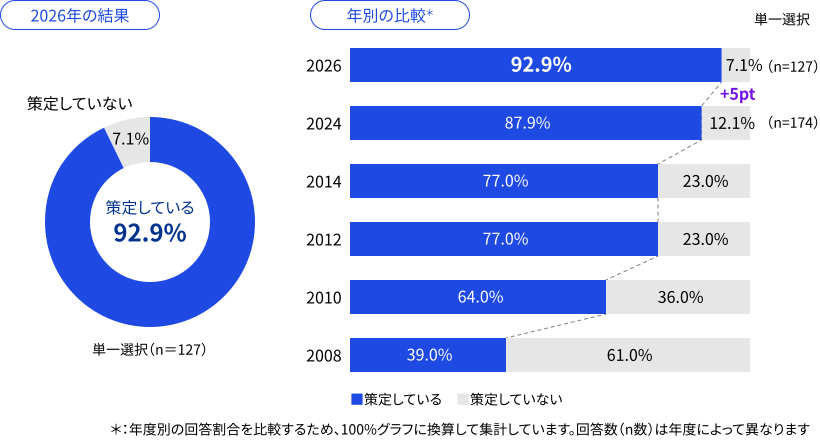
BCPの策定率は92.9%となり、2008年の調査開始以来、最高水準に達しました。
内閣府による富士山噴火に係る「首都圏における広域降灰対策ガイドライン」の公表(2025年3月)や、サイバー攻撃による事業停止事例、中東情勢の不安定化等を背景に、企業活動が多様なリスクによって中断する可能性への認識が高まったことが、BCP整備の進展につながったと推測されます。
【BCP策定状況】
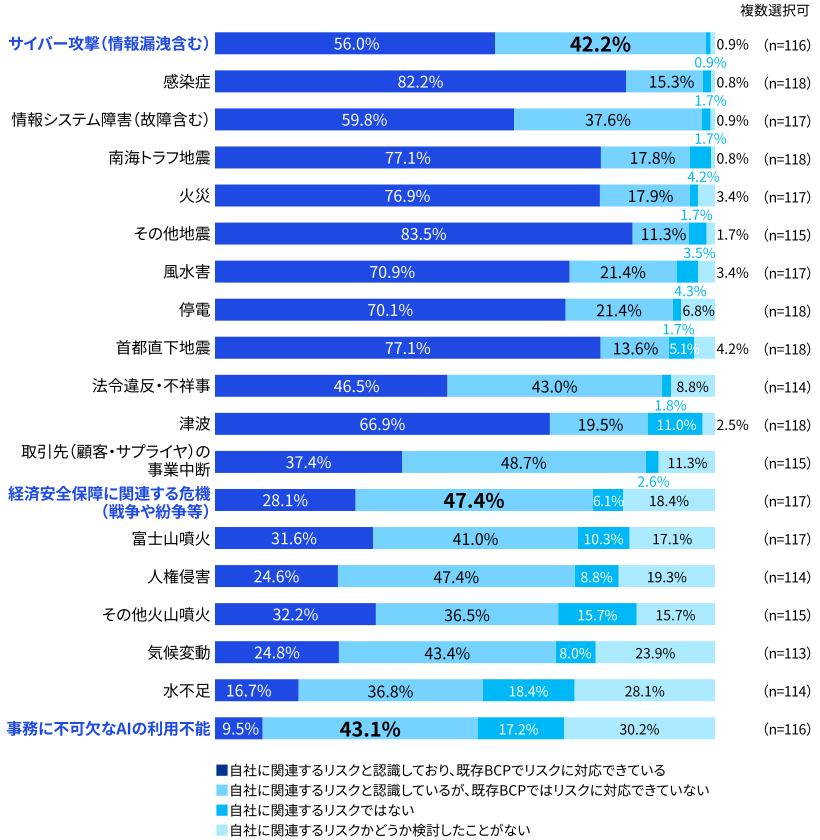
一方、サイバー攻撃や経済安全保障、AIの利用不能など、近年重要性が高まるリスクへの対応には遅れがみられます。サイバー攻撃は98.3%がリスクを認識しているものの、既存BCPで対応できている企業は56.0%にとどまり、リスク認識と具体的な事業継続対策とのギャップが浮き彫りとなりました。
【事業停止をもたらし得るリスクへの認識と対応状況】
(3)優先商品/サービス、優先業務
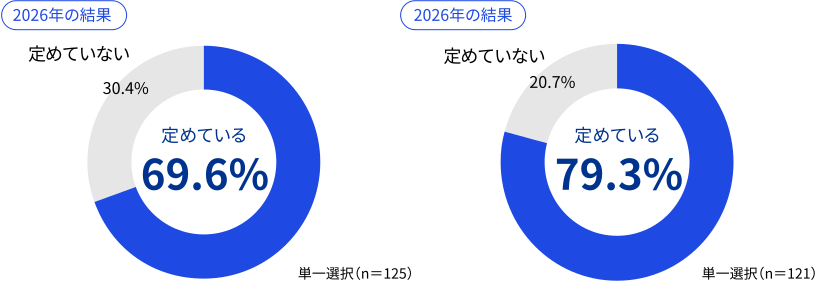
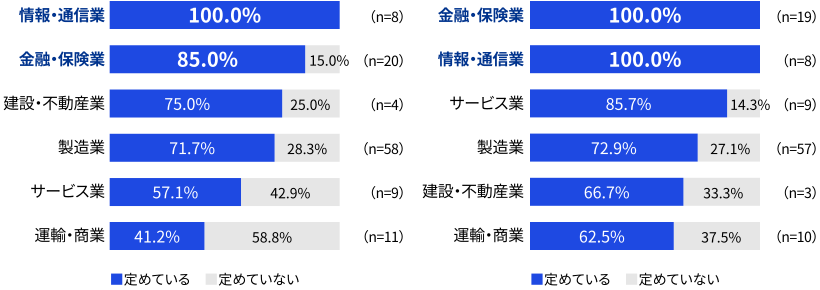
BCPを策定している企業のうち、優先商品/サービスは69.6%、優先業務は79.3%の企業が定めていました。業種別では、社会インフラを担う業種で選定が進んでいます。情報・通信業ではすべての企業が優先商品・サービスと優先業務を定めており、金融・保険業でも優先商品/サービスは85.0%、優先業務はすべての企業で定められていました。
【優先商品/サービス、優先業務の選定】
【優先商品/サービス、優先業務の選定(業種別)】
(4)事業継続の推進体制
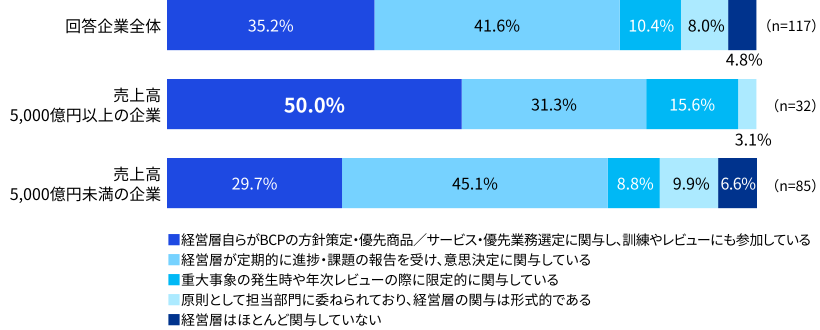
売上高5,000億円以上の企業では「経営層自らがBCPの方針策定・優先商品/サービス・優先業務選定に関与し、訓練やレビューにも参加している」が50.0%と最多で、5,000億円未満の企業より経営層の関与が深い傾向がみられました。
【事業継続マネジメント(BCM)への経営層の関与度】
(5)訓練
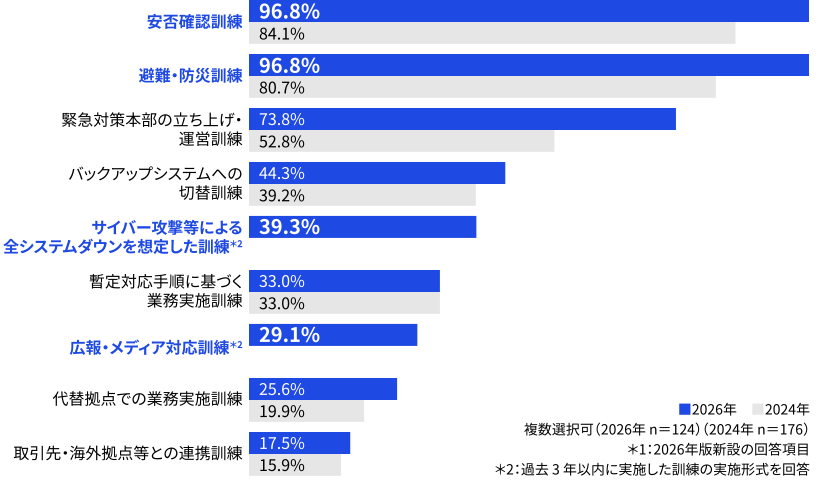
実施しているBCP訓練の形式では、「安否確認訓練」と「避難・防災訓練」がともに96.8%で最多となりました。また、「サイバー攻撃等による全システムダウンを想定した訓練」(39.3%)や「広報・メディア対応訓練」(29.1%)を実施する企業もあり、訓練対象は従来型リスク以外にも広がっています。
【訓練の実施形式】
(6)BCMのDX対応
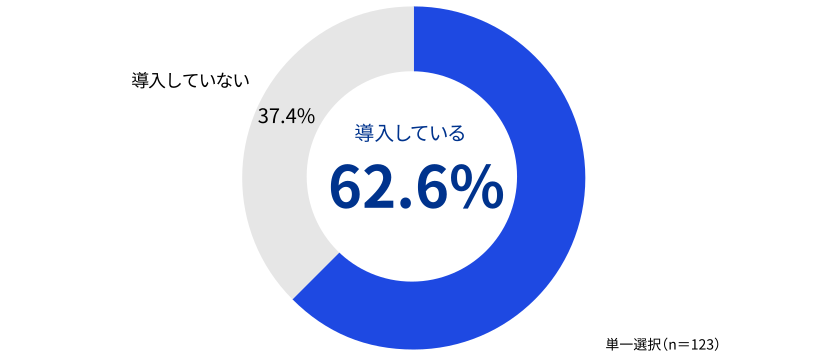
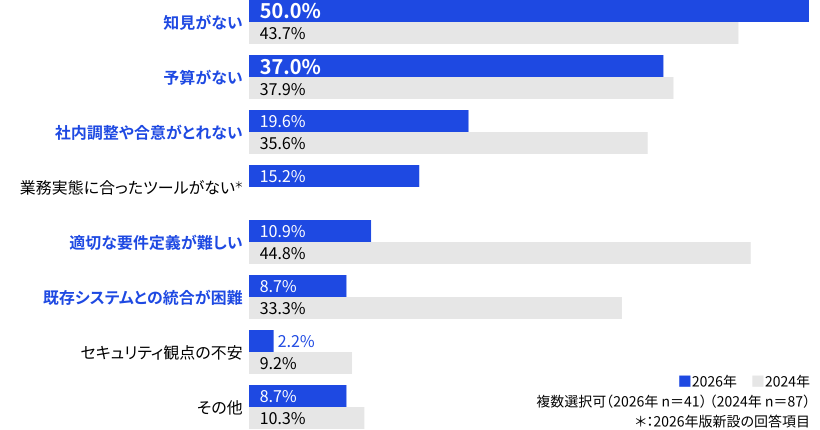
BCM活動におけるデジタルツールについては、62.6%の企業が「導入している」と回答しました。DXにおける阻害要因は、2024年と同様「知見がない」(50.0%)が最も多く、「予算がない」(37.0%)が続きました。一方、「社内調整や合意がとれない」「適切な要件定義が難しい」「既存システムとの統合が困難」は2024年から大幅に減少しており、DX推進に向けた組織的な課題は改善しつつあることがうかがえます。
【デジタルツールの導入有無】
【DXにおける阻害要因】
(7)サードパーティ(委託先・取引先)への対応
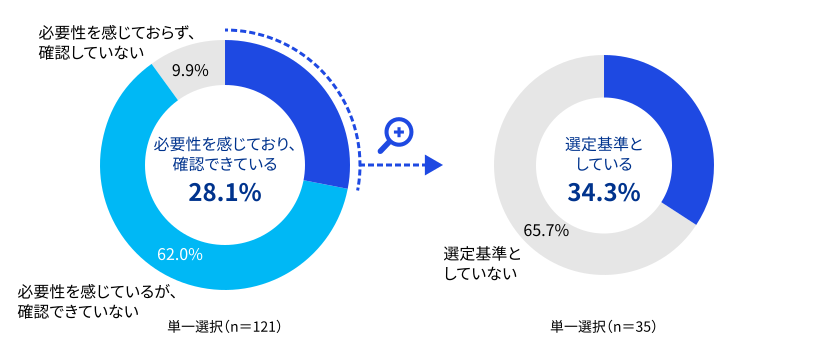
サードパーティのBCP策定状況については、「必要性を感じているが、確認できていない」(62.0%)が最も多い結果となりました。また、「必要性を感じており、確認できている」企業のうち、BCP策定有無を選定基準としている企業は34.3%にとどまりました。
【BCP策定状況のサードパーティへの確認/BCP策定有無のサードパーティ選定基準への採用】
2.日本企業におけるオペレーショナル・レジリエンスの取組み状況
(1)オペレーショナル・レジリエンス推進体制の整備状況
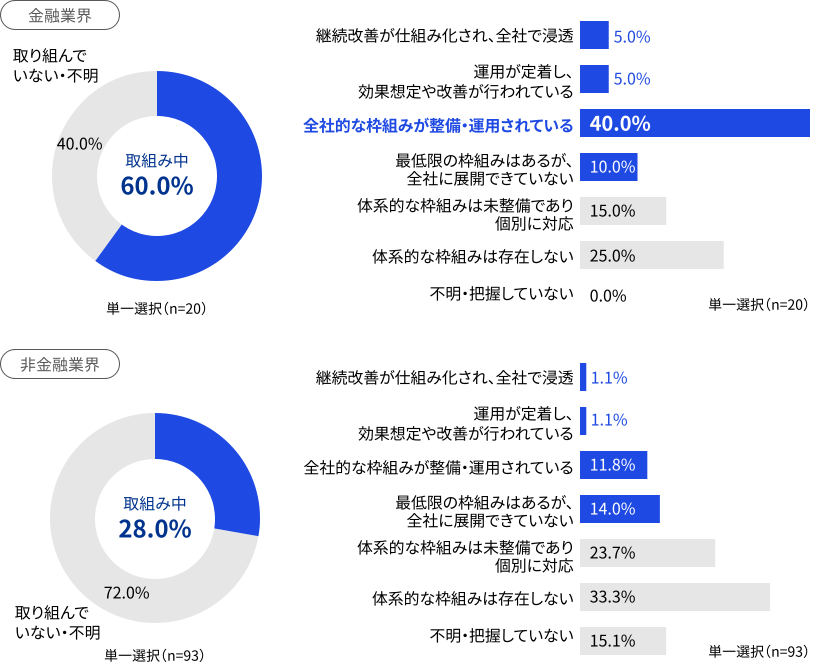
金融業界では、回答企業の60.0%がオペレーショナル・レジリエンスに取り組んでおり、取組み内容については「全社的な枠組みが整備・運用されている」が40.0%と最多であり、体制整備は一定程度進んでいます。一方、継続的な改善を実現する仕組みの構築や運用の定着、全社的な展開については、依然として課題が残っています。
非金融業界では、72.0%が「取り組んでいない・不明」と回答しており、金融業界と比べ体制整備は途上にある状況です。
【オペレーショナル・レジリエンスの取組み状況・内容】
(2)経営資源の特定・適切性の検証
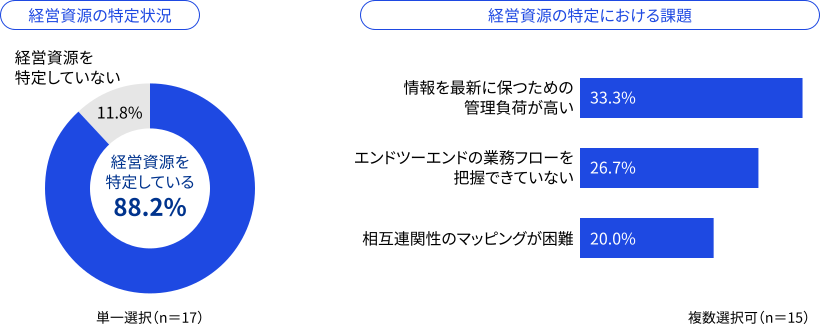
金融業界では、回答企業の88.2%が重要業務に紐づく経営資源を特定しています。一方、「情報を最新に保つための管理負荷が高い」や、「エンドツーエンドの業務フローを把握できていない」などが課題として挙げられています。経営資源の特定は進んでいるものの、オペレーショナル・レジリエンスの実効性確保に向けた運用面の課題は、依然として残っています。
非金融業界では、経営資源の特定済み企業が48.8%にとどまり、取組みは比較的限定的です。
【経営資源の特定状況と課題(金融業界 回答抜粋)】
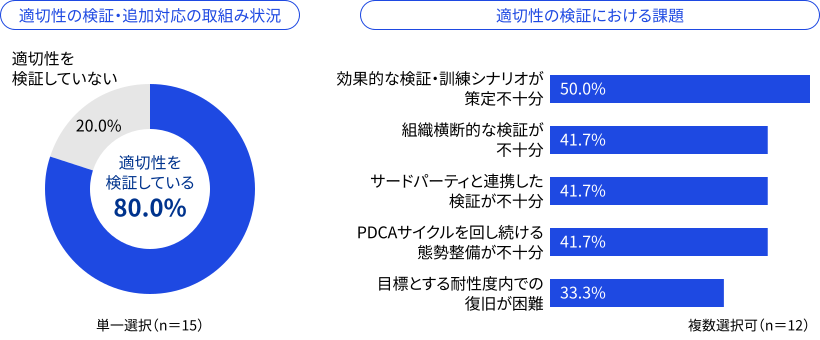
金融業界では、回答企業の80.0%が適切性の検証を実施しています。一方、効果的なシナリオ設計の不足や組織横断・サードパーティ連携の不足、PDCAサイクルを回し続ける態勢整備が不十分といった課題が多くみられます。その実効性を高め、継続的な改善につなげるための取組みが引き続き求められます。
非金融業界では適切性の検証を実施している企業が44.0%にとどまっていることから今後さらなる取組みの浸透が期待されます。
【適切性の検証の取組み状況と課題(金融業界 回答抜粋)】
(3)既存のリスク管理活動との連携・統合
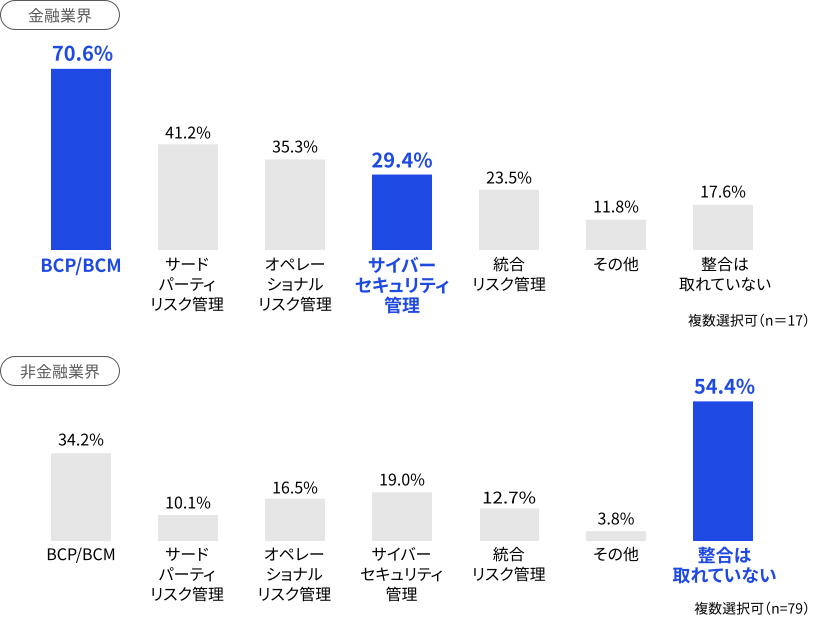
オペレーショナル・レジリエンスと既存のリスク管理活動は相互に作用する関係にあり、双方の活動を連携・統合することが重要です。金融業界では、BCP/BCMとの連携・統合が70.6%と最も進んでいる一方、サイバーセキュリティ管理との連携・統合は29.4%にとどまり、リスク横断的な連携・統合は途上にあることがうかがえます。
非金融業界では、「整合は取れていない」との回答が54.4%と過半を占めています。
【既存のリスク管理活動との連携・統合状況】
(4)業界横断的な取組みへの期待
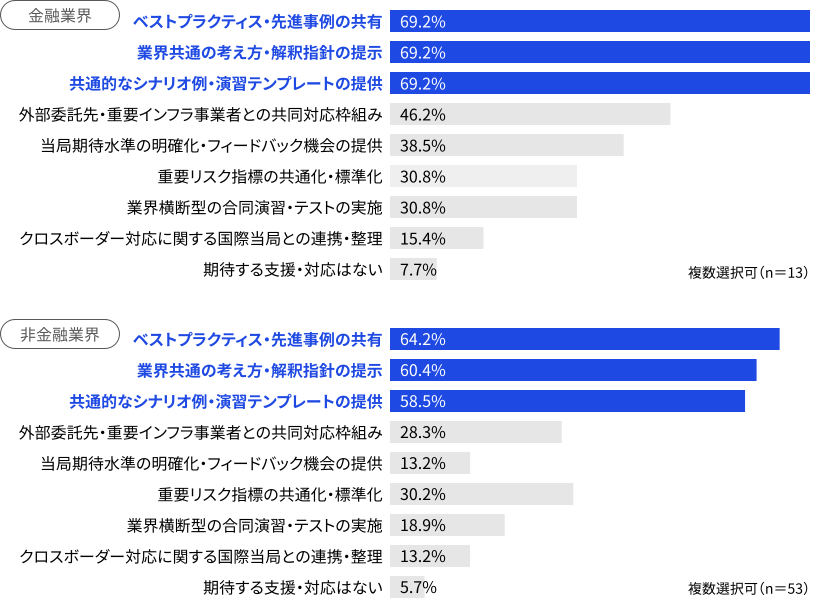
金融・非金融業界ともに、「ベストプラクティス・先進事例の共有」「業界共通の考え方・解釈指針の提示」「共通的なシナリオ例・演習テンプレートの提供」への期待が高く、業界横断での共通指標の整備等が実効性向上に向けた重要なポイントとなります。
【国内・業界横断的な取組みの要望】
本レポートのPDFでは、日本企業におけるBCP策定やオペレーショナル・レジリエンスの取組みの現況をさらに詳しく解説するとともに、サイバーBCP、地政学リスク、AI、サードパーティ管理などをテーマとしたコラムも掲載しています。
下記よりダウンロードのうえ、ぜひご覧ください。