

1.はじめに
少子高齢化に伴う人口減少やAIを含む新技術の登場等により、ビジネス環境の不確実性が高まるなか、各業界においては、企業の持続的な成長に向けた競争力強化のため、既存サービスの提供方法の工夫や新たなソリューションの導入を図る動きが進んでいます。
たとえば、金融領域においては、フィンテック企業の台頭や非金融事業者による金融事業への進出が進み、各金融サービスにおける差別化が難しくなっています。そのなかで、拡大するデジタルチャネルを活用して金融サービスのシームレスな提供を実現することで、顧客接点の強化や継続的・追加的なサービス利用を促進し、収益維持・増加を図るケースが出現しています。
また、自動車領域における運転性能のアップデートサービスや自動運転の進展、さらには、産業領域全般でのフィジカルAIの開発・導入等、テクノロジー進化等を背景に、新たなソリューションの開発・提供が行われています。
こうした各業界の動きは、損害保険業界における顧客へのアプローチ方法やリスク評価およびリスクマネジメントの在り方を変えるものとなり得ます。
本稿では、損害保険業界を取り巻く潮流を「潮流1:顧客に対する金融サービスの提供方法の変化」と、「潮流2:テクノロジー進化による新たなソリューションの誕生」という2つのカテゴリに分けて分析し、損害保険会社に与える影響を考察したうえで、各社に求められる対応を解説します。
2.損害保険業界を取り巻く2つの潮流と損害保険会社への今後の影響
潮流1:顧客に対する金融サービスの提供方法の変化
(1)顧客囲い込みに向けた金融機能の統合
<フロントサービスによる金融機能の統合>
近年、国内外の金融機関や、金融サービスの提供を行う非金融機関において、顧客の囲い込みに向けたサービス価値向上のため、金融機能の統合を図る動きが出てきています。
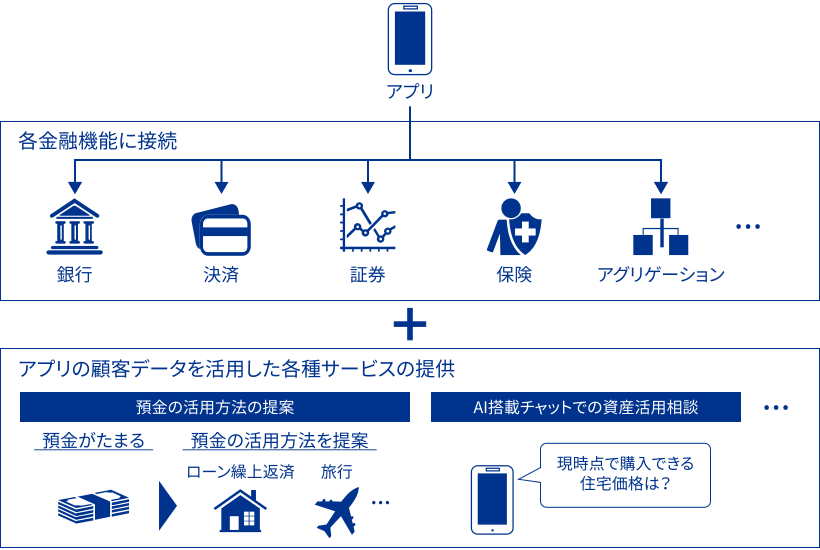
- 金融機関の動き:複数金融機能へのアクセス窓口をバンドル化するスーパーアプリがリリースされています。加えて、アプリ上で蓄積された顧客データを基にパーソナライズされた提案を行う等、バンドル化を踏まえたさらなるサービスを企画・提供する企業も出現しています。
【図表1:金融機関のスーパーアプリによる金融機能の統合】
 出所:各所公表資料を基にKPMG作成
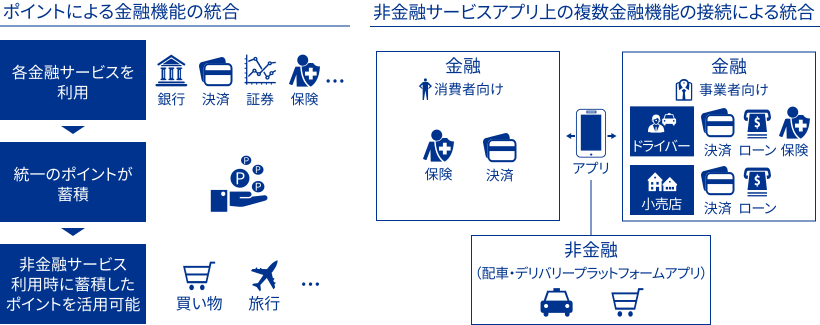
- 非金融機関の動き:外部金融機関との連携により複数の金融サービスを提供する非金融機関は、金融サービスの利用に伴って自社ブランドで統一されたポイントを付与したり、自社が提供する非金融サービスアプリ上で各ユーザー向けに複数の金融サービスをまとめて提供したりすることにより、金融機能のリバンドル化を図っています。
【図表2:非金融機関による金融機能の統合】
 出所:各所公表資料を基にKPMG作成
<プラットフォームによる金融機能の統合>
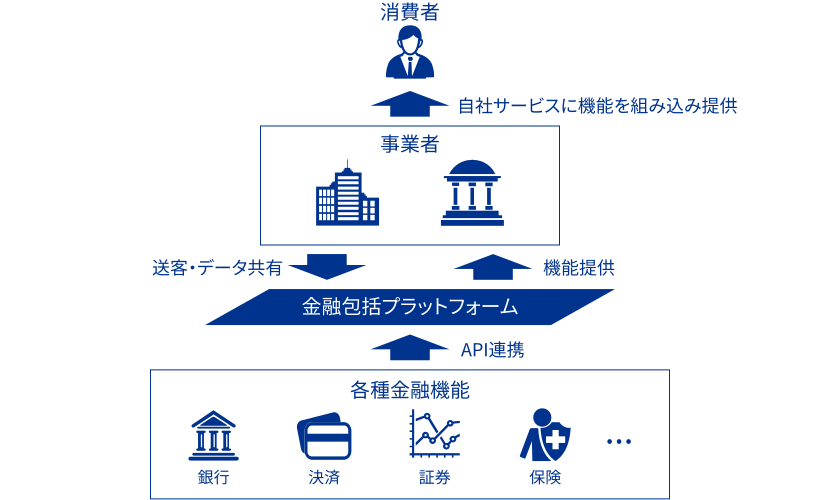
複数の金融機能を有する金融グループにおいて、事業者向けに自社の金融機能を一元化するプラットフォームを提供するケースも出現しています。プラットフォームを活用して外部事業者のサービスに自社のあらゆる金融機能を組み込むことで、BtoBtoCによる事業者・消費者双方の囲い込みを実現できます。
【図表3:金融包括プラットフォーム】
 出所:各所公表資料を基にKPMG作成
このように、各社が金融機能を統合して自社の金融サービス圏を創出し、顧客の囲い込みを進めることで、事業者および消費者は自身が活用する金融サービス圏内にある保険を優先的に利用するようになると想定されます。また、損害保険会社は、これまで自社でのアクセスが困難であった顧客にも金融サービス圏を通じてアクセス可能となります。一方で、他社の金融サービス圏への接続により自社の保険機能を提供する場合は、顧客接点の直接的なコントロールが難しくなる等のリスクが生じることとなるでしょう。
(2)エンベデッドインシュランスの拡大
金融以外のサービスに保険を組み込む「エンベデッドインシュランス」の提供により、顧客へのサービス提供価値の向上を図る動きも広がっています。
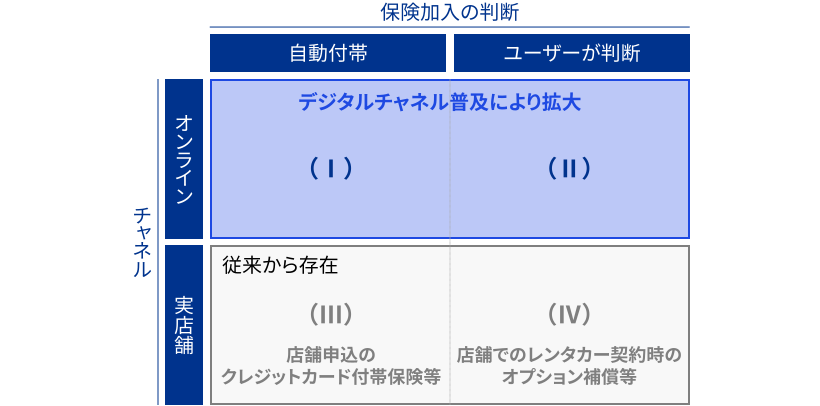
ここでは、エンベデッドインシュランスを「外部サービス/商品の利用導線上に組み込んで提供される保険のうち、特定の保険会社/保険商品のみが提案または自動付帯されるもの」と定義します。そのうえで、図表4のとおりカテゴリを整理すると、近年、デジタルチャネルの普及等に伴い、オンライン上のエンベデッドインシュランスが拡大していると考えられます。
【図表4:エンベデッドインシュランスのカテゴリ】
 出所:各所公表資料を基にKPMG作成
オンライン上のエンベデッドインシュランスの例としては、下記3つの型が挙げられます。
- 自動付帯型(Ⅰ)
旅行予約サイトで予約を受け付けた宿泊施設向けに賠償責任保険を自動で提供 - ユーザー判断型(Ⅰ)
バイトマッチングアプリ上でバイト者向けに傷害保険を提案 - 組合せ型(Ⅰ)×(Ⅱ)
配車・デリバリプラットフォームアプリ上で、業務受託したドライバーおよびデリバリーパートナー向けの業務中の傷害保険を自動付帯するとともに、業務にかかわらない一般的な個人傷害保険の申込みが可能
消費者はサービス/商品利用の流れに組み込まれた保険を、外部の保険と比較することなく契約すると想定されるため、損害保険会社はエンベデッドインシュランスの提供により組込先サービスの顧客プールへ独占的にアクセス可能となります。一方で、他社にエンベデッドインシュランスの提供を先行された場合は、組込先顧客への同様の保険の提供ハードルが高くなるリスクを抱えると考えられます。
潮流2:テクノロジー進化による新たなソリューションの誕生
(1)自動車の運転支援機能の後付けサービスの登場
近年、国内外の自動車領域において、車両の購入後に運転支援機能を後付けできるサービスが登場しています。たとえば、左右や後方からの車両接近を検知し、通知する機能や、ハンズフリー運転を可能とする運転支援機能等を後付けするサービスが提供されています。
後付け機能により安全性能の向上が図られることで、従来の損害保険会社が提供する自動車保険では安全性の実態に即した保険料設定が困難になると考えられます。また、海外では自動車メーカーが、自社の後付け運転支援機能の利用状況を保険料に反映する独自の自動車保険を提供する場合もあり、損害保険会社の従来の自動車保険の競争力低下につながるリスクが存在します。
(2)自動運転の進展
さらに、現在では自動運転の導入も進んでいます。地域公共交通におけるドライバー不足の解消や交通事故の削減等を企図して自動運転の開発・実装が官民連携で推進されており、商用領域では、ドライバーフリーでの運行が認められるLevel4の自動運転の実装が一部自治体にて行われています。
このように、ドライバーフリーの自動運転の実装が拡大することで、事故発生時に自動運転ユーザーが被る損失や、自動運転導入に係る多様なステークホルダー間の賠償責任をカバーするための新たな補償ニーズが誕生する可能性があります。一方で、運転手のケガ・賠償責任等を対象としていた従来の自動車保険のニーズは減少するリスクが存在します。
(3)フィジカルAIの開発
産業領域全般におけるフィジカルAIの導入に向けた取組みも進められています。国内の労働力不足の解消や産業競争力強化等を企図し、2040年における1,000万台規模のAIロボット導入という政策目標※のもとで官民双方の投資が進められており、警備や建築等の一部領域で先行開発・導入が始まっています。
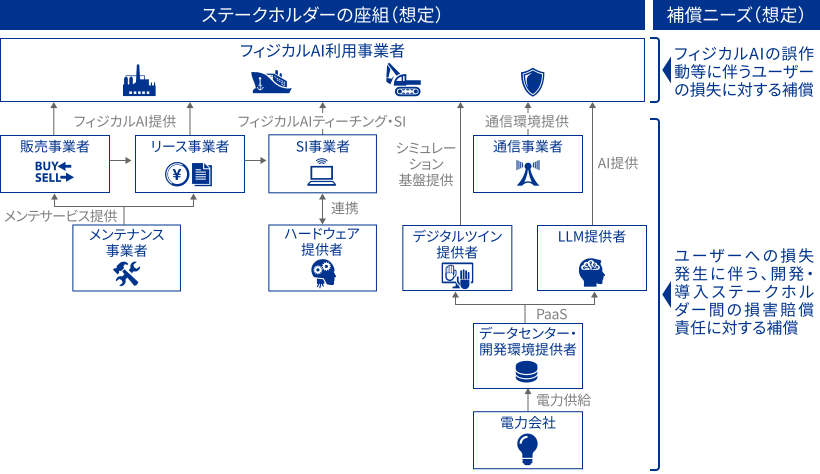
将来的なフィジカルAIの実装拡大に向けては、多様なステークホルダーの座組が形成されると考えられ、自動運転同様に、ユーザーの損失や、ステークホルダー間での賠償責任のカバーといった新たな補償ニーズの誕生が想定されます。
【図表5:フィジカルAI開発・導入に係るステークホルダーの座組と補償ニーズの想定】
 出所:各所公表資料を基にKPMG作成
3.損害保険会社に求められる対応
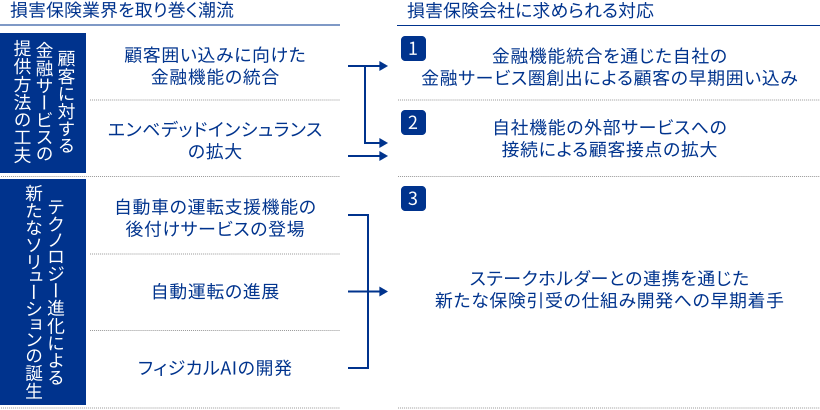
損害保険業界を取り巻くこうした潮流に対して、損害保険会社の今後の成長に向けては図表6の対応が必要となると考えられます。
【図表6:周辺の潮流に対して損害保険会社に求められる対応】
 出所:各所公表資料を基にKPMG作成
(1)金融機能統合を通じた自社の金融サービス圏創出による顧客の早期囲い込み
損害保険会社が自ら、複数の金融機能をバンドル化して自社の金融サービス圏を創出することで、既存顧客の流出防止が期待できます。さらに、創出した金融サービス圏にて蓄積される顧客データを活用し、各顧客に対して機能の垣根を超えたシームレスなサービス提案を行うことで、収益増加につなげることが可能となります。
(2)自社機能の外部サービスへの接続による顧客接点の拡大
一方で、単一の金融サービス提供しか行っていない等、自前での金融サービス圏創出のハードルが高い企業においては、外部で生み出される金融サービス圏に対して自社の保険機能を接続することで、他社による顧客の囲い込みから排除されずにアプローチ接点を維持・拡大していくことが必要となります。
加えて、金融以外の他社サービスと連携したエンベデッドインシュランスに早期に着手することも重要です。他社に先行してエンベデッドインシュランスを提供することで、当該サービスの顧客に独占的にアプローチ可能な強固な接点を獲得できます。
なお、外部企業のサービス上で自社の保険を提供する場合は顧客接点のコントロールが難しくなり、提携先の企業や競合他社の戦略次第では、後々に自社のサービスを排除されたり、ユーザーの利用促進の優先度を下げられるリスクがあります。そのため、自社・提携先双方の戦略を踏まえた共同施策の実施等により、提携先企業との連携強化を図ることが必要となります。
(3)ステークホルダーとの連携を通じた新たな保険引受の仕組み開発への早期着手
従来の損害保険では対応しきれない補償ニーズが生じ得る新たなソリューションの誕生・拡大に備えて、各ソリューションの導入に係るステークホルダーと早期に連携し、対応するリスク評価の検討や商品開発等に着手することが重要となります。
特に、自動運転やフィジカルAIの実装に向けては多様なステークホルダーによる今後の座組形成が想定されることから、損害保険会社が座組へ参加、もしくは座組メンバーとの連携を早期に行うことで、新たな補償ニーズが顕在化した際の顧客獲得をリードし易くなると考えられます。
4.おわりに:KPMGによる支援サービスについて
損害保険会社の今後の成長においては、周辺業界における変化を見据えた顧客アプローチの在り方の再構築や、新たな補償ニーズへの対応が非常に重要な課題となります。
KPMGコンサルティングでは、保険を含むさまざまな業界における企業様の持続的な成長に向けて、戦略策定およびオペレーション改革支援を行っております。お気軽にお問い合わせください。
※ 内閣官房ホームページ 「AIロボティクス戦略 AIロボティクスに関する関係府省連絡会議(令和8年5月27日 一部変更)」
執筆者
KPMGコンサルティング
執行役員 パートナー 青木 聡明
シニアストラテジーアソシエイト 岡本 真奈


