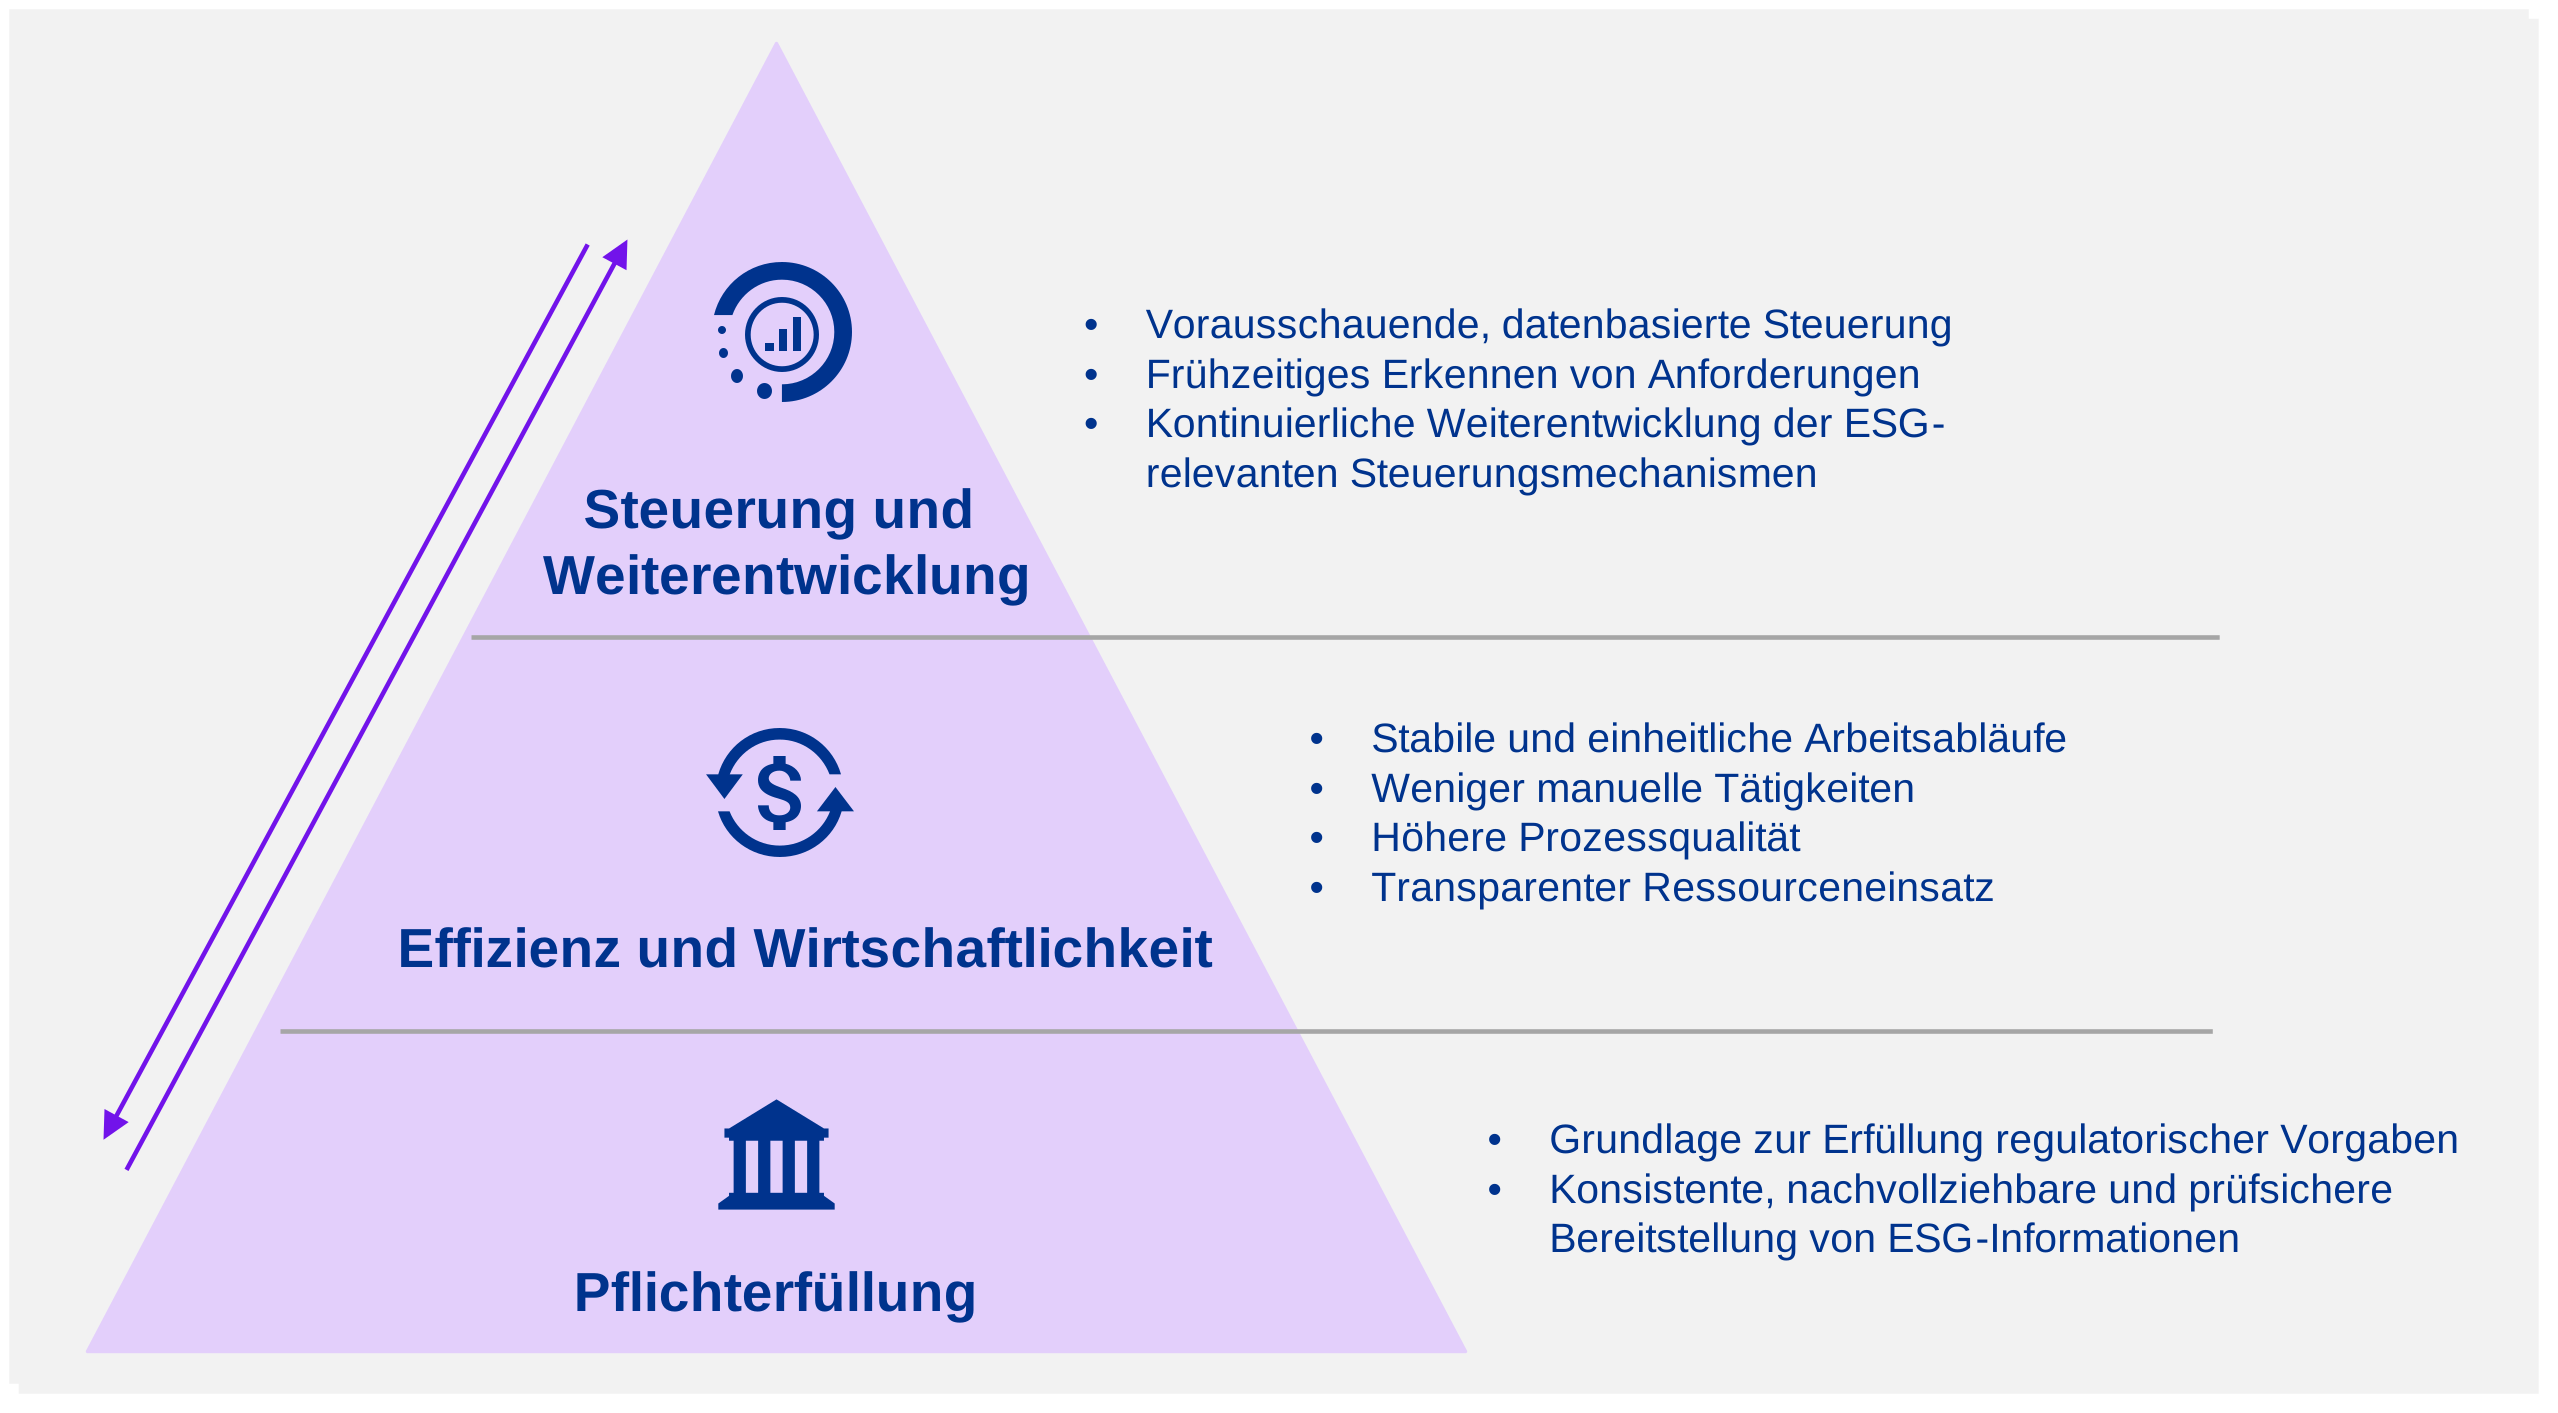
Viele Finanzinstitute haben im vergangenen Jahr ihren ersten CSRD-Bericht veröffentlicht und aktualisieren diesen bereits erneut. Der hohe manuelle Aufwand, enge Fristen und komplexe Abstimmungen haben dabei strukturelle Schwächen in bestehenden ESG-Prozessen offengelegt. Mit der Veröffentlichung der Berichte ist diese Phase jedoch nicht abgeschlossen – im Gegenteil: Die eigentliche Herausforderung beginnt jetzt.
ESG-Daten werden in vielen Instituten weiterhin manuell erhoben und aus unterschiedlichen Quellen zusammengeführt. Einheitliche Prozessstandards fehlen, Verantwortlichkeiten sind nicht klar dokumentiert, Freigaben erfolgen teilweise außerhalb definierter Governance-Strukturen. Dieses fragmentierte Vorgehen erhöht die Fehleranfälligkeit, erschwert die Nachvollziehbarkeit und verursacht hohe Prozesskosten. Zugleich entstehen operative und regulatorische Risiken, die unter den Anforderungen von BCBS 239, den EBA-Guidelines für ESG-Risiken sowie der CSRD künftig kaum noch tragfähig sind.
ESG-Reporting-Tools setzen genau an diesen Schwachstellen an. Ihr Mehrwert entsteht jedoch nicht allein durch Technologie. Ohne harmonisierte Abläufe, klar definierte Rollen und eine konsistente Datenarchitektur bleiben sie isolierte Insellösungen. Erst wenn Prozesse standardisiert, Schnittstellen automatisiert und Governance-Strukturen eindeutig verankert sind, entsteht ein robustes, prüfsicheres Reporting. Gleichzeitig stärkt dieser Ansatz die regulatorische Resilienz und schafft Transparenz für weiterführende Steuerungsanfragen.