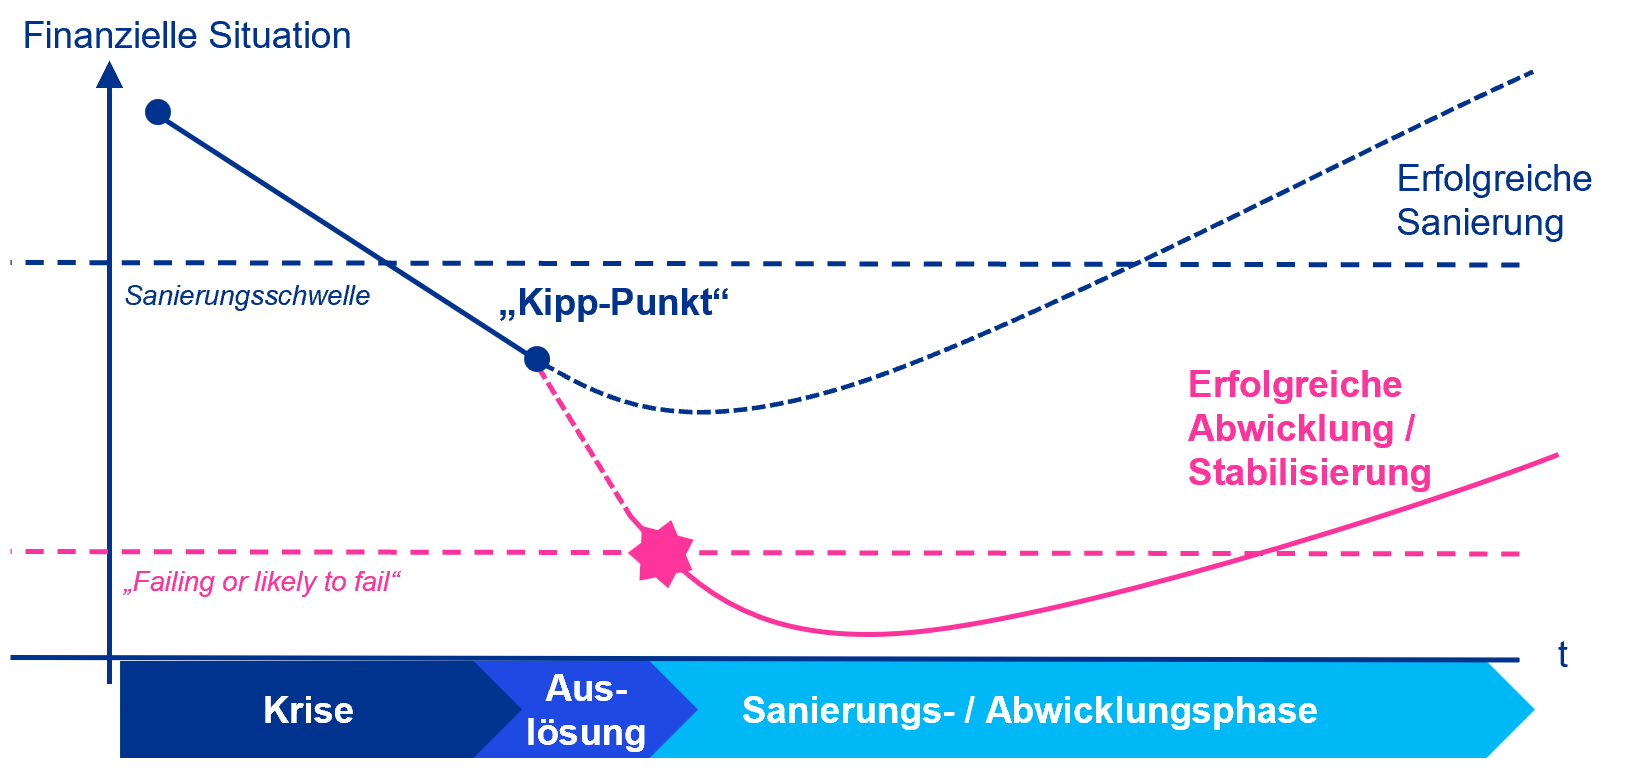
Präventive Sanierungs- und Abwicklungspläne sind ein zentraler Baustein moderner Finanzmarktregulierung. Als Reaktion auf die Finanzkrise 2008/09 wurden sie eingeführt und seit 2016 sind Banken verpflichtet, entsprechende Konzepte im Rahmen der Bank Recovery and Resolution Directive (BRRD) umzusetzen. Sie stellen eine Erweiterung des klassischen Risikomanagements dar und sollen sicherstellen, dass Institute in schweren Krisen entweder stabilisiert oder geordnet abgewickelt werden können – unter Wahrung der Finanzstabilität und ohne den Einsatz öffentlicher Mittel.
Mit der Insurance Recovery and Resolution Directive (IRRD) wird dieses Konzept auf den Versicherungssektor ausgeweitet – und das mit hoher Geschwindigkeit und erheblicher Tragweite. Denn seit Inkrafttreten der IRRD am 28. Januar 2025 steht fest: 2026 wird für Versicherer zum entscheidenden Vorbereitungsjahr. Bis spätestens Januar 2027 müssen die Mitgliedstaaten die Vorgaben in nationales Recht übertragen.
Die EIOPA hat bereits 2025 umfangreiche Konsultationen dazu veröffentlicht – zum Inhalt von Sanierungs- und Abwicklungsplänen, zur Abwicklungsfähigkeit, zu kritischen Funktionen, Hindernissen, Reporting-Anforderungen und der Zusammenarbeit in Resolution Colleges. Die Architektur des neuen Systems entsteht jetzt und nicht erst mit der späteren nationalen Umsetzung.