Zurück zur Inhaltsseite

      Das International Accounting Standards Board (IASB) veröffentlichte am 03. Dezember 2025 den lange erwarteten Exposure Draft für Risk Mitigation Accounting (RMA) – der zuvor bereits unter dem Namen Dynamic Risk Management (DRM) angekündigt und diskutiert wurde.

      Dieses künftige Rahmenwerk für die bilanzielle Abbildung des (Zins-)Risikomanagements (Nachfolger des IAS 39 Portfolio Fair Value Hedges) wird die Verzahnung von Treasury, Risiko-Controlling und Accounting grundlegend verändern und hat zahlreiche Implikationen. Unsere Expertinnen und Experten unterstützen Unternehmen bei der Vorbereitung auf diese komplexen Aufgabenstellungen.
      Was ist Risk Mitigation Accounting?

      Risk Mitigation Accounting (RMA) adressiert die seit Jahren bestehende Lücke zwischen ökonomischer Gesamtbank Zinssteuerung über Zinsderivate als Portfolio Hedge und deren Abbildung in der Bilanzierung nach IFRS.

      Es wird perspektivisch das derzeit noch vielerorts als Interimslösung verwendete IAS 39 Portfolio Hedge Accounting ablösen und betrifft damit vor allem zahlreiche Banken sowie eventuell auch Versicherungsunternehmen.

      Kernidee des RMA ist, das dynamische Risikomanagement offener Netto-Risikopositionen auch unter Berücksichtigung bestimmter Modellbücher in der Rechnungslegung sichtbar zu machen. Damit soll die bisherige Schwäche bestehender Hedge-Accounting-Ansätze – unter anderem –die Annahme starrer Hedge-Beziehungen und eine Brutto-Sicht – perspektivisch behoben werden.

      Grundsätzliche Funktionsweise des RMA

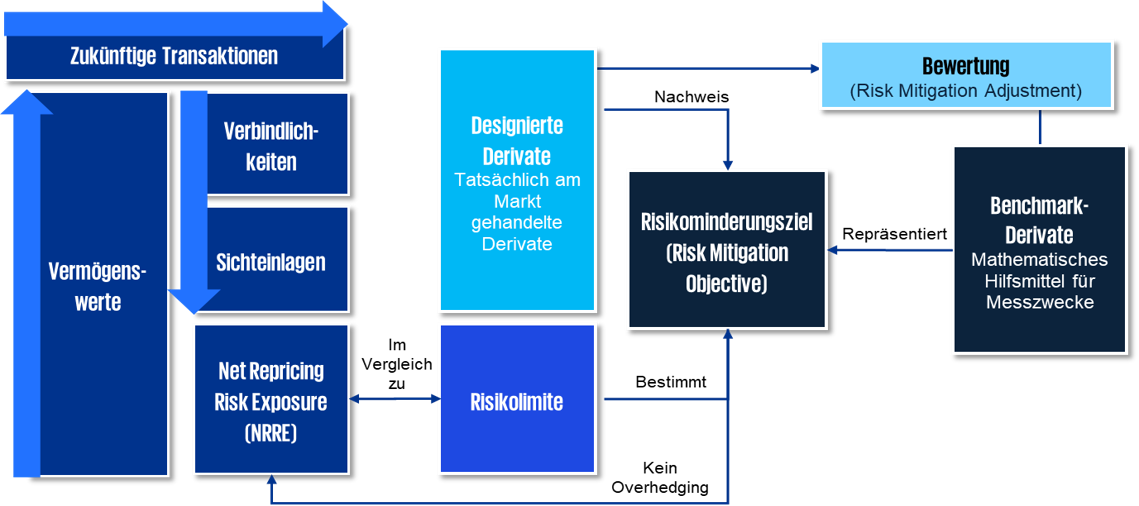
      Zu Periodenbeginn werden nach Identifikation der offenen Zinsrisikoposition eines Stichtages (Net Repricing Risk Exposure) und des Zielrisikoprofiles (Risk Mitigation Objective) entlang der Limite aus der Risikomanagementstrategie (Risk limits) synthetische „perfekte Hedges“ (BenchmarkDerivate) erzeugt, die den tatsächlichen designierten Derivaten gegenübergestellt werden. 

      Durch Vergleich der Derivate-Performance zwischen designierten und Benchmark-Derivaten am Periodenende über die „Lower-of“-Mechanik werden RMA-Adjustments so bestimmt, dass Übereinstimmungen in der Gewinn- und Verlustrechnung (GuV) neutralisiert werden und Abweichungen in der GuV verbleiben. Dabei werden die Benchmark-Derivate (analog zum tatsächlichen Risikomanagement) an unvorhergesehene Änderungen der Net Repricing Risk Exposure angepasst. 

      Zusätzlich werden Zinsabgrenzungen (NII) aus den Derivaten periodengerecht erfasst beziehungsweise neutralisiert, sodass sowohl Fair Value Effekte als auch Zinskomponenten berücksichtigt werden. Mit RMA erscheinen nun auch Portfolio-NII-Hedges als grundsätzlich im Hedge-Accounting darstellbar.

       
      Durch die enge Verzahnung von Treasury, Risiko-Controlling und Accounting entstehen neue Herausforderungen und Abhängigkeiten, beispielsweise eine mögliche Einstellung der bilanziellen Sicherungsbeziehung bei (wesentlichen) Änderungen der Risikomanagementstrategie.

      Die RMA-Zeitleiste: Wann der finale Standard erwartet wird

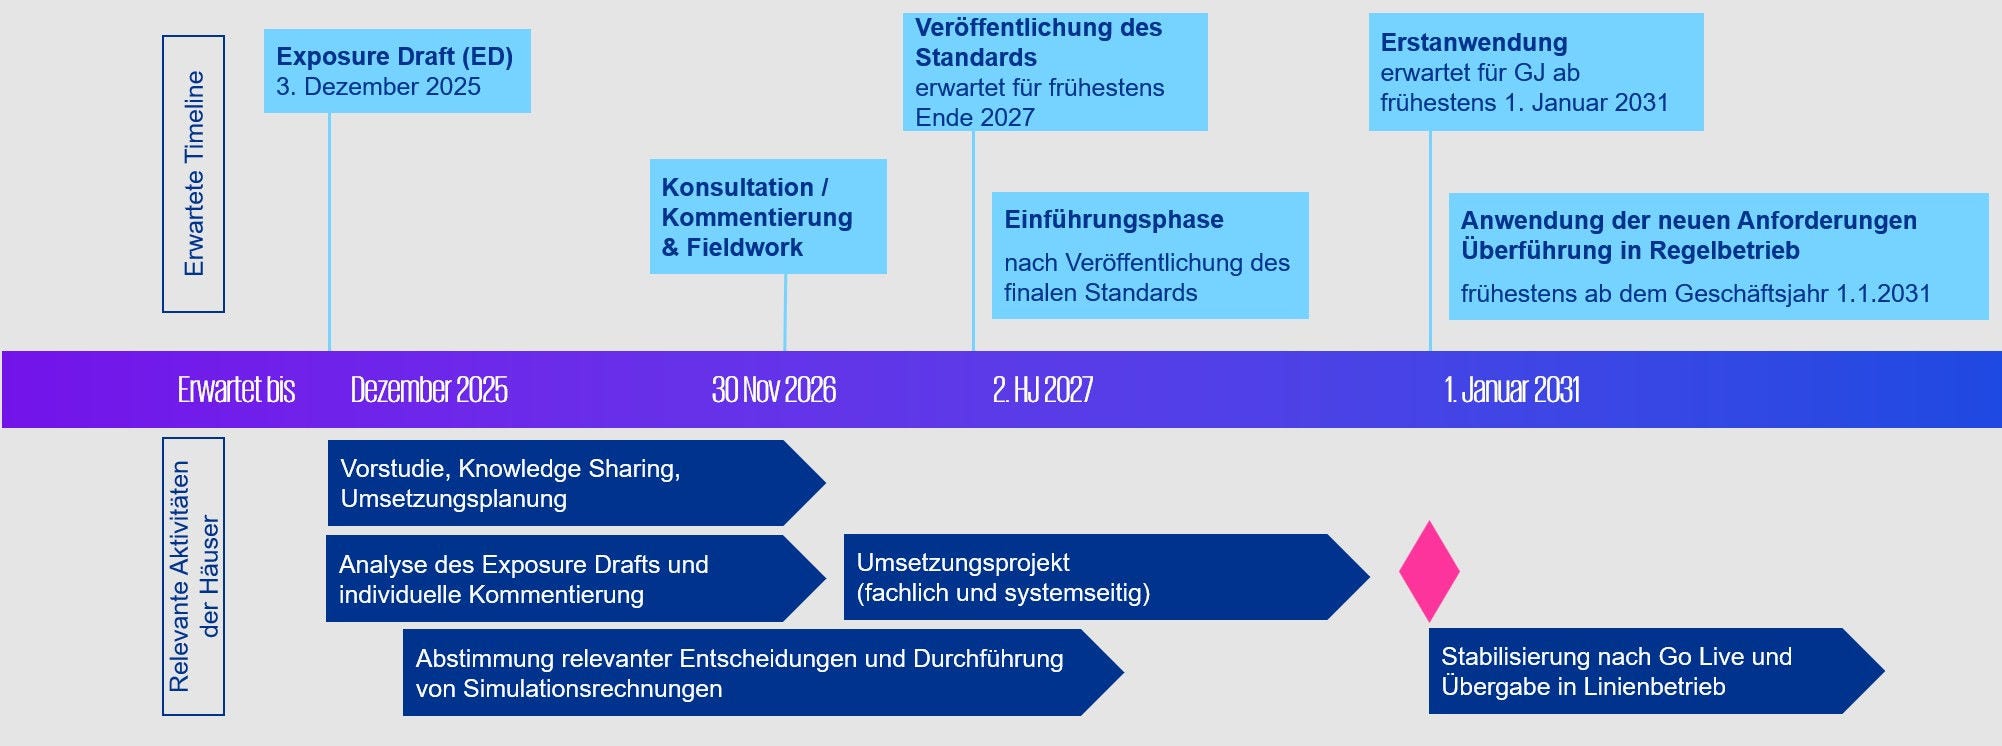
      Die Veröffentlichung des Exposure Draft (ED) erfolgt im Dezember 2025. Die Konsultationsphase ist auf dem 30. November 2026 verlängert. Der finale Standard nach Auswertung der Konsultation wird  frühestens Ende 2027 erwartet. 

      RMA Zeitstrahl

      IFRS Risk Mitigation Accounting: Wie sollten Banken und Versicherungsunternehmen jetzt handeln?

      Aufgrund der erheblichen Tragweite und der notwendigen Verzahnung von Treasury, Risiko-Controlling und Accounting ist es ratsam, frühzeitig ein Zielbild – einschließlich der Simulation quantitativer Effekte – abzuleiten.

      So unterstützen wir Sie bei der Umsetzung von IFRS Risk Mitigation Accounting

      Unsere Expertinnen und Experten nutzen praxiserprobte Ansätze, um die komplexen Anforderungen effizient in bestehende Systeme und Prozesse zu integrieren. Wir unterstützen Sie von der fachlichen Konzeption in Accounting, Risk-Controlling und Treasury über die technische Umsetzung bis hin zur Automatisierung von Prozessen.

      • Bewährtes Vorgehensmodell und Vorstudie

        Wir bieten ein strukturiertes Phasenmodell von Enablement über Gap-Analyse und TOM-Workshops bis zur kundenindividuellen Simulation des RMA-Modells. Wir haben bereits erste Vorstudien bei Banken auf Basis bisheriger Staff-Papers und des Exposure Drafts durchgeführt.

      • End-to-End-Expertise

        Als Berater in Accounting, Risk-Controlling und Treasury verbinden wir IFRS-Konzeption (RMA-Mechanik, Buchungslogik, Disclosure) mit Risikosteuerung/IRRBB, Treasury-Prozessen sowie Daten- und IT-Implementierung – inklusive Marktpraktiken zur Ermittlung Net Repricing Risk Exposure und zum Risk Mitigation Objective sowie zur Abbildung von Behavioural-Modellen und Sicherungsstrategien.

      Download

      Risk mitigation accounting

      Der Drei-Phasen-Plan bis 2031

      • Enablement: RMA-Grundlagen, Modellwirkungen auf NII/EVE, Anforderungen an Risikomanagementstrategie/Risk Mitigation Objective

      • Gap‑Analyse: Abgleich relevanter, aktueller Hedge‑Prozesse (Risk-Controlling/Treasury/Accounting) mit den Vorgaben des Exposure Drafts; Identifikation von Quick Wins/No‑Regrets

      • Zielbild Target Operating Model (TOM): Rollen, Prozesse, Daten/IT‑Zielarchitektur, Entscheidungslog

      • Quantifizierung: Erste Simulationsrechnungen (Net Repricing Risk Exposure, Konstruktion von Benchmark‑Derivaten, RMA‑Adjustment, NII‑Effekte) 

      • Mitgestaltung und Risikoreduktion: Nutzung der Möglichkeit zur individuellen Rückmeldung in den Konsultationsprozess

      • Anpassungen aktueller Prozesse, Datenstrukturen, Tools sowie Policies und Dokumentationen an den finalen Standard

      • Abstimmung der neuen Hedge Accounting-Prozesse mit der Risikomanagementstrategie (Fokus unter anderem auf Limits, strategische Position, Festlegung der Risk Management Intention, Umgang mit internen Hedges sowie externen Derivaten in einem möglichen IRT-Desk (Interner Risikotransfer) im Handelsbuch)

      • Detaillierung der Methodik (Buckets, Limits, Erzeugung Benchmark-Derivate, Capacity- und Alignment‑Tests), Datenmodelle, Buchungs‑ und Disclosure‑Logik

      • Prototypen und Prozesstests sowie Parallelrechnungen 

      • Simulation möglicher Auswirkungen auf bilanzielle Risiken / Volatilität und IRRBB Earnings simulieren

      • Erstmalige Anpassung des normativen ICAAPs in der 3-Jahressicht 2028/29/30

      • Etablierung des Gesamtprozesses für das RMA (Front‑to‑Ledger), Automatisierung, Kontrollen, Probeläufe

      • Erstanwendung für Geschäftsjahre ab dem 1. Januar 2031 (voraussichtlich)

      • Stabilisierung und fortlaufende Optimierung im Linienbetrieb 

      • Sukzessive Abbildung in der Planung und langfristigen Zinsergebnissimulationen 

      • Sukzessive Anpassung der Risikomessmetriken (beispielsweise IRRBB Earnings für Derivateportfolio)

      Simulationstool zur Quantifizierung der RMA‑Effekte

      Für eine belastbare Einschätzung der Auswirkungen der RMA‑Vorschläge stellen wir ein leistungsfähiges Simulationstool bereit. Es bildet die Mechanik des Exposure Drafts praxisnah ab und macht Effekte auf GuV und Zinsergebnis transparent.
       

      Abbildung 1: Benutzeroberfläche des KPMG RMA‑Simulators.

       
      Portfoliodaten zu Grund- und Sicherungsgeschäften, Zinskurven, Limiten sowie weitere RMA‑relevante Parameter werden per Datenupload oder über strukturierte Eingabemasken erfasst.

      Der Simulator führt Schritt für Schritt durch die RMA‑Logik – von der Parametrisierung bis zur Berechnung der Benchmark-Derivate und des RMA‑Adjustments (auch über mehrere Perioden).

      Tabellen und Grafiken weisen die Ergebnisse und die Treiber der unterschiedlichen RMA‑Teilschritte separat aus. So lassen sich Wert- und Ergebniseffekte sowie verbleibende Volatilität im Zusammenspiel von ökonomischem Risikomanagement und bilanziellem RMA‑Ansatz schnell analysieren.

      Die Grafik zeigt, wie das RMA‑Adjustment Fair-Value-Schwankungen in der GuV neutralisiert – und welche Effekte weiterhin im Ergebnis sichtbar bleiben.


      Abbildung 2: Beispielhafte Visualisierung der Entwicklung der Derivate‑GuV vor und nach RMA-Anwendung im Zeitverlauf. Das NII der Derivate dient als Referenzlinie 

      Abbildung 3: Beispielhafte Visualisierung der RMO‑Ableitung mit transparentem Ausweis von Overhedging.

      Sprechen Sie jetzt mit unseren Expertinnen und Experten für Risk Mitigation Accounting

      Gerne stehen Ihnen unsere Expertinnen und Experten für einen Austausch zur Verfügung und stellen Ihnen unsere Lösungsansätze vor. Wir freuen uns auf Ihre Kontaktaufnahme. 


      Preisrisiken

      bei Commodities Hedge Accounting

      Segel

      Ihre Ansprechpersonen