

細節探討
- 應考量的因素
資產的耐用年限是根據該資產對公司的預期效用而定義。耐用年限是公司預期使用資產的期間,或是預期可由資產取得的生產(或類似)單位數量。[IAS 16.6, 38.8]
因為耐用年限是一項估計,管理階層應至少於每一會計年度結束日重新檢視耐用年限。[IAS 16.51, 57, 38.104]
決定或檢視一項不動產、廠房及設備(PP&E)的耐用年限時,管理階層應該考量以下所有因素:
- 資產的預期使用程度—許多公司的資產管理政策可能制定將於經濟年限屆滿前處分資產;
- 預期的實體磨損;
- 由於生產方式的改變或改善所導致的技術淘汰。使用某項資產所生產的產品其未來售價預期降低,也可能是該資產出現技術過時的跡象;
- 由於市場上對該資產所生產產品或服務產出的需求改變導致的商業淘汰。使用某項資產所生產的產品其未來售價預期降低,也可能是該資產出現商業過時的跡象;以及
- 使用該資產的法律或類似限制。[IAS 16.56–57]
評估無形資產的耐用年限時,管理階層應參照上述與PP&E類似的面向,考量多個內部及外部因素。[IAS 38.88, 90]
- 氣候相關風險對上述因素的影響
氣候相關風險可能會影響資產的估計耐用年限以及折舊或攤銷方法。考量上述因素時,公司應將轉型至低碳經濟的影響納入考量,例如:
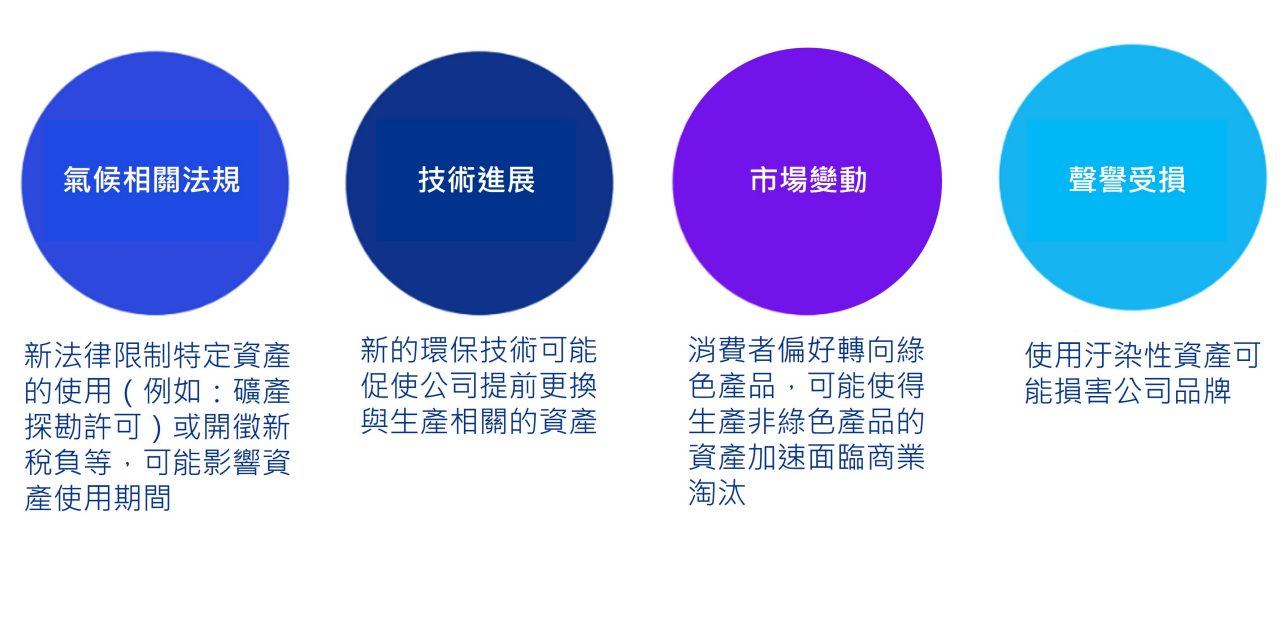
資產的耐用年限將受企業因應氣候相關事項所做決策的影響—亦即,管理階層可能決定改變企業策略或資產管理政策。
例如,一個擁有老柴油車車隊的運輸公司正在針對卡車的耐用年限進行年度檢視。該公司考量氣候相關風險及機會將如何影響未來營運,其營運所在國家的數個大型城市已針對使用柴油車制定新的限制措施。管理階層預期未來會有更多城市制定類似的限制,進而對現行使用柴油卡車運輸貨物造成重大困難。因此,該公司決定修改現有政策—預計於三年後處分全部柴油卡車(而非十年後),並且修改柴油卡車的耐用年限。
- 資產耐用年限縮短所帶來的其他會計影響
資產耐用年限的縮短亦可能顯示:
- 該資產的帳面金額已發生減損。(更多資訊請詳KPMG網頁針對氣候變遷對資產減損的影響所發布之文章);以及
- 於適用之情況下,資產除役相關負債準備的帳面金額亦可能受影響。(更多資訊請詳KPMG網頁針對氣候變遷對負債準備的影響所發布之文章)[IAS 36.12(f)]
重新評估無形資產是否為非確定耐用年限
與PP&E不同的是,無形資產可能係非確定耐用年限2。氣候相關議題可能影響管理階層對非確定耐用年限的評估—即無形資產(例如品牌)的耐用年限可能會從非確定耐用年限轉變為有限耐用年限。[IAS 38.109, Insights 3.3.190.90]
PP&E與無形資產的殘值
有限耐用年限的PP&E與無形資產應折舊至其殘值。「殘值」是假設該資產已達預期耐用年限,並處於耐用年限屆滿時的預期狀態,公司目前自處分該資產估計所可取得金額減除估計處分成本後的餘額。[IAS 16.6, 38.8]
與耐用年限相似,因為殘值是一項估計,管理階層應至少於每一會計年度結束日重新檢視,且通常會與耐用年限一併進行。[IAS 16.51, 38.102]
資產殘值的改變會影響其折舊費用。沿用前述運輸公司的釋例,管理階層亦檢視柴油卡車的殘值,並發現類似二手柴油卡車的價格在新法規限制後會顯著下降。然而,在新政策之下,預期柴油卡車在未來三年的里程數將減少,因此柴油卡車的殘值僅會下降10%。整體而言,卡車估計耐用年限和殘值的降低已導致折舊費用的顯著增加。
相互連結
使用者需要能夠將財務報表中的資訊(例如:編製財務報表所採用的關鍵假設與判斷),與財務報表以外(例如:年報前半段非財務資訊部分或其他一般用途財務報告)的資訊相互連結。舉例而言,使用者希望了解企業的淨零承諾或轉型至低碳經濟的計畫,是否以及如何影響有形與無形資產耐用年限及殘值的評估。
若存在差異—例如,資產的耐用年限並未受到影響—則可能需要揭露其原因,以協助使用者理解並調節相關資訊。
監管機關的期望
氣候相關資訊已成為許多監管機構關注焦點。例如,歐洲證券與市場監理機關(ESMA)發布一份有關氣候相關揭露的報告,其中包含氣候相關議題對有形與無形資產耐用年限影響的揭露範例,並說明該等揭露對財務報表使用者具有價值的原因。ESMA期望企業評估及揭露氣候相關議題對編製財務報表的影響程度時能參考該等釋例。
更多揭露指引及監管機構的期望請詳:氣候相關風險對財務報表揭露之影響。
本文所指“Insights”即KPMG刊物 Insights into IFRS(《洞析國際財務報導準則》)。
1閱讀相關文章,深入了解氣候相關風險與機會如何影響企業策略、財務報導及永續報導。
2當無形資產預計產生淨現金流入之期間並未存在可預見之限制時,該無形資產應視為非確定耐用年限。
© 2026 KPMG IFRG Limited是一家英國擔保有限公司。版權所有,不得轉載。
© 2026 本刊物為KPMG IFRG Limited發布的英文原文“What's the impact on useful lives and residual values of PP&E and intangible assets?”(“原文刊物”) 的中文譯本。如本中文譯本的字詞含意與其原文刊物不一致,應以原文刊物為準。原文刊物的版權及所有相關權利均歸KPMG IFRG Limited所有,原文刊物的所有譯本/改編本的所有相關權利亦歸KPMG IFRG Limited所有。