

Podatek wyrównawczy, inaczej Pillar 2, wdrożony w Polsce wskutek inicjatywy BEPS 2.0 i przyjęcia unijnej dyrektywy, będzie stanowił główne wyzwanie podatkowe dla większości podatników po raz pierwszy w 2027 r. Obejmuje on jednostki należące do grup kapitałowych, których skonsolidowane przychody wyniosły w ostatnich latach co najmniej 750 mln EUR. Głównym założeniem Pillar 2 jest zidentyfikowanie w grupach nisko opodatkowanej nadwyżki zysku nie znajdującej pokrycia w aktywach i kosztach pracowniczych i jej efektywne opodatkowanie do poziomu 15% w ramach podatku wyrównawczego – odpowiednio krajowego, globalnego albo od niedostatecznie opodatkowanych zysków.
Czas pozostały do rozliczenia za 2025 rok
Czas pozostały do raportowania GIR / zawiadomienie GIR
Czas pozostały do złożenia deklaracji QDMTT i ewentualnego rozliczenia podatku
Czym jest globalny podatek minimalny i jakie są główne założenia Pillar 2?
W ramach inicjatywy BEPS 2.0. została wdrożona globalna reforma w podatkach dochodowych. Jej kluczowym elementem jest konieczność zapłaty podatku wyrównawczego (ang. top-up tax) w sytuacji, w której efektywna stawka opodatkowania w danej jurysdykcji podatkowej wynosi mniej niż 15% i wysokość zysku nie odpowiada zlokalizowanym w niej aktywom oraz ponoszonym kosztom pracowniczym.
W Polsce wdrożenie tej reformy było skutkiem wyrażenia zgody na przyjęcie unijnej dyrektywy, która określiła ramy wprowadzonego opodatkowania.
Polska wdrożyła Pillar 2 w formie trzech wzajemnie powiązanych podatków: krajowego podatku wyrównawczego, globalnego podatku wyrównawczego oraz podatku wyrównawczego od niedostatecznie opodatkowanych zysków odzwierciedlających anglojęzyczne skróty QDMTT, IIR oraz UTPR, za którymi kryją się reguły opodatkowania.
Krajowy podatek wyrównawczy oznacza, że każda grupa podlegająca wymogom Pillar 2 i obecna w Polsce ma obowiązek wyliczać rokrocznie swoją efektywną stawkę podatkową i płacić podatek wyrównawczy w Polsce. Globalny podatek wyrównawczy dotyczy niektórych polskich jednostek dominujących, które posiadają nisko opodatkowanie zagraniczne jednostki, natomiast podatek wyrównawczy od niedostatecznie opodatkowanych zysków dotyczy podatników z grup, które są obecne w nisko opodatkowanych jurysdykcjach nieobjętych globalnym podatkiem z uwagi na zakres wdrożenia Pillar 2 i strukturę grupy.
Pillar 2 – wszystko co musisz wiedzieć
Cele Pillar 2 i ich realizacja – QDMTT podstawową regułą opodatkowania
OECD zakładało pierwotnie, że cele Pillar 2 będą realizowane poprzez dwie główne zasady opodatkowania dochodu:
W praktyce jednak większość państw, w tym Polska, zdecydowało się dobrowolnie wdrożyć krajowe podatki wyrównawcze określane skrótem:
Jest to mechanizm, który umożliwia zapłatę podatku wyrównawczego w jurysdykcji, w której został osiągnięty dochód uznany za zbyt nisko opodatkowany i który ma pierwszeństwo zarówno względem zasady IIR, jak i zasady UTPR.
Na gruncie polskich regulacji QDMTT funkcjonuje jako krajowy podatek wyrównawczy. Szacuje się, że w Polsce jest około 10 tysięcy jednostek, które będą miały obowiązki związane z Pillar 2, a każda z nich będzie musiała przenalizować w pierwszej kolejności ten podatek. Z jego wdrożeniem i stosowaniem związane jest kilka aspektów, na które należy zwrócić uwagę:
- co do zasady podstawą obliczenia krajowego podatku wyrównawczego są dane finansowe przygotowane w oparciu o ustawę o rachunkowości, a nie standard konsolidacji przyjęty na poziomie grupy międzynarodowej,
- rokiem podatkowym nie jest rok podatkowy przyjęty dla celów CIT, a rok obrotowy ustalonej jednostki dominującej najwyższego szczebla,
- ponieważ dane wyjściowe do kalkulacji krajowego podatku wyrównawczego mogą być odmienne od danych stosowanych na potrzeby wyliczenia globalnego podatku wyrównawczego przez jednostkę dominującą, mogą wystąpić różnice (np. w ujęciu podatku odroczonego), które w konsekwencji będą przekładać się na finalne wyliczenia podatku,
- obowiązuje inna metodologia przydzielania podatków kwalifikowanych, która zależnie od przyjętej interpretacji i danej sytuacji może prowadzić do korzystniejszego albo mniej korzystnego podejścia w zakresie kalkulacji niż to, które byłoby przyjęte przy obliczaniu podatku na gruncie zasady IIR.
Jednocześnie w Polsce mamy około 80 jednostek dominujących najwyższego szczebla międzynarodowych grup kapitałowych. Te podmioty interesować musi nie tylko krajowy podatek wyrównawczy, ale i zasada IIR.
Zasada IIR ma pierwszeństwo przed zasadą UTPR i dotyczy jednostek dominujących, począwszy od jednostki dominującej najwyższego szczebla (ang. UPE, ultimate parent entity), przez niektóre jednostki dominujące niższego szczebla (ang. IPE, intermediate parent entity), a skończywszy na bardzo specyficznych jednostkach dominujących znajdujących się w częściowym posiadaniu (ang. POPE, partially-owned parent entity).
Zasada IIR wynikająca z dyrektywy zobowiązuje do uregulowania podatku wyrównawczego przez UPE, POPE, a w szczególnych przypadkach także IPE, od wszystkich nisko opodatkowanych jednostek składowych (w których te podmioty posiadają udział własnościowy) zlokalizowanych w innych jurysdykcjach, niezależnie od tego czy ta jednostka składowa ma siedzibę w Unii Europejskiej czy poza nią.
Jeśli UPE nie stosuje zasady IIR w odniesieniu do swoich jednostek składowych, państwa członkowskie zapewniają pobór podatku wyrównawczego na podstawie zasady UTPR. Zasada UTPR funkcjonuje więc jako mechanizm zabezpieczający dla zasady IIR.
Zasada UTPR polega na przydzielaniu kwot podatku wyrównawczego do innych jednostek składowych z danej grupy kapitałowej tak, aby osiągnąć minimalne opodatkowanie na odpowiednim poziomie.
Na gruncie polskich regulacji zasada IIR funkcjonuje jako globalny podatek wyrównawczy, a zasada UTPR – jako podatek wyrównawczy od niedostatecznie opodatkowanych zysków.
W ramach nowego systemu opodatkowania jest jeszcze jedna zasada opodatkowania – zasada STTR od ang. Subject To Tax Rule, w polskim tłumaczeniu zasada podlegania opodatkowaniu. Jest ona wprowadzana do umów o unikaniu podwójnego opodatkowania na podstawie wielostronnej konwencji. Zgodnie z tą zasadą niektóre płatności do podmiotów powiązanych za granicę mogą podlegać nowemu podatkowi, jeżeli będą one niedostatecznie opodatkowane u odbiorcy. Choć w założeniu państwa uprawnione i chcące wprowadzić to postanowienie do zawartych umów międzynarodowych mogą wymóc stosowanie tego mechanizmu na pozostałych jurysdykcjach, w praktyce ta zasada nie jest powszechnie stosowana i Polska dotychczas do tej konwencji nie przystąpiła.
Hierarchia mechanizmów opodatkowania wyrównawczego
Kluczowe aspekty Pillar 2
Obliczanie globalnego podatku minimalnego
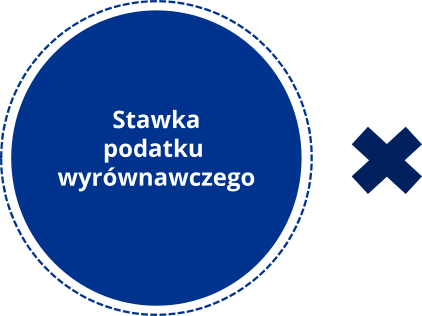
Różnica między minimalną stawką 15% a stawką ETR dla danej jurysdykcji.
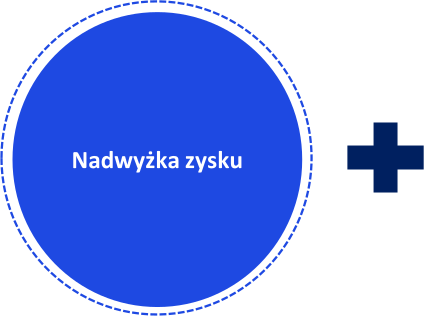
Nadwyżka zysku jest dodatnią kwotą, jeśli taka istnieje, pomiędzy dochodem i stratami GloBE wszystkich podmiotów kwalifikowanych w danej jurysdykcji, po obniżeniu o wartość tzw. substratu majątkowo-osobowego.
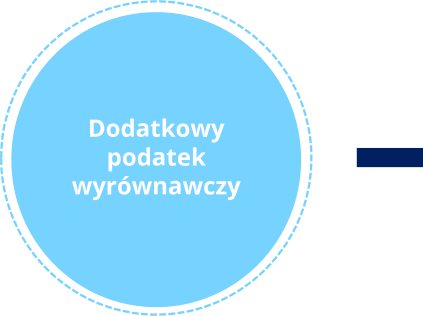
Dodatkowy podatek wyrównawczy wynikający m.in. z korekty kwoty podatku wyrównawczego za poprzedni rok podatkowy.
Jurysdykcje mają możliwość nałożenia krajowego podatku wyrównawczego na podmioty kwalifikowane znajdujące się w danej jurysdykcji o niskim opodatkowaniu. Ten krajowy podatek wyrównawczy zmniejsza całkowite zobowiązanie z tytułu podatku wyrównawczego.
Globalny podatek minimalny a PSI i ulgi B+R
Wprowadzenie globalnego podatku wyrównawczego w Polsce może negatywnie wpłynąć na wysokość oszczędności, dotychczas generowanych z ulg podatkowych.
Dla wielu polskich podatników korzystających z ulg w postaci Polskiej Stefy Inwestycji (PSI) oraz ulg B+R kluczową kwestią jest znalezienie sposobu na ograniczenie wpływu podatku wyrównawczego na istniejące lub planowane inwestycje w PSI, czy też na rozliczane obecnych lub przyszłych ulg B+R.
Dynamicznie postępujące uzgodnienia na poziomie OECD częściowo adresują problem z jakim mierzy się wielu polskich podatników korzystających z wyżej wymienionych ulg podatkowych. Uzgodnienia te nie są jeszcze implementowane do porządku prawnego w Polsce.
Ile czasu zostało do rozliczenia za 2025 rok
GIR
W związku z tym, że Pillar 2 dotyczy najczęściej grup, które posiadają jednostki składowe w różnych państwach, wprowadzono jednolity formularz informacyjny (ang. GloBE Information Return - GIR), zawierający zbiorcze dane o opodatkowaniu Pillar 2 danej grupy.
Docelowo GIR ma być składany w jednym państwie (zazwyczaj w tym, w którym jest zlokalizowana UPE) i następnie przekazywany administracjom podatkowym innych państw w ramach systemu wymiany informacji podatkowych.
Co do zasady, każda polska jednostka składowa powinna złożyć GIR (w polskich regulacjach określany jako Informacja o opodatkowaniu wyrównawczym).
Obowiązek złożenia GIR nie wystąpi, jeżeli zostanie on złożony w jurysdykcji, z którą Polska zawarła kwalifikowaną umowę o wymianie informacji o opodatkowaniu wyrównawczym. Wykaz tych jurysdykcji jest na bieżąco aktualizowany w BIP. Obecnie, obejmuje on wyłącznie kraje Unii Europejskiej (z wyjątkiem Estonii, Litwy, Łotwy, Malty i Słowacji).
Zeznania
Podatnicy Pillar 2 w Polsce są zobowiązani do złożenia zeznania rocznego. W zależności od tego, z jakiego tytułu podlegają opodatkowaniu globalnym podatkiem minimalnym, powinni złożyć zeznanie na odpowiednim formularzu:
Zasadniczo, najczęstszym zeznaniem, który będą musiały złożyć polskie spółki jest formularz GLB-D1.
Co istotne, obowiązek złożenia zeznań występuje również wtedy, gdy nie ma podatku do zapłaty (np. jeżeli dla jurysdykcji polskiej ma zastosowanie bezpieczna przystań albo efektywna stawka podatkowa wynosi powyżej 15%).
Zawiadomienia
Przy standardowym raportowaniu Pillar 2 istotne są dwa zawiadomienia:
Terminy
Podstawowe terminy raportowania są następujące:
Powyższe terminy ulegają wydłużeniu o 3 miesiące w przypadku rozliczenia za pierwszy rok podatkowy na pełnych (ogólnych) zasadach (wydłużenie terminów raportowania nie dotyczy korzystania z bezpiecznej przystani za dany rok).
W terminie raportowania należy również zapłacić podatek (jeżeli występuje).
Czas pozostały do raportowania GIR / zawiadomienie GIR
Czas pozostały do złożenia deklaracji QDMTT i ewentualnego rozliczenia podatku
Organ podatkowy
Wszystkie zeznania i zawiadomienia dotyczące Pillar 2 w Polsce należy co do zasady składać za pomocą środków komunikacji elektronicznej (przez portal "e-Deklaracje") do Naczelnika Kujawsko-Pomorskiego Urzędu Skarbowego w Bydgoszczy
Jakie wyzwania Pillar 2 stawia organizacjom?
Zasady minimalnego opodatkowania w ramach Pillar 2 wymagają kompleksowych działań ze strony międzynarodowych grup kapitałowych w celu zapewnienia zgodności z nowymi globalnymi obowiązkami podatkowymi i stanowią kluczowe wyzwanie dla wielu przedsiębiorstw. Główne wyzwania dotyczą złożonej analizy na styku podatków i księgowości, wymogu dokonania szeregu kalkulacji uwzględniających wiele wyjątków, korekt oraz wyborów oraz zbierania danych z jurysdykcji, w których prowadzona jest działalność gospodarcza.
Korzyści ze wsparcia ekspertów w obszarze Pillar 2
Jak możemy pomóc? Wsparcie KPMG w zagadnieniach związanych z rozliczaniem globalnego podatku minimalnego
Zespół KPMG dedykowany do obszaru Pillar 2 opracował technologię dedykowaną potrzebom klientów w zakresie kalkulacji podatku i raportowania. Oferujemy kompleksowe wsparcie w:
- identyfikacji i wdrażaniu procesów mających na celu możliwość spełnienia przez grupę kapitałową obowiązków związanych z Pillar 2,
- kompletowaniu niezbędnych danych i informacji,
- identyfikacji ról poszczególnych podmiotów w grupie,
- analizie możliwości zastosowania bezpiecznych przystani (z angielskiego safe harbours),
- kalkulacji ETR,
- weryfikacji wpływu stosowanych ulg i zachęt podatkowych na kalkulację ETR,
- kalkulacji podatku wyrównawczego,
- wskazania obowiązków sprawozdawczych (sprawozdanie finansowe) i raportowych (deklaracje dla celów Pillar 2, stosowne zawiadomienia) poszczególnych podmiotów w grupie,
- szkoleniach zespołów zajmujących się implementacją Pillar 2.
Przebieg współpracy
- Faza 1 - Analiza wpływu
- Faza 2 - Analiza danych
- Faza 3 - Koncepcja wdrożenia
- Faza 4 - Wdrożenie
- Faza 5 - Bieżące wsparcie
Start prac i analiza wpływu:
- warsztat omawiający Pillar 2 na tle otrzymanych informacji z grupy (jurysdykcje, jednostki),
- analiza wyłączeń podmiotowych i przypisanie ról poszczególnym podmiotom (UPE, IPE, POPE itd.),
- wstępna analiza zastosowania tzw. bezpiecznych przystani.
Analiza danych, czyli wieloetapowy warsztat mający na celu m.in.:
- identyfikację dostępnych danych i sposobu zarządzania nimi,
- stwierdzenie ewentualnych braków pod kątem Pillar 2,
- wsparcie w wypracowaniu procedur i określeniu zasad odpowiedzialności za terminowe przekazywanie danych.
Koncepcja wdrożenia:
- analiza możliwego sposobu dostosowania funkcjonujących systemów pod kątem wdrożenia Pillar 2,
- przedstawienie możliwych alternatywnych modeli wsparcia w raportowaniu od arkusza Excel po zaawansowane rozwiązania technologiczne z oszacowaniem ich rocznego kosztu.
Wdrożenie
- zależnie od efektów poprzednich etapów i ustaleń ograniczone lub pełne wsparcie KPMG przy wdrożeniu, obejmujące między innymi przeprowadzenie odpowiednich szkoleń, a także opcjonalnie udzielenie licencji na technologiczne rozwiązania KPMG wspierające wdrożenie i raportowanie.
Bieżące wsparcie:
- wsparcie przy podejmowaniu decyzji w zakresie możliwych wyborów i jednostek raportujących,
- przygotowanie memorandum podatkowego lub instrukcji podatkowych dla poszczególnych jurysdykcji, z uwzględnieniem wybranego/istniejącego systemu IT.
Skontaktuj się z nami
Dowiedz się więcej, o tym w jaki sposób wiedza i technologia KPMG mogą pomóc Tobie i Twojej firmie.
Nasi eksperci


Joanna Krzemińska
Partner, Dział Doradztwa Podatkowego, Szef Zespołu ds. Sektora Finansowego
KPMG w Polsce


Sabina Sampławska
Partner, Zespół ds. Podatków Międzynarodowych, Lider doradztwa dla sektora Life Sciences
KPMG w Polsce

Małgorzata Gleń
Partner, Dział Doradztwa Podatkowego, Szef Zespołu ds. Fuzji i Przejęć
KPMG w Polsce
Zobacz także


FAQ, czyli najczęstsze pytania odnośnie Pillar 2
Przepisy o opodatkowaniu wyrównawczym mają zasadniczo zastosowanie do jednostek należących do grup międzynarodowych lub krajowych, których skonsolidowane przychody wyniosły co najmniej 750 mln EUR w co najmniej 2 z 4 lat podatkowych bezpośrednio poprzedzających analizowany rok podatkowy.
Samo przekroczenie progu przez grupę nie oznacza jednak automatycznie, że każda jednostka będzie podlegała opodatkowaniu. Regulacje przewidują również określone wyłączenia.
Należy pamiętać, że w kontekście Pillar 2 interesuje nas wynik na poziomie całej polskiej jurysdykcji, a nie na poziomie jednej spółki. Zatem sam fakt, że poziom efektywnego opodatkowania jednostki jest wysoki, nie przesądza jeszcze o braku opodatkowania wyrównawczego. Co więcej, ETR, który spółki zwykle kalkulują na własne potrzeby (np. podatek bieżący / wynik brutto) z reguły będzie różnił się od ETR liczonego według zasad Pillar 2. Należy też pamiętać, że część obowiązków raportowych aktualizuje się niezależnie od tego, czy podatek wyrównawczy do zapłaty wystąpi, czy nie.
Bezpieczne przystanie (safe harbours) to uproszczenia przewidziane w regulacjach Pillar 2. Jeżeli grupa spełni określone warunki, może uniknąć konieczności przeprowadzania pełnej kalkulacji podatku wyrównawczego dla danej jurysdykcji.
Jednym z najważniejszych uproszczeń jest tymczasowa bezpieczna przystań CbCR. Pozwala ona na zastosowanie jednego z trzech testów: testu de minimis, testu uproszczonej efektywnej stawki podatkowej (ETR) albo testu rutynowych zysków.
Regulacje przewidują również inne uproszczenia i wyłączenia, dlatego możliwość zastosowania właściwego mechanizmu należy oceniać indywidualnie.
Efektywną stawkę podatkową (ETR) oblicza się co do zasady na poziomie całej jurysdykcji, a nie oddzielnie dla każdej spółki.
W uproszczeniu ETR to stosunek skorygowanych podatków kwalifikowanych jednostek zlokalizowanych w danej jurysdykcji do ich jurysdykcyjnego kwalifikowanego dochodu netto.
Standard rachunkowości stosowany do kalkulacji krajowego podatku wyrównawczego zależy od sytuacji jednostek składowych zlokalizowanych w Polsce.
Prawidłowym standardem do kalkulacji krajowego podatku wyrównawczego jest standard lokalny, czyli ustawa o rachunkowości, pod warunkiem, że rok obrotowy jednostek składowych w Polsce da się pogodzić z rokiem podatkowym (obrachunkowym) jednostki dominującej najwyższego szczebla oraz żadna z polskich jednostek nie ma obowiązku stosowania Międzynarodowych Standardów Sprawozdawczości Finansowej.
Jeżeli choć jedna jednostka stosuje obligatoryjnie MSSF, to właściwe do kalkulacji krajowego podatku wyrównawczego dla całej jurysdykcji, czyli dla wszystkich spółek zlokalizowanych w Polsce, są MSSF.
Z kolei jeżeli rok obrotowy którejkolwiek z jednostek zlokalizowanych w jurysdykcji nie pokrywa się z rokiem podatkowym jednostki dominującej najwyższego szczebla (UPE) i nie byłoby możliwe przyjęcie roku podatkowego UPE, do kalkulacji podatku wyrównawczego należy przyjąć standard jednostki dominującej najwyższego szczebla.
W praktyce ocena jaki standard obliczenia krajowego podatku wyrównawczego należy przyjąć może wymagać szczegółowej analizy, szczególnie wobec zmieniającego się komentarza OECD w tym zakresie.
Na potrzeby Pillar 2 dane spółki zależnej powinny zostać przyporządkowane do roku podatkowego grupy, zgodnie ze sposobem, w jaki jej wyniki są ujmowane w skonsolidowanym sprawozdaniu finansowym.
Zgodnie z ustawą o rachunkowości, jak i postanowieniami Międzynarodowych Standardów Sprawozdawczości Finansowej, jednostka nie tworzy rezerw i nie ustala aktywów z tytułu odroczonego podatku dochodowego związanych z Pillar 2. Nie oznacza to jednak, że Pillar 2 pozostaje bez wpływu na sprawozdanie finansowe, ponieważ mogą być wymagane odpowiednie ujawnienia.
Objęcie grupy przepisami Pillar 2 wiąże się zarówno z obowiązkami kalkulacyjnymi, jak i raportowymi.
W Polsce mogą one obejmować m.in. przygotowanie kalkulacji podatku wyrównawczego, złożenie odpowiedniego zeznania oraz przekazanie informacji o opodatkowaniu wyrównawczym (GIR) lub odpowiedniego zawiadomienia.
GIR może być raportowany centralnie przez wyznaczoną jednostkę grupy. Jeżeli spełnione są warunki dotyczące wymiany informacji z Polską, polska jednostka może zostać zwolniona z obowiązku lokalnego złożenia GIR. Dlatego zakres obowiązków należy ustalić z uwzględnieniem sposobu raportowania przyjętego przez całą grupę.
Nie należy także zapominać o konieczności ujawniania w sprawozdaniach finansowych informacji na temat opodatkowania wyrównawczego.
Brak odpowiedniego przygotowania może prowadzić m.in. do błędnego określenia zakresu obowiązków grupy, nieprawidłowego obliczenia ETR lub podatku wyrównawczego, a także opóźnień w realizacji obowiązków raportowych i płatniczych.
Istotnym wyzwaniem może być również brak odpowiednich danych lub niedostosowanie systemów księgowych i raportowych do wymogów Pillar 2. W konsekwencji może pojawić się konieczność dokonywania korekt, a także ryzyko odsetek lub sankcji.
W skrajnych przypadkach brak prawidłowego rozliczenia podatku wyrównawczego może oznaczać ryzyko sporów z organami podatkowymi w kilku jurysdykcjach jednocześnie.
Do podpisania zeznań podatkowych (GLB-D1, GLB-I1, GLB-U1) konieczne jest pełnomocnictwo do elektronicznego podpisywania i składania deklaracji podatkowych w imieniu podatnika (UPL-1).
W przypadku zawiadomień (GLB-Z2, GLB-Z3), które nie są formalnie deklaracjami, za podatnika działają osoby upoważnione do reprezentacji (zgodnie z KRS). Można również udzielić pełnomocnictwa dla jednej osoby - wówczas stosuje się pełnomocnictwo szczególne (PPS-1).
Historyczne aktywo z tytułu podatku odroczonego związane ze zwolnieniem podatkowym z tytułu SSE/PSI może mieć wpływ na wysokość skorygowanych podatków kwalifikowanych, a tym samym na zwiększenie wysokości ETR i wysokość ewentualnego podatku wyrównawczego.
Możliwość oraz sposób jego uwzględnienia zależą jednak od spełnienia warunków przewidzianych w regulacjach Pillar 2 i wymagają analizy konkretnego przypadku.
Tak, w określonych przypadkach aktywo z tytułu podatku odroczonego związane ze zwolnieniem SSE/PSI może zostać uwzględnione na potrzeby Pillar 2 także wtedy, gdy nie było wcześniej wykazane w księgach rachunkowych. Możliwość takiego ujęcia zależy jednak od spełnienia szczegółowych warunków i powinna zostać zweryfikowana indywidualnie. Potwierdził to Dyrektor Krajowej Informacji Skarbowej w opinii w sprawie opodatkowania wyrównawczego z dnia 12 sierpnia 2026 r. sygn. akt 0111-KDGB.480.1.2026.7.AS.
Zarówno Ustawa, jak i regulacje OECD nie zawierają przepisów przejściowych rozstrzygających kwestię wpływu korekty podatków za lata sprzed wejścia w życie przepisów o opodatkowaniu wyrównawczym na obliczenie efektywnej stawki podatkowej.
Zdaniem Dyrektora KIS, dokonując wykładni Ustawy, należy uznać, że podatek kwalifikowany to podatek dotyczący danego roku podatkowego. W związku z tym korekta podatku CIT za rok podatkowy, w którym dana jednostka nie była jeszcze objęta regulacjami Pillar 2, nie jest korektą podatków kwalifikowanych. W konsekwencji korekta ta powinna pozostać bez wpływu na wyliczenie ETR za rok, w którym została dokonana.
Jest to jednak stanowisko wynikające z konkretnej opinii, dlatego przy jego zastosowaniu należy uwzględnić konkretny stan faktyczny oraz ewentualne późniejsze zmiany praktyki.
Źródło: Dyrektor Krajowej Informacji Skarbowej w opinii w sprawie opodatkowania wyrównawczego z dnia 12 sierpnia 2026 r. sygn. akt 0111-KDGB.480.1.2026.7.AS.
Nie. Zgodnie z art. 64 ust. 3 ustawy z dnia 6 listopada 2024 r. o opodatkowaniu wyrównawczym jednostek składowych grup międzynarodowych i krajowych, przez kwalifikowaną zwrotną ulgę rozumie się ulgę podatkową polegającą na zwrocie lub odliczeniu, w całości lub w części, w formie pieniężnej lub ekwiwalentu środków pieniężnych, w ciągu 4 lat od spełnienia odpowiednich wymogów ustawowych do niej uprawniających. Polska ulga B+R nie spełnia warunków uznania jej za kwalifikowaną zwrotną ulgę podatkową na potrzeby Pillar 2, ponieważ nie spełnia wymogu dotyczącego zwrotu lub możliwości wykorzystania ulgi w wymaganym okresie.
Źródło: Dyrektor Krajowej Informacji Skarbowej w opinii w sprawie opodatkowania wyrównawczego z dnia 9 stycznia 2026 r. sygn. akt 0111-KDGB.480.3.2025.2.KKU.
Pięcioletniego okresu zwolnienia nie należy automatycznie liczyć dopiero od 2025 r., czyli od zasadniczego wejścia w życie polskiej ustawy.
W przypadku grup objętych zakresem Dyrektywy 2022/2523 albo zasad OECD okres ten liczy się od roku podatkowego rozpoczynającego się po 31 grudnia 2023 r.
Takie podejście przyjął Dyrektor KIS, a następnie WSA w Bydgoszczy. Wyrok WSA wskazany poniżej jest nieprawomocny.
Źródło: Dyrektor Krajowej Informacji Skarbowej w opinii w sprawie opodatkowania wyrównawczego z dnia 24 października 2025 r., sygn. akt 0111-KDGB.480.2.2025.2.DS.
663462 | Podglad | Informacje | Eureka
WSA w Bydgoszczy w wyroku z dnia 7 kwietnia 2026 r., sygn. akt I SA/BD 708/25.
Nie. Sam fakt, że te same osoby fizyczne są wspólnikami lub członkami zarządu kilku podmiotów, nie oznacza jeszcze, że podmioty te tworzą grupę na potrzeby Pillar 2.
Kluczowe jest spełnienie ustawowej definicji grupy, w szczególności istnienie relacji wynikających z zasad konsolidacji sprawozdań finansowych.
Źródło: Dyrektor Krajowej Informacji Skarbowej w opinii w sprawie opodatkowania wyrównawczego z dnia 27 maja 2026 r., sygn. akt 0111-KDGB.480.4.2025.4.KW.
Stosowanie różnych standardów rachunkowości przez jednostki składowe działające w tej samej jurysdykcji nie wyklucza możliwości skorzystania z tymczasowej bezpiecznej przystani. Istotne jest, aby dane wykorzystywane do weryfikacji przesłanek bezpiecznej przystani pochodziły z kwalifikowanych sprawozdań finansowych w rozumieniu art. 147 ustawy o opodatkowaniu wyrównawczym jednostek składowych grup międzynarodowych i krajowych.
W opinii z 13 października 2026 r. Dyrektor KIS potwierdził możliwość wykorzystania danych ze sprawozdań finansowych polskich jednostek składowych, które były sporządzane według MSR / MSSF oraz polskich zasad rachunkowości.
Wymogu konsekwentnego stosowania źródeł danych w kolejnych latach nie należy utożsamiać z obowiązkiem stosowania jednego standardu rachunkowości przez wszystkie jednostki składowe w danej jurysdykcji.
Źródło: Dyrektor Krajowej Informacji Skarbowej w opinii w sprawie opodatkowania wyrównawczego z dnia 13 października 2026 r. sygn. akt 0111-KDGB.480.6.2026.2.TŁ
Publikacje
Wystąpił błąd
Coś poszło nie tak, spróbuj ponownie.
Newsletter
Chcesz otrzymywać najświeższe informacje biznesowe?