Перейти к основному содержанию

      На первый взгляд, эффективные закупки легко узнать: компания экономит средства, соблюдает установленные процедуры и требования законодательства, своевременно заключает договоры, а поставщики проходят все необходимые проверки. Ключевые показатели в норме, и кажется, закупочная функция работает так, как должна.

      Но что, если за этой картиной остаются риски, которые стандартные показатели не показывают?

      Год за годом один и тот же поставщик может получать значительную долю закупок. Формально все соблюдено, однако зависимость от одного контрагента постепенно увеличивается. Несколько поставщиков могут регулярно участвовать в одних и тех же торгах, при этом реальная конкуренция остается низкой. Цены на сопоставимые товары могут заметно различаться даже в рамках одной категории, а после завершения закупочной процедуры объем или условия договора могут существенно измениться.

      Ни один из этих фактов сам по себе не означает нарушения. Но каждый может стать сигналом для дополнительного анализа и поводом задать более важный вопрос: достаточно ли формальной безупречности процесса, чтобы говорить о реальной защищенности бизнеса?


      Что мы видим, когда оцениваем закупочную функцию Источник:

      Традиционный подход к управлению закупками строится на анализе процессов и результатов и отвечает на один принципиальный вопрос: насколько эффективно и зрело работает данная функция?

      Даже самые качественные показатели не всегда позволяют увидеть всю картину: то, что происходит внутри системы на уровне фактического поведения участников, отдельных транзакций и сложившихся моделей работы. Хорошая управленческая модель не гарантирует отсутствия аномалий, а соблюдение процедур само по себе не исключает наличие зон повышенного внимания.

      Речь идет не только о результатах, но и о том, насколько сама закупочная функция способна обеспечивать их: насколько четко распределены роли и ответственность, как выстроено взаимодействие между закупщиками и внутренними заказчиками, достаточно ли контроля и позволяет ли организационная модель достигать поставленных целей.

      Но даже формально понятная и логичная система не всегда показывает, как решения принимаются на практике. Процессы могут быть подробно описаны, зоны ответственности определены, а контрольные процедуры предусмотрены внутренними документами. Вопрос в другом: насколько последовательно они применяются в ежедневной работе и не формируются ли со временем устойчивые практики, которые не противоречат правилам, но влияют на конкурентность, прозрачность или качество закупок?


      Представим, что компания достигает установленной цели по экономии. Это положительный результат. Но за счет чего он получен? Действительно ли компания получила лучшие рыночные условия? Не сопровождалось ли снижение цены сокращением объема конкуренции? Не возникла ли при этом зависимость от одного поставщика? Не изменились ли условия после проведения закупочной процедуры?


      То же относится к показателю конкурентности: высокая доля закупок, проведенных через конкурс, выглядит позитивно. Но сам факт проведения конкурса не отвечает на вопрос, насколько реальной была конкуренция и как формировался итоговый выбор.

      Таким образом, показатели позволяют оценить результат, но не всегда объясняют его причины.

      Именно здесь возникает следующий вопрос: если необходимая информация уже есть, почему бы не посмотреть на нее иначе?

      Сегодня закупочные системы фиксируют значительно больше, чем итоговую сумму или факт проведения процедуры. В них сохраняются исторические данные о поставщиках, участниках торгов, ценах, объемах, сроках, договорах, изменениях условий и результатах закупок. По отдельности эти данные позволяют управлять процессом. Вместе они могут показать картину, которую невозможно увидеть с помощью одного KPI.

      Согласно Глобальному опросу KPMG 2026 года по вопросам этики и комплаенса, в котором приняли участие 725 руководителей из восьми стран и шести отраслей, аналитика данных названа одним из основных направлений дополнительных инвестиций: ее отметили 77% респондентов.

      Для закупок ценность такой аналитики заключается не в самом объеме данных, а в возможности сопоставлять их и находить повторяющиеся модели, отклонения и взаимосвязи, которые не видны при рассмотрении отдельных операций. И если сопоставить сотни или тысячи закупок, могут проявиться повторяющийся состав участников, устойчивая концентрация закупок у отдельных поставщиков, необычная динамика цен или регулярные изменения условий договоров.

      В этот момент меняется сам вопрос: важно уже не только понять, была ли процедура соблюдена, но и увидеть, что происходит внутри нее.

      От контроля процесса к пониманию того, что происходит внутри

      Риск не всегда выглядит как нарушение, иногда он выглядит как обычная операция, которая регулярно повторяется. При этом вопрос не ограничивается отдельной закупкой. Важно понимать, как различные сигналы складываются в общую картину.

      Именно здесь анализ данных становится частью управления. Его цель не в автоматическом определении нарушений, а в том, чтобы среди большого количества операций выделить те, которые требуют дополнительного внимания.

      При этом важно разделять сигнал и доказательство. Необычное не равно неправильному, а отклонение не является доказательством нарушения. За каждой выявленной закономерностью может стоять вполне объективная причина.

      Высокая доля закупок у одного поставщика может быть обоснована спецификой рынка. Повторяющийся состав участников может объясняться узким кругом компаний, способных выполнить определенные требования. Изменение условий договора может быть связано с объективным изменением потребностей.


      Но когда несколько таких факторов повторяются одновременно и на протяжении определенного периода, перед руководителем уже возникает не отдельный факт, а закономерность, которую стоит рассмотреть внимательнее.


      Результаты того же Глобального опроса KPMG 2026 года показывают, что 70% опрошенных уверены в способности своей организации комплексно выявлять и устранять риски, связанные с поставщиками и третьими сторонами, на уровне всей компании. При этом 63% уверены в способности комплексно оценивать такие риски, а не рассматривать их отдельно на уровне подразделений. Еще 38% руководителей называют управление рисками, связанными с третьими сторонами, одним из приоритетных направлений повышения эффективности процессов в ближайшие два года.

      Для закупочной функции это особенно важно: отдельные риски редко существуют изолированно. Они могут проявляться в сочетании нескольких факторов, которые становятся заметны только при сопоставлении данных и рассмотрении ситуации в динамике.

      В этом заключается ценность подхода: не искать нарушение там, где его еще не установлено, а уметь увидеть сигналы, которые заслуживают профессиональной проверки.

      Два взгляда на одну закупочную функцию

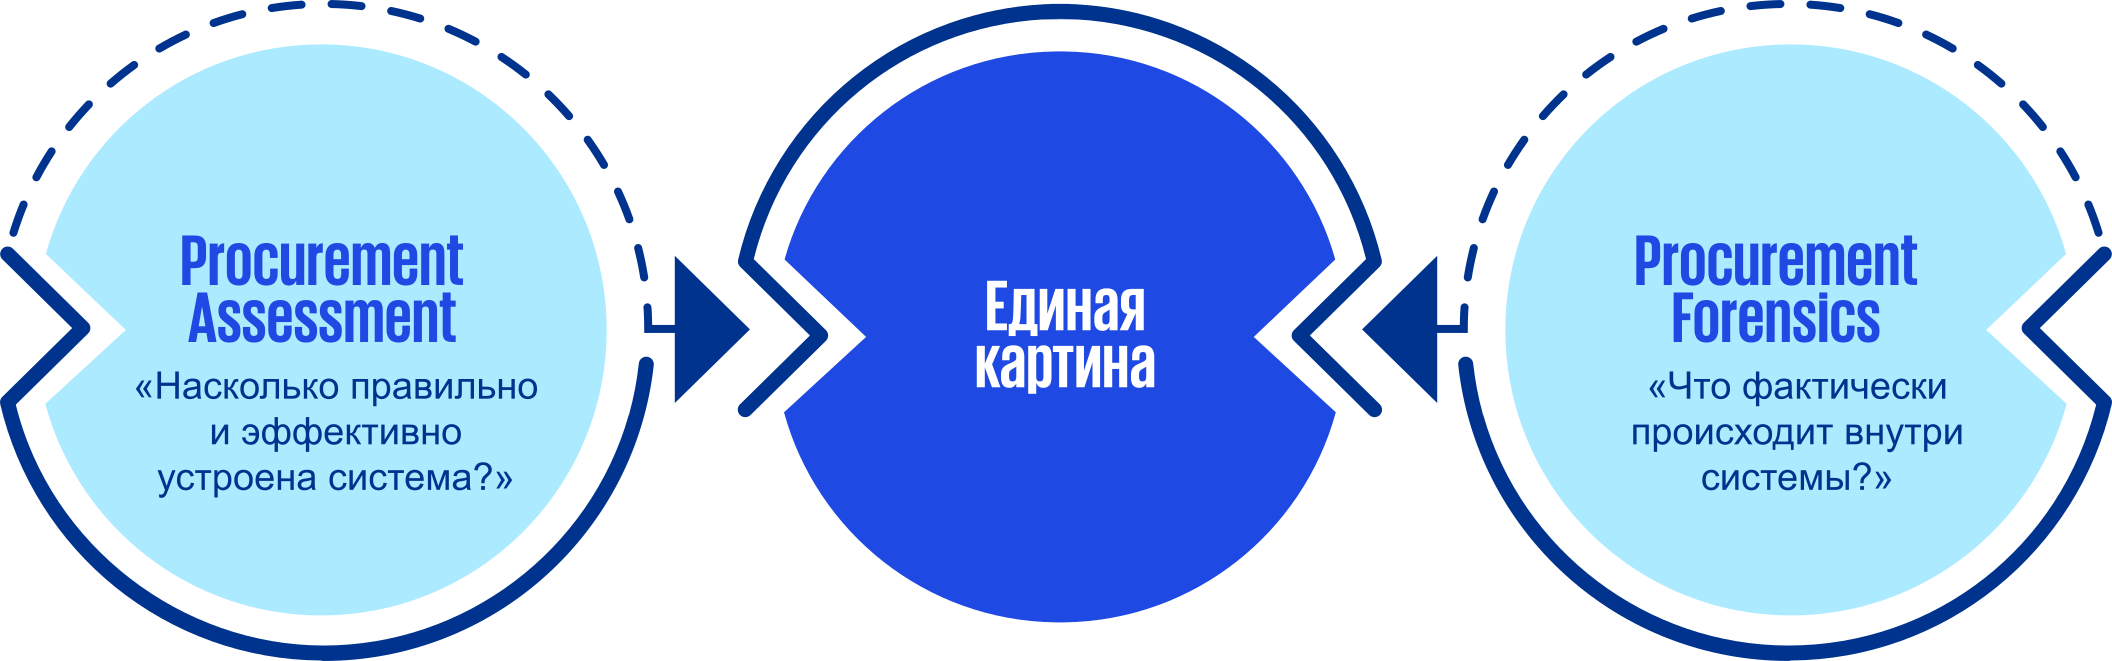
      Именно поэтому Procurement Assessment и Procurement Forensics отвечают на разные, но взаимодополняющие вопросы.

      Procurement Assessment: насколько эффективно и зрело организована закупочная функция?

      Procurement Forensics: что показывают фактические данные о закупках, участниках и взаимосвязях между ними, и где есть признаки, требующие дополнительной проверки?


      Первый подход позволяет оценить устройство системы, процессы, роли, показатели и возможности для ее развития. Второй позволяет посмотреть на фактическую картину закупок и обнаружить закономерности, которые могут оставаться незаметными при анализе агрегированных показателей.

      При этом в современных условиях важно анализировать не только отдельные закупки или поставщиков, но и взаимосвязи между ними. Сопоставление данных помогает увидеть повторяющиеся закономерности и проследить их динамику во времени, поскольку отдельный сигнал сам по себе не всегда свидетельствует о риске.

      Procurement Forensics выходит за рамки традиционной проверки соблюдения процедур и помогает понять, как закупочная функция работает на практике. Такой анализ позволяет руководству вовремя выявлять потенциальные зоны риска, оценивать устойчивость существующих механизмов контроля и принимать решения с учетом не только формальных показателей, но и фактических данных.


      Один подход не заменяет другой. Вместе они позволяют соединить две картины: как закупочная функция устроена и как она фактически работает. Для руководителя это означает возможность по-новому посмотреть на привычные показатели: понять, за счет чего достигнута экономия, насколько реальной была конкуренция и какие закономерности остаются за пределами стандартной отчетности. В конечном счете речь идет не о том, чтобы контролировать больше, а о том, чтобы понимать больше.


      Авторы

      Эльмира Баяхмет

      Cтарший консультант Группы по управлению закупками и цепочками поставок
      KPMG Кавказ и Центральная Азия

      E: elmirabayakhmet@kpmg.kz

      Галина Мудриченко

      Менеджер практики Форензик
      KPMG Кавказ и Центральная Азия
      E: gmudrichenko@kpmg.kz