
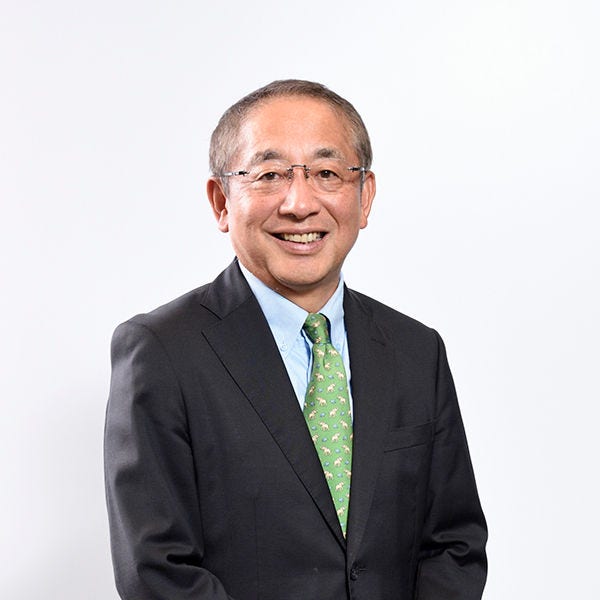
ソフトバンク株式会社 取締役 専務執行役員 兼 CFO 藤原 和彦 氏
※役職および内容はインタビュー当時(2025年10月)のものです。直近の経営方針・戦略は、ソフトバンク株式会社のウェブサイトをご覧ください。
https://www.softbank.jp/corp/ir/policy/strategy/
「成長」と「還元」の二兎を追う。TSRを最重要視。
──本日はお時間を頂戴し、ありがとうございます。藤原CFOには主に2つのテーマについて伺います。1つは、成長投資と株主還元の両立を実現する財務戦略について。もう1つは、国内でもトップクラスの評価を受けている市場とのコミュニケーションについてです。
まず、御社の財務戦略の根底にある基本的な考え方からお聞かせください。
藤原氏
当社は2018年12月に上場いたしました。その際に掲げたエクイティストーリーが、現在の財務戦略の根幹を成しています。成長できる会社であること、そして株主の皆さまに対してしっかりと還元していくこと──この2つを両立させる会社になる。これを明確にお示しして、上場いたしました。上場時の売出価格の総額は2.6兆円。当時、日本における過去最大、世界で見ても歴代2位の規模のIPOでした。それだけの規模でご期待を寄せていただいてスタートした以上、成長と還元の両立は、株主の皆さまとのお約束だと受け止めています。
この両立を市場にお示しするうえで、もっともわかりやすい指標はTSR(株主総利回り)だと考えています。事業成長に伴う株価上昇の部分と、配当による還元の部分。その双方を合わせて評価できる総合指標ですから、当社ではこれを最重要指標と位置付け、コミュニケーションの軸に据えてきました。
この2つをいかに両立させるかが、当社のテーマであり続けてきました。2021年春の通信料値下げという局面では、高水準の還元を維持しながら成長につなげられるのかが問われましたが、それを乗り越え、現在は成長戦略をどう加速していくのかに焦点が当たっています。
フリー・キャッシュ・フローを「分別管理」し、年6,000億円水準を創出
――成長投資と株主還元の両立を具体的に支えているのが、独自のキャッシュ・フロー経営だと認識しています。その設計思想についてお聞かせください。
藤原氏
当社はキャッシュ・フローを明確に2つに分けて管理しています。1つは、通信をはじめとする既存事業から安定的に生み出されるキャッシュ・フローで、これが株主還元の原資となります。当社ではこれを「プライマリー・フリー・キャッシュ・フロー」と定義し、AIをはじめとする新規投資に充てるキャッシュとは完全に分別し管理しています。
このプライマリー・フリー・キャッシュ・フローは、年6,000億円水準を創出するという目線を市場にお示ししています。フリー・キャッシュ・フローの具体的な水準を掲げる企業は多くなく、決して容易な取組みではありません。それでも、利益だけを見るのではなく、実際に生み出したキャッシュの範囲内で配当をお支払いしていく。その健全な姿勢を明確に示すことが、ステークホルダーの皆さまの信頼に直結すると考えており、この点には強くこだわっています。また、既存事業への投資とプライマリー・フリー・キャッシュ・フローは表裏の関係にありますから、通信関連CAPEX(設備投資)も年3,300億円程度として示し、一体の数値目標として組み立てています。
一方、AIをはじめとする新規事業領域への投資は、長期的な視点で取り組むものですから、毎年のフローのみで賄う発想では限界があります。こうした投資には長期の構えで臨むという発想に立ち、資本性資金の活用や、国からの補助金といったサポートの確保を重視してきました。実際に、本邦初となる社債型種類株式の上場により、普通株式に係るEPS等への影響を抑えつつ資本性資金を調達する取組みも進めました。社債についても年限の長い外債を活用することで、長期性の資金を確保する構えを整えています。
――実行にあたってのご苦労はいかがでしたか。
藤原氏
狙ったとおりにキャッシュ・フローを創出することは決して簡単ではありません。毎年苦労しながら取り組んでいます。ただ当社は、ボーダフォン日本法人の買収やリーマンショックを経ながら、約20年の歳月をかけてこの経営手法を磨いてきました。フリー・キャッシュ・フローを利益と同じように管理しようとすれば、社内のあらゆる動きが可視化されます。その運用には相応の苦労が伴いますが、極めて重要な取組みだと認識しています。
――新規事業領域への中長期の投資については、評価が難しい面もあるかと思いますが、いかがでしょうか。
藤原氏
投資したものについては、きちんとリターンを示す責任を背負う覚悟が求められます。新規事業領域を全体に埋没させて説明することも可能ですが、キャッシュ・フローを分別管理している以上、新規事業領域には常にスポットライトが当たる。その分、丁寧な開示とコミュニケーションに注力しています。
危機で磨き上げられた、高度なフリー・キャッシュ・フロー管理能力
――これまでのお話から、御社にはキャッシュ・フロー管理能力の高さが感じられます。
藤原氏
その能力が失われれば、当社の経営のすべてが崩れる。そうした覚悟で取り組んできました。キャッシュ・フローに効く施策とそうでないものを見極めたうえで、事業と連動させられる部分は可能な限り連動させています。例えば、携帯端末の販売に紐づく割賦債権の流動化は、キャッシュを確保するうえで重要な役割を担っています。多くのお客さまから毎月お支払いいただく端末代金に係る割賦債権は、小口に分散されているため信用力が高く、その流動化は相対的に低いコストで資金を調達する手段にもなっています。
発端は、2006年頃の「端末ゼロ円」時代に直面したビジネスモデル上の課題でした。端末を値引きしてゼロ円で販売し、中期的に通信料金で回収する旧来のモデルでは、契約数の増加に伴ってキャッシュが先に出ていきますから、キャッシュ・フローが厳しくなります。そこで携帯端末の割賦販売を導入し、小口債権を流動化することで、キャッシュを前倒しで確保する仕組みを構築しました。必要に迫られたことで生まれたこの仕組みが、いまでは業界のスタンダードになっています。
――必要から生まれた仕組みが、独自の強みへと昇華したわけですね。
藤原氏
フリー・キャッシュ・フローを利益と同じように管理する文化は、一朝一夕には築けません。財務部門だけで完結するのではなく、事業部門を巻き込み、設備投資の検収と支払のタイミングを網羅的に把握するなど、全社的な協力体制があってはじめて機能します。苦しい時期に導入したキャッシュコンバージョンサイクルの改善施策が、現在も武器として機能し続けています。
そして2021年春頃、通信料値下げという最大の試練が訪れました。主力事業である通信ビジネスが大きな影響を受け、「成長」と「株主還元」のバランスがもっとも問われた局面です。ここを耐え抜けた最大の要因は、「短期的に利益は下がりますが、フリー・キャッシュ・フローを変わらぬ水準で創出し、高水準の株主還元を維持します」と市場に明言し、実際にフリー・キャッシュ・フローを創出し続けたことにあります。多くのアナリストの方から「本当に可能なのか」と問われましたが、フリー・キャッシュ・フローを維持しながら本業の利益を回復させる戦略を貫きました。
――減配という選択肢は、やはり取り得なかったのですね。
藤原氏
減配した瞬間に、これまで築いてきた好循環がすべて破壊されてしまいます。当時は配当が株価を支える大きな要素でしたから、減配すれば株価は急落し、会社に対する信用が一挙に失われる。そこだけは何としても避けなければならない。それが当時の最大の問題意識でした。利益成長が戻るまでの間、フリー・キャッシュ・フローを死守し、配当を維持し続けたことが現在の市場からの信頼につながっていると考えています。
ROE20%水準。世界トップクラスの資本効率を支える経営規律
――調整後ネットレバレッジ・レシオの管理についても、明確な方針をお持ちと伺っています。
藤原氏
調整後ネットレバレッジ・レシオは、当社にとって極めて重要な指標です。2倍台半ばという目線で運用しており、一時的に上昇する局面があっても、必ず元に戻す道筋を説明できるようにしたいと考えています。この目線には、相当のこだわりを持って取り組んでいます。
財務健全性とともに重視しているのが資本効率です。当社のROEは20%水準であり、主要な通信事業者の中でも極めて高い水準だと認識しています。財務健全性を維持しつつ、高い資本効率をいかに実現するか、現在も知恵を絞っているところです。
――投資の目利きとプロセスについてもお聞かせ願えますか。
藤原氏
通常の販売促進費とは性格の異なる投資──とりわけ子会社の設立を伴うような投資やM&Aについては、質的に別物と位置付け、プロセスを整備してきました。まず経営会議、あるいはさらにメンバーを絞り込んだ戦略会議のような場で、着手の承認を求める。次に最終決定の段階でも、納得のいくディスカッションを経る。この二段階のプロセスは、しっかりと構築できていると自負しています。
グループ会社の管理についても、特長的な取組みをしています。連結子会社と持分法適用会社を合わせると、グループ全体で約300社になりますが、この数はおおむね横ばいで推移しています。ただ横ばいといっても、新規設立と売却などが同程度の件数で進んでおり、常に一定の新陳代謝が起きている状況です。個々のポートフォリオ判断は原則として主管部門に委ねていますが、それぞれの会社がライフサイクルのどのステージにあるかを明示して管理を行い、「見える化」して定期的に取締役会へ報告しています。子会社管理については、社外取締役の皆さまからも継続的に関心をお寄せいただく領域ですので、透明性を徹底することで対応しています。
――アナリストからは、ソフトバンク株式会社単体の配当原資について鋭いご指摘を受けることもあると伺いました。
藤原氏
アナリストの皆さんはかなり踏み込んで分析されます。「単体の純利益よりも配当総額が多い場面があるが、ソフトバンク株式会社単体BS上の配当原資は大丈夫か」というご指摘はその代表例です。
これにどう対応したか。配当はソフトバンク株式会社が単体ベースで支払いますが、その配下にはいくつもの完全子会社があります。当社が総還元性向85%程度を目指していた2020年度〜2022年度には、これらの子会社にそれに見合う水準の配当を求めていなかったため、子会社側には相応の内部留保が蓄積されていました。ストックオプション制度は、子会社の役員・社員にも適用してきましたから、グループ全体で株価上昇の恩恵を享受している以上、この局面では子会社からも応分の協力を依頼すべきだと判断しました。「親会社であるソフトバンク株式会社が高水準の株主還元を続けてきたのだから、累計ベースでそれに見合う水準まで配当してほしい」ということです。
子会社側からすれば、自分たちが稼いだ利益は自分たちで活用したいという意向が強いので、当然、議論はありました。それでも、上場企業としての期待に応えるためにやりきろうと説得し、グループ総力を挙げてこの局面を乗り越えてきました。
市場の声を経営に還流させる、開示と対話の仕組み
――もう1つの柱であるステークホルダーとのコミュニケーションについて伺います。御社は日本証券アナリスト協会の「証券アナリストによるディスクロージャー優良企業選定」の通信・インターネット部門で1位に選ばれるなど、高い評価を受けておられます。何を重視し、どのような取組みをされているのでしょうか。
藤原氏
当社の株主数は、上場後、約90万人に達し、国内トップクラスの規模となりました。株主基盤が大きく、また親子上場企業として市場の注目を集める存在であるため、ステークホルダーの皆さまとのコミュニケーションは上場当初から最重要事項と位置付けてきました。
最大の特長は、四半期ごとに行われる決算説明会に、毎回社長が登壇することです。全業種を見渡すと、四半期ごとの決算説明会に社長がコミットする企業は決して多くありません。投資家対応を預かる立場としては大変ありがたいことで、社長には引き続き登壇いただきたいと考えています。
――経営トップが四半期ごとに直接、市場と向き合われる。それは投資家にとっても大きな意味を持つ姿勢かと存じます。社長とCFO、それぞれの役割分担はどのように整理されているのでしょうか。
藤原氏
説明会は二段構えで運営しています。まず社長にアナリストやメディアからの質疑に答えていただき、その後CFOである私がアナリストや投資家とのミーティングを行います。社長が戦略的な取組みや中長期的な展望といったテーマに集中して対応し、実績や今年度の業績予想に関する質疑は私が引き受ける。そのような役割分担です。
このほか、スモールミーティングをはじめ、投資家との接点の場には、できる限り経営トップが出席する方針を徹底しています。経営トップが直接、市場と向き合うこと──これがもっとも重要だと考えています。
――決算説明会の準備も相当なものだと伺いました。
藤原氏
準備段階では、社長と多くのコミュニケーションを取り、議論を尽くします。そこで念頭に置いているのが、「質疑応答を、国会答弁のようなものにはしない」ということです。投資家がその回答で本当に満足するのか──この問いを前提に、現場の担当者とともに想定Q&Aを徹底的に詰め、本質的な対話を目指しています。
決算説明会でのプレゼンのみならず、アナリスト向け資料、投資家の皆さまへのご説明にいたるまで、「わかりやすさ」と「継続性」を重視し、徹底しています。毎回同じフォーマットで数字を提示し、必ず解説を付す。アナリストの皆さまの分析を容易にするこの姿勢が、結果として評価につながったものと受け止めています。
――投資家からの声を社内に還流させる仕組みについてはいかがでしょうか。
藤原氏
IR部門では、毎月末に「IR月次レポート」を作成しています。今月は何社の投資家とお会いし、どの事業についてどのような質問を受け、どのような議論になったか──これを経営幹部に毎月共有しています。決算発表を終えるたびに、取締役会に先立って行う社外取締役への事前説明の場でも、投資家・アナリストの声を共有します。厳しいご指摘も、期待のお声も、そのままの形でお届けすることで、経営陣と投資家の「肌感覚」を合わせることを心がけています。こうした情報の還流システムが、当社の対話基盤を支えていると考えています。
――外部とのコミュニケーションが、ESG経営に本格的に取り組む契機となったエピソードもあるそうですね。
藤原氏
正直に申し上げれば、上場直後の当社は、SDGsやESGという言葉が社内にほとんど浸透していませんでした。上場を果たした以上、利益を出さなければならない、通信を超えた新規領域にとにかく手を打たなければならない──そうした気運の真っ只中にあったのです。
2019年だったでしょうか、投資家の方から当時の社長の宮内にこんな質問がなされました。「事業戦略は素晴らしい、実績も申し分ない。ただ、ESGには興味がおありでしょうか」と。当時、ESGに対する社長の意識は高くなかったのですが、社長はこの質問に少なからぬ衝撃を受けたようで、「絶対にNo.1になる」と宣言して、自ら動き始めました。外からどう見られているかを突きつけられたことが、社長の負けん気に火をつけたのです。
そこから徹底的に取り組んだ結果、「日経SDGs経営大賞」において史上初となる2年連続大賞を受賞するに至っています。投資家との対話が、経営の方向性を大きく動かしたわけですから、指摘をしてくださった投資家の方には感謝しかありません。
――外部との対話が、社長を動かし、ひいては全社を動かす。その変化のスピードと徹底ぶりには、御社ならではの組織文化が表れているように感じます。
藤原氏
社内から「これが大事だ」と発信しても、なかなか浸透しないようなテーマはあります。しかし、それが外部から突きつけられると、「そのように見られているのか」という気づきに変わり、組織の闘争心に火がつく。一度評価されると、今度は「次も同じように評価されたい」となってくる。そして、コンシューマ部門、法人部門、技術部門、バックオフィス、グループ会社のそれぞれで打ち手を定量化し、目標達成に向けて徹底的に展開していく。この仕組みが回ると、本当に強くなります。
同時に痛感したのは、「本業を通じて社会に貢献する」という軸の重要性です。当社はマテリアリティの創出価値の1つとして「誰もが情報へアクセスできる環境の提供」というものを掲げていますが、コンシューマ部門が年間約100万回実施しているスマホ教室はその実現に向けた具体例です。本業を頑張ることが社会課題の解決につながる。この軸の大切さを、改めて認識しました。
――配当政策についても伺います。ステークホルダーのなかには、より高い還元を求める声もおありかと思います。
藤原氏
それは非常に本質的なご指摘です。配当性向で見ると、当社はしばらく80%台であり、現在は70%台の水準を維持しています。「日本はインフレになったのだから、一株当たり配当金を維持することは、実質的な目減りだ」という、投資家の皆さまの厳しいご指摘もいただきました。
ですから、据え置きの判断をした際の伝え方には細心の注意を払っています。「未来永劫、一株当たり配当金は据え置きです」と捉えられるようなコミュニケーションをしてしまえば、投資家の皆さまは「株式の取得や保有を見直そう」という判断に傾きかねません。そうならないために、2つのことを意識しています。
1つは、配当だけでなく、成長も合わせて評価できるTSR(株主総利回り)を意識した経営を行っていることをお示しすること。もう1つは、インフレ下の還元水準について社内でも議論を重ねており、次の中期計画ではそうした論点にも踏み込んでいくと、正直にお伝えすることです。社内には、配当をもっと拡充すべきだという意見もあれば、成長機会が豊富なので成長投資に振り向けるべきだという意見もある。多様な意見に真摯に向き合っている姿そのものを、正直にお示しするほうがよいと考えています。
1年で個人株主数が約60%増。NISA時代の「ソフトバンク・ファン」の拡大
――個人株主を増やす取組みにも、強い意志を持って臨んでおられますね。
藤原氏
個人株主を増やす取組みは、現在、特に力を入れている重要なテーマの1つです。これには、「ソフトバンクのファンを増やしたい」「企業としての信頼度をさらに向上させたい」という思いが根底にあります。NISAの制度拡充を追い風に、特に若い世代の皆さまに、当社の株主になっていただきたい。そういう強い意志を持って取り組んでいます。
具体的には、株式の10分割を実施し、若い世代の皆さまでも単元株を買いやすくするとともに、株主優待を導入しました。株主優待は、100株以上を1年以上保有いただいた株主の皆さまに、「PayPayマネーライト」を1,000円分進呈する内容です。こうした取組みを実施するとともに、個人投資家向けの積極的な訴求を行ったこともあり、個人株主数が86万人(2024年3月末時点)だったところから、1年で136万人(2025年3月末時点)へと約60%増加するに至りました。株主数の拡大とファンづくりには、強い意志を持って取り組み続けます。
――CFOご自身が対話の最前線に立っておられるのも印象的です。
藤原氏
オンラインでの個人投資家向け説明会は毎年実施していますし、海外投資家にも、原則として私自身が英語で直接対応するようにしています。また、メディア露出も活用して、株主数を増やしたい、ファンを増やしたいというメッセージを繰り返し発信しています。株式分割を通じて少額から投資できるようにし、株主優待を新設し、成長と還元の両立を目指した取組みについて、経営陣が情報を発信し、対話につなげる──これらを重ね合わせることで、ファンは着実に増えていくと考えています。
――成長投資と株主還元の両立、キャッシュ・フロー管理への徹底したこだわり、そして「わかりやすさ」と「継続性」を貫くコミュニケーション──すべてが連動した経営の姿が、よくわかりました。本日は貴重なお話をどうもありがとうございました。
聞き手:KPMG FAS パートナー 那須 啓一郎
本記事は、2025年10月実施のKPMGジャパンCFOサーベイ2025/26インタビューの内容を基に構成したものです。


