Перейти до основного вмісту

      МСФЗ 20 запроваджує нову модель обліку для компаній, діяльність яких підлягає тарифному регулюванню. Вона узгоджує загальну суму доходу, визнаного за звітний період відповідно до Стандартів бухгалтерського обліку МСФЗ, із загальною сумою дозволеної компенсації, яку компанія має право отримати за регульовані товари або послуги, надані протягом цього періоду. Це має забезпечити користувачів фінансової звітності повнішою інформацією про фінансові результати таких компаній.

      МСФЗ 20 набуває чинності для річних звітних періодів, що починаються 1 січня 2029 року або пізніше, при цьому допускається його дострокове застосування з урахуванням локальних вимог. Водночас підготовка до переходу може потребувати значного часу, оскільки нові вимоги стосуються не лише методології бухгалтерського обліку, а й даних, систем, процесів і внутрішніх контролів.
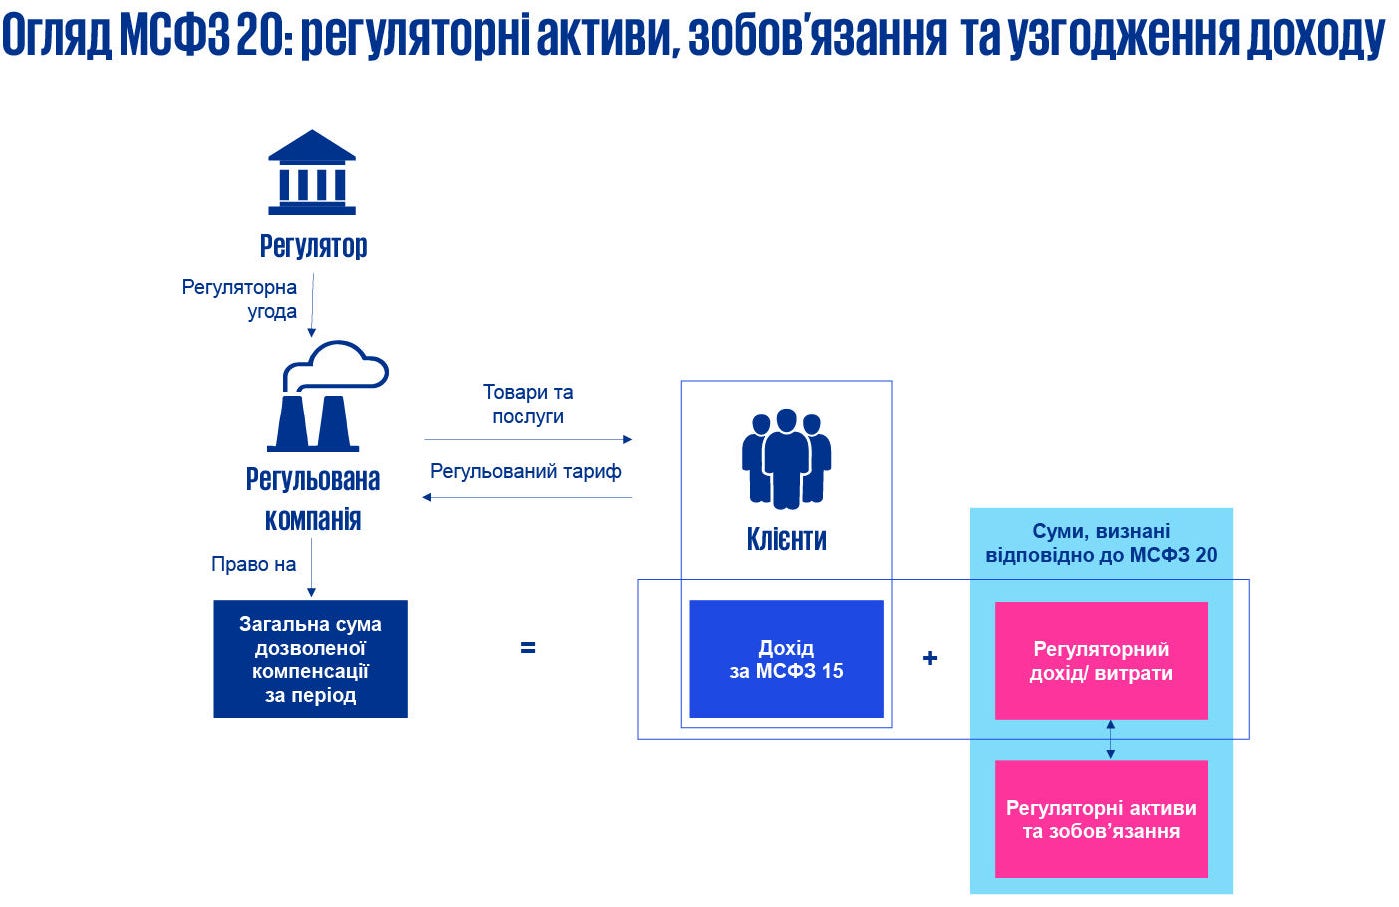

      Огляд МСФЗ 20: регуляторні активи, зобов’язання та узгодження доходу
      МСФЗ 20 став результатом багаторічної роботи над комплексними вимогами до обліку для компаній, діяльність яких підлягає тарифному регулюванню. Новий стандарт має підвищити релевантність і зіставність фінансової інформації таких компаній. Хоча МСФЗ 20 набуде чинності у 2029 році, компаніям варто розпочати підготовку вже зараз, насамперед оцінивши потенційний вплив нових вимог на звітність, дані, системи та процеси.
      Дмитро Алєєв

      Партнер, керівник департаменту аудиту

      KPMG в Україні

      Дмитро Алєєв

      На кого поширюється МСФЗ 20?

      Компанія застосовує МСФЗ 20, якщо:

      • між компанією та регулятором діє угода, яка визначає
      • регульований тариф, за яким компанія надає товари або послуги клієнтам;
      • частина загальної суми дозволеної компенсації за товари або послуги, надані в одному періоді, стягується з клієнтів в іншому періоді. Тобто така угода призводить до виникнення часових різниць.

      МСФЗ 20 не обмежується окремими секторами, а його застосування, на відміну від МСФЗ 14, не є добровільним. Тому всі компанії, які відповідають критеріям сфери його застосування, зобов’язані застосовувати МСФЗ 20.


      Regulatory assets and regulatory liabilities

      IFRS 20 Regulatory Assets and Regulatory Liabilities - First Impressions

      PDF англійською мовою


      Яким буде вплив?

      Компанії визнаватимуть нові активи та зобов’язання, а також нові статті доходів і витрат. Конкретний вплив на фінансові результати залежатиме від обставин діяльності кожної компанії. Серед поширених випадків:

      • Якщо раніше визнання доходу відповідно до МСФЗ 15 «Дохід від договорів з клієнтами» відбувалося пізніше, ніж виникало право на загальну дозволену компенсацію, під час переходу на МСФЗ 20 чисті активи компанії збільшаться внаслідок визнання регуляторних активів, пов’язаних із такими часовими різницями.
      • Якщо раніше у компанії виникали суттєві короткострокові часові різниці між визнанням доходу за МСФЗ 15 та загальною дозволеною компенсацією за період, наприклад через відхилення у витратах або обсягах, коливання фінансових результатів, спричинені такими різницями, зменшаться.

      Визнання регуляторних активів і регуляторних зобов’язань

      МСФЗ 20 вимагає, щоб компанія відображала у фінансовій звітності загальну суму дозволеної компенсації, яку вона має право отримати за регульовані товари та послуги, надані протягом відповідного періоду.

      Для цього застосовується підхід, за якого компанія спочатку виконує вимоги чинних МСФЗ, наприклад визнає та оцінює дохід відповідно до МСФЗ 15, а потім визнає:

      • регуляторний актив, якщо компанія має юридично забезпечене наявне право включити певну суму до платежів, що стягуватимуться з клієнтів у майбутніх періодах під час визначення регульованого тарифу;
      • регуляторне зобов’язання, якщо компанія має юридично забезпечений наявний обов’язок вирахувати певну суму з платежів, що стягуватимуться з клієнтів у майбутніх періодах під час визначення регульованого тарифу.

      Зміни регуляторних активів і регуляторних зобов’язань призводять до виникнення регуляторного доходу або регуляторних витрат.

      Зазвичай регуляторні активи та регуляторні зобов’язання оцінюються із застосуванням методу оцінки грошових потоків, який передбачає:

      • оцінку очікуваних майбутніх грошових потоків;
      • дисконтування цих грошових потоків із використанням регуляторної процентної ставки.

      Регуляторний дохід за вирахуванням регуляторних витрат відображається окремою статтею у звіті про фінансові результати безпосередньо після доходу. Регуляторні активи та регуляторні зобов’язання відображаються окремо від інших активів і зобов’язань у звіті про фінансовий стан.

      Дата набрання чинності та перехід на МСФЗ 20

      Компанії мають застосовувати МСФЗ 20 до звітних періодів, що починаються 1 січня 2029 року або після цієї дати. Водночас стандарт може застосовуватися достроково.

      Компанія може обрати ретроспективне застосування МСФЗ 20 або модифікований ретроспективний підхід.

      МСФЗ 20 замінює МСФЗ 14. Компанії, які застосовували МСФЗ 14, переходитимуть на нові вимоги так само, як і інші компанії. Автоматичне перенесення підходів до обліку, які застосовувалися відповідно до МСФЗ 14, не передбачене.

      Не лише бухгалтерський облік

      Перехід на МСФЗ 20 може потребувати змін у системах збору та обробки даних, головній книзі, процесах підготовки фінансової звітності та системі внутрішнього контролю. Компаніям також необхідно буде забезпечити можливість ідентифікувати та відстежувати часові різниці, збирати дані для оцінки регуляторних активів і зобов’язань та формувати інформацію для нових розкриттів.

      Тому підготовка до МСФЗ 20 не обмежується інтерпретацією вимог стандарту. Вона може охоплювати оцінку впливу, визначення розбіжностей, розробку методології, визначення вимог до даних, процесів і контролів, а також підготовку фінансової звітності відповідно до нових вимог.

      Кому варто розпочати підготовку вже зараз?

      Насамперед оцінити потенційний вплив МСФЗ 20 варто компаніям, що працюють у регульованих секторах, зокрема в енергетиці, комунальній інфраструктурі та транспорті. Водночас стандарт не є галузевим, тому його вимоги можуть поширюватися й на компанії інших секторів, якщо їхня діяльність відповідає встановленим критеріям.

      Якщо ваша компанія працює в умовах тарифного регулювання, дізнайтеся більше про те, як KPMG в Україні може допомогти оцінити вплив МСФЗ 20 та підготуватися до переходу на нові вимоги.

      Допомагаємо компаніям визначити, чи поширюється на них МСФЗ 20, оцінити потенційний вплив і спланувати підготовку до нових вимог

      Хочете першими дізнаватися про найважливіші новини та отримувати експертні коментарі KPMG?

      Видання про бізнес, інновації, тренди та успішні кейси в різних сферах діяльності