Перейти до основного вмісту

      Спори щодо трансфертного ціноутворення (ТЦУ) традиційно вважають одними з найскладніших у податковій практиці. Вони вимагають ґрунтовного економічного аналізу, роботи з міжнародними джерелами котирувань і зіставлення умов контрольованих операцій. Попри це, статистика останніх півтора року засвідчує стійку тенденцію, за якою суди значно частіше підтримують позицію платників, ніж контролюючих органів.

      Ми проаналізували близько 100 судових рішень у 51 унікальній справі. Далі йдеться про те, як ці справи розподіляються за суттю спору, чому майже в кожній другій згадується воєнний мораторій на перевірки, які компанії судяться з державою на найбільші суми і де держава все ж досягає успіху.

      Загальне співвідношення: близько 80% рішень на користь платників

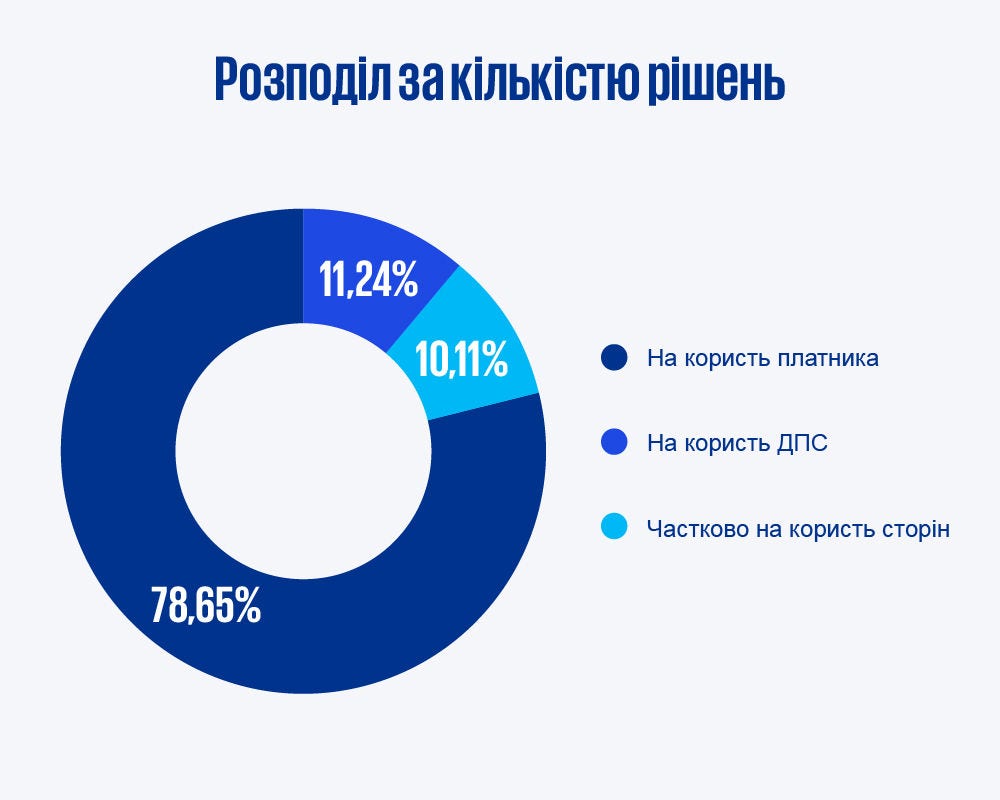
      Найпростіший спосіб оцінити, хто виграє, – порахувати рішення. І тут результат майже не залишає простору для інтерпретацій: серед рішень, винесених по суті спору, на користь платників ухвалено 78,65%, тоді як на користь податкових органів припадає лише 11,24%. Часткові рішення при цьому складають 10,11%.

      Проте кількісні показники – це лише поверхневий індикатор. Коли ж здійснюється аналіз конкретних сум, виникають обставини, які деталізують загальну картину.


      Розподіл за кількістю рішень інфографіка

      Великі суми спорів лише посилюють загальну тенденцію

      Підрахунок за кількістю рішень не враховує масштабу спорів, адже справа на кілька тисяч гривень і справа на сотні мільйонів мають у ньому однакову вагу. Тому ми додатково зважили результати за сумою претензій у кожній справі.

      Але й тут потрібна обережність, адже сума претензій буває двох дуже різних типів. Перший тип – це грошове зобов'язання зі штрафом, тобто кошти, які компанія має доплатити до бюджету вже зараз. Другий тип – це зменшення від'ємного значення об'єкта оподаткування. Ідеться не про борг, а про скорочення накопиченого податкового збитку, який компанія могла б використати згодом, щоб зменшити майбутній податок. За економічною вагою для платника це далеко не одне й те саме, тому складати їх в одну суму було б некоректно.

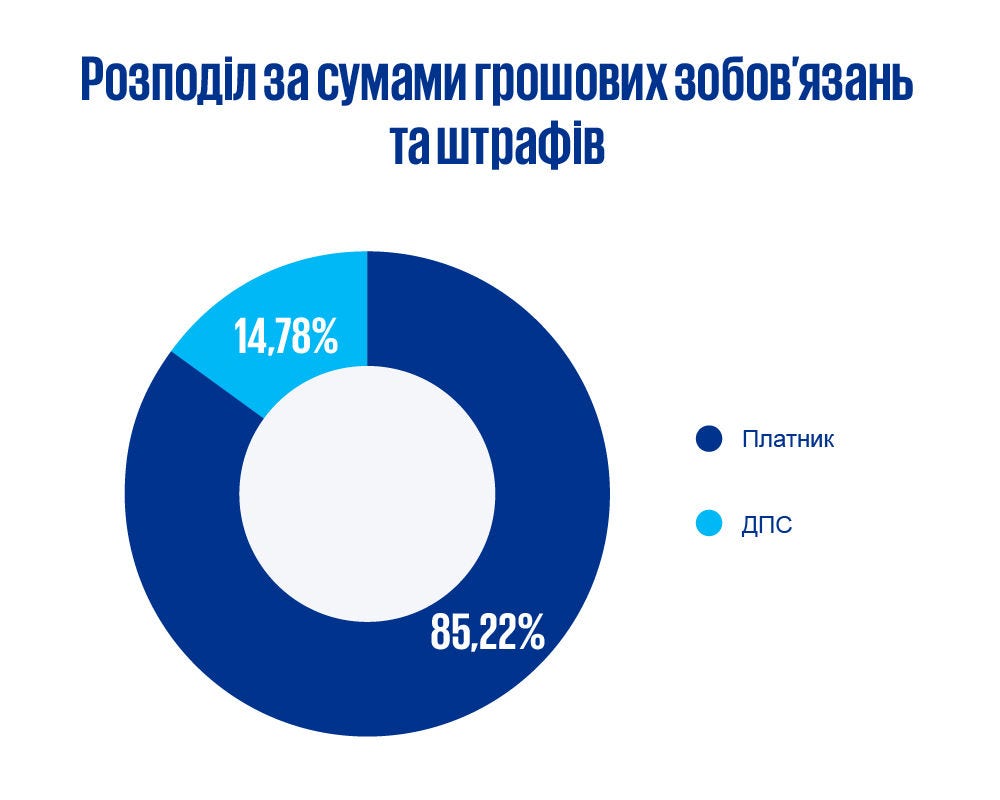
      Якщо розділити базу вирішених справ на ці дві частини, картина стає прозорішою. У частині реальних грошей, а це більше 669 млн грн зобов'язань і штрафів, на користь платників припадає 85,22%, а на користь держави 14,78%. Показово, що ця пропорція наближена до загальної статистики за кількістю рішень.

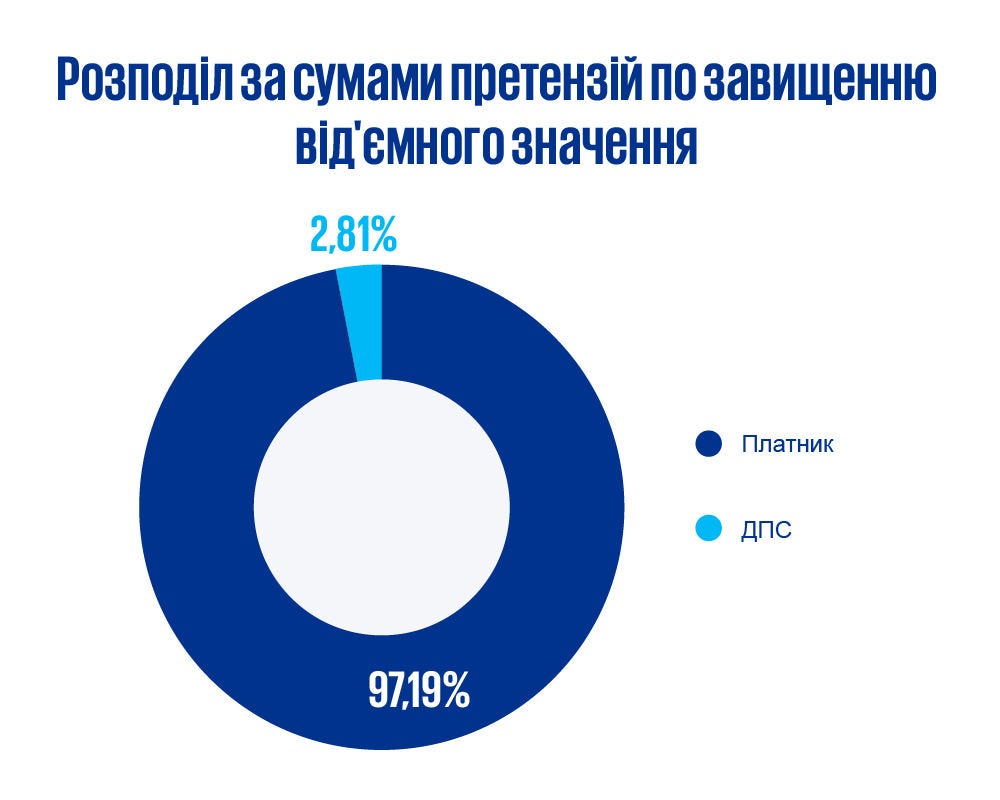
      У частині відкладених збитків перевага платників стає майже абсолютною. Із більше 482 млн грн зменшеного від'ємного значення суди залишили за платниками 97,19% і лише 2,81% за державою. Пояснення просте, адже спори про від'ємне значення ведуть переважно великі експортери з якісною документацією з ТЦУ, і держава програє в них майже завжди.

      Найпоказовіша з таких справ, це справа №320/4444/25, у якій суд скасував 195 із 209 млн грн претензій. Формально це часткове задоволення позову, хоча по суті рішення переважно на користь платника.

      Розподіл за сумами грошових зобов'язань та штрафів інфографіка
      Розподіл за сумами претензій по завищенню від'ємного значення інфографіка

      Про що ці спори: чотири категорії

      За змістом усі відібрані справи розкладаються на чотири групи. Розуміння цих категорій пояснює, чому статистика виглядає саме так, адже держава й платники сперечаються тут про доволі різні речі.

      • Дотримання принципу «витягнутої руки» (стаття 39 ПКУ).

        Саме до цієї категорії належать справи з найбільшими сумами донарахувань. Ідеться про класичний контроль трансфертного ціноутворення, коли контролюючий орган перевіряє, чи відповідають умови в операціях із пов'язаними або низькоподатковими нерезидентами тим, які встановили б непов'язані сторони на ринкових умовах. Суперечка зазвичай точиться між вибором методу ТЦУ, добору зіставних операцій або компаній та визначення ринкового діапазону рентабельності.

      • 30% коригування фінансового результату (підпункти 140.5.2, 140.5.4, 140.5.5 ПКУ)

        Формально це не перевірка за статтею 39, а окреме коригування прибутку за операціями з нерезидентами з переліку Кабміну або з особливими організаційно-правовими формами. Однак платник звільняється від такого коригування, якщо доведе, що ціни відповідали принципу «витягнутої руки», тож фактично спір розгортається за тією самою методологією ТЦУ.

      • Звітність із ТЦУ (стаття 39 ПКУ)

        Тут спір іде не про ціни, а про сам обов'язок подати звіт про контрольовані операції чи документацію та про штраф за його невиконання. Ця категорія цікава тим, що дає державі найбільше перемог у відносному вимірі.

      • Суми, прирівняні до дивідендів (підпункти 14.1.49 та 141.4.2 ПКУ)

        Ідеться про ситуацію, коли занижену в контрольованих операціях вартість прирівнюють до дивідендів і оподатковують податком на репатріацію. Показовим прикладом є справа №480/7139/24, у якому держава перемогла в усіх трьох інстанціях.


      Воєнний стан: мораторій на перевірки як окрема лінія захисту

      Одна з найпомітніших особливостей цієї вибірки полягає в тому, що майже 60% справ тим чи іншим чином спираються на обмеження воєнного та карантинного часу. Для платників мораторій на перевірки став самостійним аргументом, який часто спрацьовує ще до того, як суд береться оцінювати ціни й методологію.

      Із березня 2020 року пунктом 52 підрозділу 10 розділу ХХ «Перехідні положення» ПКУ було запроваджено карантинний мораторій на більшість документальних перевірок. Після 24 лютого 2022 року цей режим переплівся з обмеженнями воєнного стану за пунктом 69 того самого підрозділу. Держава поступово повертала окремі види перевірок, і серед підстав, дозволених раніше за інші, опинився саме контроль за трансфертним ціноутворенням за підпунктом 78.1.2 ПКУ. Водночас закон вимагає, щоб перевірки під час воєнного стану проводилися лише за наявності безпечних умов доступу до документів і майна платника (підпункт 69.2 ПКУ).

      На практиці це створило для бізнесу міцний ґрунт для оскарження. Верховний Суд послідовно виходить із того, що перевірка, призначена чи проведена всупереч чинному мораторію, є протиправною, а отже, і податкові повідомлення-рішення за її наслідками підлягають скасуванню незалежно від того, чи мав рацію контролюючий орган по суті. Саме на цю обставину платники посилалися, зокрема, у справах №640/23009/21, №300/7252/24, №400/9597/24, №440/3712/24 тощо. У низці випадків суди скасовували донарахування вже через порушення процедури призначення перевірки, навіть не переходячи до аналізу трансфертних цін.

      Ця обставина частково пояснює й загальну статистику. Значна частка перемог платників здобута не так завдяки бездоганній документації з ТЦУ, як через процедурні вади перевірок, призначених у період дії мораторію.

      Десять найбільших справ за сумою претензій

      Наведена нижче десятка найбільших спорів дає уявлення про профіль типового учасника таких справ. Особливої уваги заслуговують перші два рядки.


      №

      Платник податків

      Стислий опис справи

      Сума претензій, грн

      Результат

      1

      ПрАТ «Полтавський ГЗК»

      Перевірка відповідності принципу «витягнутої руки» в операціях з експорту залізорудних окатків та концентрату за 2015-2017 рр. Справа на стадії судово-економічної експертизи.

      1 729 528 973

      Триває

      2

      ТОВ «Єристівський ГЗК»

      Перевірка відповідності принципу «витягнутої руки» в операціях з експорту залізорудної продукції за 2015-2017 рр.; завищення від'ємного значення на 1,44 млрд грн. Провадження зупинено для проведення судово-економічної експертизи.

      1 441 218 886

      Триває

      3

      ТОВ «Торф Ленд Україна»

      Дисконтування довгострокової заборгованості та коригування за пп. 140.5.4 ПКУ (непідтвердження цін за принципом «витягнутої руки» в операціях з нерезидентом).

      208 976 523, з яких 195 435 351 скасовано на користь платника

      Платник (частково)

      4

      ТОВ «Метінвест ММРМЗ»

      Перевірка відповідності принципу «витягнутої руки» у контрольованих операціях з реалізації чавуну переробного пов'язаному нерезиденту за 2016-2018 рр.

      188 334 409

      Платник

      5

      ГТ ТзОВ «Флекстронікс ТзОВ»

      Перевірка дотримання принципу «витягнутої руки» у контрольованих операціях з пов'язаними нерезидентами за 2017-2018 рр. Найбільша за сумою справа вибірки щодо від'ємного значення. Пройшла повне коло: ВС скасував перші рішення і направив на новий розгляд, після якого позов знову задоволено і встояв у ВС.

      150 805 353

      Платник

      6

      ПрАТ «Вінницький ОЖК»

      Перевірка відповідності принципу «витягнутої руки» в операціях з експорту продукції АПК за 2015-2017 рр. Суд першої інстанції став на бік ДПС, апеляція і ВС - на бік платника.

      47 052 993

      Платник

      7

      ТОВ «КОФКО Агрі Ресорсіз Україна»

      Перевірка відповідності принципу «витягнутої руки» в операціях з експорту агропродукції материнському трейдеру. Спір щодо застосування методу порівняльної неконтрольованої ціни та котирувальних джерел.

      45 962 955

      Платник

      8

      ТОВ «Кенон Україна»

      Перевірка відповідності принципу «витягнутої руки» у контрольованих операціях 2015-2016 рр. (імпорт товарів і ключів активації, експорт послуг). Спір щодо вибору найбільш доцільного методу ТЦУ та зіставних компаній.

      45 930 175

      Платник

      9

      ТОВ «ВТОРМЕТЕКСПОРТ»

      Контрольовані операції 2015 р.: спір щодо застосування методу чистого прибутку як найбільш доцільного та оцінки висновку судового експерта.

      45 701 302

      Платник

      10

      Представництво «Янссен Фармацевтика НВ»

      Донарахування податку на прибуток представництву та штраф за неподання звіту про контрольовані операції за 2018-2019 рр. Позивач наполягав, що обов'язок не поширюється на некомерційні представництва.

      45 642 922

      ДПС


      За цим переліком добре видно, хто саме стає учасником таких спорів. Йдеться про гірничо-збагачувальні комбінати, олійно-жирову та зернову галузі, електроніку й фармацевтику, тобто про експортно орієнтований бізнес, який працює з пов'язаними нерезидентами. І найважливіше: з восьми вже вирішених справ у цьому переліку сім завершилися на користь платника.

      Історія деяких з найбільших вирішених справ добре ілюструє, наскільки затяжними бувають ці процеси. Так, спір «Метінвест ММРМЗ» щодо реалізації переробного чавуну швейцарській Metinvest International почався у березні 2023 року, пройшов усі три інстанції й завершився на користь платника лише у травні 2026 року. Справа «Флекстронікс» щодо контрольованих операцій з угорською структурою групи, що почалась наприкінці 2023 року, виявилася ще складнішою, адже Верховний Суд спершу скасував рішення й повернув справу на новий розгляд, після якого позов знову задовольнили, і цей результат устояв у касації у червні 2026 року. Обидва приклади показують, що навіть виграна справа з ТЦУ рідко завершується швидко.

      Невирішений чинник: 3,17 млрд грн у справах Ferrexpo

      Дві справи №440/2234/24 та №440/5328/24 – це разом понад 3,17 мільярда гривень претензій. Для порівняння: це вдвічі більше, ніж уся сума решти вирішених справ разом узятих. І жодна з цих двох ще не дійшла фіналу: обидві перебувають на стадії судово-економічної експертизи.

      Ці дві справи необхідно розрізняти й за природою претензій. У спорі «Полтавського ГЗК» ідеться про 1,73 млрд грн реального грошового зобов'язання, тоді як у справі «Єристівського ГЗК» на 1,44 млрд грн ідеться про завищення від'ємного значення. Тому програш держави в цих справах означав би різні речі. У першому випадку це недоотримані бюджетом кошти, а в другому – відновлений платникові податковий збиток.

      Саме тут криється головне застереження до наведеної статистики. Сприятливі для бізнесу показники, а це і 85%, і 90%, і співвідношення «п'ять до одного», сформовані переважно справами з ціною спору в десятки мільйонів гривень. Найбільші ж суми, пов'язані із залізорудним експортом, поки що не зараховані жодній зі сторін. Якщо ці спори завершаться на користь ДПС, загальний баланс, принаймні у грошовому вимірі, може помітно змінитися.

      Станом на сьогодні судова практика впевнено складається на користь платників. Проте найбільші за сумою спори ще очікують на вирішення, і саме вони визначатимуть остаточну картину.

      Висновки

      Загальний висновок доволі однозначний. У спорах щодо трансфертного ціноутворення платники перемагають у переважній більшості випадків. Практика показує, що результат вирішує не стільки позиція податкового органу, скільки якість підготовки самого платника: наявність повної документації з ТЦУ, наявність вчасно поданого звіту про контрольовані операції, послідовна аргументація й фаховий захист у суді дозволяють вигравати навіть найбільші за сумою справи.

      Водночас статистика побудована на справах тих компаній, які знайшли підстави й ресурс для спору. За її межами лишаються ситуації, коли платник через брак належної документації погоджується на самостійне донарахування ще до суду й фактично відмовляється від шансу відстояти свою позицію. Іншими словами, високий відсоток перемог – це результат ретельної підготовки, а не автоматична гарантія.

      Саме тому цінність має не сам факт спору, а готовність до нього, закладена заздалегідь. Команда KPMG в Україні супроводжує клієнтів на обох етапах: від розробки якісної документації з трансфертного ціноутворення, здатної успішно витримати перевірку, до захисту позиції платника під час перевірки та в суді.

      Ярослав Котляр

      Директор, керівник напряму трансфертного ціноутворення

      KPMG в Україні

      KPMG в Україні допомагає компаніям зменшити ризики, пов’язані з трансфертним ціноутворенням.

      Хочете першими дізнаватися про найважливіші новини та отримувати експертні коментарі KPMG?

      Видання про бізнес, інновації, тренди та успішні кейси в різних сферах діяльності