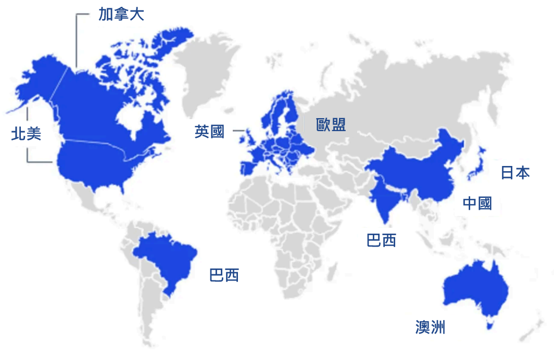
銀行業的永續相關揭露持續擴展,且適用多種揭露框架。因此,理解與比較其永續績效可能面臨挑戰。
本所針對2024年永續相關揭露進行的標竿分析涵蓋33家主要銀行,並深入探討與銀行業策略發展相關且確實對應其實務的永續議題。該分析聚焦於:
- 投融資及促進投融資排放;
- 淨零排放及減排目標;
- 永續投融資;
- 排放數據品質;
- 客戶相關方案;
- 衡量社會影響力;及
- 永續治理及商業行為守則。
相互連結
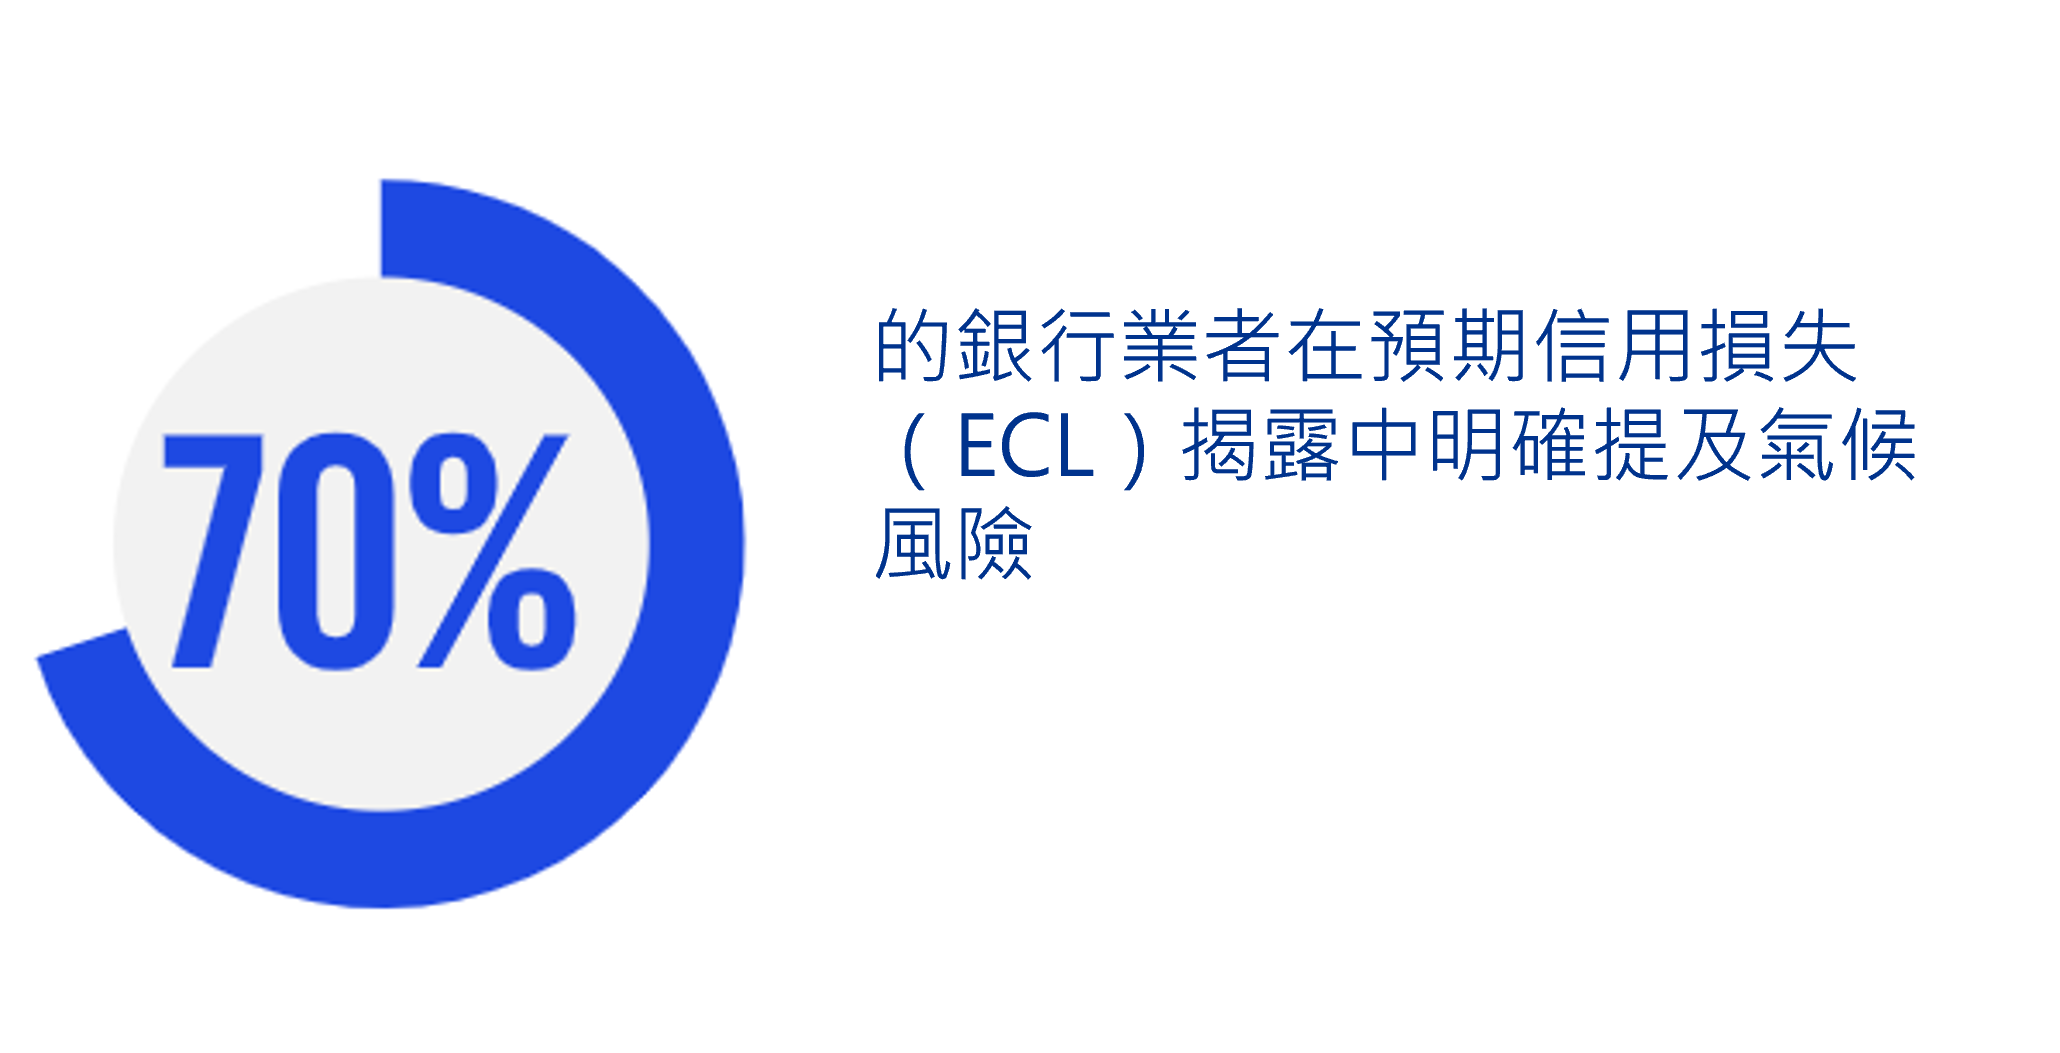
永續與財務報導之間的連結持續演進,氣候相關風險通常會從信用風險管理及預期信用損失(ECL)兩個面向來討論。
然而,氣候相關風險對預期信用損失的量化影響揭露仍然相對有限。
投融資排放
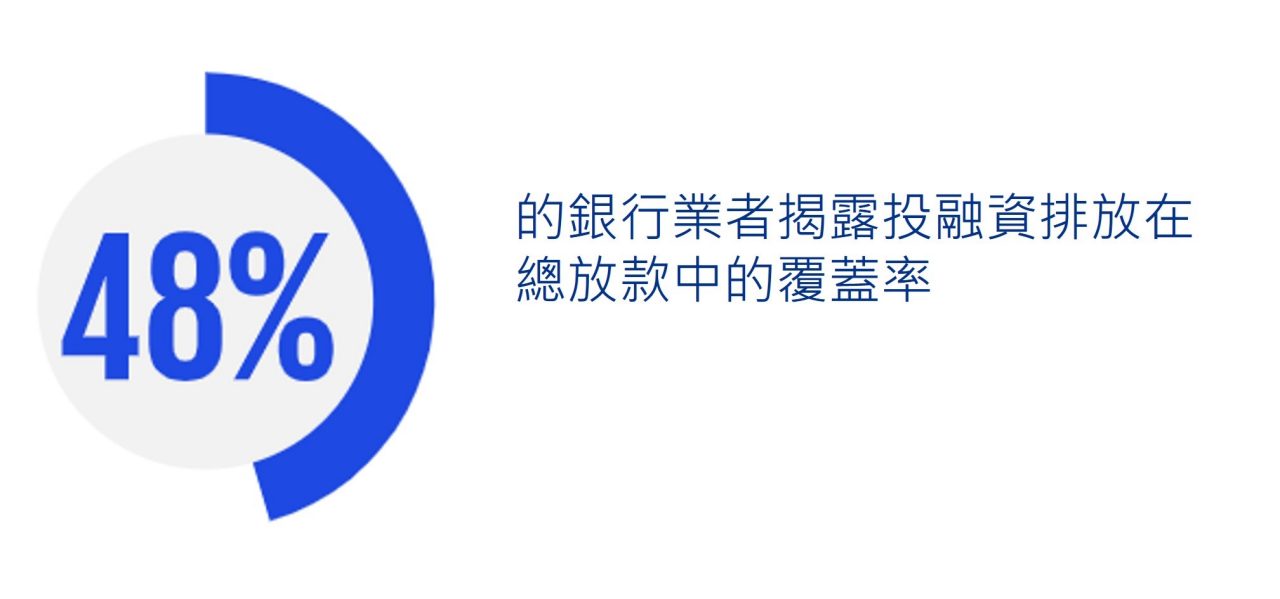
銀行通常會揭露投融資排放在總放款中的覆蓋率。
多數銀行已為選定之放款行業類別設定投融資排放目標。
淨零排放及減排目標
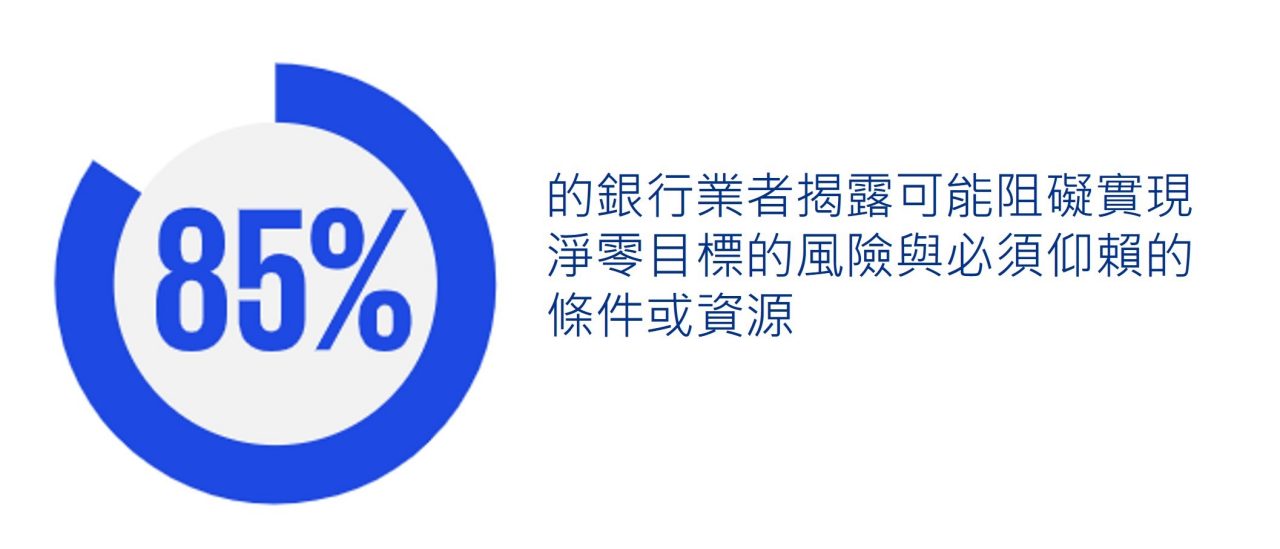
最常揭露必須仰賴的條件為資料之可得性與品質、政府政策、客戶參與及技術開發。
申訴處理
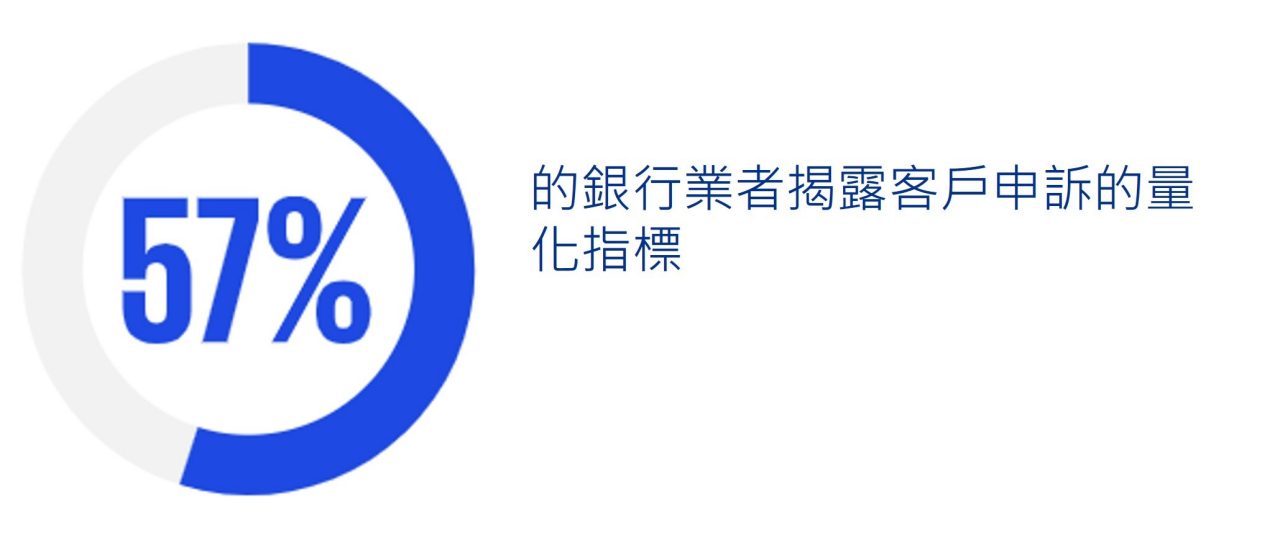
由於缺乏通用方法以及各銀行對客戶申訴所採用指標不盡相同,因此難以比較各銀行之間的績效。
商業行為守則
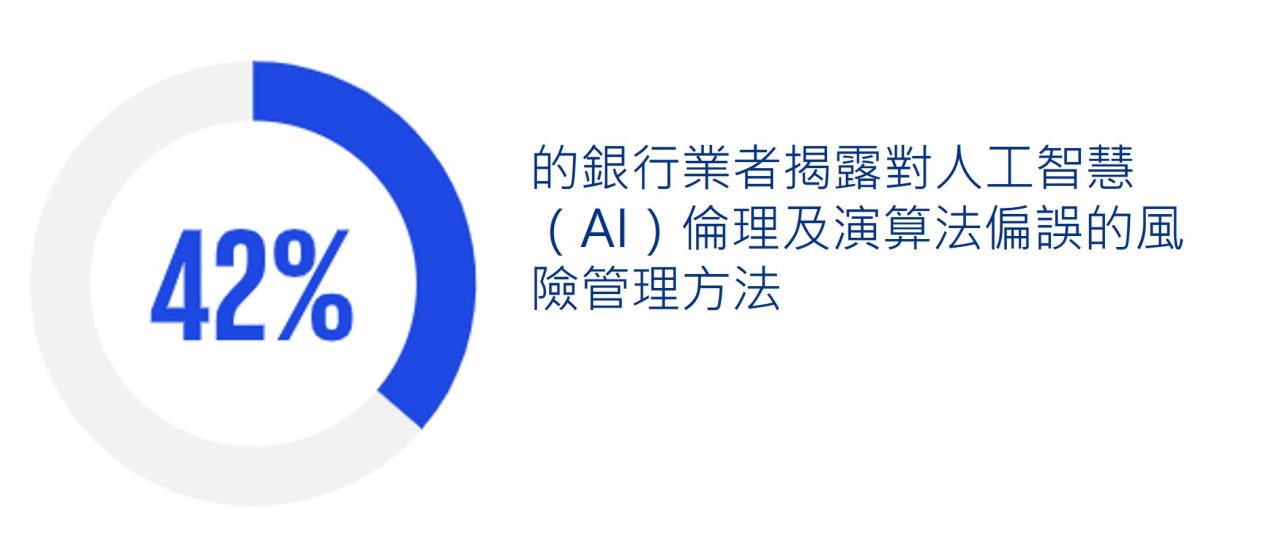
揭露業務行為各面向及永續相關治理議題等政策,其中最常見的包括行為與道德守則以及吹哨者與薪酬政策。
前述分析涵蓋33家銀行