

2026年上半年,全球金融科技投資持續增溫,延續了2025年所展現的強勁成長動能。
全球金融科技投資總額由2025年下半年的722億美元,增長至2026年上半年的1,031億美元。整體投資金額成長,主要是受一間大型全球支付公司243億美元收購案帶動。
若目前投資動能得以延續,全球金融科技市場有望於2026年底創下近四年來的投資新高。值得關注的是,在整體交易活動相對趨緩的情況下,市場交易金額仍維持強勁表現,反映投資人持續將資金集中投入具備成熟商業模式及市場領導地位的金融科技企業。
2026年上半年,全球金融科技投資持續增溫,延續了2025年所展現的強勁成長動能。
全球金融科技投資總額由2025年下半年的722億美元,增長至2026年上半年的1,031億美元。整體投資金額成長,主要是受一間大型全球支付公司243億美元收購案帶動。
若目前投資動能得以延續,全球金融科技市場有望於2026年底創下近四年來的投資新高。值得關注的是,在整體交易活動相對趨緩的情況下,市場交易金額仍維持強勁表現,反映投資人持續將資金集中投入具備成熟商業模式及市場領導地位的金融科技企業。
全球金融科技總體資金活動(創投、私募股權與併購) 2023-2026*
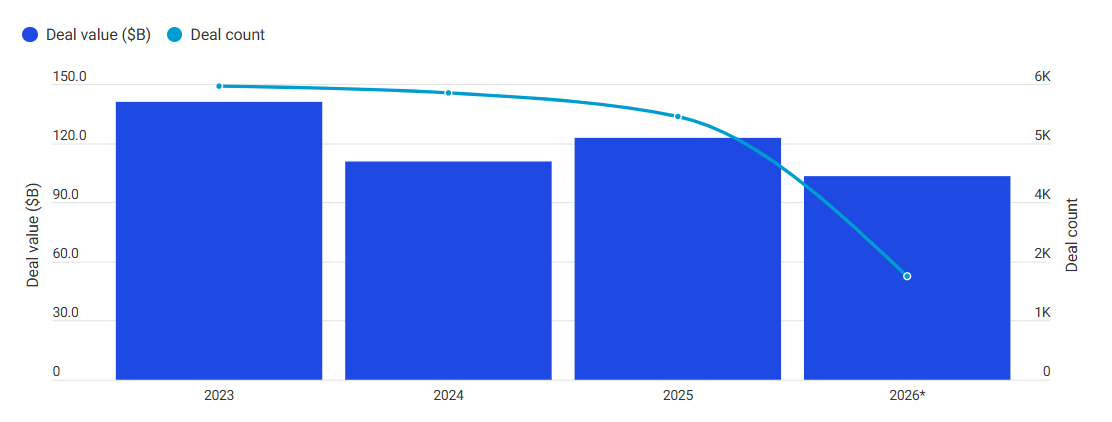
資料來源: Pulse of Fintech H1‘26, Global Analysis of funding in Fintech, KPMG International(資料數據來自 PitchBook),截至2026年6月30日。
美洲地區是推動全球金融科技投資強勁成長的主要動力,於 2026 上半年吸引 869 億美元投資,其中美國占 808 億美元。另一方面,歐非中東地區與亞太地區的金融科技投資在 2026 上半年雙雙下滑,分別僅吸引 113 億美元及 46 億美元的投資。
在各類投資型態中,併購交易占據最大比重,2026年上半年共完成394筆交易,交易總金額達679億美元,主要受兩筆金額超過100億美元的大型收購案所帶動。跨境併購活動表現尤為亮眼,2026年上半年交易金額達202億美元。企業與金融科技業者持續透過跨境交易拓展市場布局、提升規模經濟及強化關鍵能力,帶動相關投資活動穩健成長。
此外,數位資產領域於2026年上半年特別受到企業創投青睞。這股投資熱潮主要來自大型加密貨幣平台旗下創投部門,以及加密貨幣基礎建設企業的積極參與。相關企業透過投資布局,持續擴展數位資產生態系統及其周邊基礎建設,以強化整體市場發展潛力與競爭優勢。
回顧過去六個月,可以看到市場情緒持續改善,但各地區面臨的地緣政治、經濟及監管不確定性,仍使投資人保持審慎態度,並導致投資資金高度集中。2026上半年觀察到的主要趨勢包括:
• 僅管交易數量仍偏低,金融科技投資金額持續保持強勁成長。
• AI熱潮持續升溫,AI原生金融科技備受青睞。
• 退出市場環境趨於冷清。
• 基礎建設投資熱度升溫,穩定幣與數位資產成焦點。
展望2026下半年,全球金融科技市場正站在穩定幣與數位資產領域迎來重大變革的關鍵轉折點。然而,監管規範、互通性、資安風險及基礎建設等相關議題,預計未來一段時間內仍將持續受到關注。
無論您是新興金融科技公司的創辦人,還是金融機構或成長型企業的執行長,如何管理未來可能面臨的風險,重要性可能不亞於把握市場機會的能力。在閱讀本期《金融科技脈動》時,不妨思考以下問題:我們該如何在管理可能阻礙成長、削弱市場信任的風險同時,專注於對未來成功最關鍵的事項?
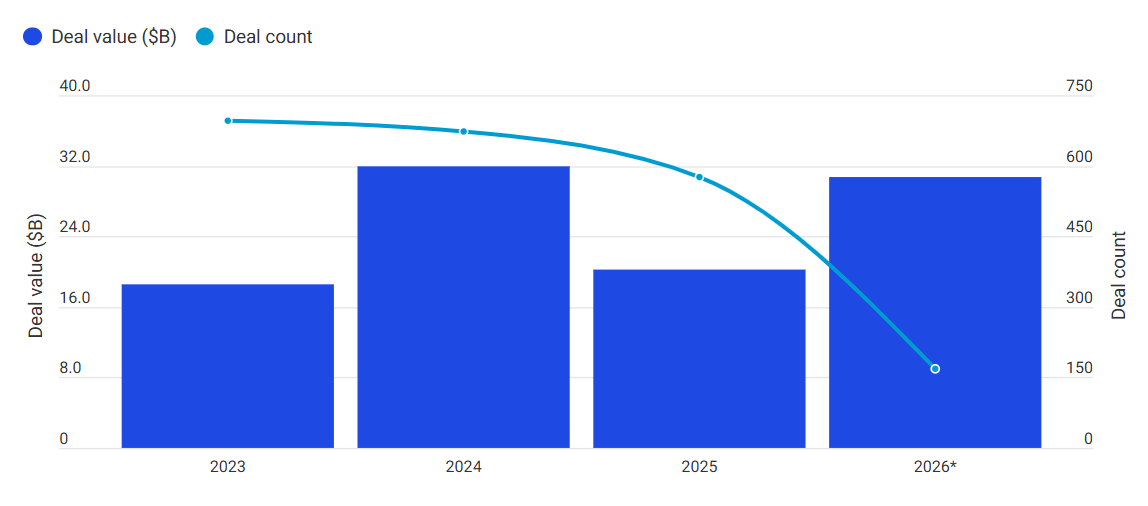
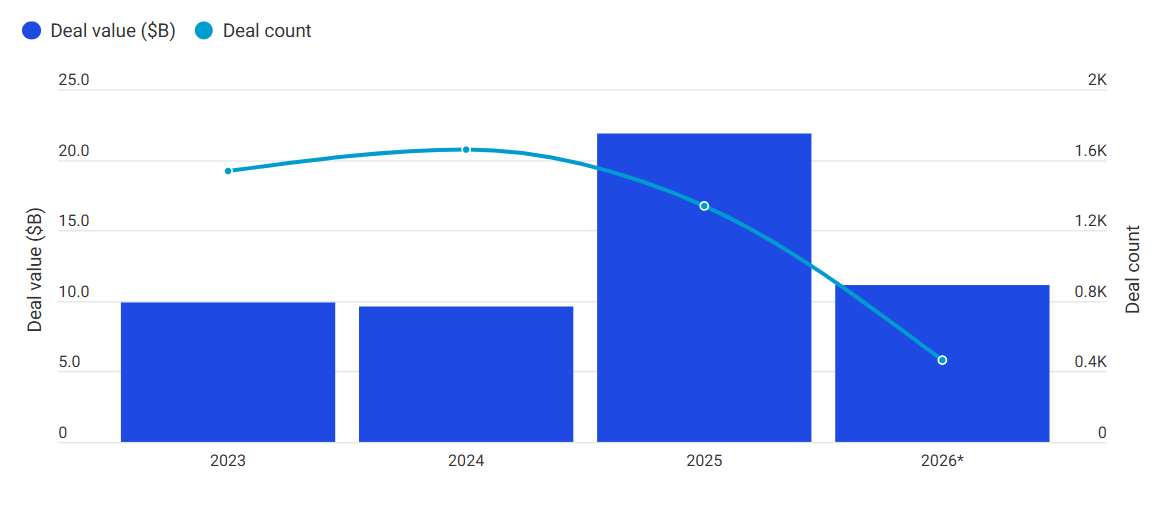
2026年上半年,全球支付領域投資活動顯著升溫,投資總額達442億美元,遠高於2025年全年累計的202億美元。本次投資金額大幅成長,主要來自一筆具指標性的超大型交易,即某全球支付公司243億美元的收購案。
該筆交易亦反映出過去18個月以來市場資本配置的整體趨勢。投資人對支付產業的發展前景依然保持高度信心,但其投資策略已出現明顯轉變。投資人目前更傾向於以較大規模的資金投入較少數的交易機會,並優先青睞具備規模優勢、穩定獲利能 力及基礎建設屬性的企業。此一趨勢亦反映於交易件數的持續下滑,2026年上半年支付領域共完成168筆交易,相較於2025年已相對低迷的577筆交易,進一步呈現下降趨勢。
全球支付領域的總體資金活動(創投、私募股權與併購) 2023-2026*
資料來源: Pulse of Fintech H1‘26, Global Analysis of funding in Fintech, KPMG International(資料數據來自 PitchBook),截至2026年6月30日。
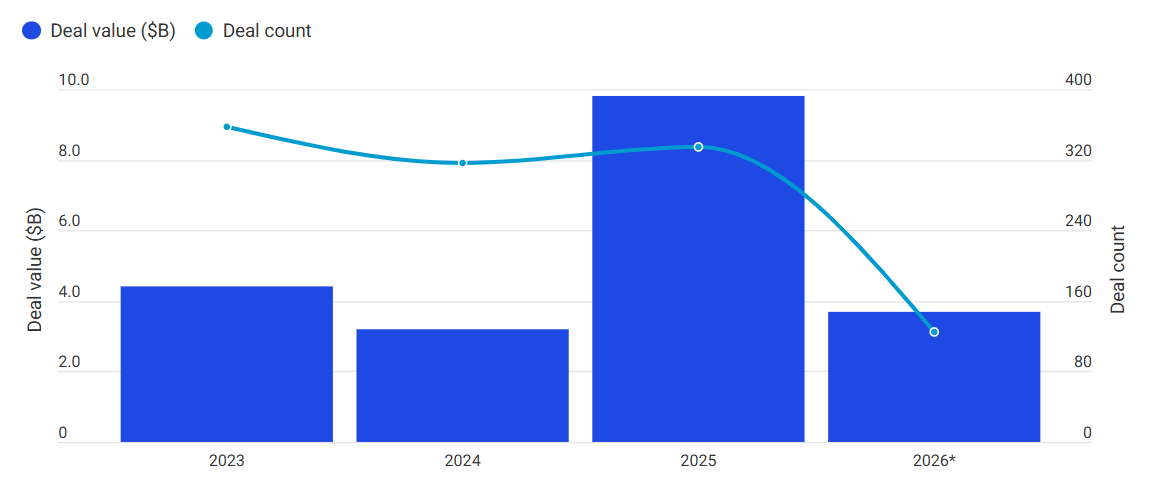
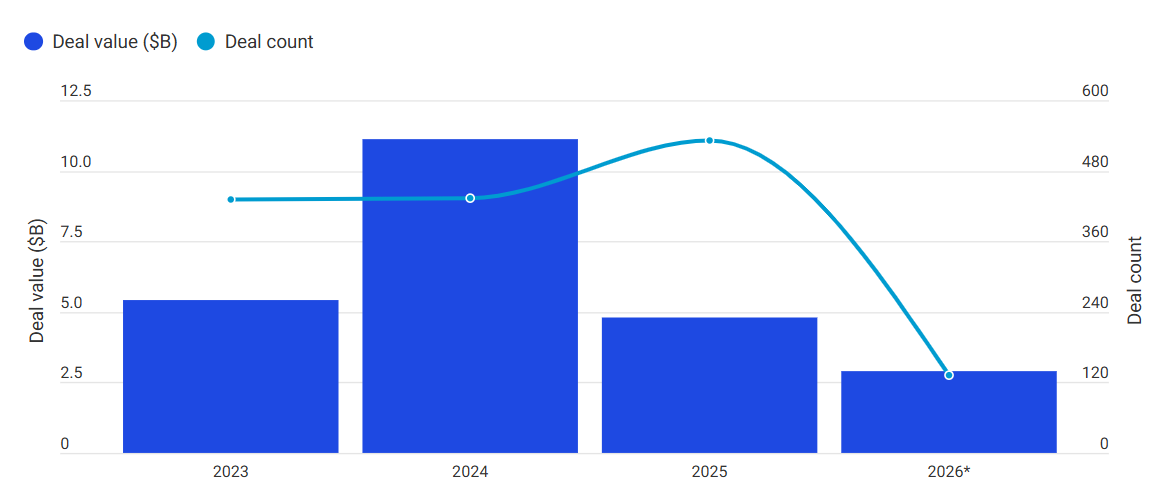
保險科技產業於2025年創下近四年新高,全年投資總額達98億美元。然而,該成長主要受到少數幾筆超大型交易所帶動,而非市場整體投資環境廣泛改善所致。
進入2026年上半年後,保險科技領域的總投資金額下降至37億美元。其中,交易活動表現尤為疲弱,全球僅完成124筆交易。若此趨勢持續下去,2026年的交易量將可能跌至自2016年以來的最低水準。
不過,這種投資與交易活動的放緩,並不代表產業發展失敗,而是反映出保險科技產業正逐步邁向成熟階段。隨著市場日漸成熟、AI技術快速導入,以及保險科技企業必須回應產業日益複雜的需求,保險科技業者正逐步轉向協助客戶因應更複雜且具系統性的產業挑戰。
全球保險科技領域的總體資金活動(創投、私募股權與併購) 2023-2026*
資料來源: Pulse of Fintech H1‘26, Global Analysis of funding in Fintech, KPMG International(資料數據來自 PitchBook),截至2026年6月30日。
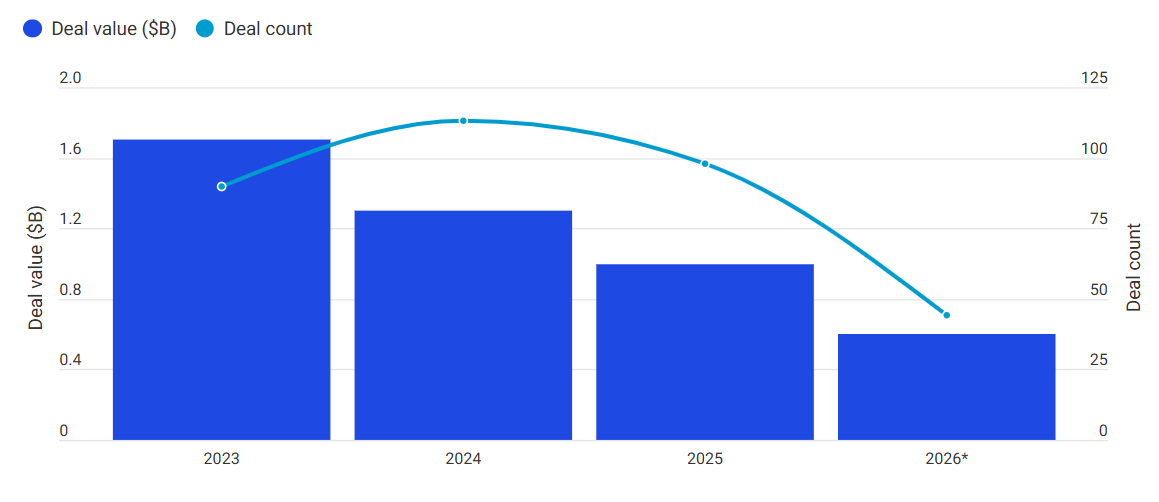
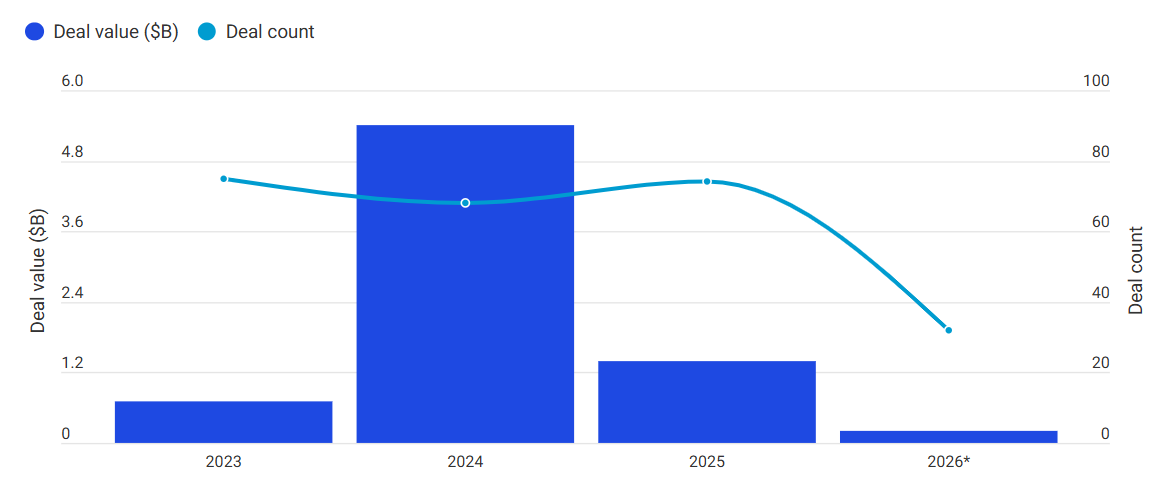
2026年上半年,全球專注於金融科技應用之網路安全企業共吸引約5.5億美元投資。雖然相較於2025年全年約10億美元的投資規模,整體投資水準仍維持相對穩定,但與前幾年相比,市場熱度仍顯疲弱。
在交易活動方面,網路安全領域的投資動能明顯放緩。截至2026年中,全球僅完成44筆相關交易;若此趨勢持續,全年交易件數恐降至近六年來最低水準。在各類投資型態中,創業投資仍為網路安全領域最主要的資金來源。
全球網路安全領域的總體資金活動(創投、私募股權與併購) 2023-2026*
資料來源: Pulse of Fintech H1‘26, Global Analysis of funding in Fintech, KPMG International(資料數據來自 PitchBook),截至2026年6月30日。
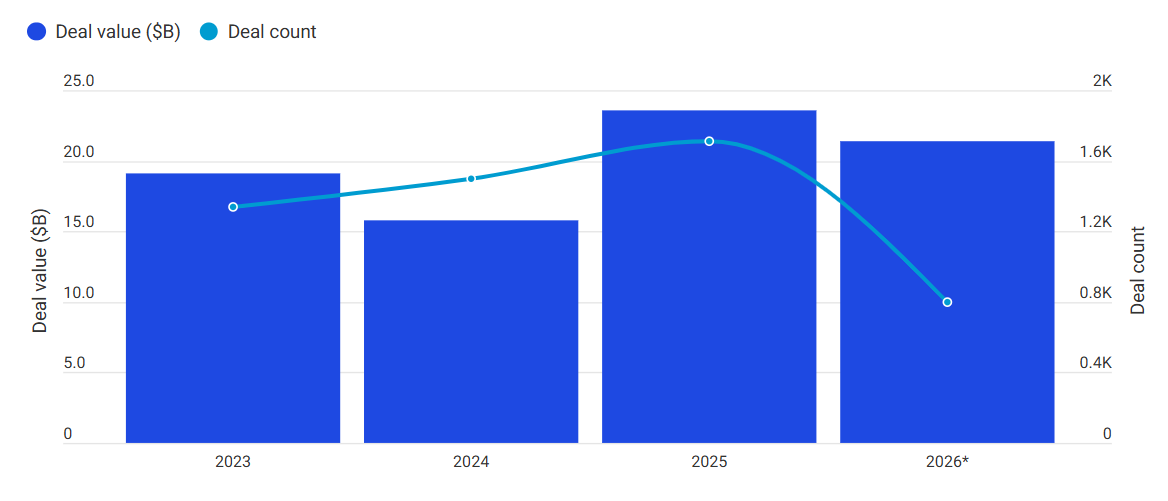
2026年上半年,全球數位資產領域共完成467筆交易,總投資金額達111億美元。雖然相較於2025年全年1,335筆交易及219億美元投資總額有所下降,但整體投資規模仍維持強勁水準,並超越2023年及2024年全年的投資總額。
從區域來看,美國為全球最大的數位資產投資市場,投資金額達59億美元,占全球投資總額逾半數,包括一家美國預測市場平台完成12億美元募資,以及一家新設立且取得美國聯邦特許執照的銀行完成6.35億美元種子輪融資。該銀行主要提供與國防科技、運算科技及先進製造相關的專業金融服務。在歐洲、中東及非洲地區,最大規模交易為一家法國鏈上借貸網路服務供應商完成1.75億美元創業投資募資;而在亞太地區,最大規模交易則為一家澳洲永續期貨交易平台完成1.5億美元募資。
全球數位資產領域的總體資金活動(創投、私募股權與併購) 2023-2026*
資料來源: Pulse of Fintech H1‘26, Global Analysis of funding in Fintech, KPMG International(資料數據來自 PitchBook),截至2026年6月30日。
2026年上半年,全球監理科技領域投資總額達29億美元。以目前投資水準來看,較2025年全年48億美元的表現維持穩定發展態勢。然而,交易活動持續放緩,上半年僅完成133筆交易,件數降至2017年以來最低水準。
從區域表現來看,美洲地區仍為監理科技投資最主要的市場。2026年上半年規模最大的三筆交易均來自美洲地區,包括:一家提供稅務合規儲蓄解決方案的平台完成3.85億美元募資;一家運用人工智慧技術提供AML(反洗錢)及KYC(認識你的客戶)風險情報服務的企業完成2億美元募資;以及一家巴西企業金融與風險管理科技公司以1.781億美元完成併購交易。
歐洲、中東及非洲方面,規模最大的監理科技交易為一家英國區塊鏈分析與加密資產合規服務公司完成1.2億美元創投募資。至於亞太地區,最大規模交易則來自一家中國全球貿易支付及風險管理企業,完成7,000萬美元募資。
全球監管科技領域的總體資金活動(創投、私募股權與併購) 2023-2026*
資料來源: Pulse of Fintech H1‘26, Global Analysis of funding in Fintech, KPMG International(資料數據來自 PitchBook),截至2026年6月30日。
2026年上半年,財富管理科技領域的投資活動持續處於低檔,就創業投資、私募股權投資及併購而言,整體市場表現相當疲弱。在此期間,全球僅完成32筆交易,投資總額約2.2億美元,顯著低於2025年全年74筆交易及14億美元的投資規模。若此趨勢持續,財富科技領域全年投資額可能降至2018年以來最低水準。
全球財富管理科技領域的總體資金活動(創投、私募股權與併購) 2023-2026*
資料來源: Pulse of Fintech H1‘26, Global Analysis of funding in Fintech, KPMG International(資料數據來自 PitchBook),截至2026年6月30日。
人工智慧(AI)持續成為金融科技領域投資人的重要關注焦點,尤其受到尋求提升營運效率的企業投資者高度重視。
2026年上半年,與人工智慧相關的金融科技交易共完成800筆,累計交易金額達214億美元,已接近2025年全年236億美元的投資規模。
在美洲地區,特別是美國及加拿大,人工智慧持續為金融科技投資的主要主題之一。許多投資人視其為提升營運效率及創造企業價值的重要機會,尤其是在詐欺防制及AI驅動支付等應用領域,相關投資活動表現尤為活躍。
全球人工智慧領域的總體資金活動(創投、私募股權與併購) 2023-2026*
資料來源: Pulse of Fintech H1‘26, Global Analysis of funding in Fintech, KPMG International(資料數據來自 PitchBook),截至2026年6月30日。


