

Het Koninklijk Actuarieel Genootschap veronderstelt in AG2026 voor het eerst dat een deel van de oversterfte blijvend is. Als gevolg daarvan worden levensverwachtingen neerwaarts bijgesteld en dalen pensioenverplichtingen en inkoopfactoren ten opzichte van AG2024. Welke modelwijzigingen liggen hieraan ten grondslag en wat betekenen ze voor de praktijk?
Op 8 september 2026 heeft het Koninklijk Actuarieel Genootschap (AG) de nieuwe Prognosetafel AG2026 gepubliceerd. De prognosetafel vormt de Nederlandse marktstandaard voor het inschatten van toekomstige sterfteontwikkelingen en levensverwachtingen in Nederland en wordt breed toegepast door pensioenfondsen, verzekeraars en andere financiële instellingen. Iedere twee jaar beoordeelt het AG of nieuwe data of aangepaste inzichten aanleiding geven om de prognose te actualiseren. In AG2026 is het onderliggende model grotendeels ongewijzigd gebleven, maar is zowel het basismodel als de oversterftemodellering op een aantal belangrijke punten aangepast.
De belangrijkste wijzigingen ten opzichte van AG2024 zijn:
Basismodel
• Update Europese data: de Europese sterftedata tot en met 2019 zijn geactualiseerd op basis van de meest recente gegevens uit de Human Mortality Database.
• Aanpassing startpunt prognose: de prognose sluit beter aan op de waargenomen sterfte vóór COVID-19, doordat het startpunt nu direct wordt afgeleid uit recente sterftewaarnemingen en vervolgens geleidelijk in 25 jaar convergeert naar de langetermijntrend.
Oversterftemodellering
• Update oversterftetermen: De jaren 2024 en 2025 zijn toegevoegd aan de modellering van oversterfte en de oversterfteterm wordt voortaan toegepast op alle leeftijden, in plaats van alleen vanaf leeftijd 55.
• Aanpassing ontwikkeling oversterfte: Waar AG2024 uitging van een volledig uitdovend scenario, gaat AG2026 ervan uit dat 25% van de waargenomen oversterfte blijvend is. Daarnaast wordt de uitloopfactor van het niet-blijvende deel van de oversterfte verlaagd van 25% naar 5% per jaar.
Aanpassing startpunt prognose
Uit analyses bleek dat de aansluiting van het model op de waargenomen sterfte vóór COVID-19 voor bepaalde leeftijdsgroepen minder goed was dan gewenst. Daarom wordt het startpunt van de prognose niet langer uitsluitend bepaald door de modelfit, maar mede gebaseerd op recente waarnemingen uit de periode 2015 tot en met 2019.
Deze waarnemingen worden gemiddeld om tot een stabieler startpunt van de prognose te komen. Vervolgens convergeert de prognose gedurende een periode van 25 jaar geleidelijk terug naar de oorspronkelijke pre-covidprognose. Hierdoor ontstaat een betere aansluiting op recente historische sterftewaarnemingen, terwijl de langetermijntrend van het model behouden blijft. De impact op de levensverwachting is beperkt, maar de aanpassing vormt wel een belangrijke verbetering van de modelkalibratie.
Aangepaste oversterftemodellering: van uitdovingnaar een nieuw normaal
AG2026 bevat daarnaast verschillende aanpassingen in de modellering van oversterfte. Allereerst zijn de sterftegegevens over 2024 en 2025 toegevoegd aan de analyse en wordt de oversterfteterm vanaf AG2026 toegepast op alle leeftijden, waar dit in AG2024 nog uitsluitend gebeurde voor leeftijden vanaf 55 jaar. Daarmee sluit het model beter aan op de waargenomen oversterfte op jongere leeftijden.
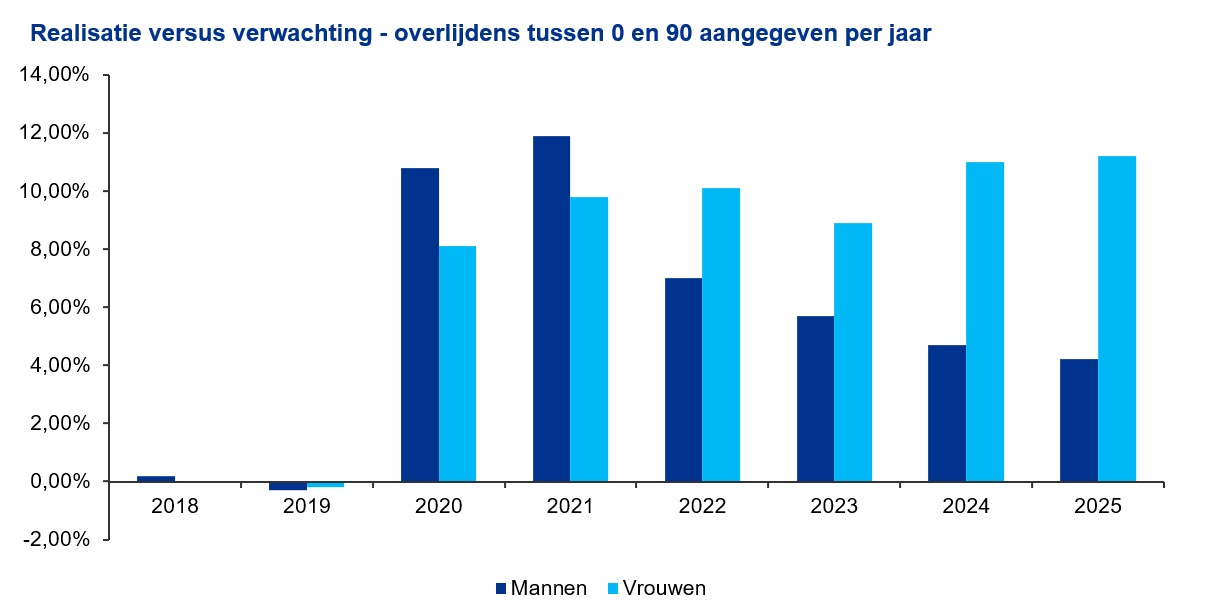
Onderstaande figuur laat zien dat de gerealiseerde sterfte ook in 2024 en 2025 duidelijk hoger ligt dan op basis van de pre-covidprognose mocht worden verwacht. Daarbij neemt de oversterfte bij mannen geleidelijk af, terwijl bij vrouwen nog geen vergelijkbare dalende trend zichtbaar is.
De veronderstelling over de toekomstige ontwikkeling van de oversterfte is daarom ook aangepast. Waar in AG2024 nog werd uitgegaan van een volledig uitdovend scenario, wijzen de meest recente sterftewaarnemingen erop dat een blijvend effect van oversterfte aannemelijker is. AG2026 introduceert daarom voor het eerst een zogenoemd nieuw normaal-scenario. Hierbij wordt aangenomen dat 25% van de in 2025 waargenomen oversterfte aanwezig blijft, terwijl het overige deel geleidelijk afneemt. Tevens wordt de uitloopfactor van dit niet-blijvende deel verlaagd van 25% naar 5% per jaar. Als gevolg daarvan ligt de verwachte sterfte in de toekomst over het algemeen hoger dan in AG2024 werd verondersteld en neemt de levensverwachting minder sterk toe dan in de voorgaande prognosetafel werd verwacht.
Impact op sterftekansen en levensverwachting
De wijzigingen in AG2026 leiden tot hogere sterftekansen dan in AG2024 werd verwacht. Dit effect is zichtbaar voor een groot deel van de leeftijdsgroepen en wordt op de lange termijn vooral veroorzaakt door de geactualiseerde oversterftetermen en de aangepaste aannames over het toekomstige verloop van de oversterfte. Hierdoor stijgt de levensverwachting minder snel dan in de voorgaande prognosetafel werd aangenomen, maar deze blijft nog wel stijgen.
Als gevolg hiervan wordt de cohortlevensverwachting neerwaarts bijgesteld ten opzichte van AG2024. Voor een 65-jarige bedraagt de afname circa 0,2 jaar voor mannen en 0,6 jaar voor vrouwen. Uit de impactanalyse blijkt dat deze daling grotendeels wordt veroorzaakt door de aangepaste ontwikkeling van de oversterfte, waarbij deze aanpassing meer effect heeft bij vrouwen.
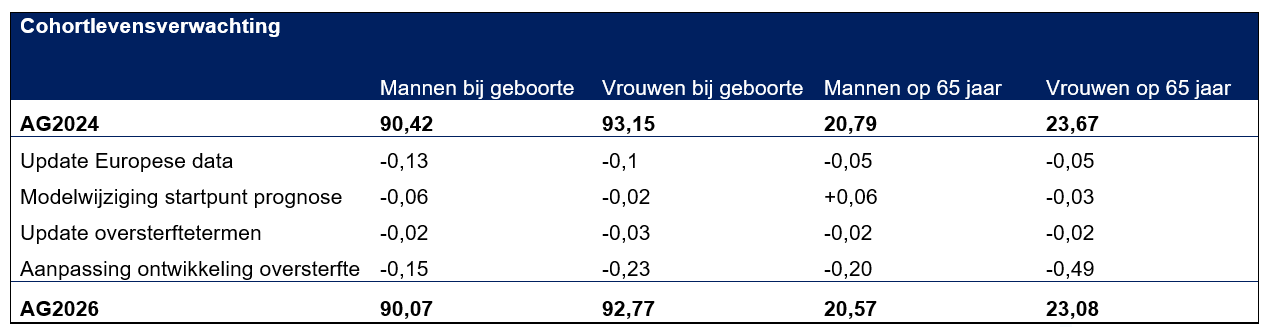 Tabel 1. Effect van de overgang van AG2024 naar AG2026 op de cohortlevensverwachting in 2027.
Impact op pensioenvoorzieningen en inkoopfactoren
De lagere levensverwachting ten opzichte van AG2024 vertaalt zich direct in lagere pensioenverplichtingen voordat fondsen invaren naar het nieuwe stelsel. Doordat pensioenen gemiddeld korter hoeven te worden uitgekeerd, neemt de contante waarde van toekomstige uitkeringen af. Voor een gemiddelde pensioenportefeuille resulteert de overgang van AG2024 naar AG2026 volgens de AG-berekeningen in een afname van de voorziening van circa 0,9% voor mannen en 1,4% voor vrouwen. Een vergelijkbaar effect is zichtbaar in de inkoopfactoren voor ouderdoms- en partnerpensioen. Rond de pensioenleeftijd dalen deze gemiddeld met circa 1,0% voor mannen en 1,5% voor vrouwen. Een lagere inkoopfactor betekent dat met hetzelfde beschikbare kapitaal een hogere pensioenuitkering kan worden ingekocht.
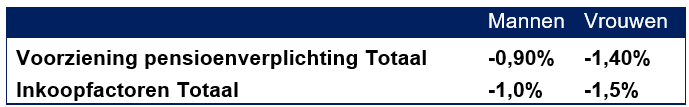 Tabel 2. Impact van de overgang van AG2024 naar AG2026 op de voorziening van een gemiddelde pensioenportefeuille en de inkoopfactoren.
Aandachtspunten bij de toepassing in de praktijk
De publicatie van AG2026 is meer dan een reguliere update van data en parameters. Met de introductie van het nieuw normaal-scenario kiest het AG voor een andere visie op de toekomstige ontwikkeling van sterfte dan in de voorgaande prognosetafels. Deze visie sluit aan bij bijvoorbeeld de update van het CBS in december 2025. Voor pensioenfondsen en verzekeraars is het daarom belangrijk om niet alleen de nieuwe prognosetafel te implementeren of te vergelijken met het interne model, maar ook stil te staan bij de onderliggende aannames en risico scenario’s.
Belangrijke vragen zijn daarbij:
• Sluit de eigen ervaringssterfte aan bij de landelijke ontwikkelingen?
• Is het nieuw normaal-scenario passend voor de eigen portefeuille?
• Welke gevolgen heeft de gewijzigde levensverwachting voor langleven- en kortlevenrisico?
• Welke impact heeft AG2026 op voorzieningen, inkoopfactoren en eerder uitgevoerde invaaranalyses?
• Hoe gevoelig zijn ALM-uitkomsten voor alternatieve sterftescenario’s?
Mocht je hierover van gedachten willen wisselen om te bepalen hoe je hier zo goed mogelijk rekening mee kunt houden, dan denken wij graag met je mee.

