澳大利亚税务局(ATO)已于2026年3月3日正式发布《澳大利亚公开国别报告(Public CountrybyCountry Reporting,PCbCR)填写指南》的最终版本。至此,围绕澳大利亚公开国别报告制度的主要合规和实务要求已全部明确。在澳投资运营的中国企业迎来新的信息公开义务,应尽快开展合规应对工作。
摘要
政策背景
从“报送税局”到“向公众公开”
澳大利亚自 2024年7月1日或之后开始的会计年度起正式实施公开国别报告(Public CountrybyCountry Reporting,Public CbCR)制度。与传统仅向税务机关提交的 CbCR 不同,Public CbCR 要求企业向公众公开其全球收入、利润、税负及税务治理信息。
对于在澳设有子公司、分支机构或常设机构的中国企业集团,该规则意味着:
- 披露范围从“报送税局”(仅税局内部可见)扩展到“社会公众可见”;
- 报告内容从“单纯税务数据”(如收入、利润、税负)扩展到“税负 + 业务 + 税务治理”;
- 不合规风险从“税务风险”延伸到“监管风险 + 声誉风险 + ESG 风险”。
政策要点
一、适用对象及门槛:谁需要准备Public CbCR
根据现行法规要求,澳大利亚 Public CbCR 适用于满足以下条件的跨国企业集团:
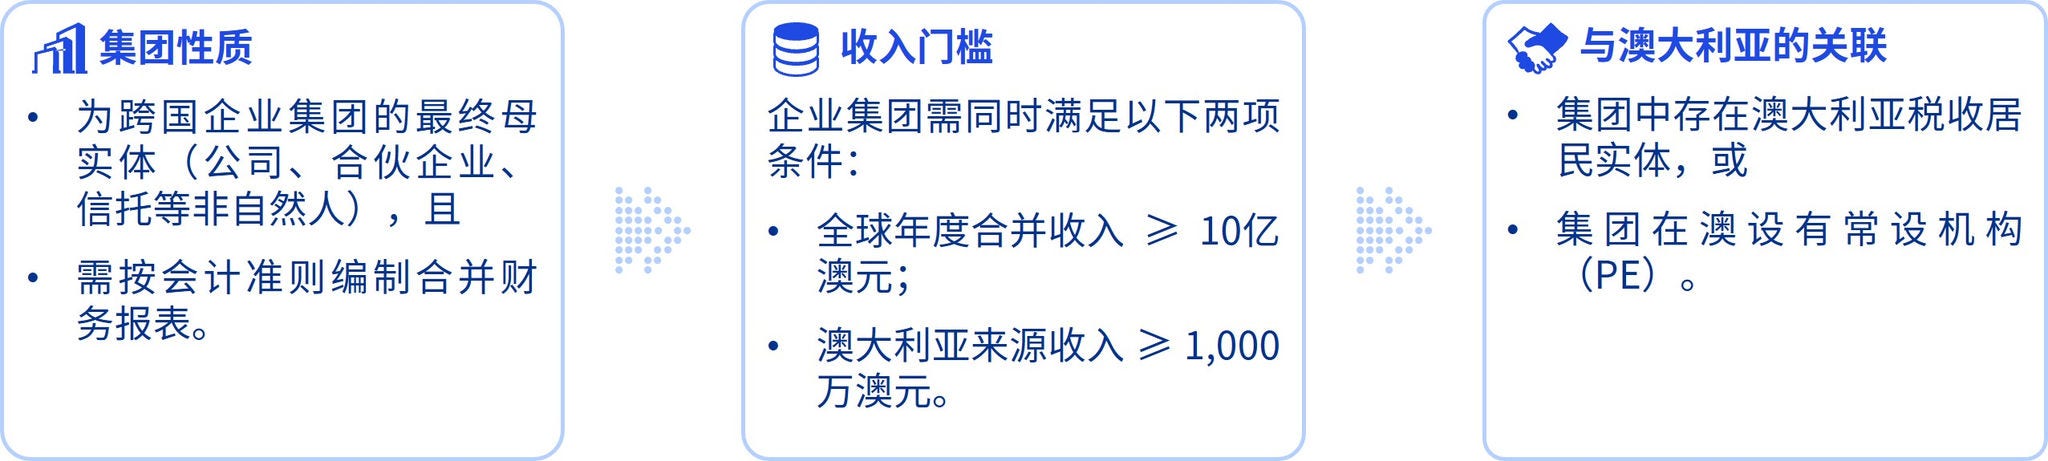
在满足上述条件时,集团的 CbC 报告母实体(通常为最终母公司,无论其是否为澳洲税收居民)将有 Public CbCR 披露义务。
二、披露内容:公开“哪些信息”?
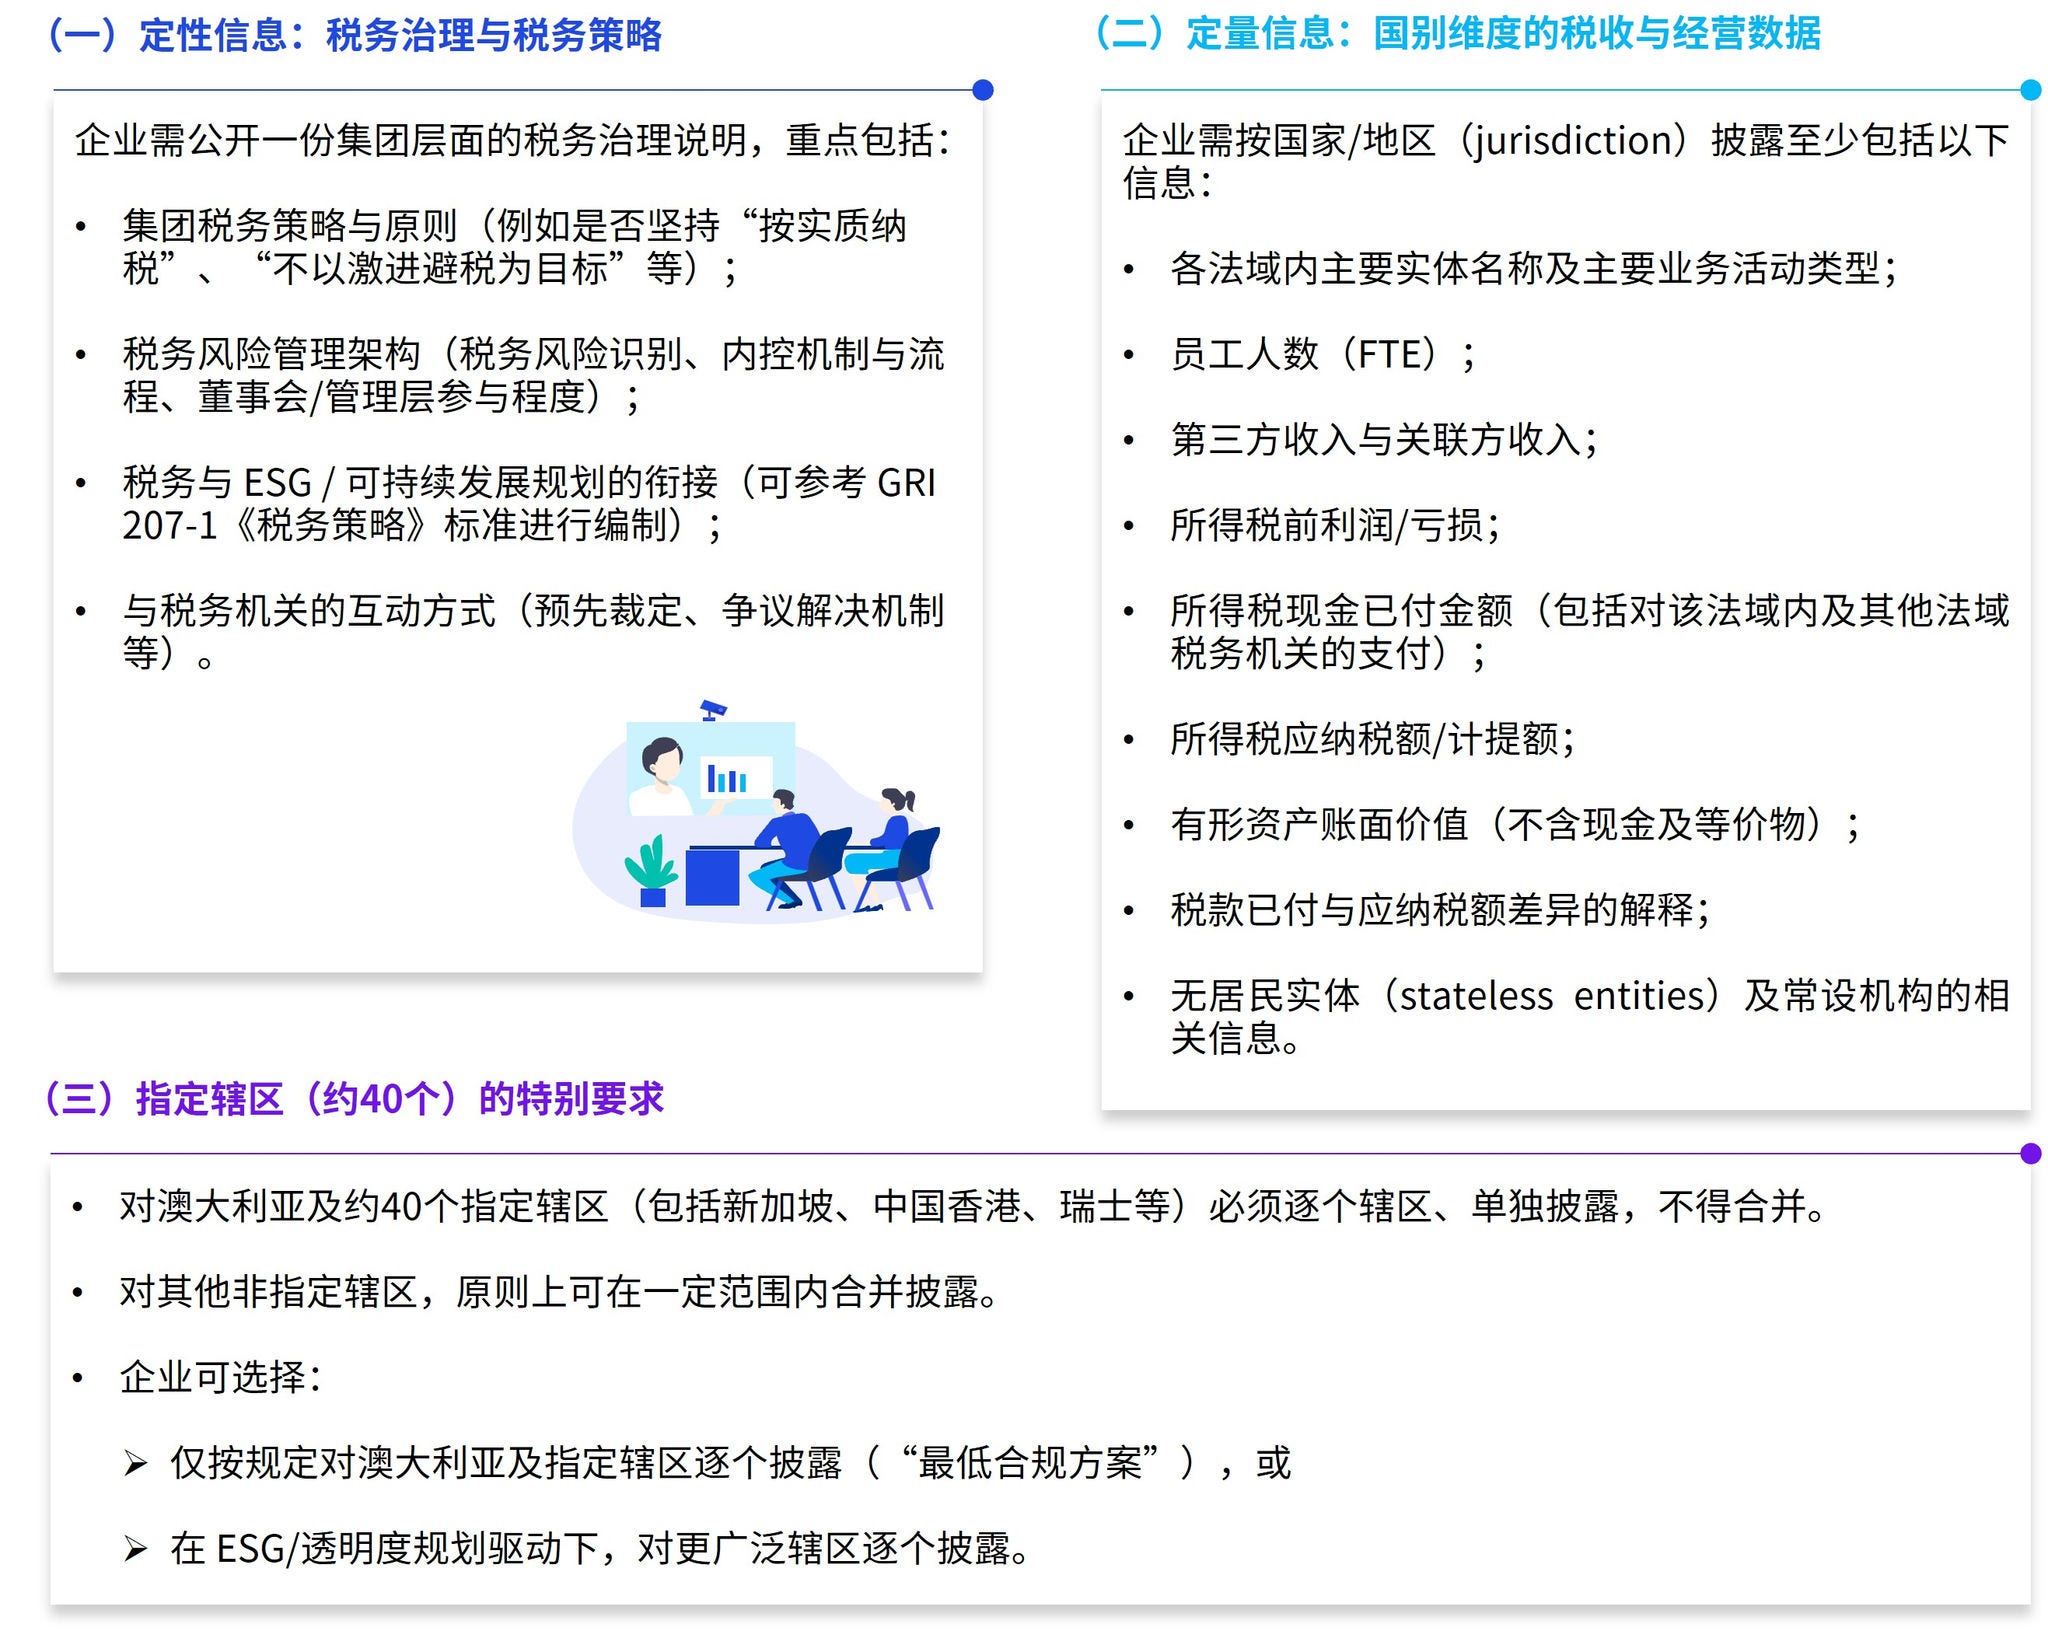
Public CbCR 披露分为定性信息与定量信息两大块。
三、时间表:何时开始?何时截止?
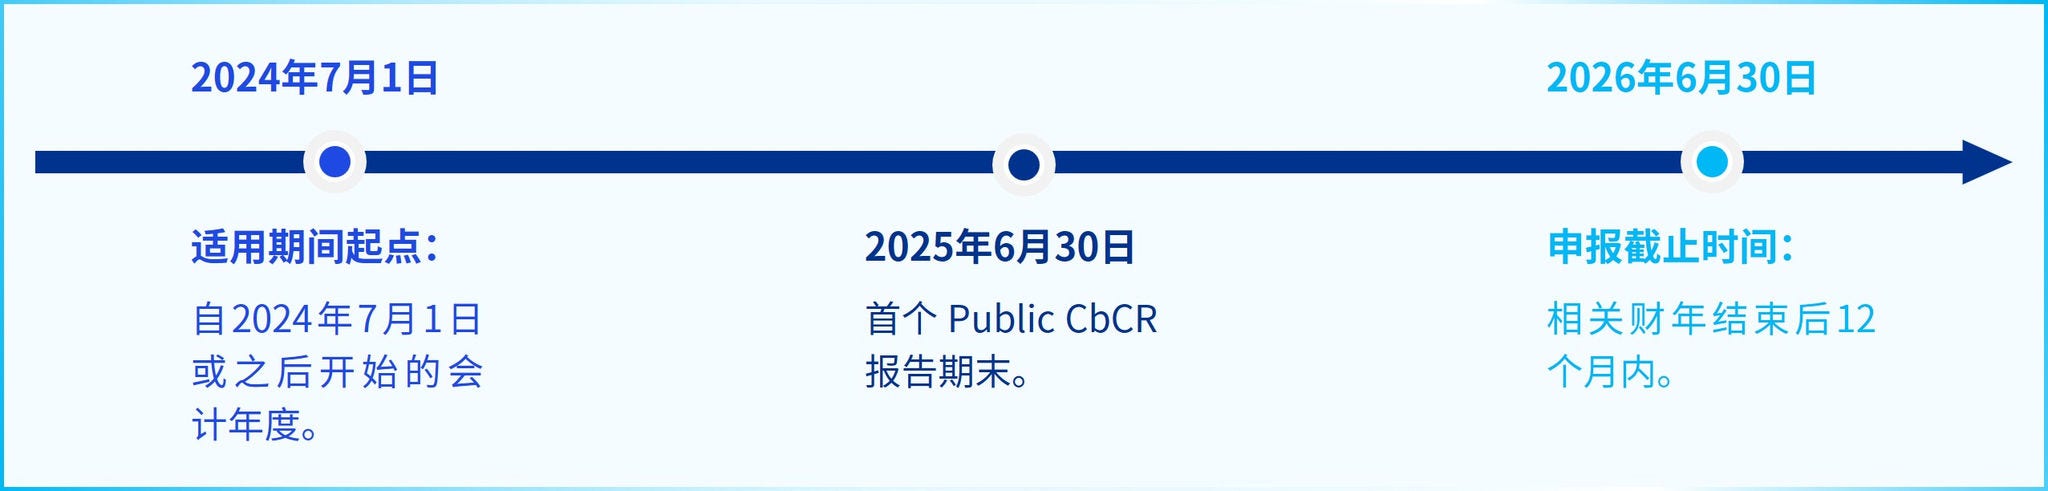
例:集团财年为 2024/7/1 – 2025/6/30,则该财年为首个 Public CbCR 报告期。
例:2024/7/1 – 2025/6/30 财年,截止时间为 2026年6月30日。
四、申报方式与公开渠道
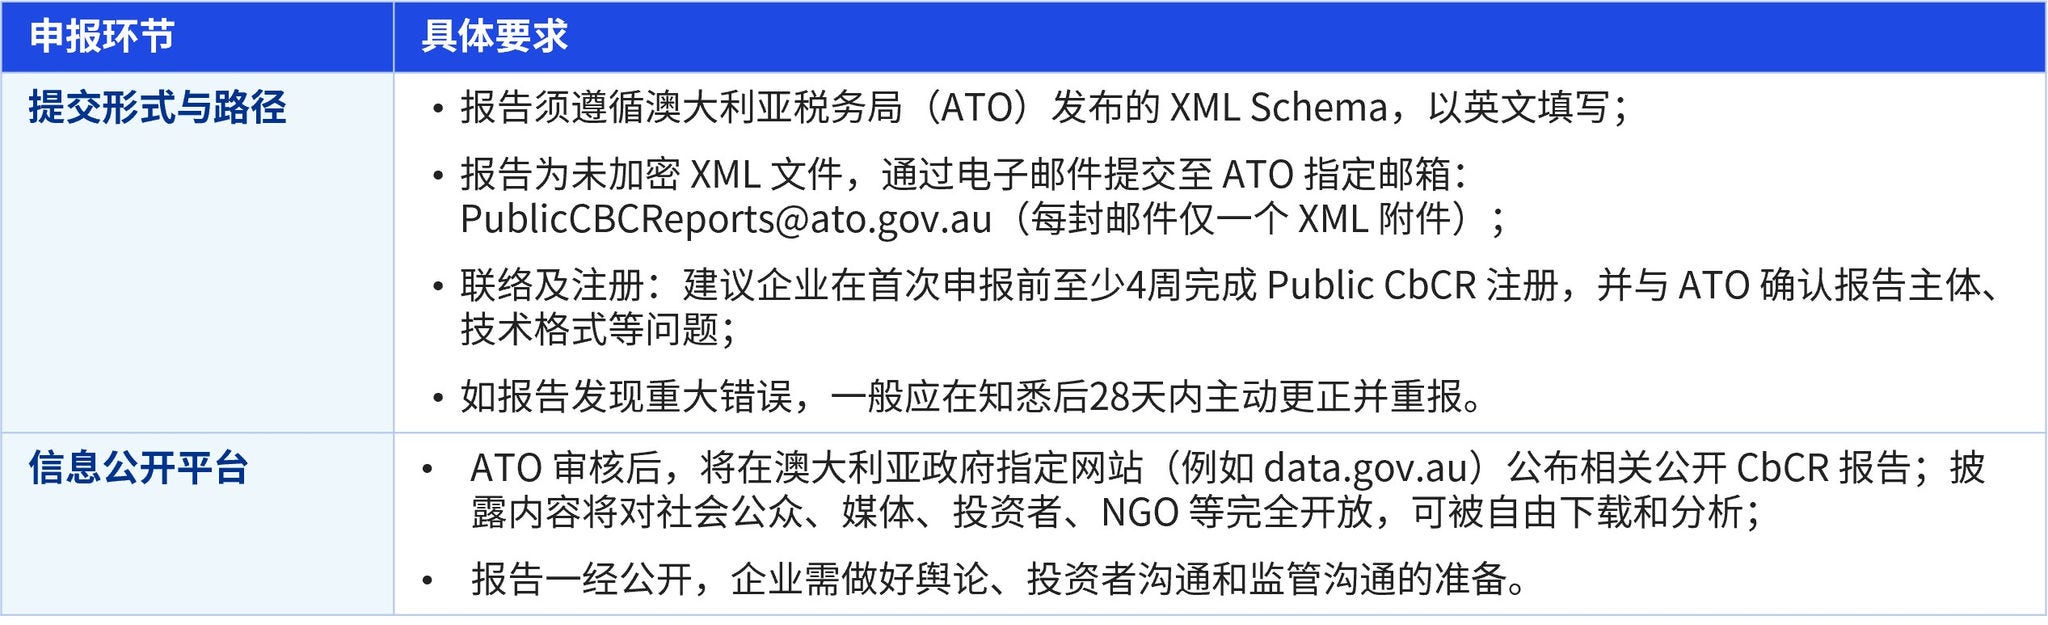
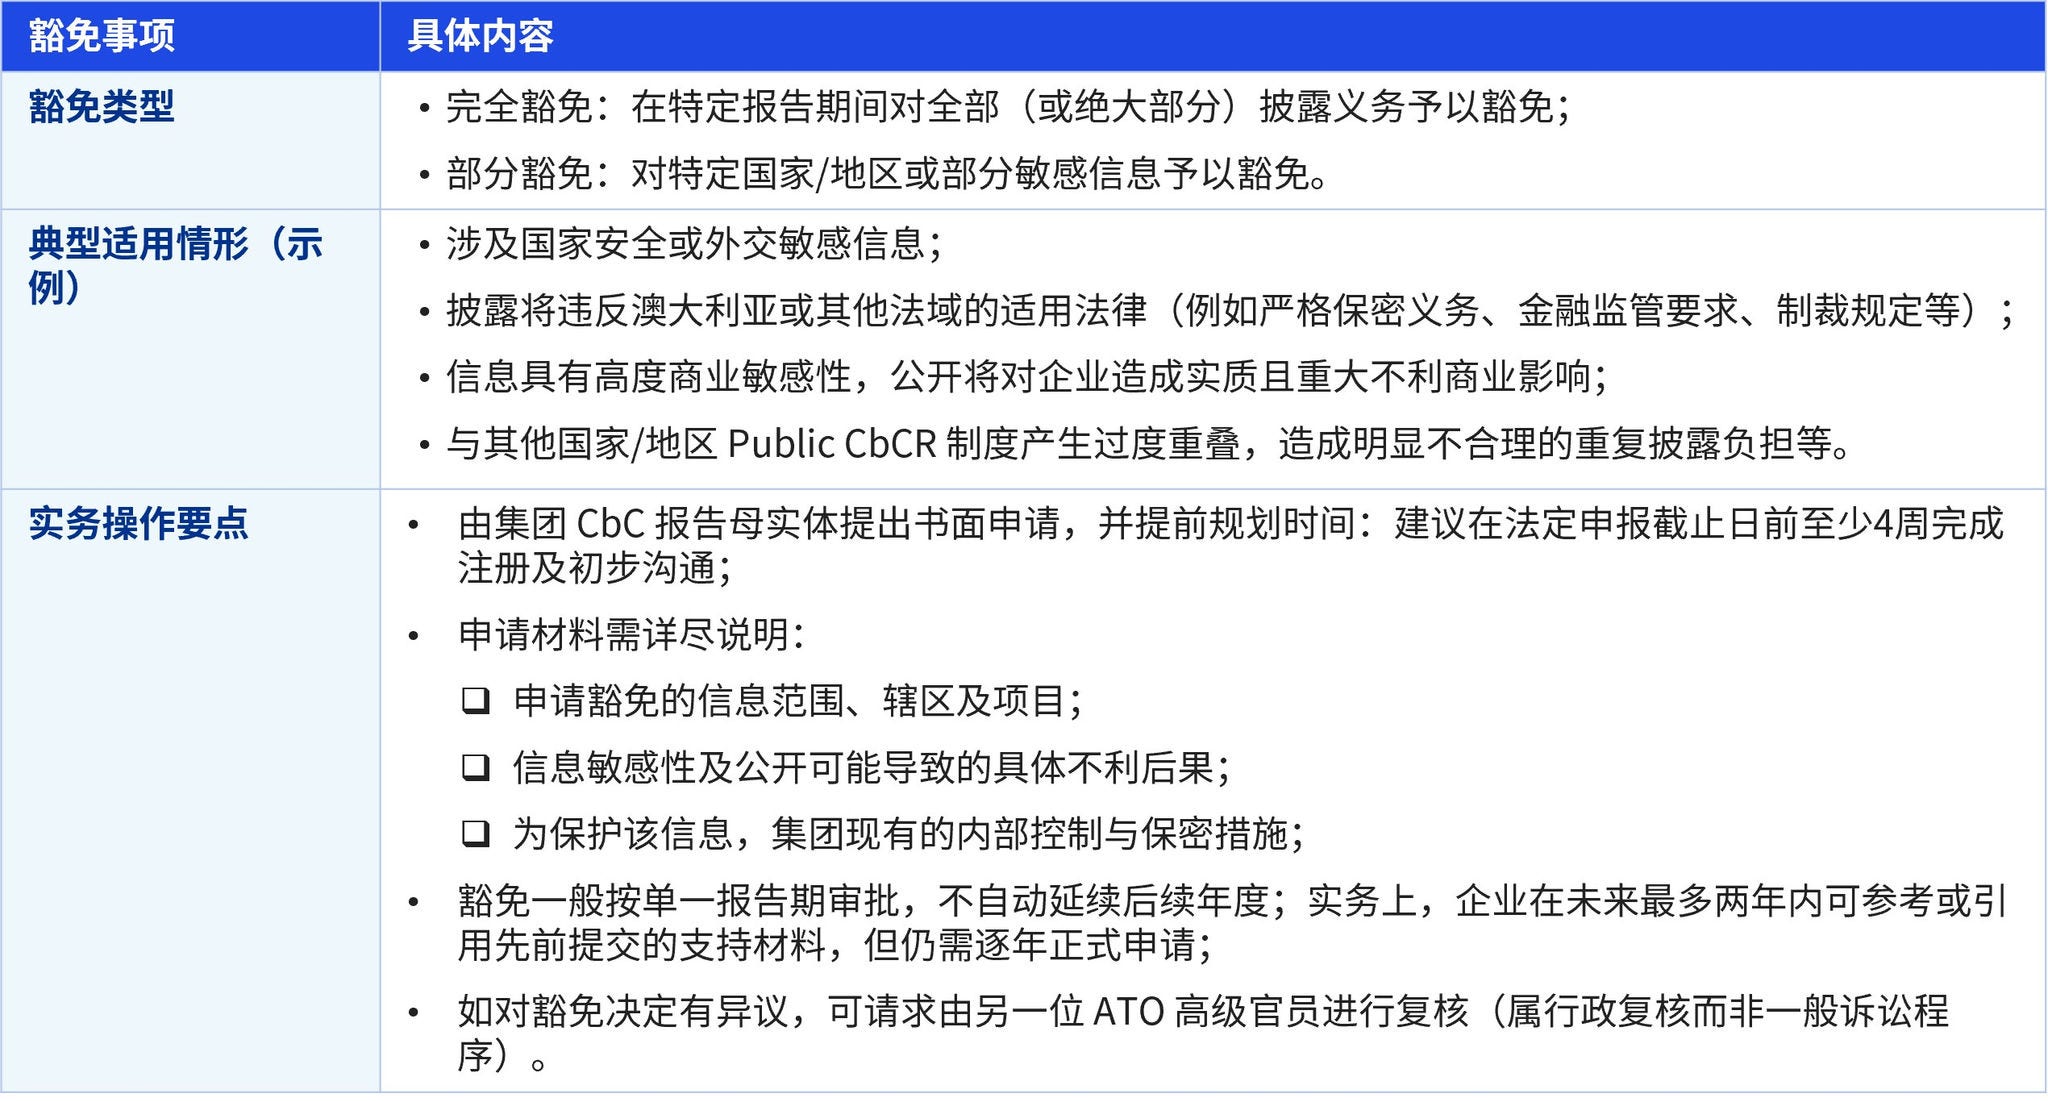
五、豁免政策:在何种情况下可申请豁免?
Public CbCR 虽为强制制度,但法律赋予 ATO 一定酌情权,可在特殊、例外情况下批准完全或部分豁免。
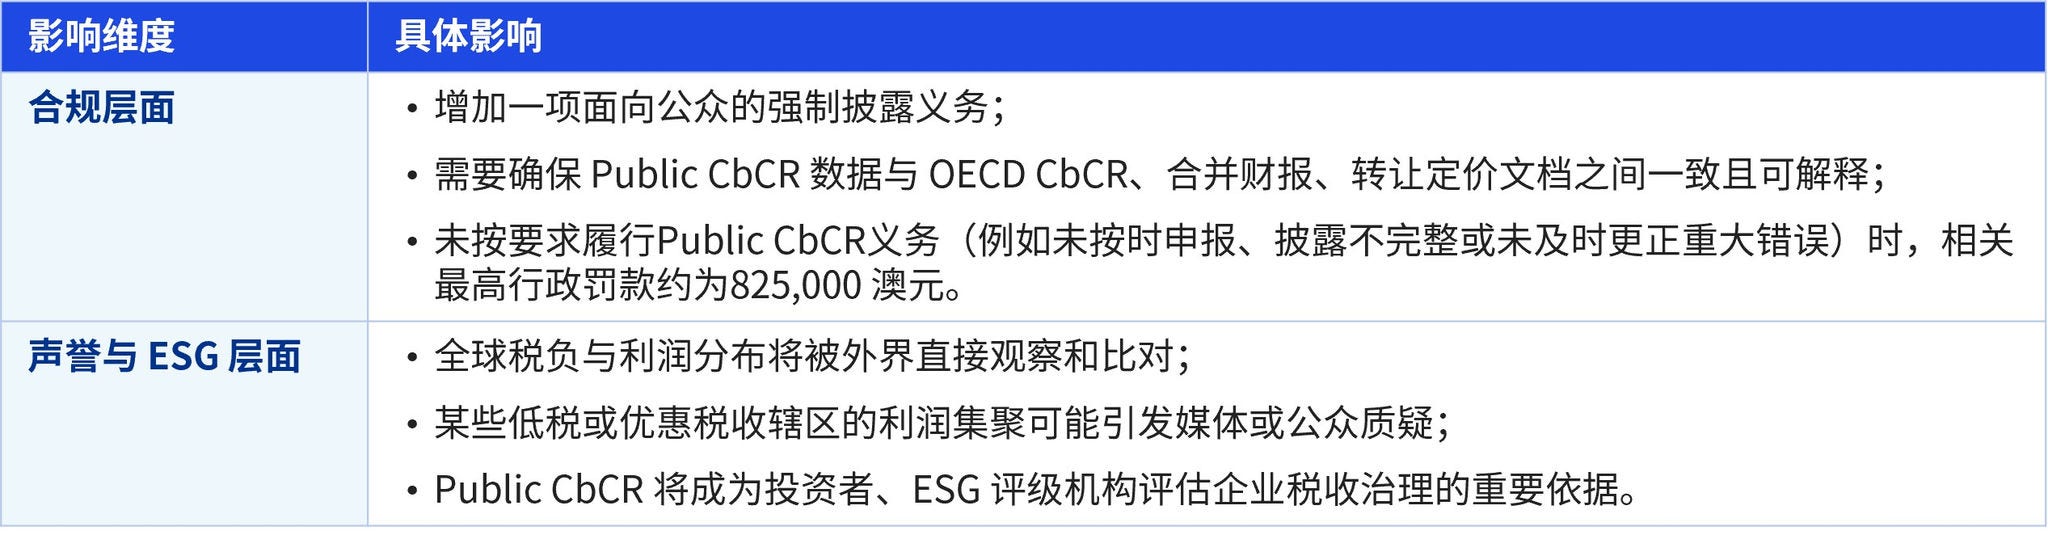
六、对中资企业的影响
对于在澳投资运营的中国企业集团,Public CbCR 将产生多维度影响,应予以高度关注:
毕马威建议
结合毕马威的实践经验,我们有以下观察与建议,供您参考:
- Public CbCR 不仅是“本地税务报表项目”
Public CbCR 涉及税务、财务、法务、合规、ESG、信息技术及公关等多部门,建议在集团总部层面设立Public CbCR 专项工作小组,明确总部与在澳实体的职责分工,统一标准与时间表。
- 关注数据一致性与背后的业务逻辑
监管机构关注Public CbCR数据是否准确、完整,而投资者和公众则可能更关注数据背后的商业逻辑,例如:
» 为什么利润集中在某些国家?
» 税负与业务实质是否匹配?
» 税务治理是否与企业宣示的 ESG 价值观一致?
建议企业在完成数据对账的同时,确保 Public CbCR、年度报告、ESG 报告之间不互相矛盾,对可能易引发关注的税负差异提前准备解释和沟通策略。
- 重视跨辖区合规事项的“叠加效应”
目前,欧盟成员国也在积极推进Public CbCR的实施落地工作。对于拥有全球布局的中国企业集团,需留意不同辖区对 CbCR 的口径、门槛与披露范围并不完全一致。为应对各税收辖区的规则,建议从集团层面统一规划Public CbCR 披露架构,在可行范围内实现数据、口径和流程的标准化;同时将澳大利亚、欧盟各成员国对Public CbCR的法规要求视为全球透明度策略的一部分,而不是一项孤立的本地合规义务。
- 提前规划豁免与敏感信息管理
豁免并非普遍适用,而是针对少数特殊情形。但对某些行业(如高科技制造、医药、军工、能源等)而言,公开敏感信息的商业风险真实存在。中国企业集团应:
» 尽早识别可能需要申请豁免的信息和税收辖区;
» 结合商业、法律和合规视角进行综合评估;
» 由专业团队协助编制豁免申请材料,与 ATO 进行早期沟通,争取在合规与商业保密之间取得合理平衡。
可为您提供的支持
依托毕马威全球网络及澳大利亚成员所的实务经验,我们可以为在澳经营的中资企业集团提供:
- 适用性评估与影响分析
- 判断集团是否受澳大利亚 Public CbCR 约束;
- 分析对税务合规、财报、转让定价及 ESG 披露的综合影响。
- 数据和系统技术支持
- 协助梳理现有数据源,设计税收辖区维度数据模型;
- 提供 Public CbCR 报告模板与 XML 技术支持;
- 与集团现有 ERP、报表系统对接。
- 税务治理与披露策略设计
- 协助制定或优化集团税务策略和税务风险管理框架;
- 对接 GRI 207 等 ESG 标准,设计一致的对外披露口径。
- 豁免申请与 ATO 沟通支持
- 协助识别敏感信息、设计豁免策略;
- 起草豁免申请材料、参与与 ATO 的沟通与说明。
- 跨辖区 Public CbCR 一体化支持
- 协助在集团层面统一规划欧盟、澳大利亚等不同辖区的Public CbCR 披露安排;
- 降低重复合规成本,提升全球透明度策略的一致性。
结语:尽早行动,提前布局
随着澳大利亚Public CbCR 规则的实施,全球税务透明度和企业税收治理正迈入新的阶段。对于在澳经营的中国企业集团而言,Public CbCR 既是一项新的合规挑战,也是一扇向市场展示负责任税务治理的窗口。
如您希望进一步了解 Public CbCR 对贵集团的具体影响,或希望获得在适用性评估、数据搭建、信息披露、豁免申请等方面的专业支持,欢迎随时联系毕马威中国和毕马威澳大利亚成员所的专业团队。我们愿与您携手,助力贵集团在合规前提下实现税务透明与企业价值的平衡。
感谢毕马威澳大利亚团队在本文起草过程中提供的法规梳理与资料支持,其英文版税务快讯及中文公众号内容为本文提供了重要参考。