2026年10月12日,财政部、国家税务总局发布《关于调整部分产品出口退税政策的公告》(财政部 税务总局公告2026年第29号,以下简称“29号公告”),自2027年4月1日起执行。配合国家产业结构升级、出口产品结构调整的需要,继光伏、电池等产品出口退税政策调整之后,本次继续调整将新能源汽车增值税出口退税率由13%下调至9%、取消电子烟设备装置等产品增值税出口退税,范围延伸至新能源汽车整车等终端产品。随着我国相关产业国际竞争力显著增强、出口规模持续扩张,政策支持方式相应优化,有助于引导企业从低价竞争转向技术和品牌竞争,推动综合整治“内卷式”竞争。自发布至执行约5个半月,为企业安排出口计划与定价预留了过渡时间。
摘要
政策背景
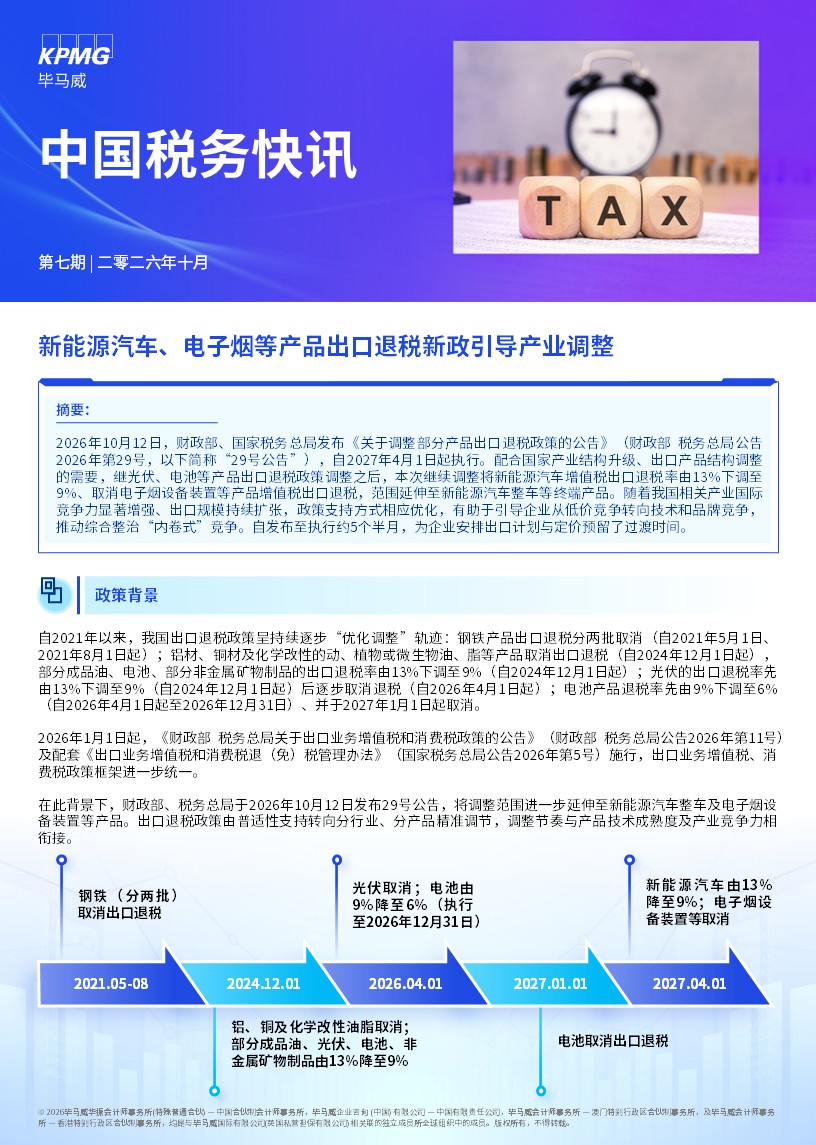
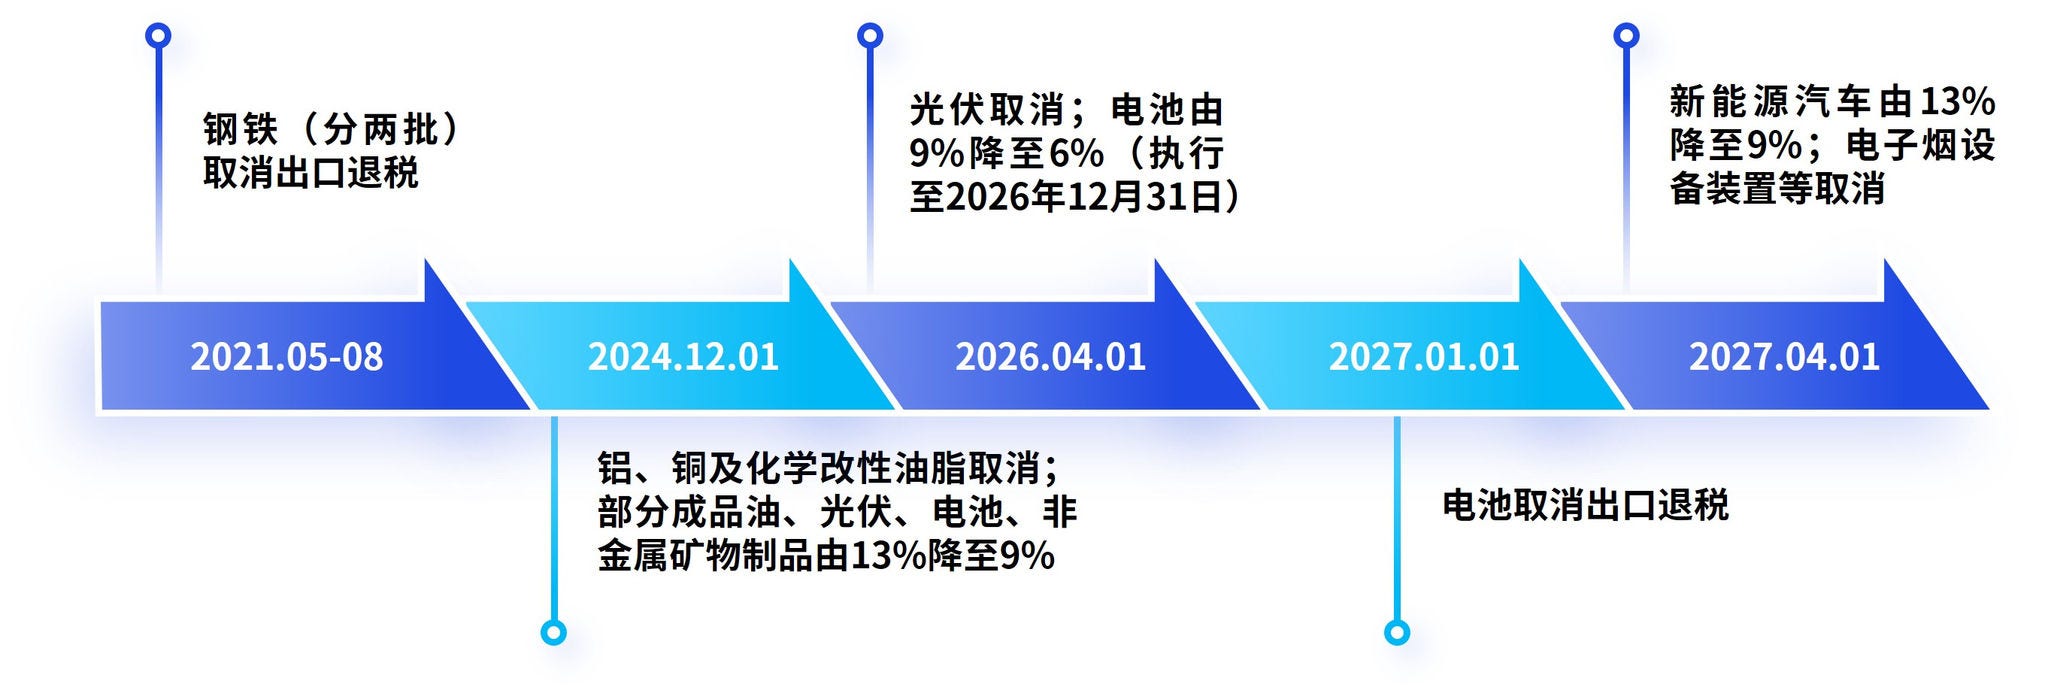
自2021年以来,我国出口退税政策呈持续逐步“优化调整”轨迹:钢铁产品出口退税分两批取消(自2021年5月1日、2021年8月1日起);铝材、铜材及化学改性的动、植物或微生物油、脂等产品取消出口退税(自2024年12月1日起),部分成品油、电池、部分非金属矿物制品的出口退税率由13%下调至9%(自2024年12月1日起);光伏的出口退税率先由13%下调至9%(自2024年12月1日起)后逐步取消退税(自2026年4月1日起);电池产品退税率先由9%下调至6%(自2026年4月1日起至2026年12月31日)、并于2027年1月1日起取消。
2026年1月1日起,《财政部 税务总局关于出口业务增值税和消费税政策的公告》(财政部 税务总局公告2026年第11号)及配套《出口业务增值税和消费税退(免)税管理办法》(国家税务总局公告2026年第5号)施行,出口业务增值税、消费税政策框架进一步统一。
在此背景下,财政部、税务总局于2026年10月12日发布29号公告,将调整范围进一步延伸至新能源汽车整车及电子烟设备装置等产品。出口退税政策由普适性支持转向分行业、分产品精准调节,调整节奏与产品技术成熟度及产业竞争力相衔接。
政策要点
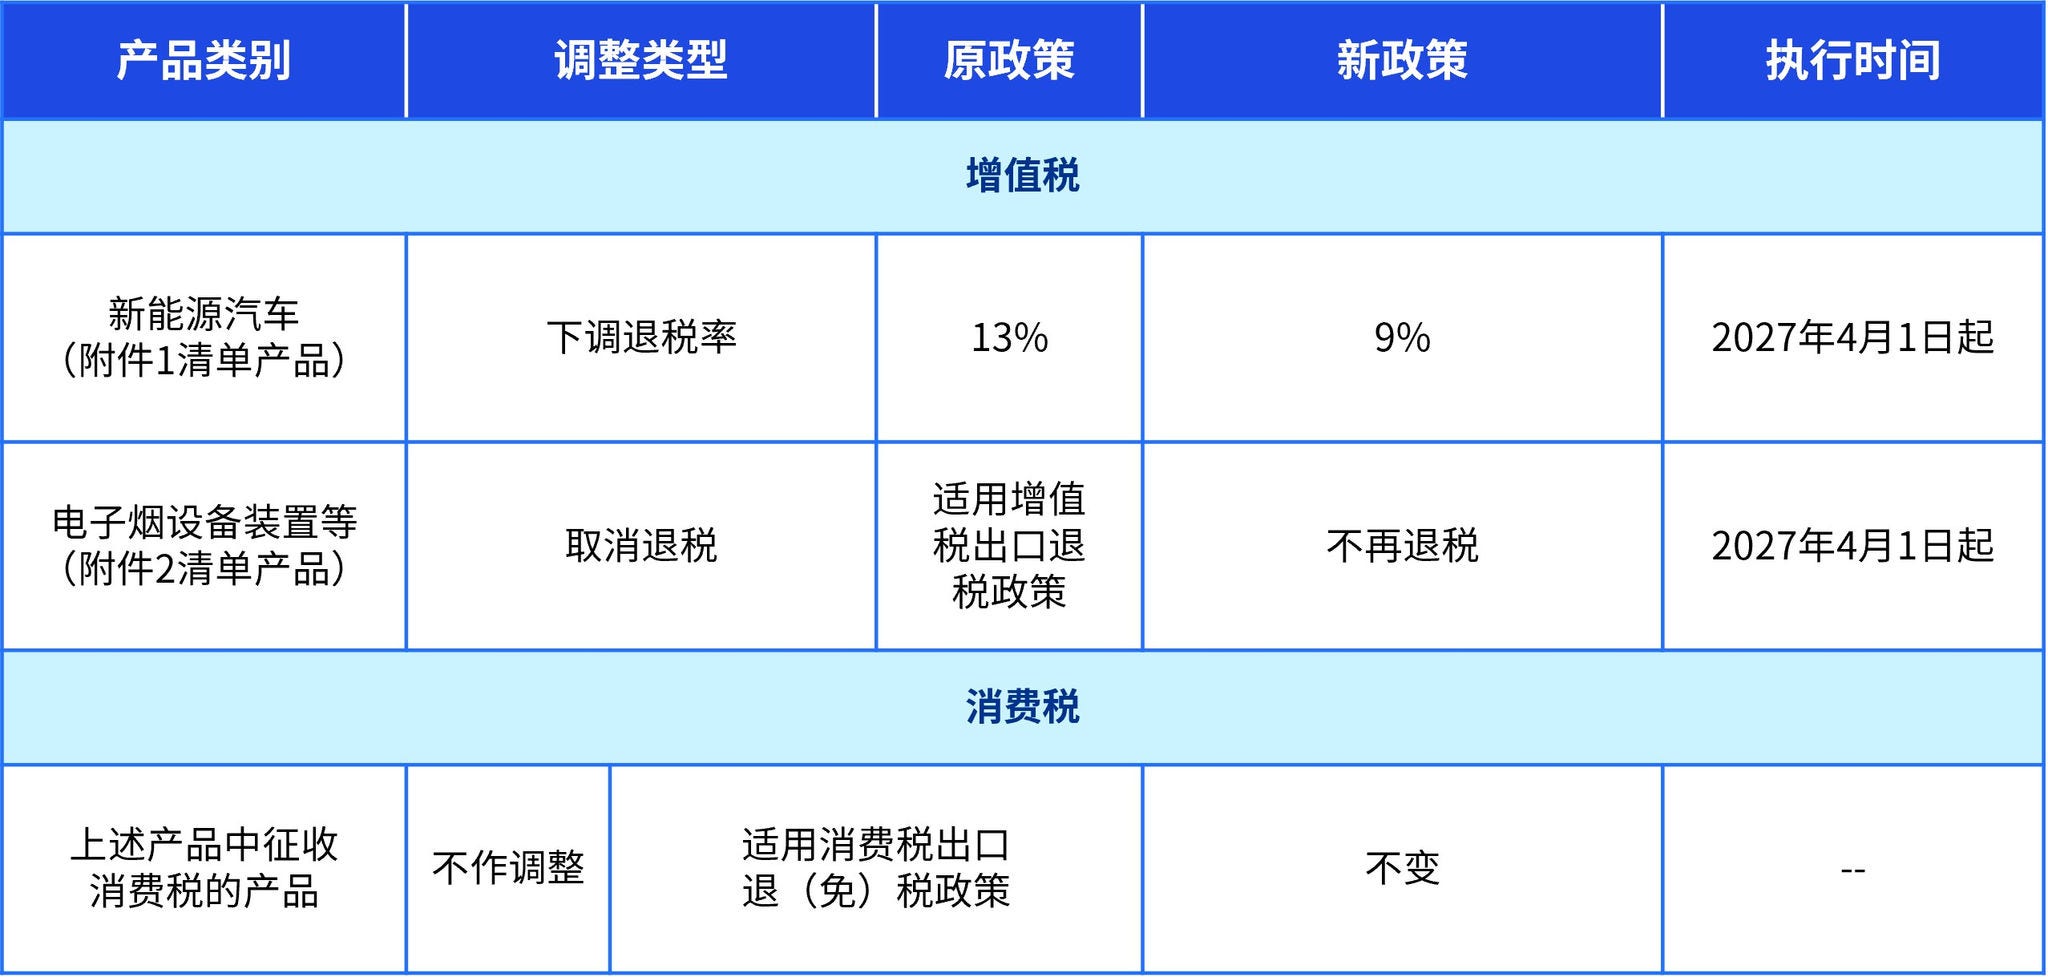
*本公告所列产品适用的出口退税率以出口货物报关单注明的出口日期界定。
(一)新能源汽车:增值税出口退税率由13%下调至9%
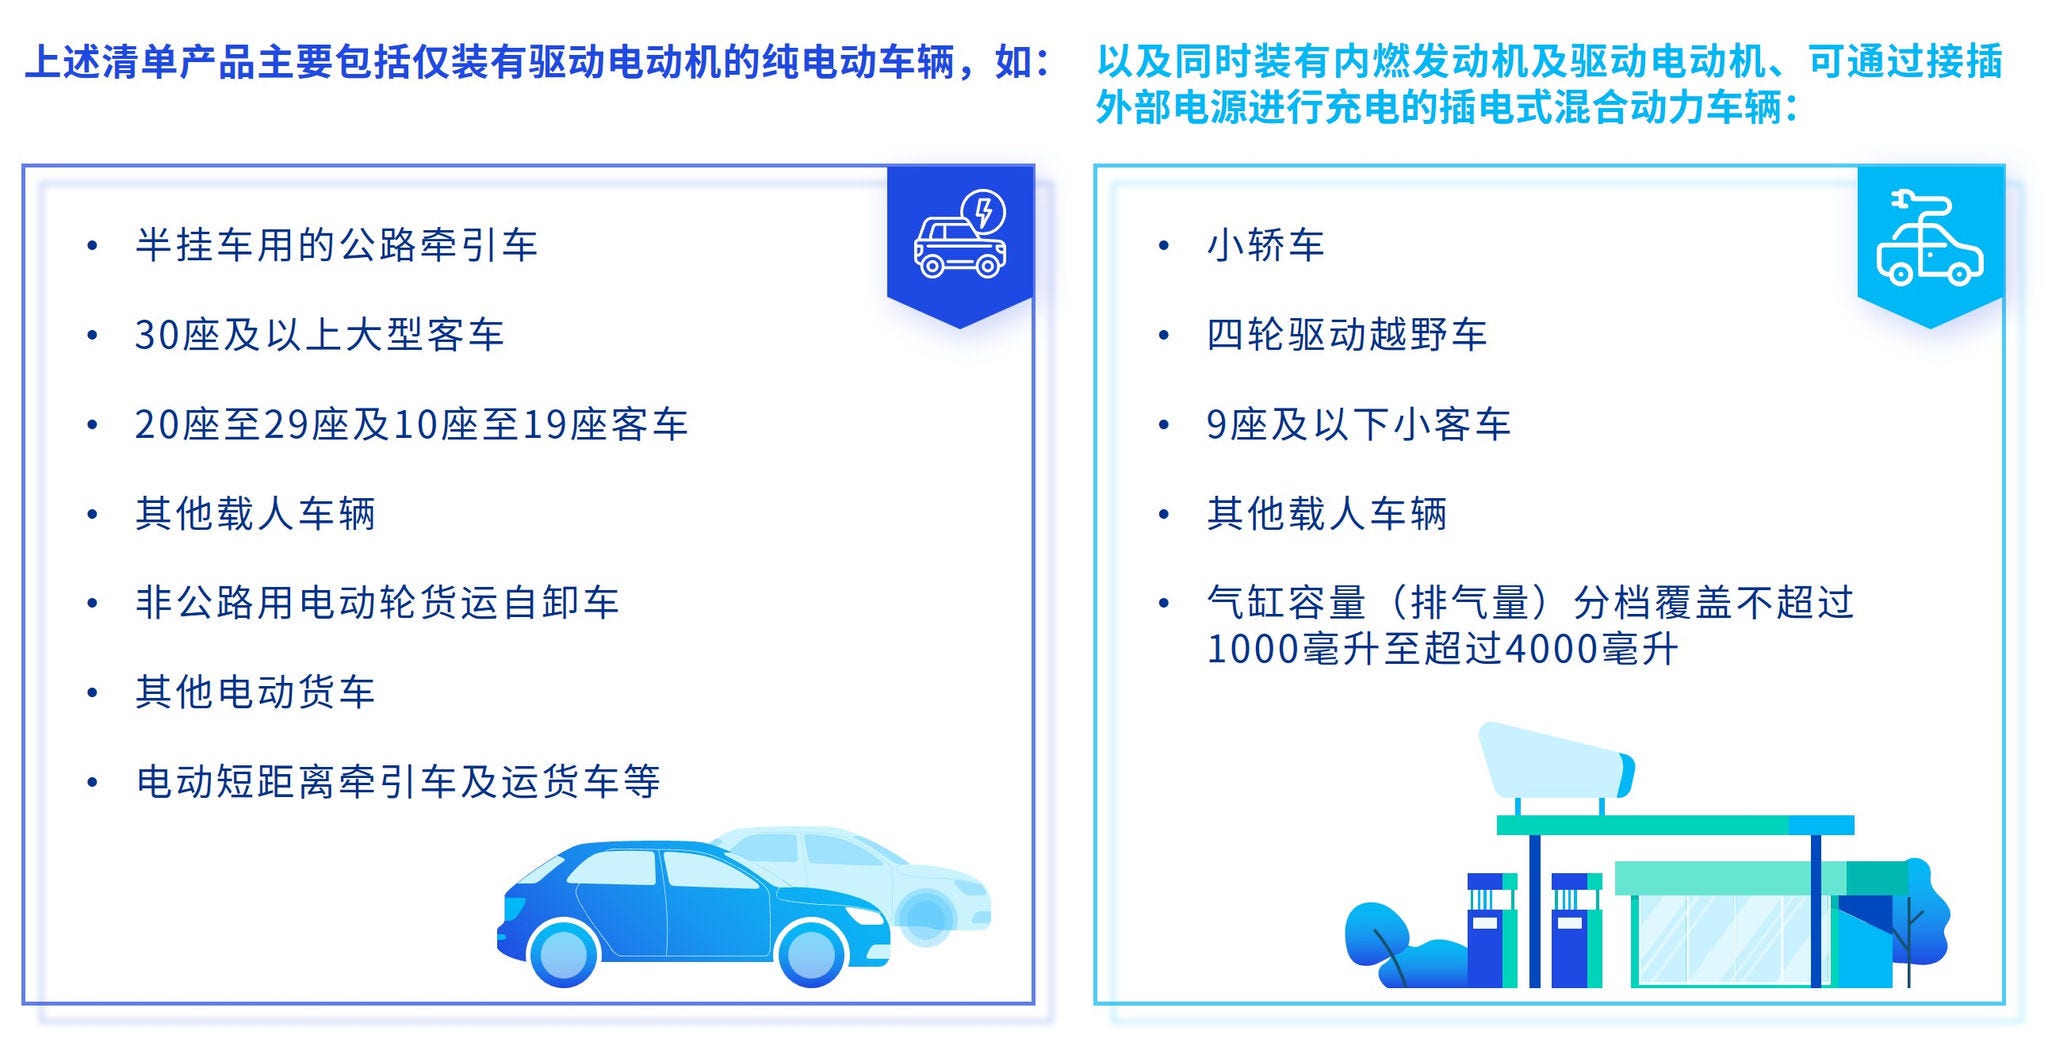
自2027年4月1日起,附件1《新能源汽车产品清单》所列67个商品代码的增值税出口退税率由13%下调至9%。
(二)电子烟设备装置等产品:取消增值税出口退税
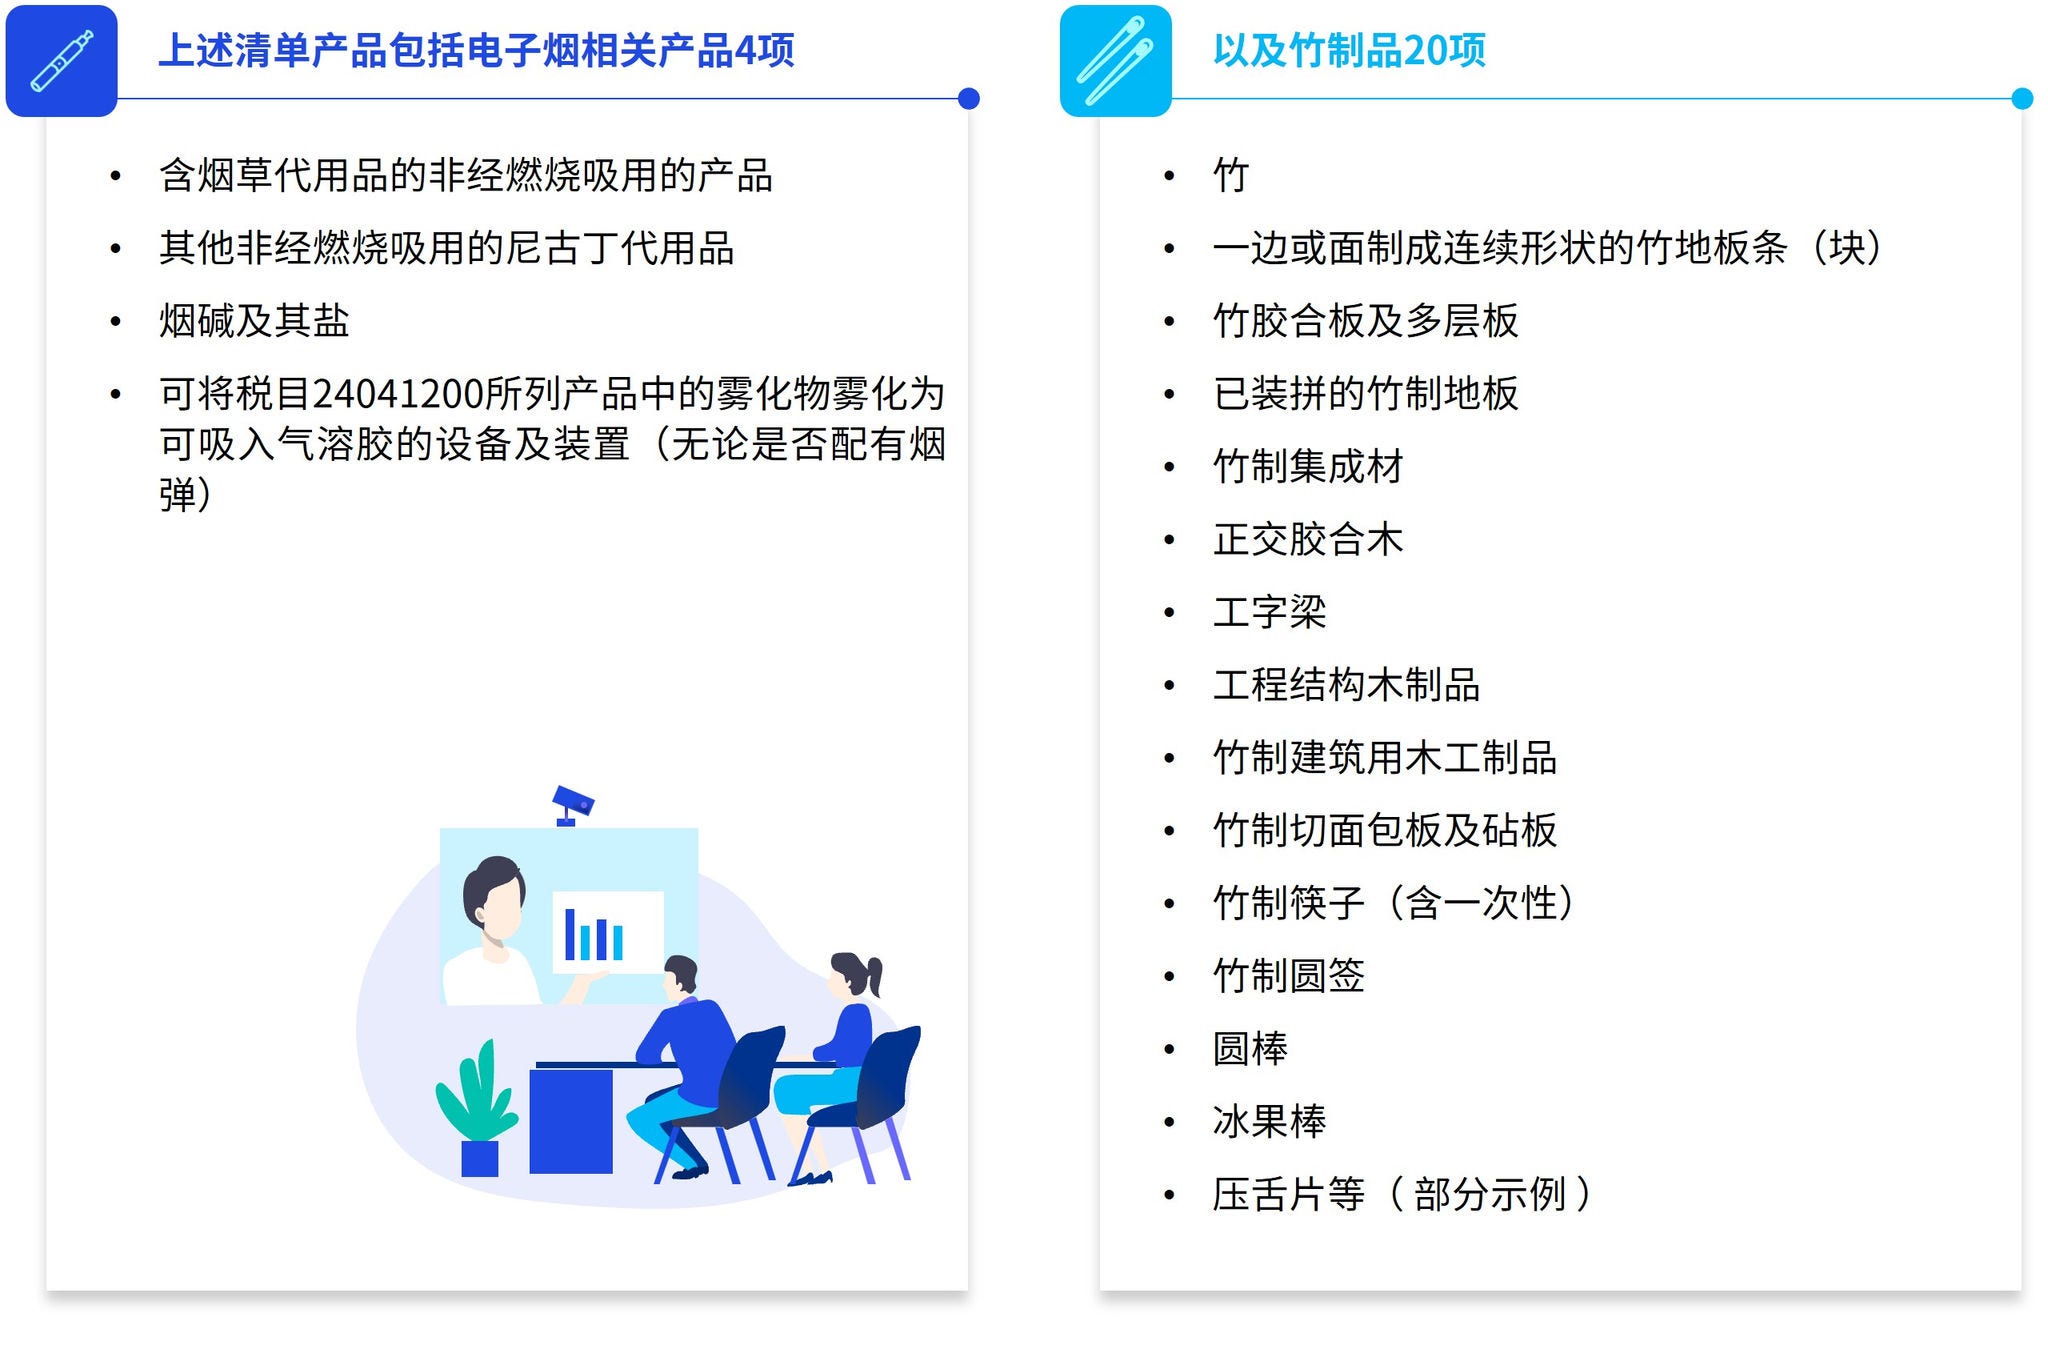
自2027年4月1日起,附件2《电子烟设备装置等产品清单》所列24个商品代码取消增值税出口退税。
(三)消费税出口政策不作调整
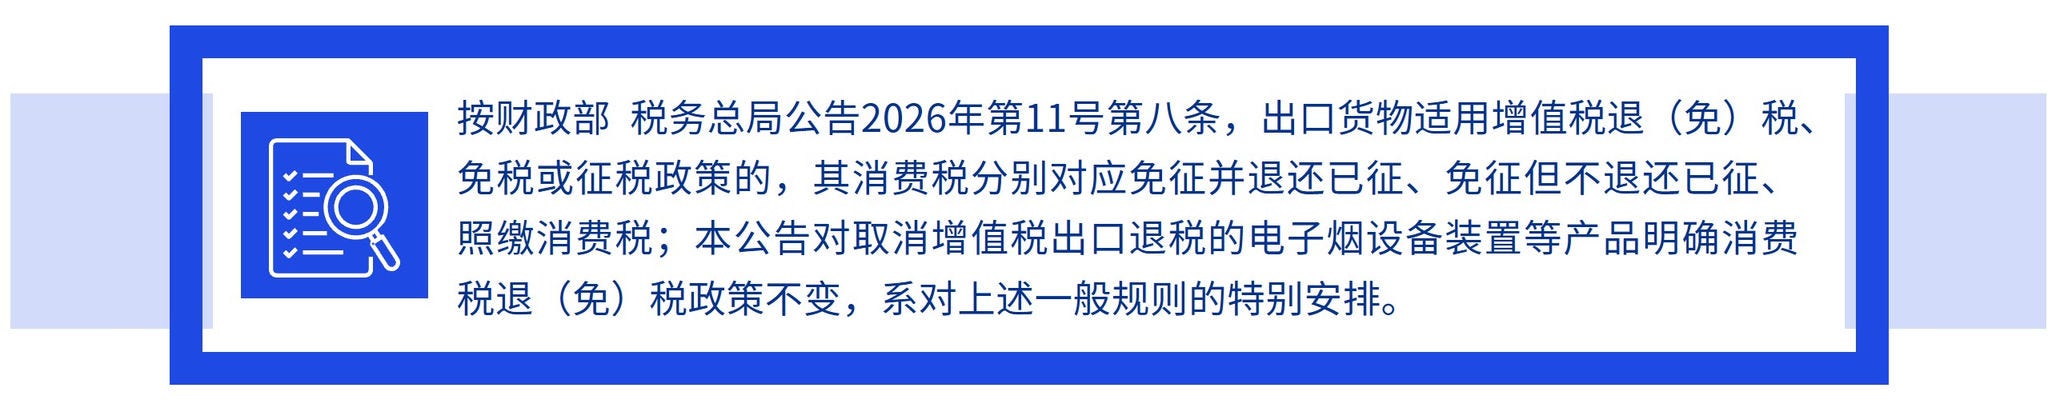
对上述产品中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。
毕马威观察
- 新能源汽车扩大征退税率差:29号公告将新能源汽车出口退税率由13%下调至9%,征退税率差由0扩大至4个百分点。对适用免抵退税办法的生产企业,按征退税率之差计算的不得免征和抵扣税额将计入出口业务成本;对适用免退税办法的外贸企业,退税率较原政策下降4个百分点,相应少退的税款同样体现为成本上升。企业应在测算中据此量化对出口报价、毛利及现金流的影响。并且,9%或成为优化调整路径中的过渡档位。此前光伏、电池等产品均经历由13%先降至9%、再行取消或进一步下调的路径,本次新能源汽车亦由13%降至9%,后续政策走向值得企业持续关注。
- 具体“等产品”清单范围须以附件为准:附件2以“电子烟设备装置等产品清单”命名,除电子烟相关产品外,还涵盖竹材及竹地板、竹胶合板、竹筷、竹签等竹制品共20个商品代码,提示企业须逐项核对出口产品的商品代码与商品归类,不能仅凭产品名称判断。
- 增值税出口退税与消费税出口退(免)税分离处理:本次取消的是电子烟设备装置等产品的增值税出口退税,其消费税出口退(免)税待遇保持不变,涉及电子烟出口的企业应分别确认增值税与消费税的申报口径。
- 政策适用期界定:退税率以报关单出口日期界定,与既往出口退税调整公告的口径一致。企业应关注过渡期前后出口订单的退税率适用。
毕马威建议
- 全面核对产品清单:对照29号公告附件1、附件2,逐项核对本企业出口产品的商品代码(海关HS编码)及商品名称,确认是否落入调整范围,特别注意插电式混合动力整车的排量分档、竹制品细目归类等边界情形。
- 测算政策影响:定量测算退税率下调(新能源汽车降幅4个百分点)或取消(电子烟设备装置等产品)对出口报价、毛利及现金流的影响,并纳入定价策略与年度预算。
- 安排过渡期出口:2027年4月1日前报关出口的产品仍适用原退税率,建议合理安排在手订单的生产、报关与出口节奏,充分利用过渡期;同时应以真实的报关出口日期为准,确保退税率适用合规。
- 审阅合同条款:评估现有出口销售合同中的价格条款、税费承担条款及价格调整机制,必要时与境外客户协商调价,明确退税率变动情形下的价格处理方式。
- 评估供应链与贸易安排:结合行业整体优化调整趋势,评估调整国内供应链(尤其是采购部件的安排)、国内生产从一般贸易转型到保税模式、海外产能布局、贸易模式及转让定价安排的调整空间。
- 跟踪后续政策:出口退税政策预计仍将动态调整,建议建立常态化政策跟踪机制,关注国家税务总局出口退税率文库更新、出口退税申报系统参数调整及后续配套文件。
- 强化合规管理:规范出口单证与报关管理,确保商品归类、申报价格、出口日期等申报要素真实准确,防范出口退税合规风险。