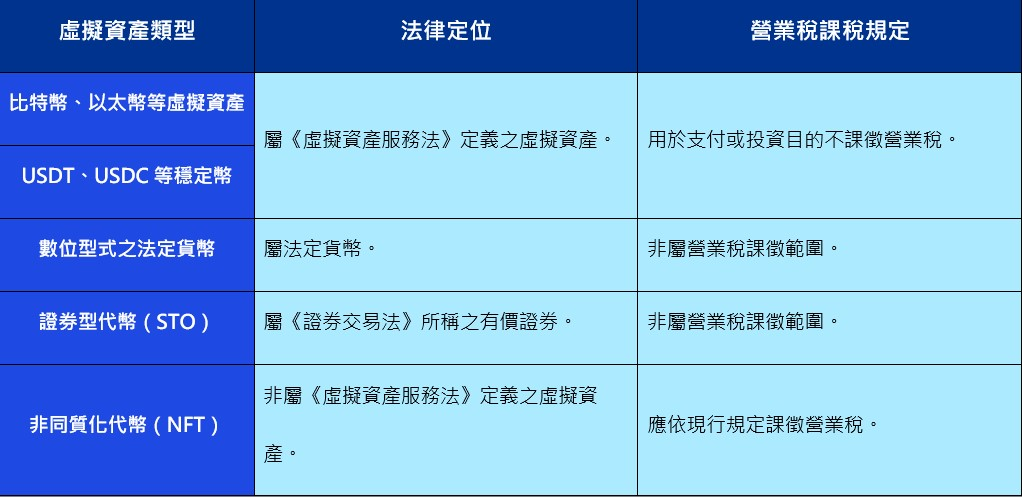
《虛擬資產服務法》日前完成三讀立法,虛擬資產已逐步應用於跨境支付等商業交易場景,由於其非法定貨幣,與傳統外幣收付在會計及稅務處理上存在本質差異。KPMG提醒,企業若以虛擬資產進行收付款,仍須留意所得定性、會計與稅務差異,以及跨境平台服務費等課稅問題。隨著虛擬資產相關應用持續發展,企業宜及早建立財稅與內控管理機制。
所得定性先釐清 - 同筆交易恐衍生兩層所得
所得稅方面,虛擬資產的所得定性,是後續稅務處理的第一道關卡。我國目前尚無專屬所得稅制度,仍須回歸現行所得稅法架構。若交易標的具證券性質,例如依我國法令發行的證券型代幣(STO),相關所得屬證券交易所得,雖不併入營利事業所得課徵20%所得稅,仍須計入基本所得額,適用最低稅負制;若為非證券性質的虛擬資產,原則上按財產交易所得處理,以收入減除相關成本及費用後,併入營利事業所得課稅。
企業銷貨若收取虛擬資產,取得的並非美元等法定貨幣,而是另一項資產。除原有營業收入外,日後處分或移轉該虛擬資產時,還可能再產生財產交易所得,形成同一筆商業交易、兩層所得計算。此外,幣幣交易的所得實現時點、公允價值衡量及成本認定,也都會影響最終稅負。
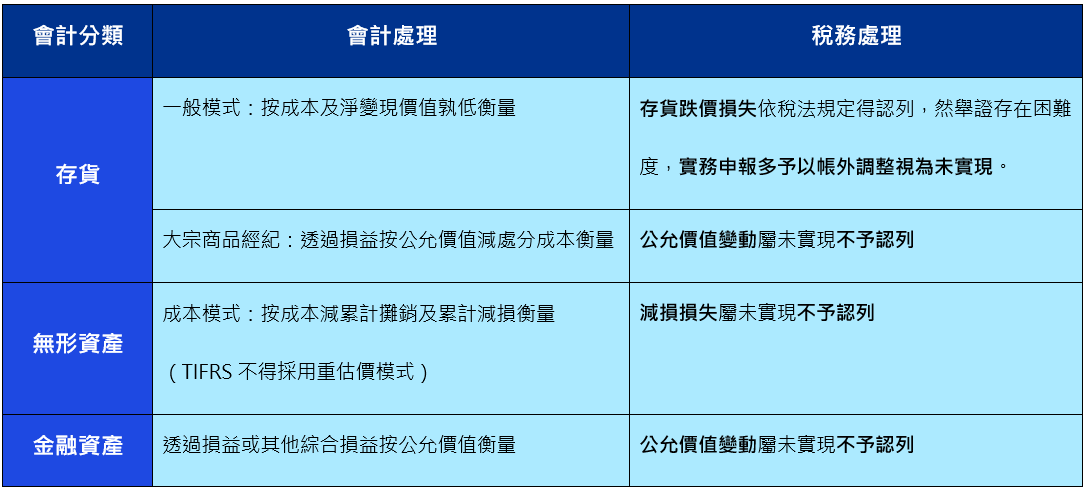
會計分類同樣牽動稅務結果。KPMG安侯建業稅務投資部執業會計師游雅絜表示,企業導入穩定幣或其他虛擬資產前,應先檢視產品特性、交易條件與經濟實質,包括是否具可執行的贖回權、相關權利能否自由移轉等,這些條件將直接影響資產應列為存貨、無形資產或金融資產,以及後續財稅差異。相關重點如下表:
表一、虛擬資產不同會計分類之財稅差異彙整