

2024年12月18日
焦點
公司面臨適用IFRS 9「金融工具」中涉及依賴自然電力之合約—有時稱為再生能源電力購買協議(renewable power purchase agreements,PPAs)之挑戰。國際會計準則理事會(IASB)目前正修訂IFRS 9以處理該等挑戰。此修訂案1提供以下議題之指引:
- 針對PPAs2購電方「本身使用」之例外規定;及
- 透過PPAs以對購買或銷售電力進行避險的避險會計規範。
IASB亦於IFRS 7「金融工具:揭露」及IFRS 19「不具公共課責性之子公司:揭露」中,針對特定PPAs新增揭露規範。
修訂「本身使用」之例外規定
對於透過PPAs購買電力的公司,其會計處理是否適用「本身使用」之例外規定,目前IFRS9並沒有明確規範。如不適用「本身使用」之例外規定,則PPAs將視為衍生性金融工具以透過損益按公允價值衡量之金融資產(fair value through profit or loss, FVTPL)來衡量。PPAs通常為長期協議,因此若以透過其他損益按公允價值之金融工具來衡量,可能會使損益表在不同報導期間出現顯著波動。
為使PPAs適用「本身使用」之例外,公司應依據IFRS9現行規定,評估該合約是否以獲取電力為目的而簽訂,且符合公司預期的購買或使用需求(例如,購電者預期使用其購買的電力,並實際上使用該電力)。
挑戰來自於電力本身的獨特特性,包括儲存困難與市場結構(例如,若購電者無法於短期內使用完畢,電力必須於特定期間內於市場售回)。儘管此銷售源自於市場結構而非自短期價格波動中獲利,對於現行規定下公司是否能適用「本身使用」之例外尚無明確定論。
該修正案允許公司於合約期間已經成為或預期成為電力之淨購買者時,將PPAs適用於「本身使用」之例外規定。
該修正案需根據首次適用之報導期間期初相關事實與情況追朔調整(無需重編比較期)。
修訂避險會計
虛擬購電合約(Virtual PPAs)3及不符合「本身使用」之例外規定的PPAs須視為衍生性金融工具按FVTPL衡量。適用避險會計可協助公司透過反映該等PPAs對未來電力購買或銷售價格的避險效果,從而降低損益的波動性。
依據IFRS9,若要適用避險會計,避險工具與被避險交易的價值變動之間必須存在經濟上相互抵銷的關係。
PPAs的買賣雙方依據IFRS9適用現金流量避險會計時將面臨挑戰。這是由於避險工具(PPAs)的公允價值是基於P50估計值4,然而被避險交易為符合高度很有可能之條件必須基於P90估計值5。此種不一致可能導致避險關係不符合避險會計相關規定。
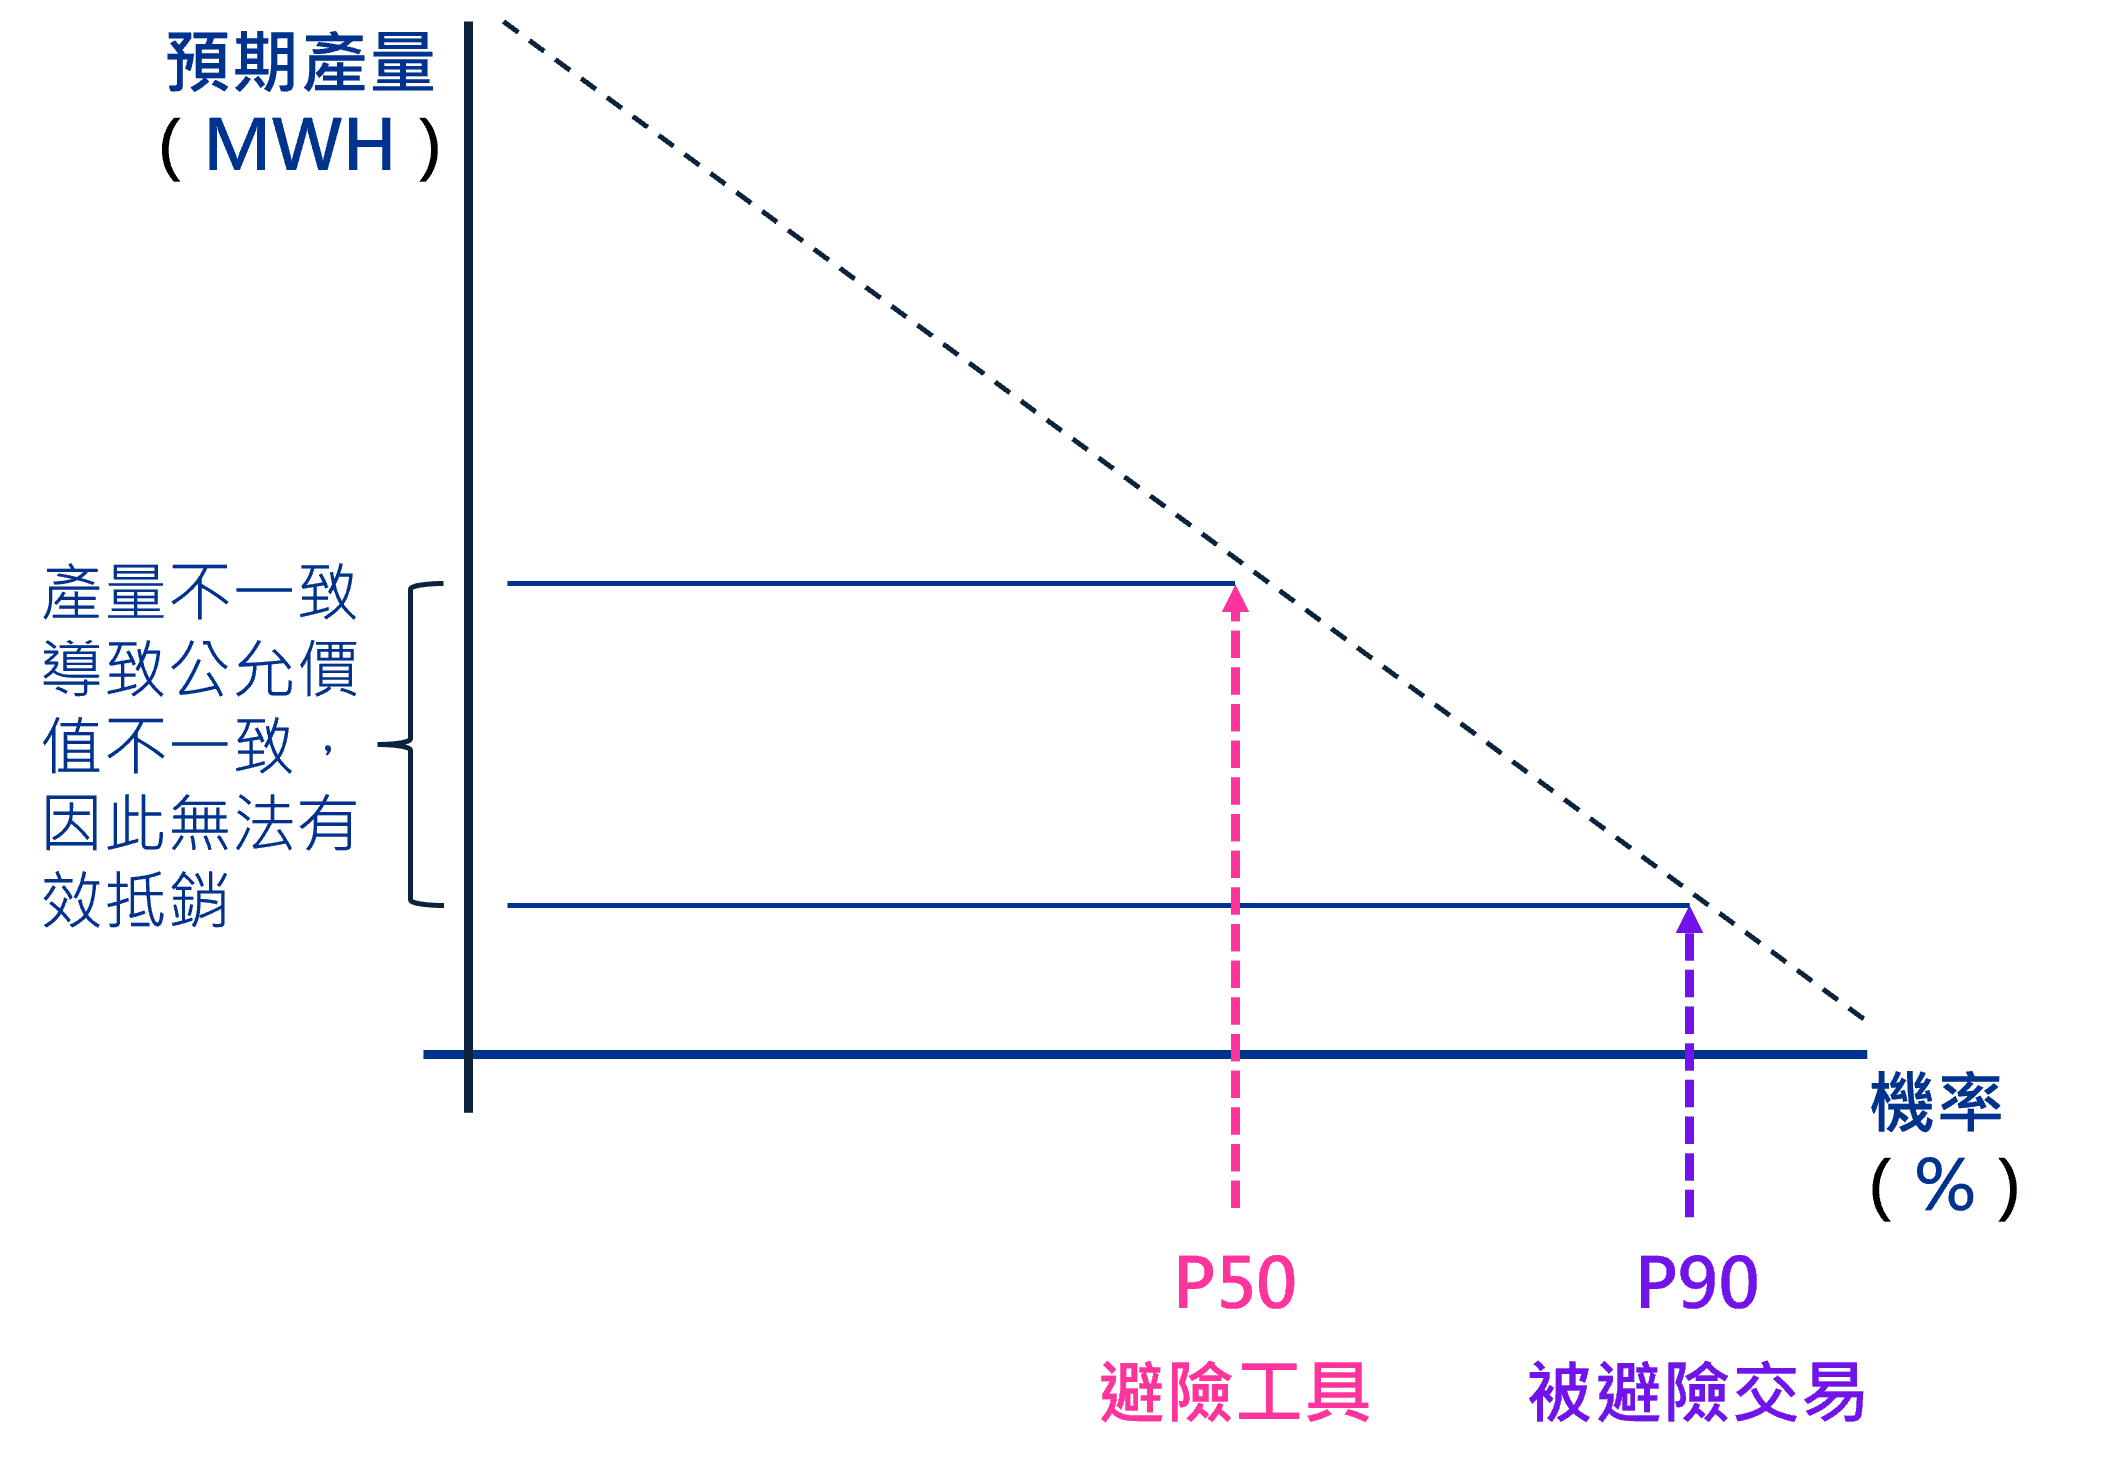
在滿足特定條件下,該修正案允許公司將預期銷售或購買再生電力的變動名目數量指定為被避險交易,而非基於P90估計的固定數量。變動名目數量是基於避險工具所參照的發電設施預期將交付的變動數量決定。如此一來有助於避險工具與被避險交易之間形成經濟上的抵銷關係,使公司得以適用避險會計。
該修正係推延適用於初次適用日(含)後所指定的新避險關係。若適用該修正時新的避險關係所指定的避險工具(例如,涉及依賴自然電力之合約)與既存避險關係所指定的避險工具相同時,亦允許公司停止既存的避險關係。
新增揭露規定
根據修正案,公司可能就特定PPAs適用「本身使用」之例外規定,因此並未於其資產負債表中認列該等PPAs。此種情況下須揭露更多資訊,例如:
- 使公司暴露於電量變動及供過於求風險的合約特性;
- 針對未認列的購電合約承諾所估計的未來現金流量,按適當的時間區間列示;
- 如何評估是否可能成為虧損性合約的質性資訊;以及
- 基於評估淨購買者所使用之資訊,有關購買或銷售電力的成本與收益其質性及量化資訊。
此外,針對被指定為現金流量避險的PPAs,需按風險等級分別揭露合約條款及條件相關資訊。
於2026年1月生效
該修正案將於2026年1月1日或之後開始的年度報導期間生效,並得提前適用。如需諮詢更多修正案相關訊息,敬請聯繫KPMG。
1 該修正案僅適用於涉及依賴自然電力之合約,在該等合約下,因生產電力的來源取決於無法控制的自然狀況(如天氣),而使公司暴露於電量變動風險。
2 本文用語「PPAs」僅指修訂範圍內之「PPAs」(參見附註1)。
3 虛擬購電合約(Virtual PPAs)為一種差價合約,購電者與售電者就每單位發電量定期以現金淨額交割(根據合約開始日協議之固定價格與合約期間每個交割日市場現時價格間的差價決定)。若固定價格超過現時價格,則購電者支付差價給售電者,反之則由售電者支付給購電者。在虛擬購電合約下,由於無實體電力交換,因此不適用「本身使用」之例外規定。
4 P50估計值代表預計發電量有50%機率會超過該值。
5 P90估計值代表預計發電量有90%機率會超過該值。從定義可看出,P90估計值將低於P50估計值。