

本文於 2024 年 11 月 26 日發布並於 2025 年 11 月 26 日更新
IAS 36「資產減損」要求公司須於每一報導日評估其資產或現金產生單位(CGU)是否有任何跡象顯示其可能有減損1。該會計準則亦列舉部分內部、外部及其他來源之減損跡象。[IAS 36.9, 12–13]
即使IAS 36並未明確提及下圖所列示之氣候相關因素,該等因素仍可能引發一個或多個會計準則已列舉之內部或外部減損跡象。
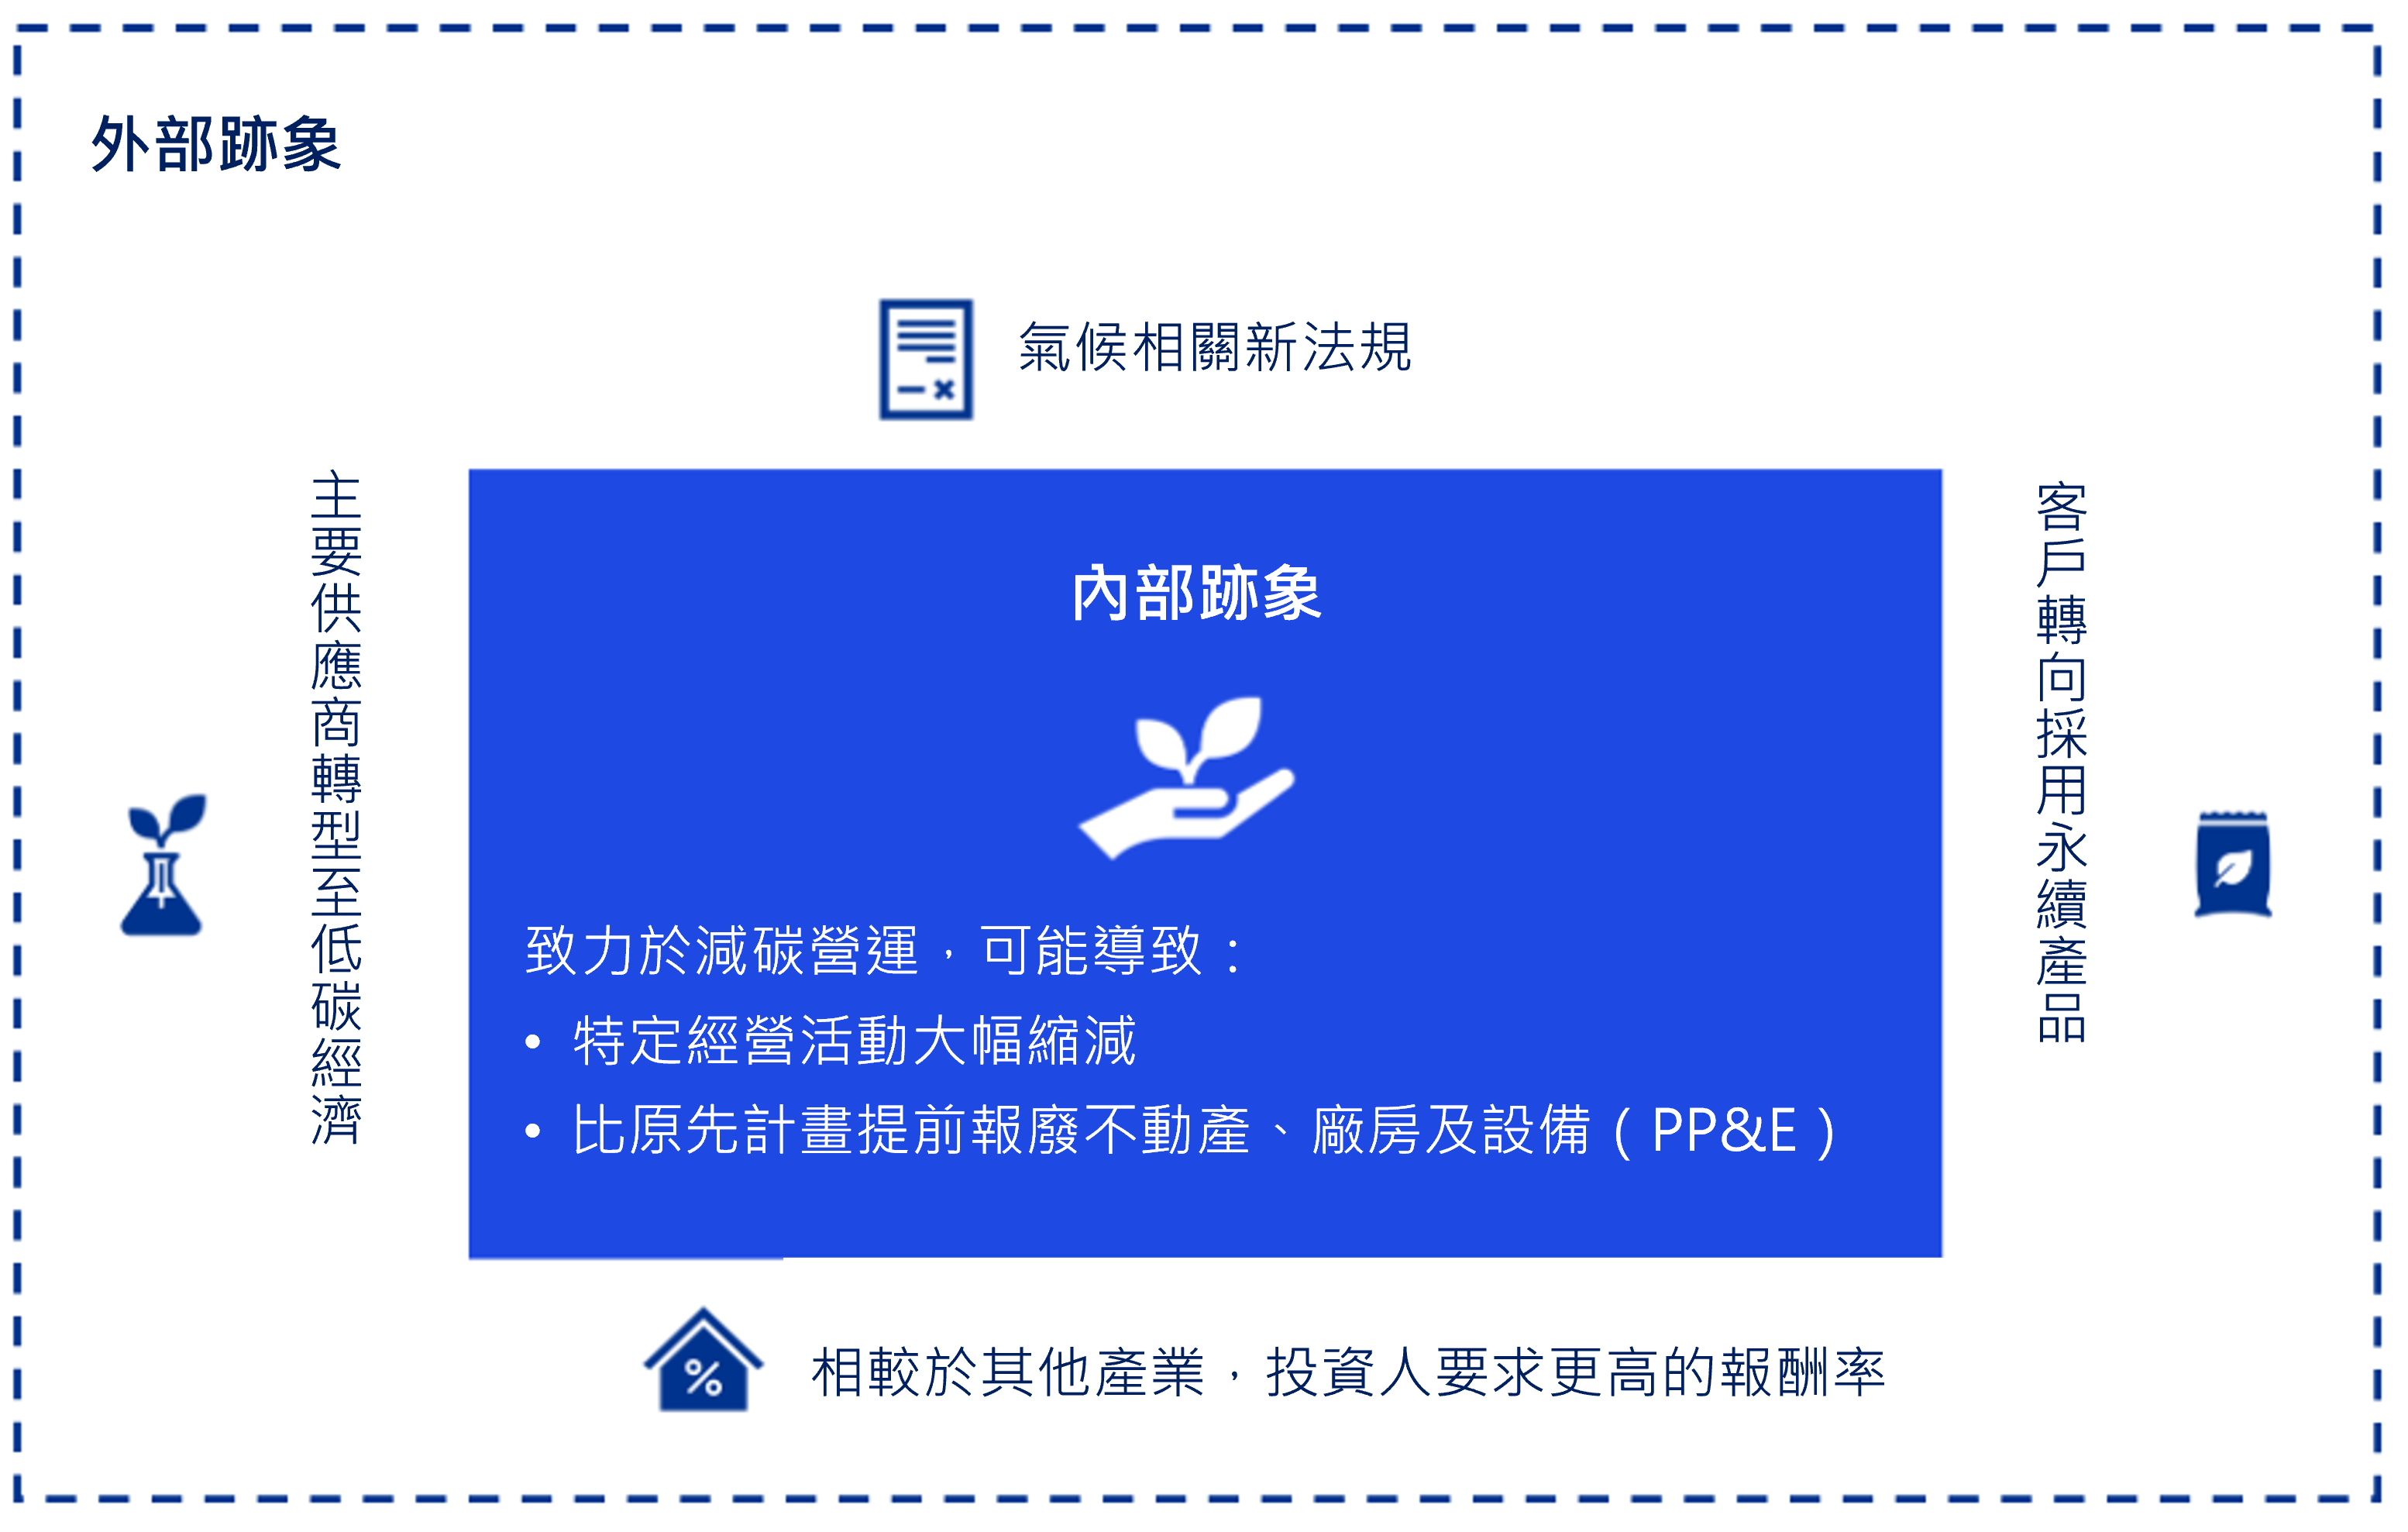
氣候相關的減損跡象可能存在於各行各業中,並不侷限於特定產業或行業。
問題與回覆Q&A
是。轉型至低碳經濟或氣候相關法規變動都可能引發 IAS 36 中列舉的某些減損跡象。此外,IAS 36 所列舉之跡象並非全部涵括,公司仍可能辨識出其他風險顯示資產或現金產生單位存在減損跡象。
IAS 36 已列舉(並非全部涵括)基於下列內部或外部來源資訊之減損跡象。
| 內部來源資訊 | 外部來源資訊 |
|
|
是。IAS 36所列舉之其中一個例子為:營運所處的技術、市場、經濟或法律環境發生對公司具不利影響之重大變動。就氣候相關議題而言,可能包含以下影響:
- 客戶偏好已轉向競爭對手的永續產品,預期將顯著降低對CGU所生產產品的需求。
- 引進減碳相關法規預期將顯著增加CGU的製造成本,導致營業利益率下降。
- 部分主要供應商轉型至低碳經濟,預期將顯著增加CGU的生產成本並導致營業利益率下降。
另一個IAS 36列舉的例子為:市場要求的投資報酬率上升,可能重大減少資產或CGU的使用價值。例如,投資人於投資更容易受氣候相關風險影響的產業時,可能要求企業給予更高的投資報酬率。如市場要求的投資報酬率增加,可能提高現金流量折現所使用之折現率,進而重大降低CGU的可回收金額,因此發生減損跡象。[IAS 36.12(b)–(c)]
是。IAS 36所列舉的其中一個例子為:自內部報告可得證據顯示,資產的經濟績效不如(或將不如)預期。[IAS 36.12(g)]
例如,公司可能自願承諾對其營運進行去碳(decarbonise),因此需顯著降低特定活動,並提前報廢不動產、廠房及設備。對於提前報廢的不動產、廠房及設備及受影響的CGU,該自願性承諾皆屬減損跡象。[IAS 36.12(f)–(g)]
在某些情況下,顯而易見係針對CGU進行減損測試;而在其他情況下,可能減損的跡象是出現在單一資產層級。下列步驟協助判斷係應針對資產或CGU進行減損測試。[IAS 36.67, 107, Insights 3.10.125.10, 60]
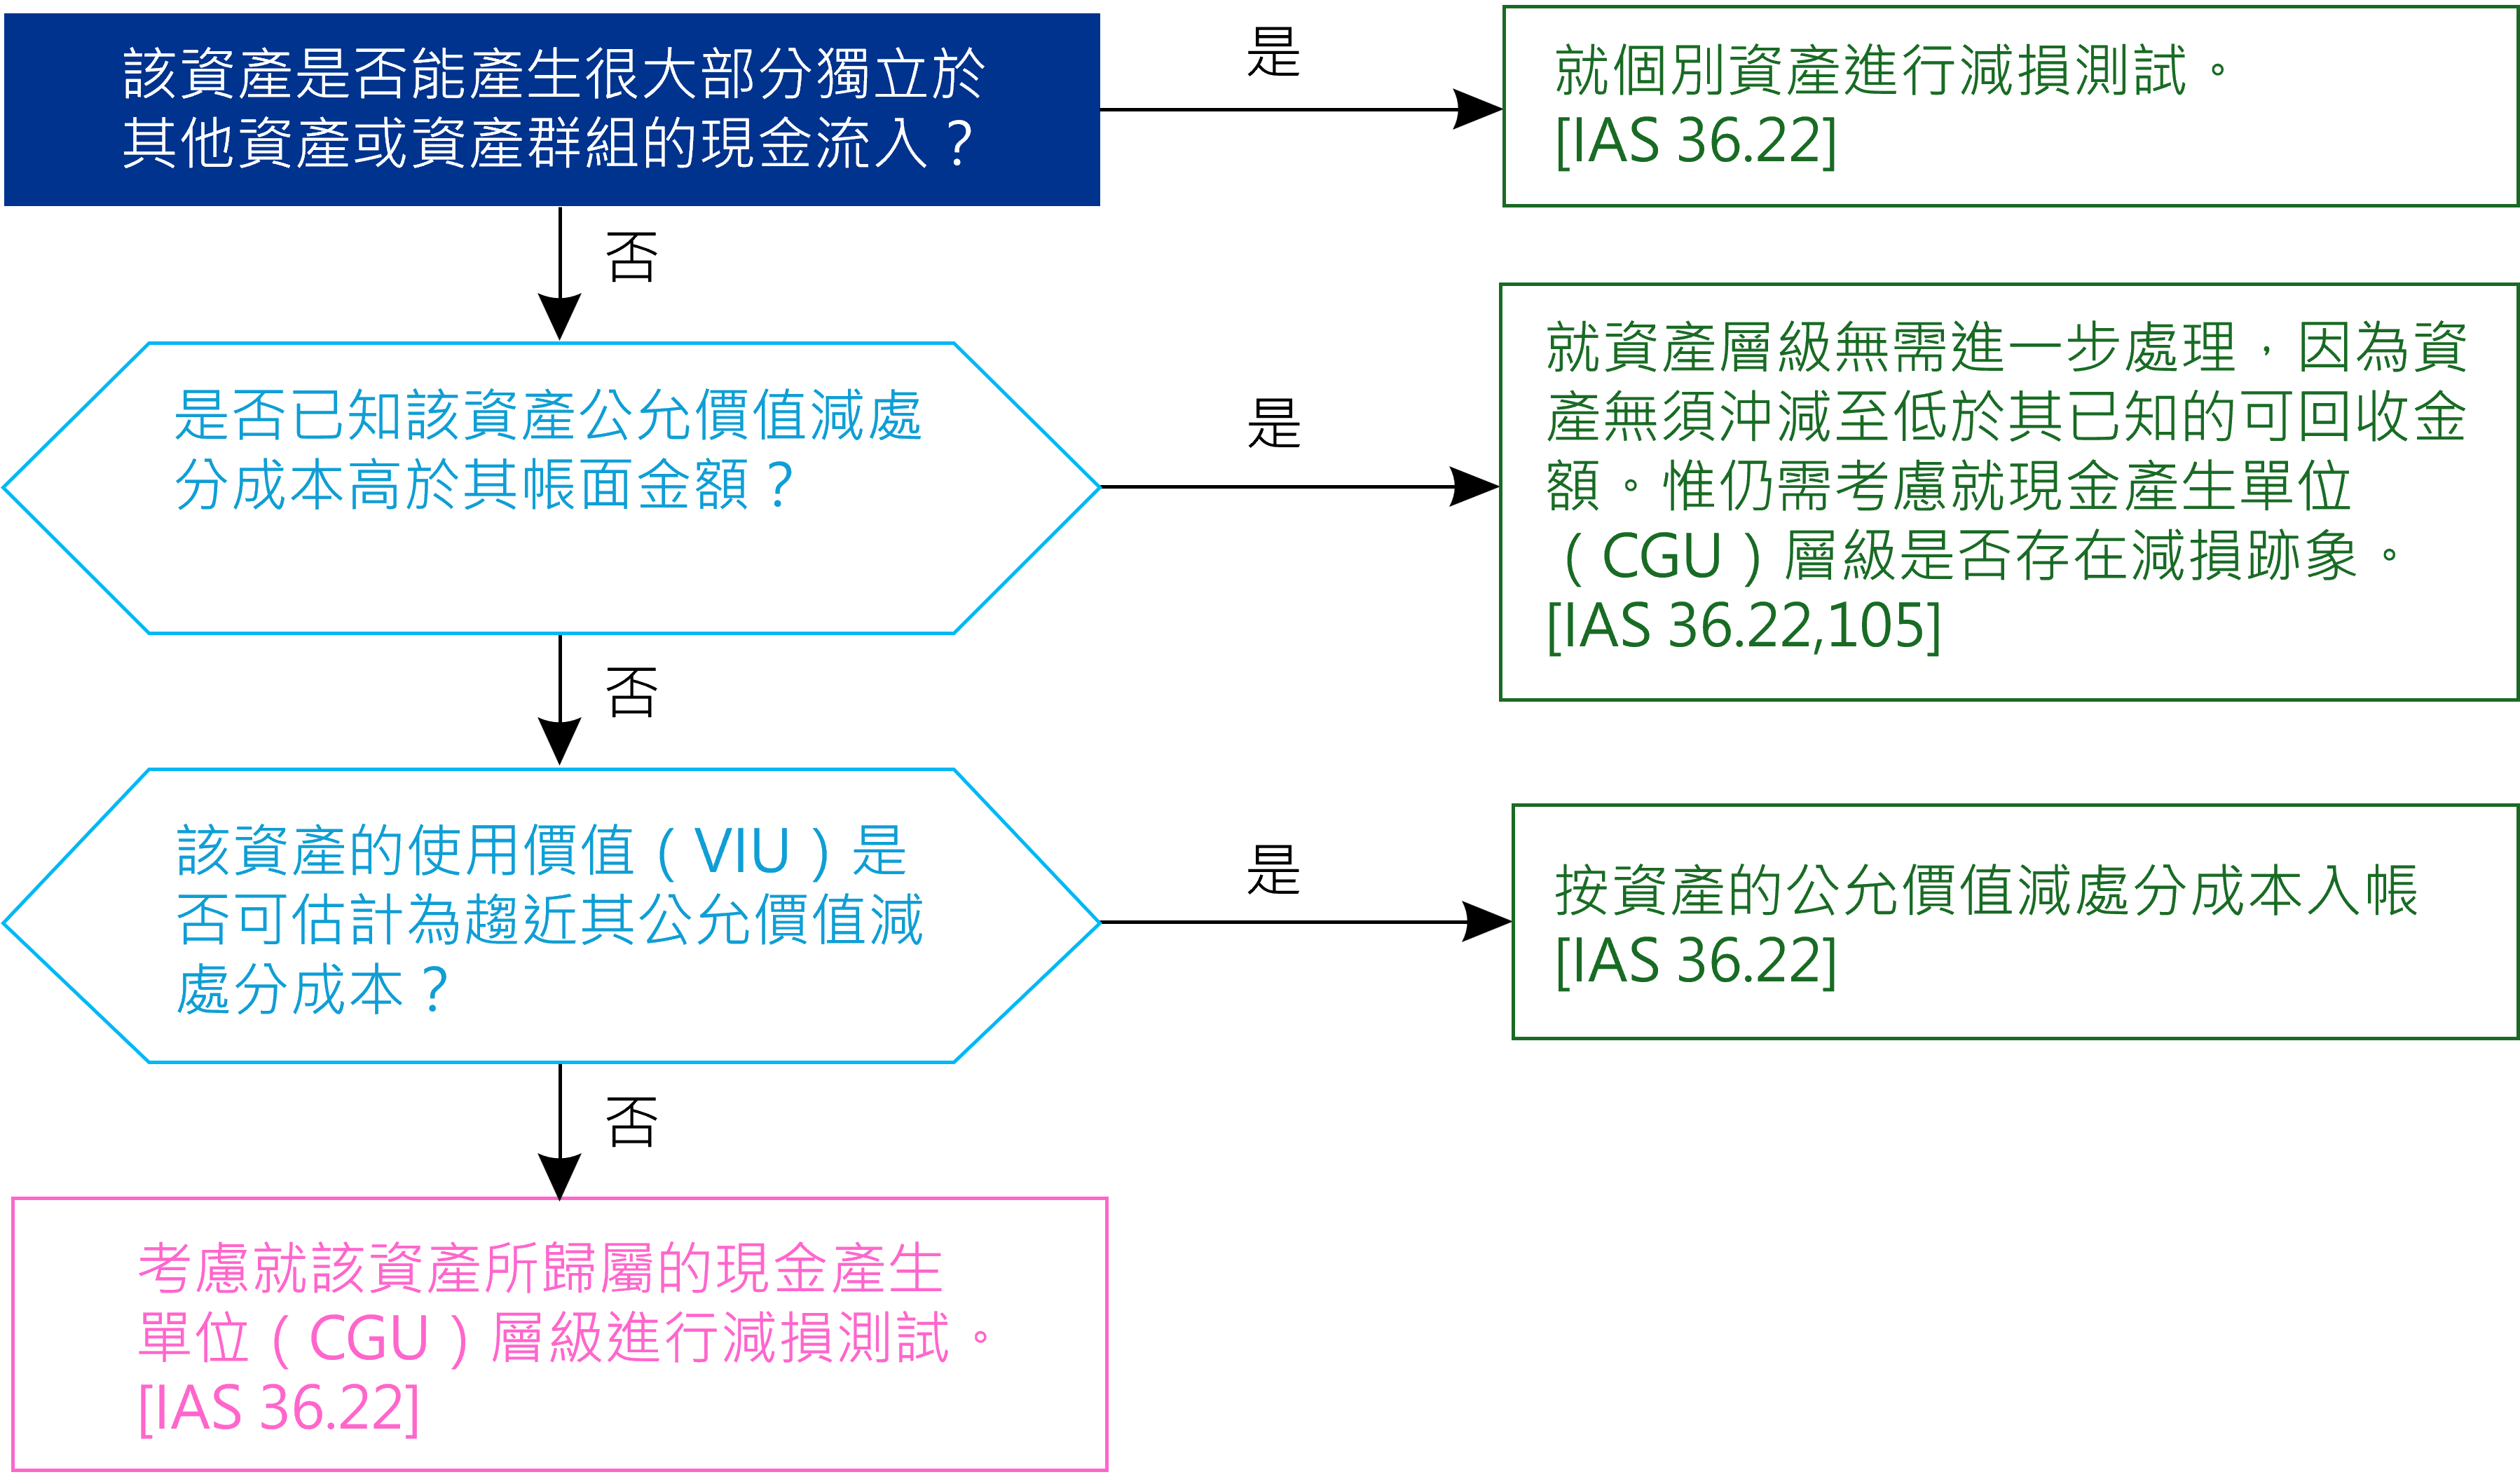
例如,公司營運一座工廠,該工廠為單獨現金產生單位(CGU),並持有碳信用額用以抵換強制性排放制度下的預期碳排放。公司將碳信用額分類為無形資產並採成本模式。若出現跡象顯示碳信用額可能發生減損,公司可能判斷應對 CGU而非個別碳信用額進行減損測試,原因如下:
- 碳信用額並未產生獨立的現金流入——其目的並非出售,而是結合其他資產用於CGU的營運;且
- 其使用價值(VIU)無法估計為趨近其公允價值減處分成本。
1 無論是否有任何減損跡象,IAS 36規定商譽、非確定耐用年限及尚未可供使用之無形資產,應至少每年進行減損測試。