

本文於2024年11月26日發布並於2025年11月26日更新
為符合財報使用者期待,針對氣候相關議題對減損測試的影響提供清晰、透明且相互連結的揭露至關重要。使用者藉由取得攸關資訊以做出明智決策。就減損而言,使用者希望了解氣候相關議題是否及如何反映於可回收金額的計算。
IFRS會計準則並未明確提及氣候相關議題,但隱含要求於編製財務報表時,揭露已考量為重大的氣候相關議題。因此,公司於判斷應提供何等資訊時需謹慎考量重大性。
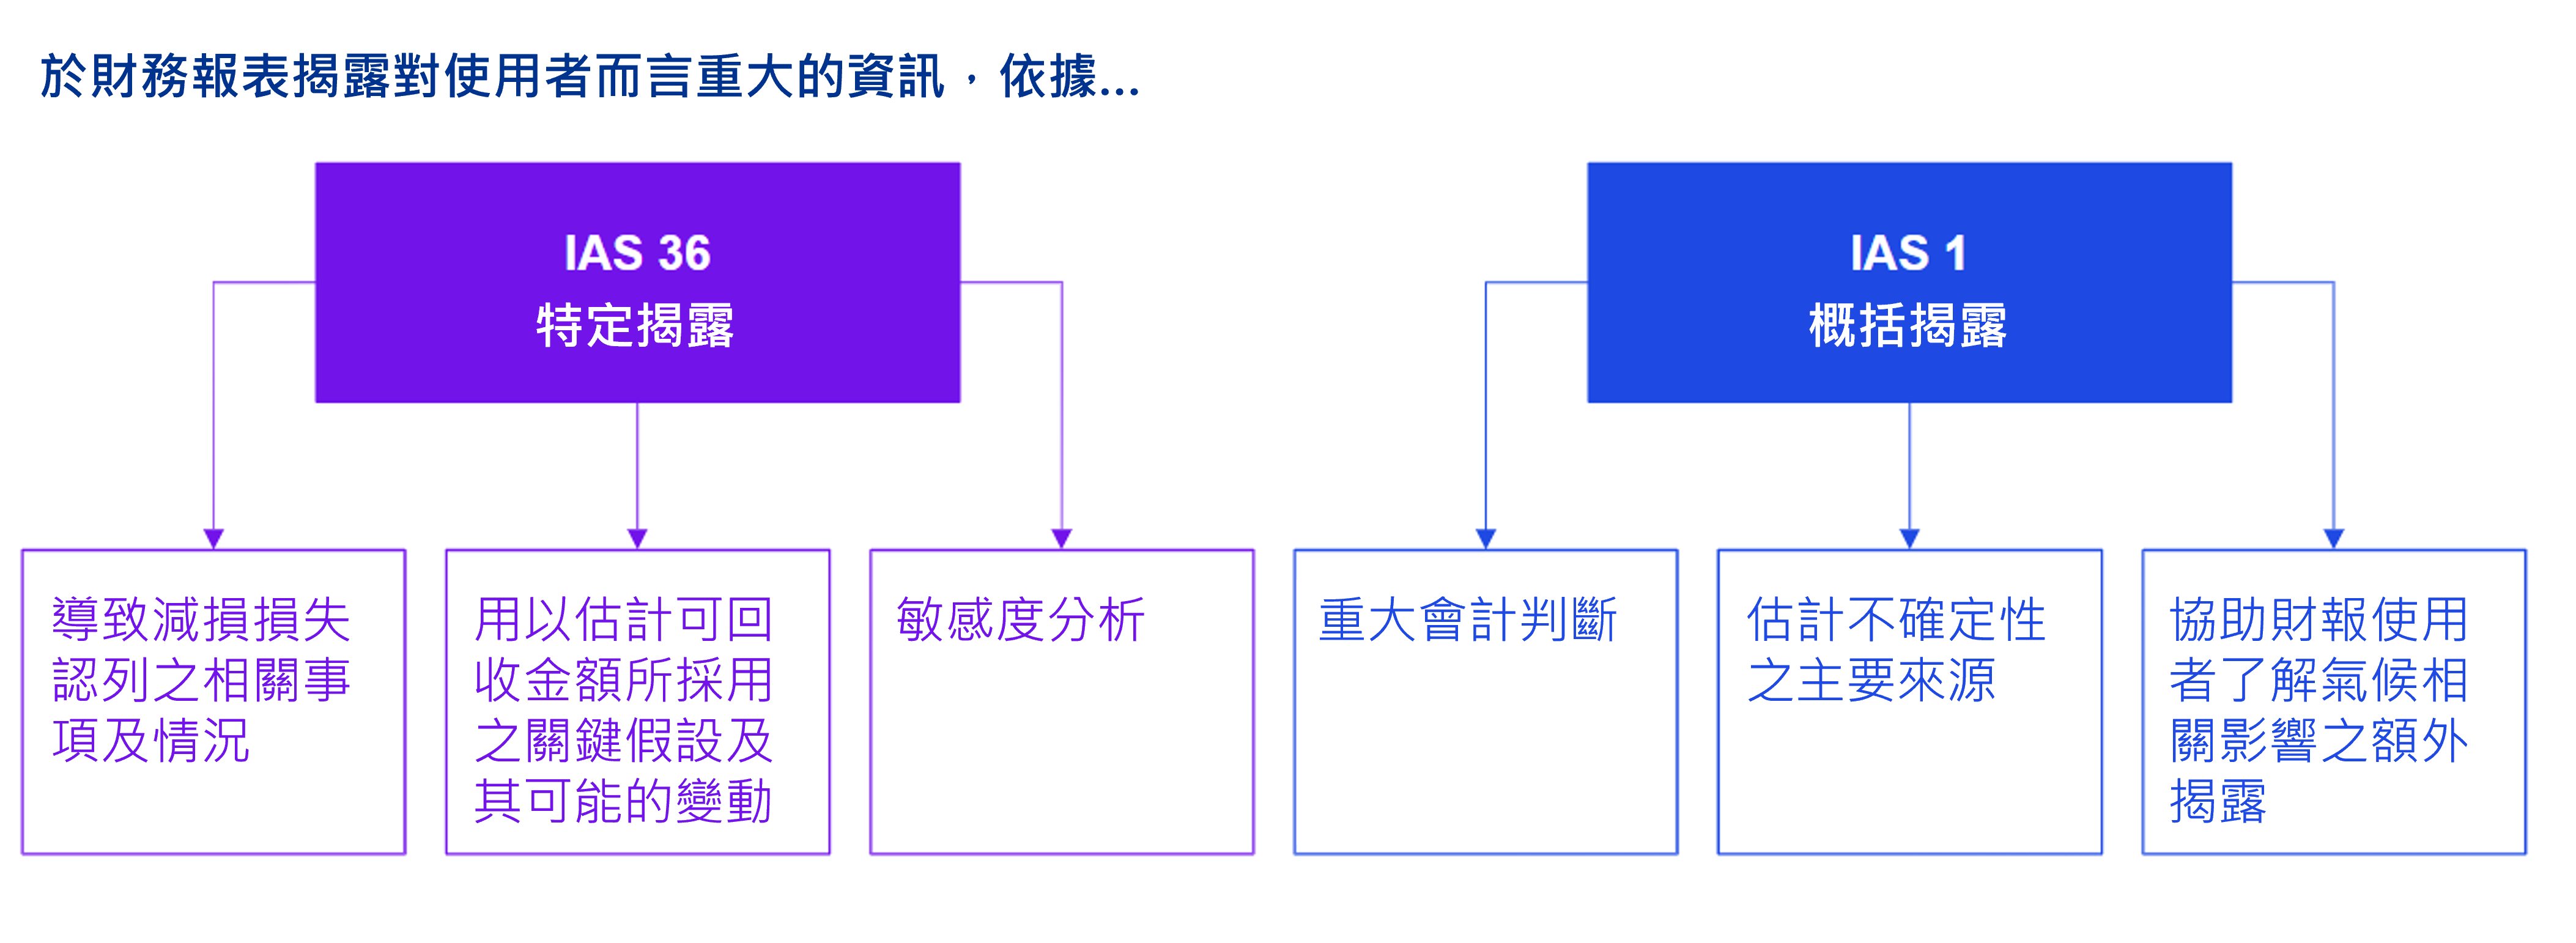
為符合使用者期待,公司應考量個別準則—如IAS 36「資產減損」—規範的特定揭露要求,以及IAS 1「財務報表之表達」規範的概括揭露要求。
問題與回覆Q&A
依據IAS36,公司可能需要揭露以下氣候相關資訊:
| 導致減損損失認列的事項與情況 | 例如,公司可能需要揭露因氣候相關法規實施導致製造成本預期重大增加,是其認列減損損失的主要原因之一。[IAS 36.130(a), 131(b)] |
| 關鍵假設 | 對包含重大商譽或非確定耐用年限1之無形資產之現金產生單位(cash-generating unit, CGUs)進行減損測試時,須揭露:
例如,若溫室氣體(GHG)排放的未來價格屬於關鍵假設,公司應揭露該等假設是否反映過往經驗、是否與外部來源資訊一致,若不一致,則應說明差異的原因與理由。[IAS 36.134(d)(i)–(ii), (e)(i)–(ii)] ¹ 此外,若認列或迴轉減損失,則應揭露:(i) 使用價值(VIU)採用的折現率,以及 (ii)對於依 IFRS 13「公允價值衡量」被歸類在公允價值層級中第 2 等級或第 3 等級之公允價值衡量,於決定FVLCD時所依據的關鍵假設。[IAS 36.130(f)(iii), (g)] |
| 敏感度分析 | 對商譽及非確定耐用年限之無形資產進行減損測試時,若CGU(或CGU群組)可回收金額關鍵假設的合理可能變動將使該CGU(CGU群組)帳面金額超過其可回收金額,應揭露敏感度分析資訊。[IAS 36.134(f)] |
公司亦應評估,是否根據IAS 1提供額外揭露,以協助使用者了解氣候相關議題對公司財務狀況或績效的影響—詳問題2。
依據IAS 1,企業可能需要揭露以下氣候相關資訊:
| 重大會計判斷 | 除涉及估計之判斷外(詳以下說明),應揭露於採用會計政策過程中所作對財務報表認列金額具有最重大影響的判斷。[IAS 1.122–123] 該等重大判斷例如,在計算使用價值(VIU)時,應評估為因應氣候相關議題而預期發生的重大資本支出,其性質較接近維修性支出或資本性改進。 |
| 關鍵假設及估計不確定性之主要來源 | 針對估計可回收金額所作的關鍵假設中,那些具有重大風險將導致資產(或CGU)帳面金額於下個會計年度重大調整者,應予揭露。 當存在較高程度的估計不確定性時,公司亦可考慮提供有關該等假設合理可能改變的資訊(例如敏感度分析)。[IAS 1.125, 129] 例如,當溫室氣體排放成本對現金流量預測的潛在影響或因氣候相關法規造成的變動具不確定性,且可能導致資產(或CGU)的可回收金額與帳面價值於下個會計年度發生重大改變時,提供相關揭露可能是重要的。 |
| 協助財報使用者了解氣候相關影響之額外揭露 | 於特定情況下可能需提供額外揭露,以協助財報使用者了解氣候相關議題對公司財務狀況及財務績效的影響。[IAS 1.17(c)] 例如,CGU可能面臨重大氣候相關轉型風險,但未認列任何減損。則公司對氣候相關風險並未影響CGU帳面金額的判斷本身,即為重大資訊。 |
於決定財務報表應揭露哪些氣候相關議題的資訊時,需執行重大性判斷。
重大性判斷著重於該資訊對財報使用者進行投資與融資決策時的攸關性,並同時涉及量化與質性考量。
質性考量因素舉例如下:
| 暴露於氣候相關風險的程度 | 評估暴險程度的主要考量因素包括:
|
| 估計可回收金額採用的關鍵假設與財務報表以外所揭露假設之間的差異 | 在某些情況下,估計可回收金額採用的假設,可能與財務報表以外所揭露的假設(例如年報前半段非財務資訊部分或其他一般用途財務報告)有所不同。 此時應考量使用者是否需要了解該等差異,以便調節財務報表與其他一般用途財務報告中的資訊。 |