

企業已逐步將 AI 納入併購評估,檢視其對標的競爭力與企業價值的影響,但多數仍將 AI 視為既有評估流程中的新增議題,而非影響企業價值的核心因素。
隨著 AI 逐漸重塑企業的獲利模式、成本結構與競爭優勢,傳統盡職調查已難以全面反映其影響。企業需要以更系統化的方式,從成長潛力、數位能力到長期競爭力等面向,重新檢視 AI 對併購標的企業價值的影響。
企業已逐步將 AI 納入併購評估,檢視其對標的競爭力與企業價值的影響,但多數仍將 AI 視為既有評估流程中的新增議題,而非影響企業價值的核心因素。
隨著 AI 逐漸重塑企業的獲利模式、成本結構與競爭優勢,傳統盡職調查已難以全面反映其影響。企業需要以更系統化的方式,從成長潛力、數位能力到長期競爭力等面向,重新檢視 AI 對併購標的企業價值的影響。
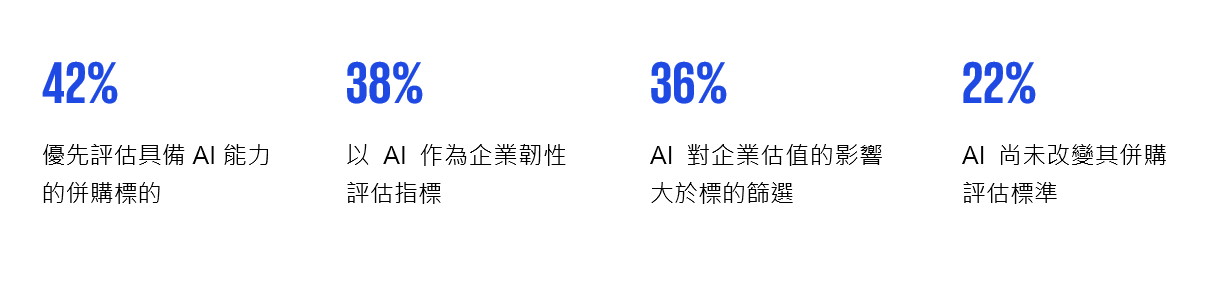
圖1. 企業逐步將 AI 納入併購評估標準
KPMG 的 AI 防禦力框架(AI Defensibility Framework)提供一套系統化的方法,協助評估併購標的與出售標的的 AI 防禦力。相較於僅關注企業是否導入 AI,該框架更著重於評估 AI 如何影響投資分析、競爭優勢的持久性,以及最終的企業價值。
此框架從五大策略面向建構 AI 防禦力評估機制,並透過各面向的關鍵評估要點,協助交易團隊判斷 AI 將如何強化或削弱企業的競爭地位。
評估 AI 是否可能削弱企業的定價能力、加速服務商品化,或使客戶將原先外包的能力內部化,並透過定價、客戶留存與營收集中度等指標掌握潛在風險。
同時,亦需檢視企業是否具備高轉換成本、深度客戶綁定及差異化價值等防禦能力,以判斷未來收入的持續性與穩定性。
評估 AI 是否因算力與基礎建設成本、第三方供應商依賴或規模化投入,對企業獲利能力造成結構性壓力,並檢視企業能否透過定價能力與營運效率抵銷支出,以判斷 AI 對單位經濟效益及長期利潤水準的影響。
評估 AI 是否可能降低企業核心產品與服務的競爭門檻,使其更容易被複製、繞過或取代;另一方面,從專有數據、法規與資安門檻、深度流程整合、專業知識及網路效應等面向,檢視企業能否維持既有競爭壁壘與長期優勢。
評估 AI 技術進步是否可能改變客戶獲取價值的方式,進而使企業既有產品、使用介面或服務模式逐漸失去市場相關性。透過辨識短期競爭壓力與結構性產業變革,可進一步判斷潛在衝擊及其發生時程,並檢視企業是否具備因應市場變化的調整與轉型能力。
評估企業持續採用、部署及優化 AI 的能力,並從技術人才、資料、資金及變革執行力等面向,比較其相對競爭優勢,以判斷企業能否跟上市場發展速度、保持領先,或面臨逐漸落後的風險。
建立 AI 防禦力評估框架只是第一步,更重要的是如何將其系統化地納入盡職調查與投資決策流程中。
隨著 AI 持續改變產業競爭格局,企業需要更精準地掌握成長機會與潛在風險,並評估競爭優勢的持續性,以強化併購決策及長期價值創造。
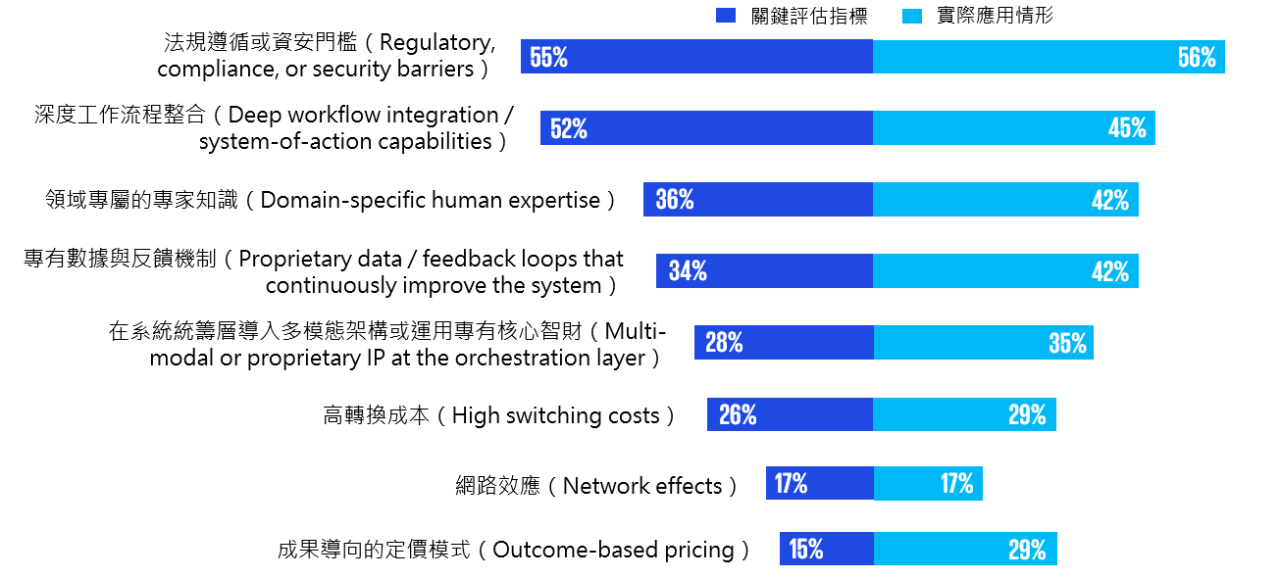
圖2. 關鍵評估指標與實際應用情形比較


