

© 2026 KPMG IFRG Limited是一家英国担保有限公司。版权所有,不得转载。
© 2026 本刊物为KPMG IFRG Limited 发布的英文原文“IFRS Sustainability handbook”(“原文刊物”) 的中文译本。如本中文译本的字词含义与其原文刊物不一致,应以原文刊物为准。原文刊物的版权及所有相关权利均归KPMG IFRG Limited所有,原文刊物的所有译本/改编本的所有相关权利亦归KPMG IFRG Limited所有。
由于身处不确定且持续变化的市场环境,企业将风险缓释、收入增长与韧性建设列为优先事项。
基于这一现实,越来越多的国家或地区正着手推行《国际财务报告可持续披露准则》(IFRS® Sustainability Disclosure Standards)——部分辖区采取自愿实施,另有辖区采取强制实施模式。
与此同时,决策者需要清晰、联动且具备决策价值的信息,帮助其了解可持续相关风险和机遇(SRO)对企业长期前景的潜在影响。
《国际财务报告可持续披露准则》为企业提供了一套通用表述体系,便于企业讲述自身故事,并阐释企业如何构建经营韧性。
随着准则实施进程加快,报告编制者正在从理解准则要求阶段,迈入落地应用阶段。
本指南汇集了毕马威自准则发布以来积累的经验,融合了实务指引、示例与洞察,并涵盖需要解读和判断的领域。
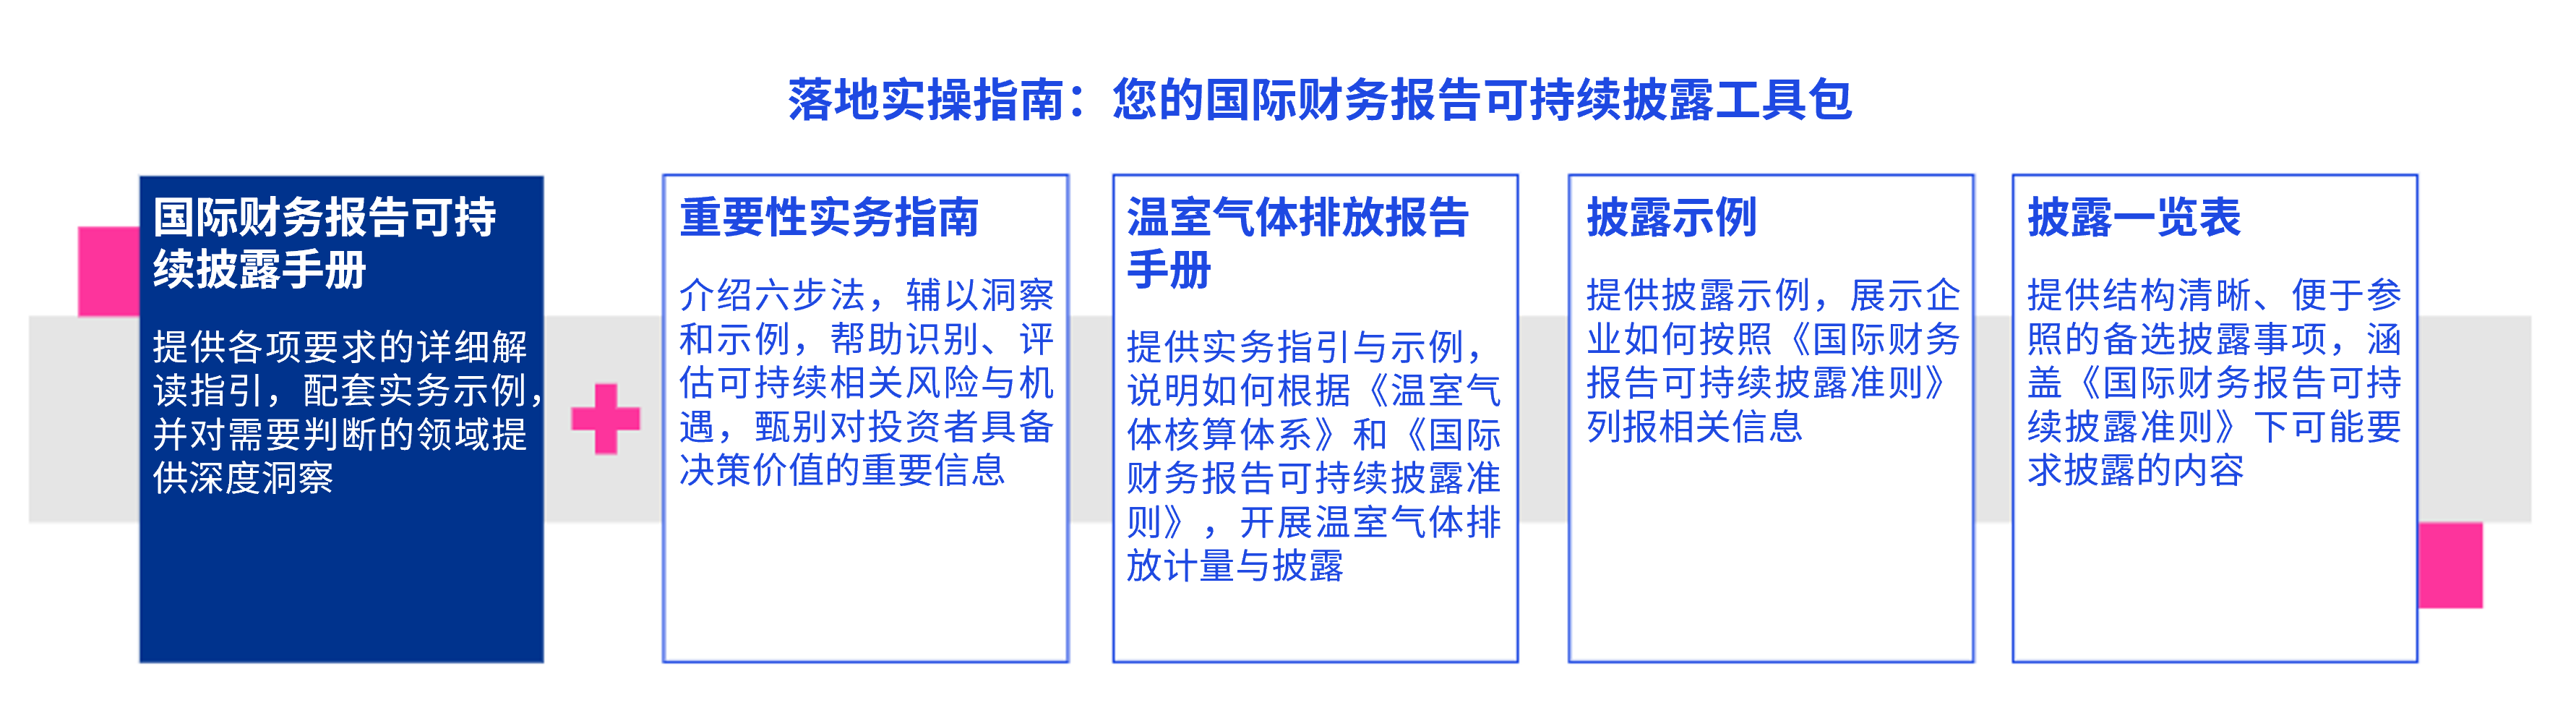
结合以下国际财务报告可持续披露工具包资源,本指南可助力企业从容把握准则要求,对外输出清晰、联动且具备决策价值的可持续报告。
© 2026 KPMG IFRG Limited是一家英国担保有限公司。版权所有,不得转载。
© 2026 本刊物为KPMG IFRG Limited 发布的英文原文“IFRS Sustainability handbook”(“原文刊物”) 的中文译本。如本中文译本的字词含义与其原文刊物不一致,应以原文刊物为准。原文刊物的版权及所有相关权利均归KPMG IFRG Limited所有,原文刊物的所有译本/改编本的所有相关权利亦归KPMG IFRG Limited所有。