Schweizer KMU werden zunehmend aufgefordert, strukturierte Informationen zu Nachhaltigkeit und ESG bereitzustellen – sei es durch grosse Kunden, die der Corporate Sustainability Reporting Directive (CSRD) unterliegen, durch Banken im Rahmen von ESG-Risikobeurteilungen oder durch Geschäftspartner und Anleger mit steigenden Transparenzanforderungen.

Auch wenn viele KMU rechtlich nicht unter die CSRD oder die Schwellenwerte des Schweizer Obligationenrechts fallen, entwickelt sich Nachhaltigkeitsberichterstattung zunehmend zu einer faktischen Markterwartung.

Für die freiwillige Nachhaltigkeitsberichterstattung von KMU sind derzeit zwei Rahmenwerke relevant: der von EFRAG entwickelte Voluntary Sustainability Reporting Standard for SMEs (VSME) und der Voluntary Sustainability Standard (VS) der Europäischen Kommission.

Der VS basiert auf dem VSME-Standard von EFRAG und wurde am 3. Juli 2026 von der Europäischen Kommission als endgültige delegierte Verordnung verabschiedet und veröffentlicht. Während der VSME weiterhin ein freiwilliges Berichtsrahmenwerk darstellt, sieht der VS eine rechtlich verbindliche Value Chain Cap vor, welche die Nachhaltigkeitsinformationen begrenzt, die CSRD-berichtspflichtige Unternehmen von KMU und anderen Unternehmen ausserhalb des CSRD-Anwendungsbereichs verlangen dürfen.

Die delegierte Verordnung entwickelt die im Juli 2025 veröffentlichte Empfehlung der Europäischen Kommission zum VSME weiter und legt einen freiwilligen Nachhaltigkeitsberichtsstandard für kleinere Unternehmen fest. Für Unternehmen in der Wertschöpfungskette von CSRD-pflichtigen Unternehmen begrenzt sie zudem die Anforderung von Nachhaltigkeitsinformationen auf die im freiwilligen Standard vorgesehenen Angaben.

Für Schweizer KMU bieten beide Rahmenwerke eine praxisnahe und verhältnismässige Grundlage, um ESG-Datenanfragen konsistent zu beantworten, die Kommunikation mit Stakeholdern zu stärken und ein zukunftsorientiertes Nachhaltigkeitsmanagement zu unterstützen.

Theresa Tiersch

Director, Corporate Sustainability Services

KPMG Schweiz

Was ist der Voluntary Sustainability Standard (VS)?

Der Voluntary Sustainability Standard (VS) ist ein freiwilliges Rahmenwerk für die Nachhaltigkeitsberichterstattung von Unternehmen, die nicht der CSRD unterliegen.

Er wurde von der Europäischen Kommission als delegierter Rechtsakt veröffentlicht und basiert auf dem von EFRAG entwickelten VSME. Der VS bietet einen praxisnahen, verhältnismässigen und international anerkannten Ansatz für die ESG-Berichterstattung.

Er unterstützt Unternehmen dabei, Nachhaltigkeitsanfragen von Kunden, Banken, Investoren und anderen Stakeholdern strukturiert zu beantworten und begrenzt gleichzeitig im Rahmen der Value Chain Cap die Informationen, die CSRD-pflichtige Unternehmen von Unternehmen ausserhalb des CSRD-Anwendungsbereichs verlangen dürfen.

Der VS orientiert sich weiterhin an den Grundprinzipien der ESRS, wurde jedoch gezielt vereinfacht, um den Bedürfnissen kleinerer Unternehmen gerecht zu werden.

Mehr erfahren

Die delegierte Verordnung zum VS ist hier abrufbar: Corporate Sustainability Reporting Directive - Finance.

Welche Unternehmen sollten eine VS-Berichterstattung in Betracht ziehen?

Der VS ist insbesondere relevant für: 

  • Unternehmen, die nicht den CSRD‑ bzw. Berichterstattungspflichten nach Schweizer Obligationenrecht unterliegen, aber dennoch freiwillig über ihre Nachhaltigkeitsleistung berichten möchten

  • Unternehmen innerhalb der Lieferketten grosser, berichtspflichtiger Organisationen, die steigende Transparenz‑ und ESG‑Anforderungen erfüllen müssen

  • KMU, deren Stakeholder zunehmend Nachhaltigkeitsinformationen verlangen, etwa Investoren, Kunden oder Geschäftspartner

Warum ist der VS für Schweizer KMU relevant?

Die Entscheidung für eine Berichterstattung nach dem VS ist freiwillig, wird jedoch zunehmend zu einer strategischen Geschäftsentscheidung.

Da die Anforderungen an Nachhaltigkeitsinformationen von Kunden, Banken, Investoren und weiteren Geschäftspartnern kontinuierlich steigen, bietet der VS ein praktisches, verhältnismässiges und standardisiertes Rahmenwerk, das KMU dabei unterstützt, konsistent und effizient auf ESG-Anfragen zu reagieren.

PDF herunterladen

Omnibus, CSRD & ESRS für KMU: Was jetzt wichtig ist

Überblick über die neuesten Omnibus-, CSRD- und ESRS-Aktualisierungen für KMUs (auf Englisch).

  • Anhaltende ESG-Datenanfragen durch grosse Kunden (Druck entlang der Wertschöpfungskette)

    Grosse Unternehmen, die der CSRD unterliegen, müssen ESG-Informationen von ihren Lieferanten einholen – häufig über uneinheitliche, individuell gestaltete Fragebögen.

    Der EU-Omnibus-I-Richtlinie hat eine sogenannte «Value-Chain-Cap» eingeführt. Diese legt fest, dass grosse Unternehmen von KMU keine Daten verlangen dürfen, die über die Offenlegungen des Comprehensive-Moduls des Standards hinausgehen. Diese Begrenzung bietet KMU einen rechtlichen Schutz vor übermässigen Datenanforderungen.

    → Der VS liefert KMU ein anerkanntes, standardisiertes Format, um berechtigte Anfragen effizient zu beantworten, den administrativen Aufwand zu reduzieren und Vergleichbarkeit entlang der gesamten Wertschöpfungskette sicherzustellen.

  • Zunehmende Bedeutung für Banken und Finanzierung

    Banken und Finanzinstitute bewerten die ESG-Leistung von Unternehmen zunehmend anhand strukturierter Fragebögen und Scoring-Modellen. Fehlende oder inkonsistente Informationen können zu schwächeren ESG-Ratings führen und sich negativ auf Finanzierungskonditionen auswirken.

    → Eine VS-konforme Berichterstattung unterstützt KMU dabei, Bankenanforderungen konsistent zu erfüllen und ein proaktives, glaubwürdiges Nachhaltigkeitsmanagement aufzuzeigen.

  • Steigende Erwartungen von Stakeholdern

    Auch ohne gesetzliche Verpflichtungen nehmen die Erwartungen an ESG-Transparenz bei vielen Stakeholder-Gruppen deutlich zu.

    → Der VS unterstützt KMU dabei, Glaubwürdigkeit, Transparenz und Vertrauen bei Partnern, Kunden und Talenten aufzubauen, die Nachhaltigkeit zunehmend in ihre Entscheidungen einbeziehen.

  • Frühzeitige Vorbereitung auf künftige regulatorische Entwicklungen

    Die EU-Nachhaltigkeitsregulierung entwickelt sich kontinuierlich weiter, und die Schweiz hat Ambitionen, sich schrittweise an europäische Rahmenwerke anzunähern. Was heute freiwillig ist, kann morgen verpflichtend werden.

    → Eine frühzeitige Einführung des VS ermöglicht es Unternehmen, Prozesse, Datenstrukturen und interne Zuständigkeiten aufzubauen, die eine spätere Umsetzung möglicher regulatorischer Anforderungen deutlich erleichtern.

Was sind das VS Basic-Modul und das Comprehensive-Modul?

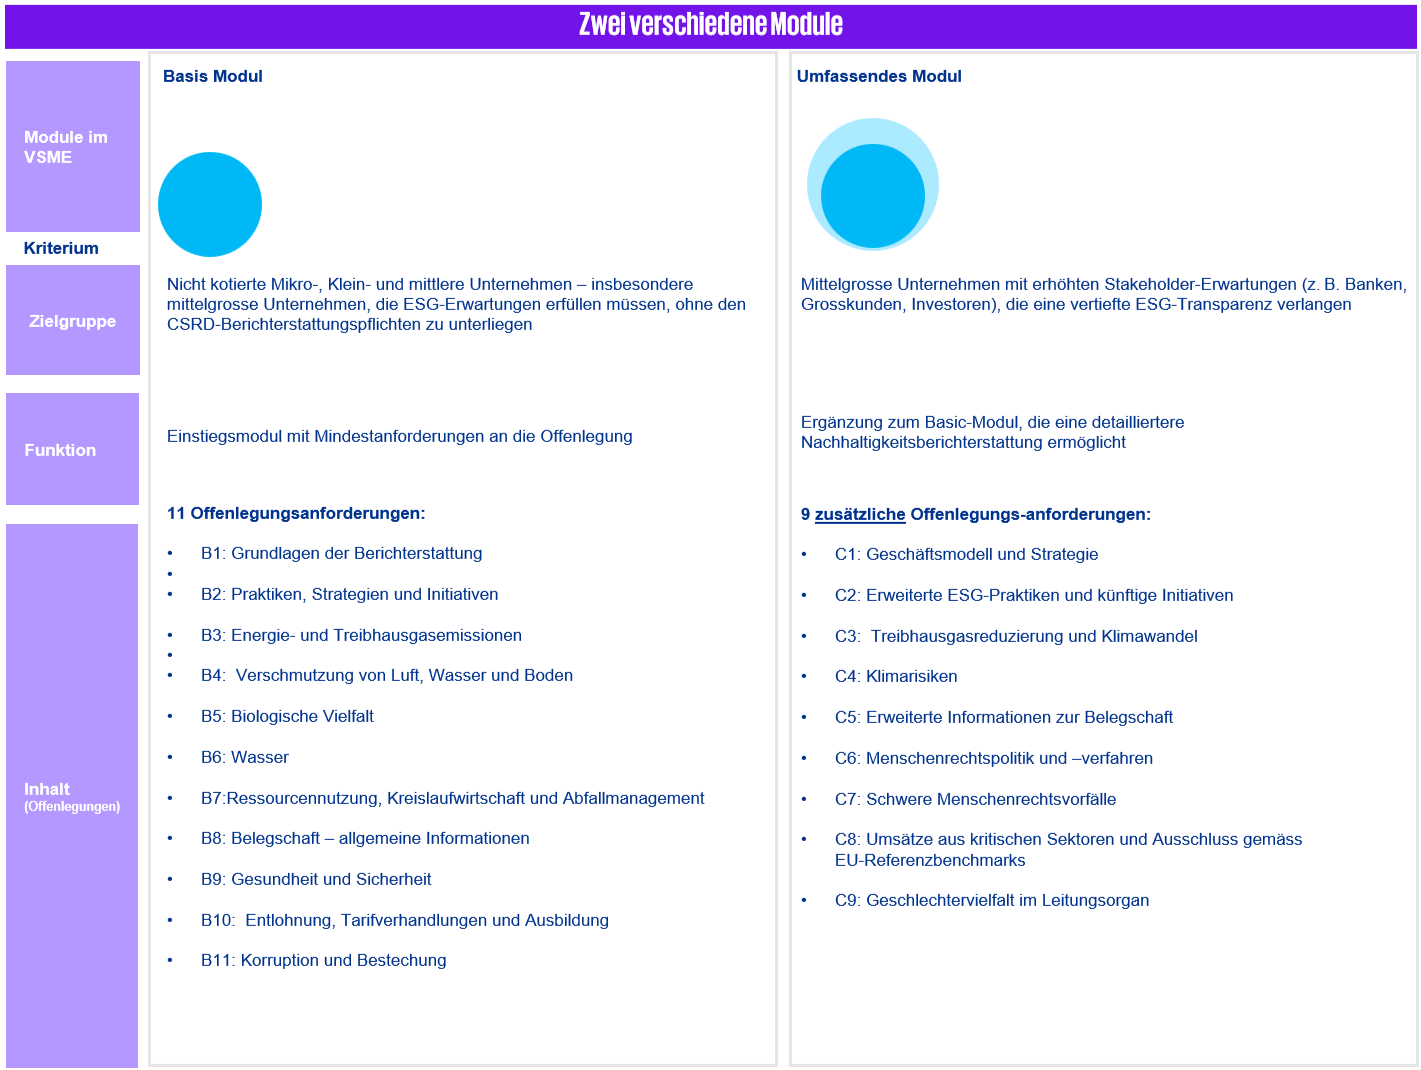
Der VS besteht aus zwei Modulen: dem Basic-Modul (B1–B11), das grundlegende Angaben zu Umwelt-, Sozial- und Governance-Themen abdeckt, und dem Comprehensive-Modul (C1–C9), das vertiefte Einblicke in Strategie, Klimaziele, Risiken, Menschenrechte und Governance bietet. Unternehmen können mit dem Basic-Modul starten und ihre Berichterstattung bei Bedarf schrittweise erweitern.

Der VS definiert einen klar abgegrenzten Rahmen von ESG-Offenlegungsanfocrderungen, der zentrale Umwelt, Sozial und Governance Themen abdeckt.

Die nachfolgende Übersicht zeigt die wesentlichen Offenlegungsbereiche, die in den jeweiligen Modulen enthalten sind.

Wie können Unternehmen mit der VS‑Berichterstattung starten?

Der Einstieg in die VS‑Berichterstattung erfolgt in der Regel in folgenden Schritten:
 

  • Geltungsbereich & Modul festlegen

    Auswahl der relevanten Einheiten bzw. Standorte und Entscheidung zwischen Basic-Modul und Comprehensive-Modul auf Basis der Stakeholder-Anforderungen sowie der internen Kapazitäten.

  • Themen bewerten und auswählen

    Bestimmung relevanter Themen anhand eines pragmatischen Wesentlichkeitsansatzes (z. B. Energie, CO₂‑Emissionen, Belegschaft, Lieferkette, Governance). Liegt bereits eine doppelte Wesentlichkeitsanalyse vor, können deren Ergebnisse direkt für die Themenauswahl genutzt werden.

  • Lücken identifizieren

    Analyse von Datenverfügbarkeit, Prozessen und Zuständigkeiten in Bezug auf die ausgewählten Themen. Prioritäten und Zeitplan zur gezielten Schliessung identifizierter Lücken festlegen.

  • Daten erheben & Prozesse etablieren

    Definierung klarer Zuständigkeiten, Anwendung konsistenter Methoden, Dokumentation von Datenquellen sowie Einsatz von Vorlagen bzw. Tools zur Erfassung von Umwelt, Sozial und Governance Daten.
     

  • Bericht erstellen

    Nutzung der VS-Struktur; Vermeidung von Marketingsprache; transparente Darstellung von Annahmen und Methoden.

  • Veröffentlichen & kommunizieren

    Weitergabe an relevante Stakeholder (z. B. Kunden, Banken, Geschäftspartner) und Sicherstellung eines angemessenen Zugangs. Der VS dient dabei als standardisiertes Antwortformat für ESG-Anfragen.

  • Kontinuierlich verbessern

    KPIs nachverfolgen, Richtlinien und Kontrollen weiterentwickeln und bei Bedarf anpassen; mit wachsender Reife schrittweise auf das Comprehensive-Modul erweitern.

Wie KPMG Sie unterstützen kann

KPMG verfolgt einen pragmatischen und ergebnisorientierten Ansatz, der gezielt auf die Bedürfnisse von KMU zugeschnitten ist. Dabei verbinden wir ESG-Fachexpertise mit fundiertem Reporting und Assurance Know-how.

Wir begleiten unsere Kunden über den gesamten Prozess hinweg – von Kick-off Workshops und der Themenauswahl über Gap Analysen, VS-Datenerhebung, Berichterstellung und Review bis hin zu einer optionalen Limited Assurance.

Während des gesamten Projekts greifen wir auf Good Practice Beispiele zurück und bieten gezielte Schulungen, um nachhaltige interne Kompetenzen aufzubauen.

Bereit für den nächsten Schritt?

Kontaktieren Sie das Corporate Sustainability Services Team von KPMG Schweiz, um einen passgenauen Einstieg in Ihre erste VS-Berichterstattung zu besprechen – und gemeinsam darauf aufzubauen.

FAQs zu VS

Der VS ist ein freiwilliges Rahmenwerk für die Nachhaltigkeitsberichterstattung von Unternehmen ausserhalb des CSRD-Anwendungsbereichs.

Er orientiert sich an der Logik der ESRS, ist jedoch vereinfacht, verhältnismässig ausgestaltet und auf eine kosteneffiziente ESG-Berichterstattung ausgelegt.

Der VS ist relevant für KMU und andere Unternehmen, die nicht der CSRD unterliegen, jedoch Nachhaltigkeitsfragen von Kunden, Banken, Investoren oder anderen Stakeholdern erhalten.

Die Anwendung des VS  ist freiwillig. Gleichzeitig dient der Standard als Referenzrahmen für Nachhaltigkeitsinformationen, die unter die CSRD Value Chain Cap fallen.

Der VS basiert auf dem von EFRAG entwickelten VSME und bleibt weitgehend mit diesem abgestimmt.

Im Vergleich zum VSME enthält der VS einzelne Anpassungen und entspricht der finalen delegierten Verordnung der Europäischen Kommission.

Der VS folgt der Struktur und den Grundprinzipien der überarbeiteten ESRS, ist jedoch deutlich vereinfacht.

Er umfasst weniger Offenlegungsanforderungen und ist verhältnismässig auf kleinere Unternehmen ausgerichtet.

Der VS definiert die Nachhaltigkeitsinformationen, die Unternehmen im Rahmen der CSRD Value Chain Cap von Unternehmen ausserhalb des CSRD-Anwendungsbereichs verlangen dürfen.

Der VS besteht aus einem Basic-Modul mit zentralen ESG-Offenlegungen sowie einem Comprehensive-Modul für zusätzliche Informationen zu Themen wie Strategie, Klima, Belegschaft und Governance.

Unternehmen beginnen typischerweise mit der Definition ihres Berichterstattungsumfangs, der Bewertung vorhandener ESG-Informationen, der Erhebung relevanter Daten sowie der Erstellung von Offenlegungen gemäss den VS-Anforderungen.

Der VS verlangt keine formelle doppelte Wesentlichkeitsanalyse im Sinne der CSRD. Unternehmen sollten jedoch prüfen, einen pragmatischen Relevanzansatz anzuwenden, um festzulegen, welche Nachhaltigkeitsthemen für ihr Geschäftsmodell und ihre Stakeholder relevant sind. 

VS-Berichte werden in der Regel jährlich auf Basis der Nachhaltigkeits- und ESG-Daten des Geschäftsjahres aktualisiert und an den Finanzberichtszyklus angepasst.


Weitere Einblicke in die ESG-Berichterstattung

Unternehmen weltweit bereiten sich laut der Ausgabe 2024 des „KPMG Survey of Sustainability Reporting“ auf die Einführung der verpflichtenden Nachhaltigkeits­berichterstattung vor (auf Englisch).

Das EU-Omnibus-Paket vereinfacht die Nachhaltigkeitsvorschriften, reduziert den Berichterstattungsaufwand und gestaltet die CSRD- sowie CSDDD-Regelungen neu – mit Auswirkungen auf Schweizer Unternehmen (auf Englisch).

Die Schweiz verschärft und erweitert die Vorschriften zur nichtfinanziellen Berichterstattung, wodurch mehr Unternehmen strengeren, geprüften Nachhaltigkeitsvorschriften unterliegen (auf Englisch).


Unsere Kompetenzen

  • Nachhaltigkeitsberichterstattung & VS-Beratung

    Unterstützung bei der Abgrenzung (Scoping) des VS, der Modulauswahl, Gap-Analysen sowie der Erstellung von VS-Berichten – mit Fokus auf verhältnismässige, qualitativ hochwertige und entscheidungsrelevante Nachhaltigkeitsinformationen.

  • ESG-Daten, Kontrollen & Reporting-Prozesse

    Konzeption und Implementierung pragmatischer ESG-Datenerhebungsprozesse, Kontrollen und Dokumentationen, die auf KMU-Strukturen und die verfügbaren Ressourcen zugeschnitten sind.

  • Unabhängige Prüfung (Assurance)

    Unabhängige Reviews sowie optionale Limited Assurance über Nachhaltigkeitsinformationen und VS-Berichte zur Stärkung der Glaubwürdigkeit gegenüber Banken und Geschäftspartnern.

Nicht gefunden, wonach Sie gesucht haben?

Entdecken Sie die Insights von KPMG Schweiz zu Nachhaltigkeitsberichterstattung, Assurance und sich wandelnden ESG Anforderungen.

Unser Reporting & Assurance Hub bietet praxisnahe Orientierung zu regulatorischen Entwicklungen, Berichtsstandards und prüffähigen ESG Offenlegungen.

Erkenntnisse zu ESG-Berichterstattung & Assurance

Von Vorgaben bis zur mehrwertbringenden, prüfungsfähigen ESG-Berichterstattung.