
29. September 2026
Zuversicht am Immobilienanlagemarkt – Regulierung bremst
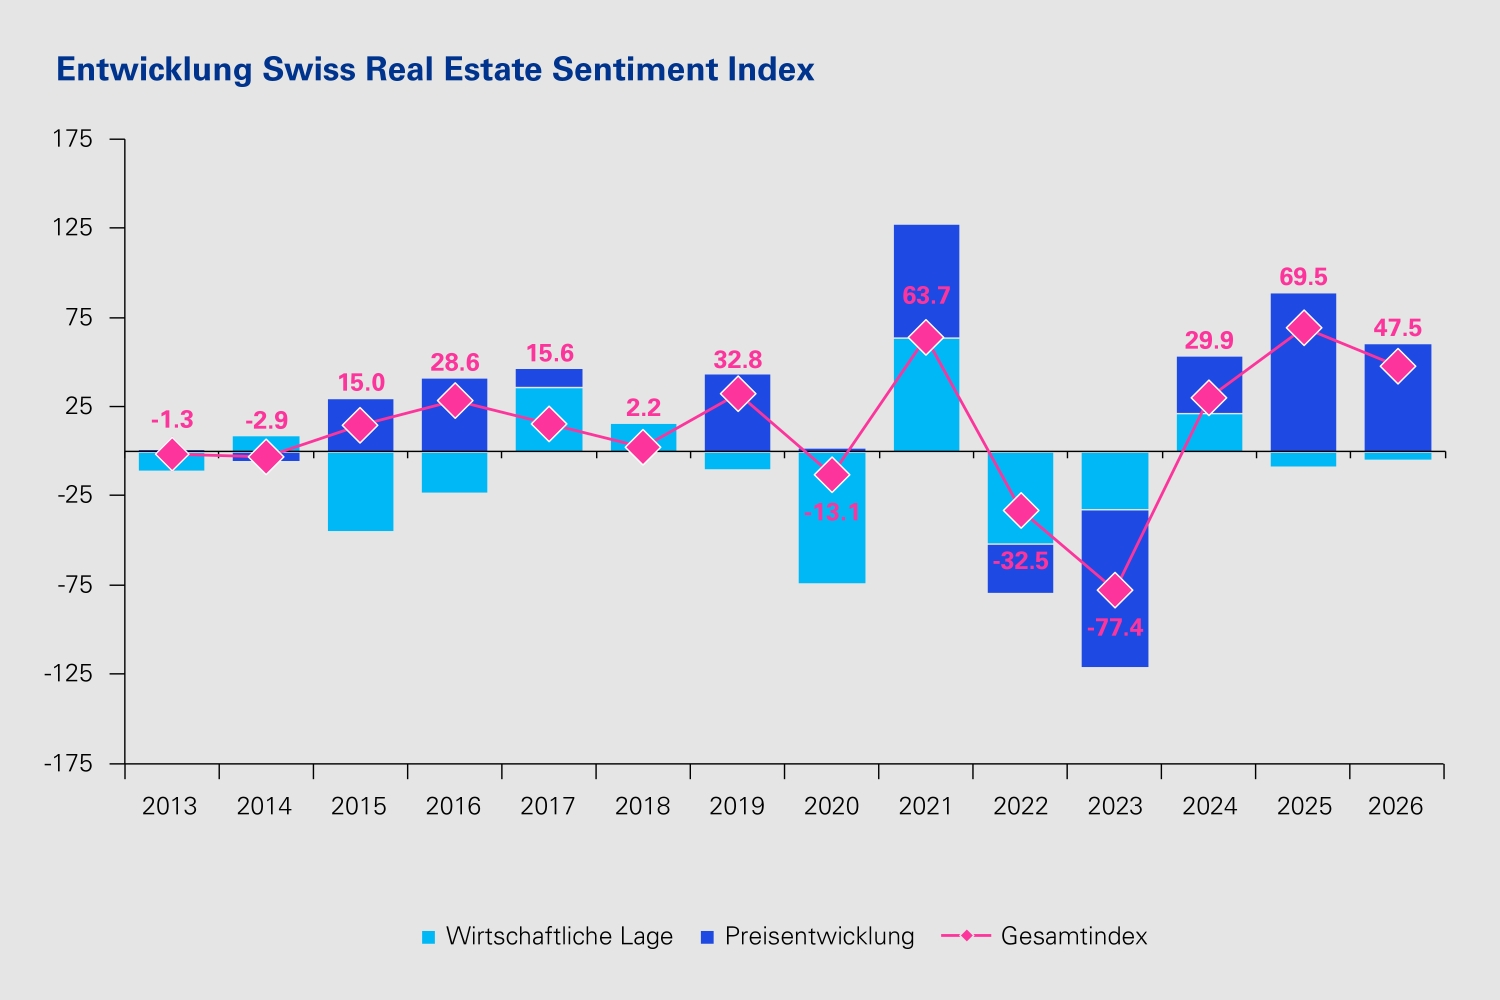
- Der Swiss Real Estate Sentiment Index signalisiert mit +47.5 Punkten eine hohe Zuversicht am Immobilienanlagemarkt.
- Die Preiserwartungen bleiben über alle Lageklassen positiv, verlieren gegenüber dem Rekordjahr 2025 aber an Dynamik.
- 90 Prozent der Befragten erwarten steigende Preise für Wohnimmobilien. Gleichzeitig verschärft sich die Knappheit geeigneter Investitionsmöglichkeiten.
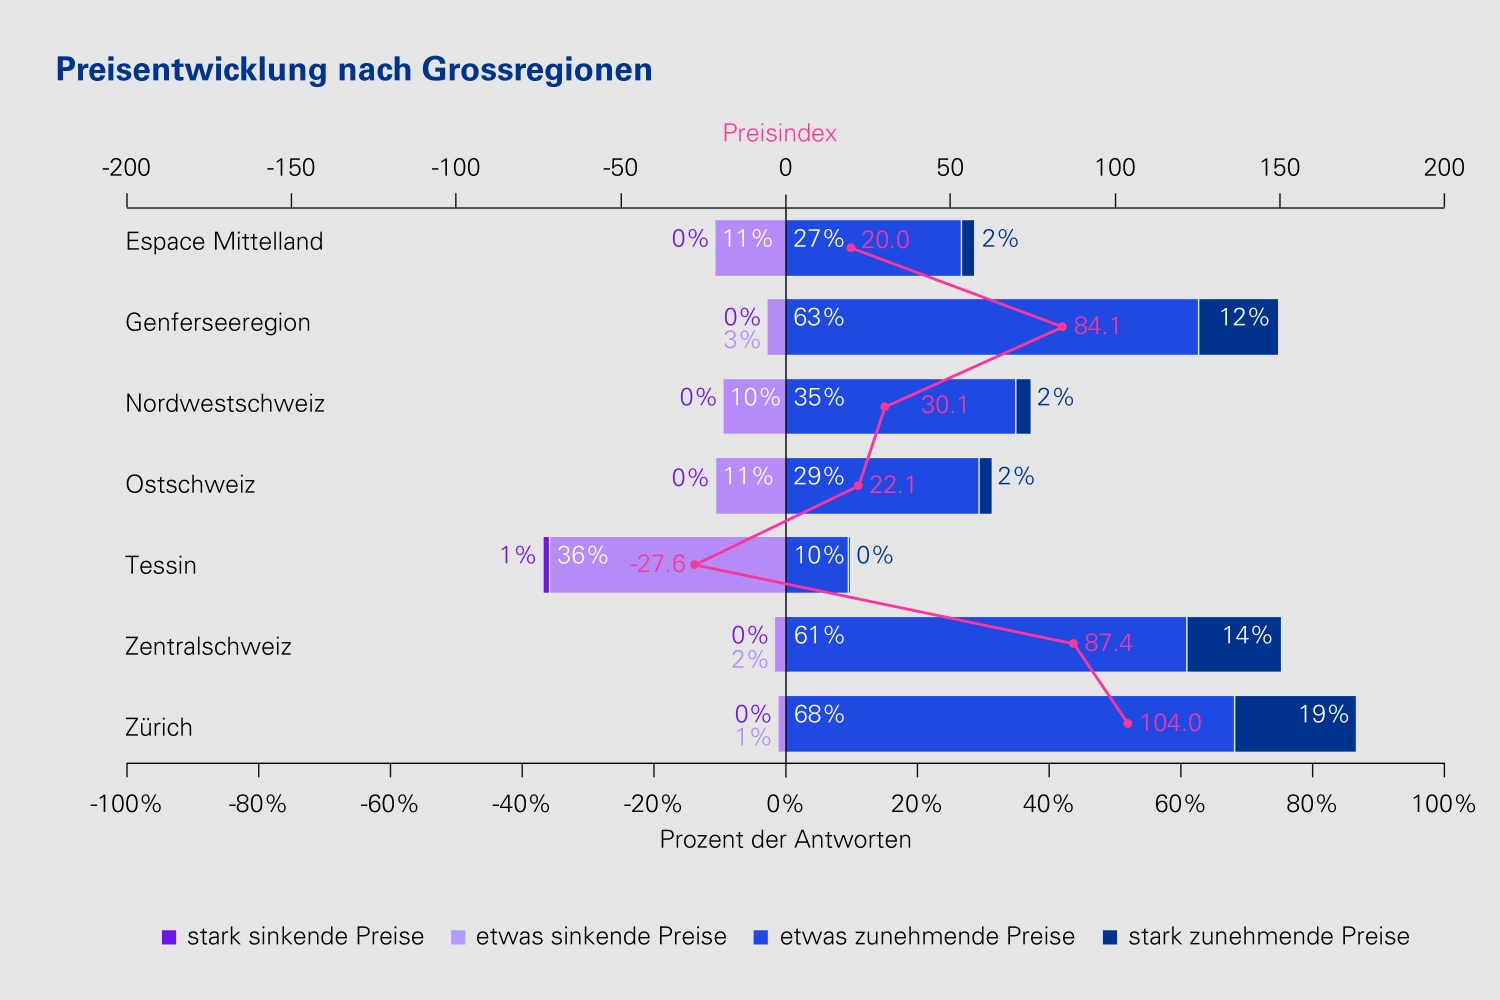
- Zürich, die Zentralschweiz und die Genferseeregion weisen das grösste Preispotenzial auf.
- Politische und regulatorische Rahmenbedingungen bremsen Entwicklungsprojekte und bleiben das grösste Marktrisiko.
Die Schweizer Immobilienbranche blickt weiterhin zuversichtlich in die Zukunft. Dies zeigen die Umfrageresultate zum Swiss Real Estate Sentiment Index (sresi®), der die Brancheneinschätzungen zur Preis- und Wirtschaftsentwicklung für die kommenden zwölf Monate abbildet. Nach dem Rekordwert von +69.5 Punkten im Vorjahr liegt der aggregierte Index 2026 bei +47.5 Punkten. Der Rückgang widerspiegelt moderatere Preiserwartungen, während die Einschätzung zur Schweizer Wirtschaftsentwicklung leicht negativ bleiben.
Positive Preiserwartungen mit nachlassender Dynamik
Gegenüber dem Allzeithoch von +89.0 Punkten im Vorjahr sinkt der Teil-Index «Preisentwicklung» um 28.3 auf +60.7 Punkte. Dennoch erwarten rund 62 Prozent der Befragten in den kommenden zwölf Monaten leicht bis stark steigende Preise. Die Einschätzungen bleiben über alle Teilnehmergruppen hinweg positiv, am deutlichsten bei Vorsorgeeinrichtungen (+72.7 Punkte), Immobiliengesellschaften (+72.3 Punkte) und Immobilienfonds (+65.5 Punkte).
«Der Anlagedruck auf dem Schweizer Immobilienmarkt bleibt hoch. Besonders im Wohnsegment ist mit weiteren Preissteigerungen zu rechnen, deren Dynamik jedoch durch die bereits tiefen Ankaufsrenditen begrenzt wird», sagt Beat Seger, Immobilienexperte bei KPMG Schweiz.
Wohnen und Zentren im Fokus
Die Preiserwartungen für Wohnimmobilien bleiben mit +109.8 Punkten auf hohem Niveau, liegen jedoch unter dem Allzeithoch des Vorjahres (+131.0 Punkte). Rund 90 Prozent der Befragten rechnen mit steigenden Preisen. Während für Büro- (-2.7 Punkte), Gewerbeflächen (-4.1 Punkte) relativ stabile Preise erwartet werden, sind die Erwartungen für Verkaufsimmobilien (-40.2 Punkte) negativ. Spezialimmobilien bleiben mit +13.2 Punkten leicht im positiven Bereich.
Auch nach Lageklassen zeigt sich ein klares Bild: Besonders hoch sind die Preiserwartungen für städtische Zentren (+88.5 Punkte) sowie Mittelzentren und Agglomerationen (+76.1 Punkte). Periphere Lagen bleiben mit +8.8 Punkten zwar positiv, verlieren jedoch an Preispotenzial.
Wirtschaftszentren bleiben attraktiv
Die stärksten Preissteigerungen werden erneut in Zürich (+104.0 Punkte), der Zentralschweiz (+87.4 Punkte) und der Genferseeregion (+84.1 Punkte) erwartet. 87 Prozent der Befragten rechnen für Zürich mit steigenden Preisen, in der Zentralschweiz und in der Genferseeregion sind es jeweils 75 Prozent. Lugano bleibt mit -7.9 Punkten das einzige Wirtschaftszentrum mit negativen Preiserwartungen. Auch die Grossregion Tessin liegt seit Beginn der Erhebung im negativen Bereich.
Verhaltene Aussichten zur Wirtschaftsentwicklung
Die Erwartungen an die Schweizer Wirtschaftsentwicklung bleiben mit -5.0 Punkten leicht negativ und gegenüber dem Vorjahr nahezu unverändert (2025: -8.4 Punkte). Einzig Immobilienfonds (+1.7 Punkte) und Versicherungen (+0.1 Punkte) rechnen mit einer knapp positiven Entwicklung. Immobiliengesellschaften, Vorsorgeeinrichtungen, Entwickler und Bewerter erwarten eine leichte Verschlechterung.
«Der Immobilienanlagemarkt bleibt trotz gedämpfter Konjunkturerwartungen robust. Der tiefere Gesamtindex signalisiert daher keinen Stimmungsumschwung, sondern eine Normalisierung nach dem ausserordentlich starken Vorjahr», stellt Beat Seger fest.
Wohnen: Angebotsknappheit verschärft sich
Der Angebotsindex für Wohnimmobilien fällt von -107.9 auf -122.3 Punkte und weist darauf hin, dass die Marktteilnehmer eine ausgeprägte Angebotsknappheit wahrnehmen. Rund 84 Prozent erwarten eine moderate bis starke Knappheit geeigneter Investitionsmöglichkeiten im Wohnsegment – fünf Prozentpunkte mehr als 2025. Auch Büro-, Gewerbe- und Spezialimmobilien gelten als begrenzt verfügbar. Einzig bei Verkaufsimmobilien wird das Angebot mit +8.1 Punkten als ausreichend eingeschätzt.
Wohnimmobilien bleiben die bevorzugte Anlageklasse
Die Anlagepräferenzen bleiben weitgehend unverändert. Von einem hypothetischen Anlagevolumen von CHF 100 Mio. würden die Befragten durchschnittlich 64 Prozent in Wohnimmobilien investieren. Bei Vorsorgeeinrichtungen liegt der Anteil bei 73 Prozent, bei Entwicklern bei 70 Prozent. Auf Büroimmobilien entfallen 13 Prozent des Gesamtanlagevolumens, auf Gewerbeimmobilien12 Prozent, auf Spezialimmobilien 7 Prozent und bei Verkaufsimmobilien 4 Prozent.
Regulierung bereitet am meisten Sorge
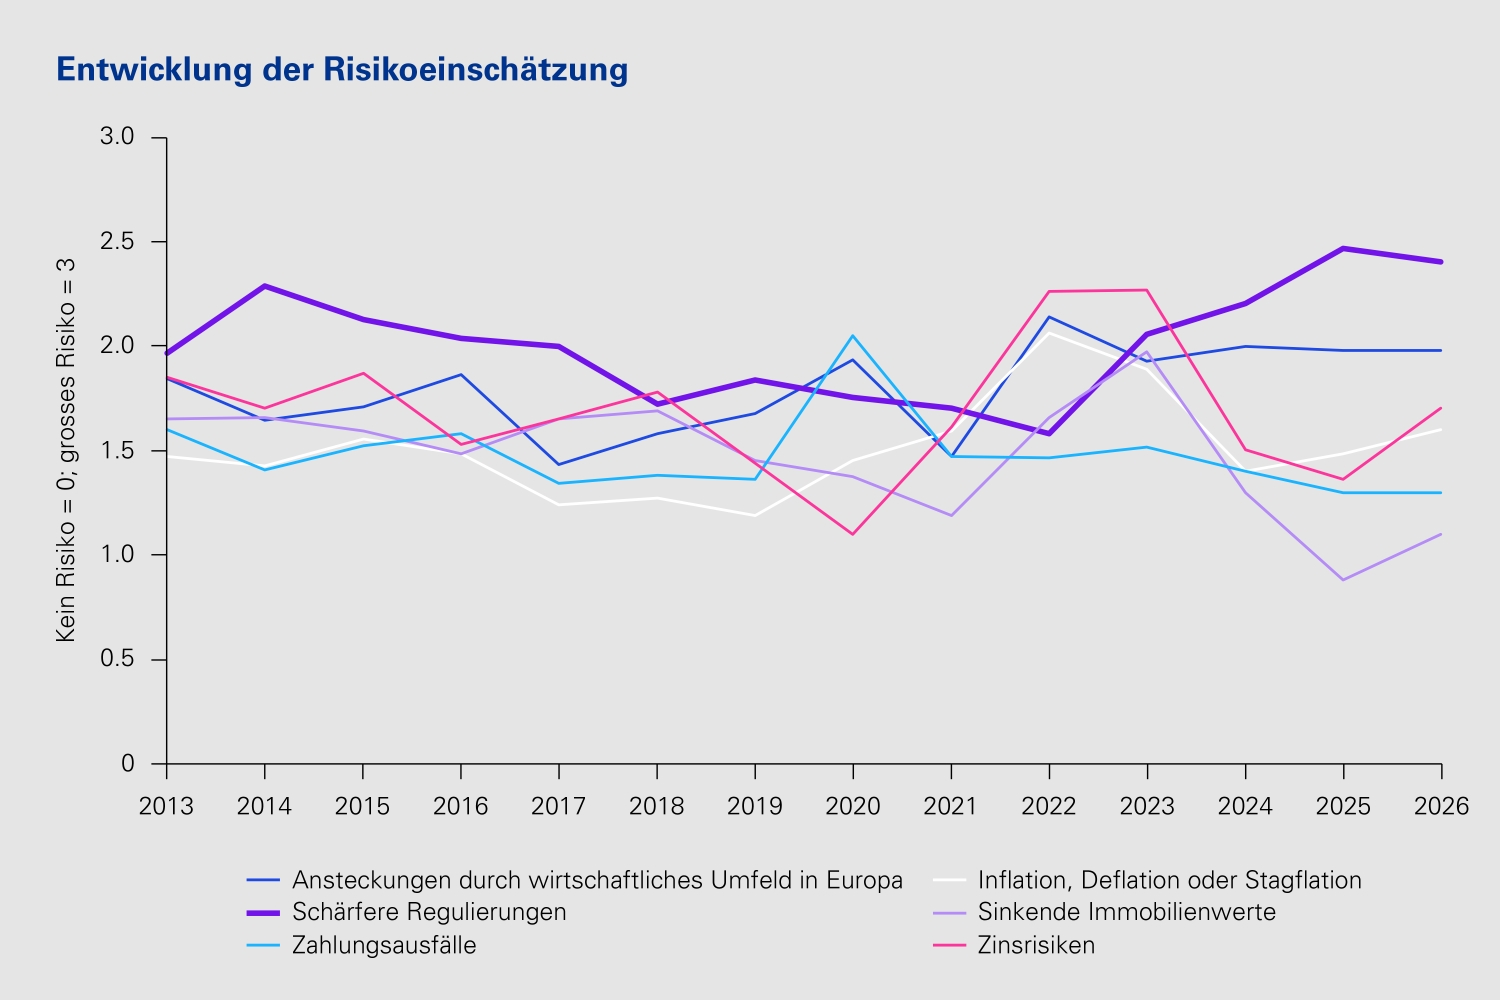
Der Risikoindex steigt leicht von 1.58 auf 1.67 Punkte und erreicht damit den dritthöchsten Wert der vergangenen zehn Jahre. Schärfere Regulierungen bleiben mit 2.4 von 3 Punkten weiterhin das grösste Risiko für den Schweizer Immobilienanlagemarkt. Es folgen mögliche Auswirkungen des europäischen Wirtschaftsumfelds mit 2.0 Punkten. Zinsrisiken nehmen mit 1.7 Punkten erstmals seit 2024 den dritten Platz ein. Sinkende Immobilienwerte werden weiterhin als geringstes Risiko wahrgenommen.
Politische Rahmenbedingungen prägen die Branche
Die Sonderbefragung unterstreicht den starken Einfluss politischer Entscheidungen auf den Immobilienmarkt. 94 Prozent der Befragten gehen davon aus, dass eine Annahme der Nachhaltigkeitsinitiative «Keine 10-Millionen-Schweiz!» den Unternehmensstandort Schweiz negativ oder stark negativ beeinflusst hätte. 95 Prozent der Befragten hätten bei Annahme der Initiative negative Folgen auf das gewerbliche Immobiliensegment erwartet.
Einsprachen und Bewilligungsverfahren gelten als zentrale Hemmnisse für Entwicklungsprojekte sowie Neu- und Umbauten: 97 Prozent der Befragten messen ihnen einen wesentlichen Einfluss bei. 94 Prozent nennen zudem politische und regulatorische Rahmenbedingungen als merklichen oder starken Einflussfaktor, 64 Prozent die Leistungsfähigkeit der Baubranche.
87 Prozent sehen in der negativen Vorwirkung einer noch nicht beschlossenen Bau- und Zonenordnung erhebliche planerische Unsicherheit. «Planungssicherheit ist eine Grundvoraussetzung für Investitionen. Fehlt ein verbindliches Regelwerk, werden Projekte verzögert, verteuert oder gar nicht realisiert», sagt Beat Seger.
Auch eine Verschärfung der Lex Koller könnte den Markt spürbar beeinflussen. 63 Prozent sehen das Risiko, dass Immobiliengesellschaften oder -fonds von der Börse dekotiert werden. Dies und weitere Faktoren hätten gemäss 61 Prozent der Befragten Auswirkungen auf die Liquidität im Transaktionsmarkt. 61 Prozent erwarten eine Verlagerung von Kapital in alternative Anlageklassen oder Märkte. Dies könnte die Versorgung des Landes mit Wohn- und Arbeitsflächen erheblich beeinträchtigen.
Weitere Informationen sowie die ausführliche Studie mit interaktiven Dashboards finden Sie unter: www.kpmg.ch/sresi
Methodik:
Der KPMG Swiss Real Estate Sentiment Index (sresi®) dient als Vorlaufindikator für die erwarteten Entwicklungen auf dem Schweizer Immobilienanlagemarkt. Der Hauptindex setzt sich aus der Einschätzung zur wirtschaftlichen Entwicklung und zur Preisentwicklung auf dem Immobilienanlagemarkt zusammen. Im aggregierten Index werden die Einschätzungen zur Wirtschaftslage mit 20 Prozent und die Einschätzungen zur Immobilienpreisentwicklung mit 80 Prozent gewichtet. Die Subindizes widerspiegeln die Einschätzungen der Marktakteure in Bezug auf einzelne Markt- und Nutzungssegmente.
Die Datenerhebung erfolgte erstmals 2012 und wird jährlich fortgeführt. An der Umfrage 2026 nahmen mehr als 370 Repräsentantinnen und Repräsentanten des Schweizer Immobilienanlagemarkts teil. Sie repräsentieren ein Anlage- und Bewertungsvolumen von über CHF 360 Mia. Die Umfrage fand zwischen dem 16.06.2026 und dem 24.08.2026 statt. 57 Prozent der Teilnehmenden vertreten institutionelle Investoren, 12 Prozent professionelle oder private Investoren, 21 Prozent sind als Bewerter oder Beraterinnen tätig und 10 Prozent in der Immobilienentwicklung.
Weitere Informationen erhalten Sie bei

Über KPMG Schweiz
KPMG Schweiz zählt zu den führenden Anbietern von Dienstleistungen in den Bereichen Wirtschaftsprüfung, Steuer- und Rechtsberatung sowie Unternehmensberatung und beschäftigt über 2'600 Mitarbeitende. Wir sind an 10 Standorten in der Schweiz und an einem in Liechtenstein tätig. Unsere Kunden profitieren von unseren massgeschneiderten Lösungen und unseren strategischen Allianzen mit Technologiepartnern, die unsere Audit- wie Non-Audit-Dienstleistungen gleichermassen unterstützen. Im Finanzjahr 2025 erwirtschaftete KPMG Schweiz einen Nettoumsatz von CHF 561,6 Millionen. International sind wir in 138 Ländern und Territorien tätig und beschäftigen in unseren Mitgliedsfirmen rund um die Welt mehr als 276’000 Partner und Mitarbeitende.