
Die Renditeanforderungen der Investoren und ihre Erwartungen an die künftige wirtschaftliche Entwicklung beeinflussen die Bewertungsergebnisse weiterhin erheblich. Uneinheitliche Wachstumsaussichten, geopolitische Unsicherheiten, fiskalischer Druck und der rasante technologische Wandel erschweren es, angemessene Renditeerwartungen zu bestimmen.
Umso wichtiger ist es, das Zusammenspiel zwischen beobachtbaren Marktrenditen, langfristigen Wachstumsannahmen und impliziten Renditeerwartungen richtig einzuordnen.
In der 21. Ausgabe unserer Kapitalkostenstudie mit dem Titel „The Discount Rate Puzzle: Navigating between Cost of Capital, Alphas and Premiums“ analysieren wir aktuelle Entwicklungen bei Kapitalkosten und Bewertungsparametern im DACH-Raum.
Im Fokus stehen das sogenannte «Discount Rate Puzzle», also die Anwendung verschiedener Risikoprämien und die Frage, wie solche Risikoprämien ohne Doppelberücksichtigung in Bewertungen einfliessen können. Zudem werden aktuelle Fragestellungen zur Entwicklung des wirtschaftlichen Umfeldes und der Kapitalmärkte behandelt.
Die Schwerpunktbeiträge im Überblick
- Thesen zum aktuellen wirtschaftlichen Umfeld
- Was steckt hinter dem Discount Rate Puzzle?
- Deep Dive Premiums: Wo sollen Risikoprämien berücksichtigt werden und wie können Doppelzählungen verhindert werden?

Was ist die Kapitalkostenstudie?
Die KPMG Kapitalkostenstudie ist eine jährlich durchgeführte empirische Untersuchung, die Aufschluss darüber gibt, wie sich aktuelle wirtschaftliche Entwicklungen auf die Geschäftsmodelle, Planungsrechnungen und langfristigen Renditeerwartungen (Kapitalkosten) von Unternehmen in der DACH-Region auswirken.
Die jährlich hohe Reichweite der KPMG Kapitalkostenstudie unterstreicht den hohen praktischen Nutzen, den diese Untersuchung für Unternehmen bietet.
In den FAQs finden Sie die Erklärung zu allen Kapitalkostenparametern.
Kapitalkostenstudie 2026
Erfahren Sie, wie Unternehmen ihre Kapitalkosten zwischen sinkenden Risikoprämien und steigenden Zinsen anpassen (auf Englisch).
Kapitalkostenparameter 2026
WACC
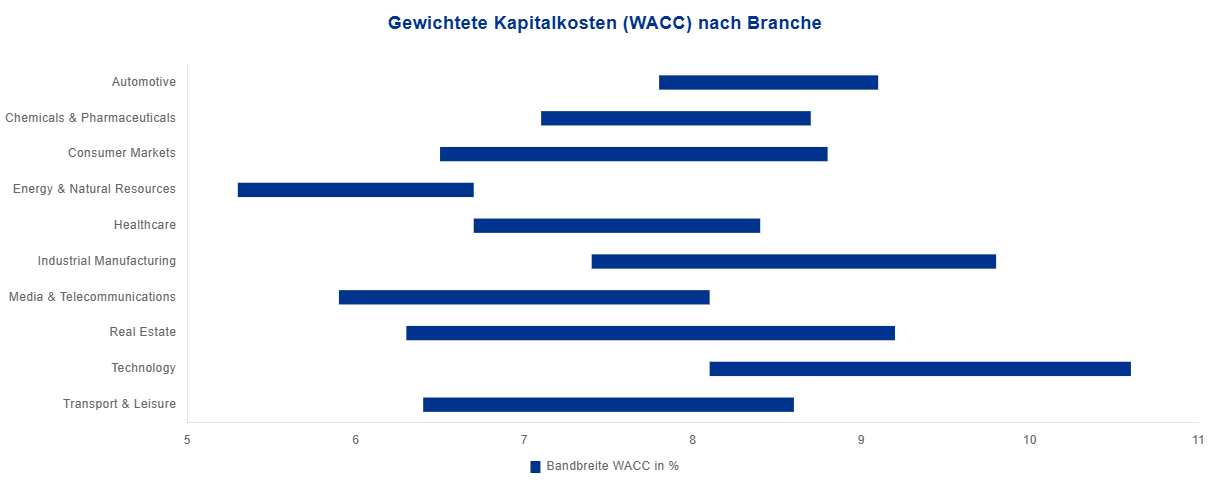
Im aktuellen Betrachtungszeitraum haben die teilnehmenden Unternehmen gewichtete durchschnittliche Kapitalkosten (WACC) in einer Spanne von 5,3 Prozent bis 10,6 Prozent angesetzt. Der Durchschnitt des WACC liegt über alle Branchen hinweg bei 7,9 Prozent, was einen Rückgang gegenüber dem Vorjahr (8,5 Prozent) darstellt.
Vergleichsweise hohe WACCs wurden im Durchschnitt in den Branchen Technology (9,4 Prozent), Industrial Manufacturing (8,7 Prozent) und Real Estate (8,4 Prozent) verzeichnet, während die Branchen Energy & Natural Resources (6,5 Prozent) sowie Media & Telecommunications (7,0 Prozent) die niedrigsten durchschnittlichen WACCs aufweisen.
Betafaktor
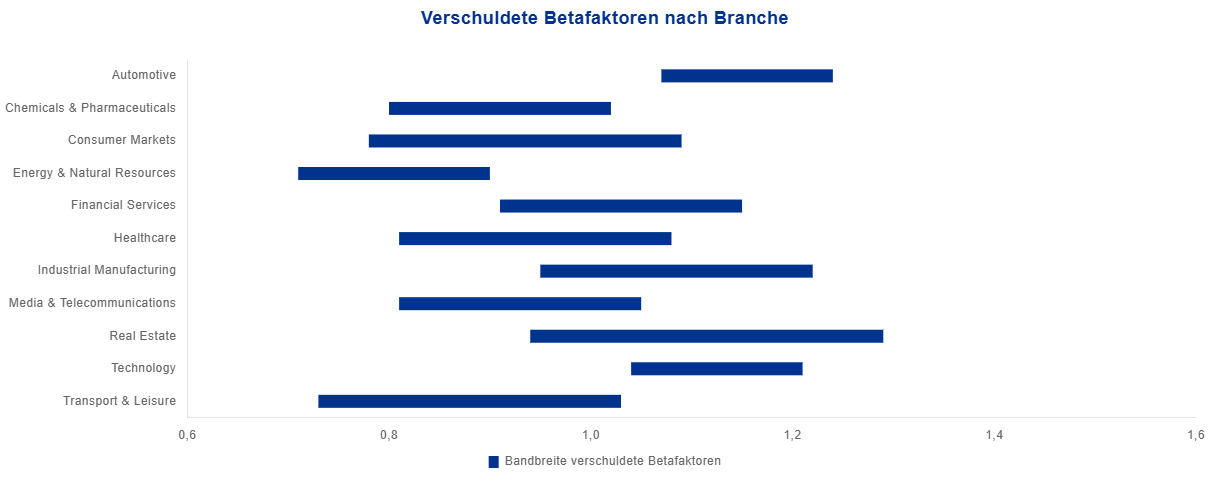
Im Erhebungszeitraum bewegten sich die verschuldeten Betafaktoren der teilnehmenden Unternehmen zwischen 0,71 und 1,29, mit einem Durchschnittswert von 0,99 (Vorjahr: 1,03).
Die höchsten durchschnittlichen verschuldeten Betafaktoren wurden in den Branchen Automotive (1,19), Technology (1,14) und Real Estate (1,11) beobachtet. Energy & Natural Resources (0,81), Transport & Leisure (0,85) sowie Chemicals & Pharmaceuticals und Media & Telecommunications (jeweils 0,90) weisen im Vergleich die niedrigsten durchschnittlichen verschuldeten Betafaktoren auf.
 > Klicken Sie auf die Grafik, um diese zu vergrössern
 > Klicken Sie auf die Grafik, um diese zu vergrössern
Gesamtrendite
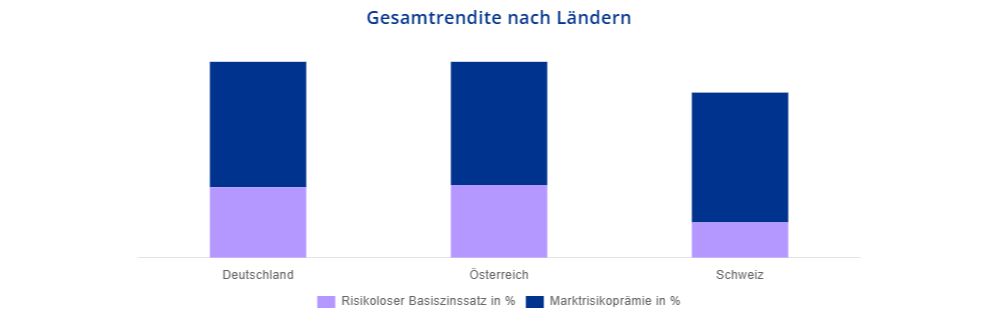
Im Erhebungszeitraum lag der von den teilnehmenden Unternehmen verwendete risikolose Basiszinssatz in Deutschland bei 3,2 Prozent und in Österreich bei 3,3 Prozent (Vorjahr: jeweils 2,5 Prozent). In der Schweiz sank der durchschnittlich verwendete Basiszinssatz auf 1,6 Prozent (Vorjahr: 2,6 Prozent).
Die durchschnittlich angesetzte Marktrisikoprämie der teilnehmenden Unternehmen ist im Vergleich zum Vorjahr in Deutschland um 1,0 Prozentpunkte auf 5,7 Prozent und in Österreich um 1,1 Prozentpunkte auf 5,6 Prozent gesunken. In der Schweiz ging die Marktrisikoprämie um 0,1 Prozentpunkte auf 5,9 Prozent zurück.
Daraus resultiert rechnerisch eine durchschnittlich erwartete Gesamtrendite im Erhebungszeitraum von 8,9 Prozent in Deutschland und Österreich sowie 7,5 Prozent in der Schweiz.
Eigenkapitalkosten
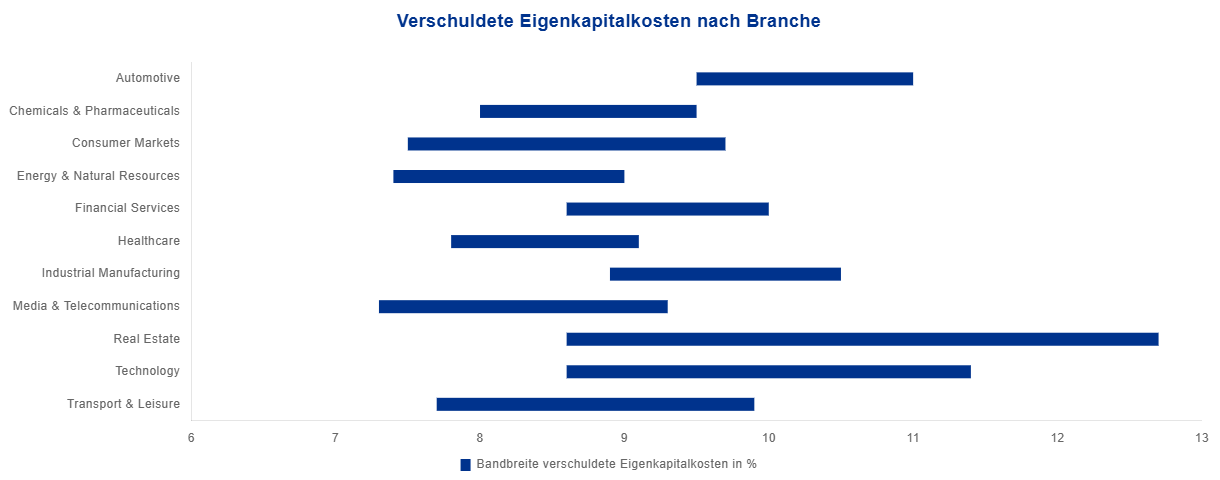
Im Erhebungszeitraum bewegten sich die verschuldeten Eigenkapitalkosten der teilnehmenden Unternehmen zwischen 7,3 Prozent und 12,7 Prozent und weisen branchenübergreifend einen Mittelwert von 9,1 Prozent (Vorjahr: 9,7 Prozent) auf.
Die höchsten verschuldeten Eigenkapitalkosten sind mit durchschnittlich 10,7 Prozent im Bereich Real Estate zu beobachten, gefolgt von Automotive (10,3 Prozent). Die niedrigsten verschuldeten Eigenkapitalkosten verzeichnet im Durchschnitt mit 8,1 Prozent der Bereich Energy & Natural Resources und mit 8,4 Prozent die Bereiche Transport & Leisure, Media & Telecommunications und Consumer Markets.
 > Klicken Sie auf die Grafik, um diese zu vergrössern
 > Klicken Sie auf die Grafik, um diese zu vergrössern
Fremdkapitalkosten
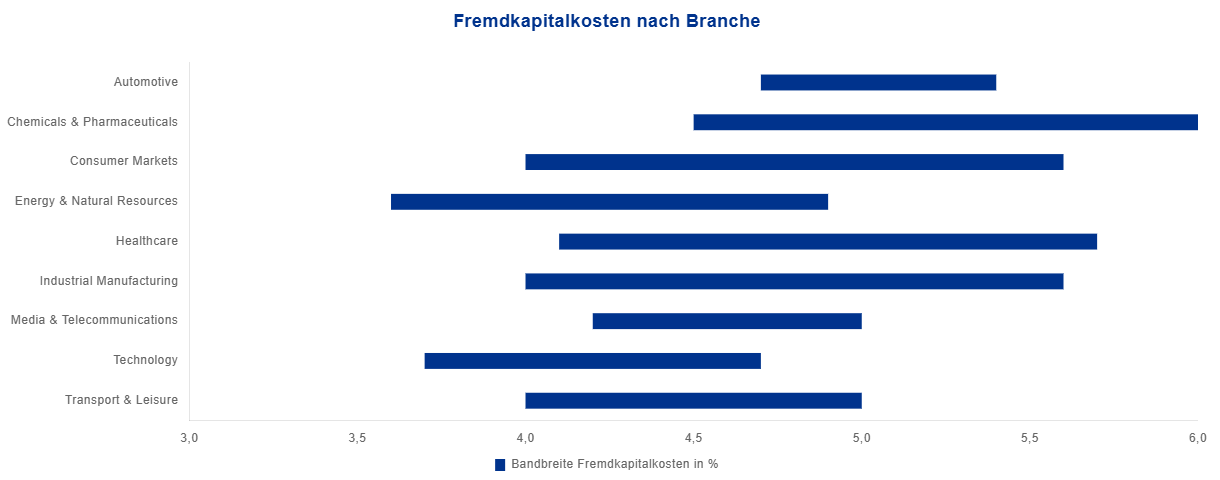
Die Fremdkapitalkosten der teilnehmenden Unternehmen lagen branchenübergreifend zwischen 3,6 Prozent und 6,0 Prozent. Im Mittel liegen die angewendeten Fremdkapitalkosten bei 4,7 Prozent, was im Vergleich zum Vorjahr einen Anstieg von 0,4 Prozentpunkten darstellt.
Die höchsten durchschnittlichen Fremdkapitalkosten verzeichnet der Sektor Chemicals & Pharmaceuticals mit 5,4 Prozent, während die Branchen Energy & Natural Resources (4,0 Prozent) und Technology (4,1 Prozent) im Mittel die niedrigsten aufweisen.
Fremdkapitalquote
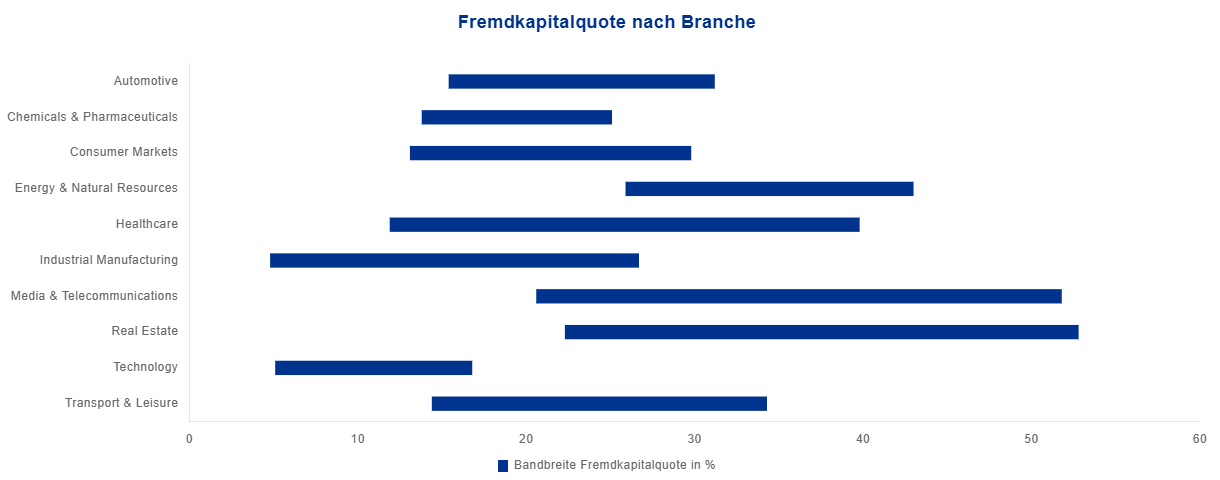
Die von den teilnehmenden Unternehmen angegebenen Fremdkapitalquoten weisen je nach Branche erhebliche Unterschiede auf, weshalb die Bandbreite der Fremdkapitalquoten sich von 4,8 Prozent bis 52,8 Prozent erstreckt. Über alle Branchen hinweg liegt die Fremdkapitalquote im Durchschnitt bei 23,5 Prozent und ist damit gleichbleibend zum Vorjahr.
Die Branche Energy & Natural Resources (36,2 Prozent) weist im Vergleich die höchsten durchschnittlichen Fremdkapitalquoten auf, dicht gefolgt von Real Estate (35,4 Prozent) und Media & Telecommunications (35,3 Prozent). Für die Branche Technology (16,5 Prozent) sind die niedrigsten durchschnittlichen Fremdkapitalquoten zu beobachten. Die hohen Fremdkapitalquoten dieser Branchen sind sicherlich auch durch ihren hohen Investitionsbedarf erklärbar.
 > Klicken Sie auf die Grafik, um diese zu vergrössern
 > Klicken Sie auf die Grafik, um diese zu vergrössern
Impairment Test
Grund für Triggering Events
Gemäss IFRS wird im Rahmen des Jahresabschlusses jährlich ein Goodwill Impairment Test durchgeführt. Darüber hinaus haben im Erhebungszeitraum rund 38 Prozent der Teilnehmenden einen Impairment Test aufgrund eines Triggering Events durchgeführt.
Die dem Triggering Event für einen Impairment Test zugrundeliegenden Ursachen sind unter den teilnehmenden Unternehmen sehr verschieden und hängen von der jeweiligen Branche ab. Am häufigsten geben die Unternehmen über alle Branchen hinweg schlechtere langfristige Erwartungen sowie sonstige Faktoren als zentrale Gründe für ein Triggering Event an.
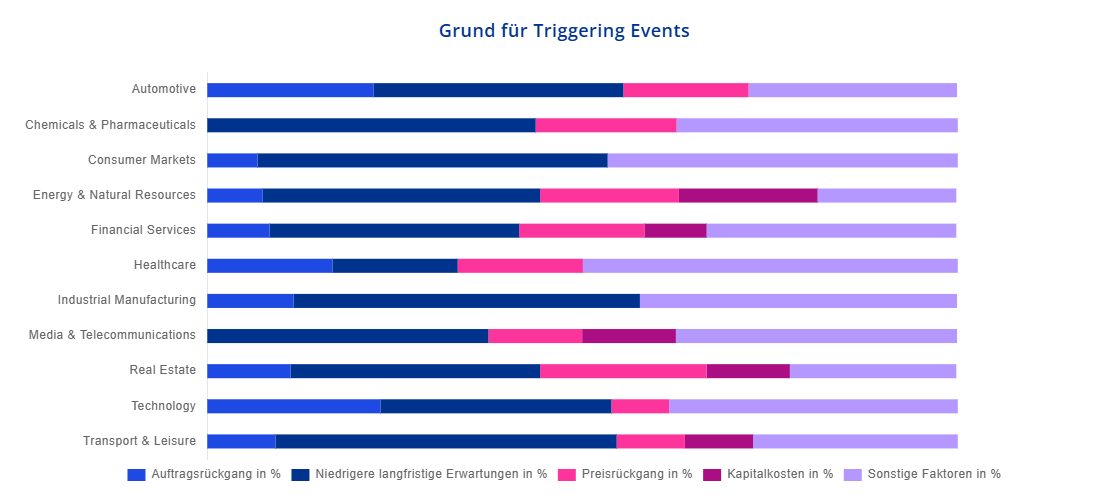 > Klicken Sie auf die Grafik, um diese zu vergrössern
Stärken Sie Ihre Bewertungsprozesse mit KPMG
Erfahren Sie, wie KPMG Schweiz Führungskräfte und Finanzverantwortliche unterstützt, werthaltige Entscheidungen zu treffen. Von der strategischen Bewertung bis zur präzisen Umsetzung bieten wir Ihnen umfassende Expertise.
Ihre Ansprechpersonen


Verwandte Artikel und weitere Informationen
FAQ: Was zeigen die Kapitalkostenparameter?
Der gewichtete durchschnittliche Kapitalkostensatz (WACC, Weighted Average Cost of Capital) ist die durchschnittliche Renditeforderung aller Kapitalgeber und ergibt sich als gewichtetes Mittel aus Eigen- und Fremdkapitalkosten, deren Gewichte die jeweiligen Anteile der Marktwerte des Eigen- und Fremdkapitals am Gesamtunternehmenswert sind. Der WACC repräsentiert die Rendite aus einer zur Investition in das zu bewertende Unternehmen adäquaten Alternativanlage.
Der Betafaktor misst, wie stark ein individueller Titel im Vergleich zum Marktportfolio schwankt. Er stellt das bewertungsrelevante unternehmensspezifische Risikomass dar.
Der Betafaktor ist ein wesentlicher Bestandteil bei der Ermittlung der Eigenkapitalkosten. Gemäss dem Capital Asset Pricing Model setzt sich die Renditeforderung aus dem Basiszinssatz und dem Risikozuschlag zusammen, letzterer ist das Produkt aus der allgemeinen Marktrisikoprämie und dem unternehmensspezifischen Betafaktor.
Die Marktrisikoprämie stellt die über den risikolosen Basiszinssatz hinaus geforderte Rendite eines Investors für das Halten des Marktportfolios dar. Sie ist Bestandteil der Gesamtrenditeforderung des Investors, die mithilfe von Kapitalmarktpreisbildungsmodellen erklärt wird.
Die Berechnung der kapitalmarktorientierten Marktrisikoprämie kann durch Bildung der Differenzrendite zwischen Anlagen in ein repräsentatives Marktportfolio – bestehend aus risikobehafteten Unternehmensanteilen (Aktien) – und risikolosen Anlagen erfolgen und sowohl auf historischen als auch zukunftsorientierten Daten basieren. Die Marktrisikoprämie ist somit kein am Kapitalmarkt unmittelbar beobachtbarer Parameter.
Die Eigenkapitalkosten eines Unternehmens stellen die Rendite dar, die Eigenkapitalgeber –Investoren oder Aktionäre – für ihre Investition in das Unternehmen erwarten. Zur Ableitung der Eigenkapitalkosten sind insbesondere empirisch beobachtbare Kapitalmarktrenditen für Unternehmensbeteiligungen – in Form von Aktienportfolios – massgeblich.
Diese Renditen vergüten insgesamt den momentanen Konsumverzicht der Anteilseigner und die zukünftige Geldentwertung sowie die Übernahme unternehmerischer Risiken, da eine Investition in Unternehmen und Unternehmensanteile von Unsicherheiten geprägt ist. Die gesamte Rendite kann daher grundsätzlich in einen Renditeanteil für die Vergütung der zeitlichen Überlassung von Kapital – den sogenannten Basiszinssatz – und in eine von den Anteilseignern aufgrund der Übernahme unternehmerischen Risikos geforderte Risikoprämie zerlegt werden.
Bei den Fremdkapitalkosten handelt es sich um die Renditeforderung der Fremdkapitalgeber.
Die Fremdkapitalquote errechnet sich aus dem Verhältnis von Marktwert des (Netto-) Fremdkapitals (verzinsliche Aktiva und Passiva) zum Marktwert des Gesamtkapitals.
Die Gesamtrendite des Kapitalmarktes leitet sich aus den am Kapitalmarkt empirisch ermittelten Aktienrenditen – historisch sowie zukunftsorientiert – für das repräsentative Marktportfolio ab. Mithilfe von Kapitalmarktpreisbildungsmodellen wie beispielsweise dem Capital Asset Pricing Model lässt sich die Gesamtrendite erklären und in einzelne Bestandteile Basiszinssatz und Marktrisikoprämie aufteilen.