GloBE-reglerna
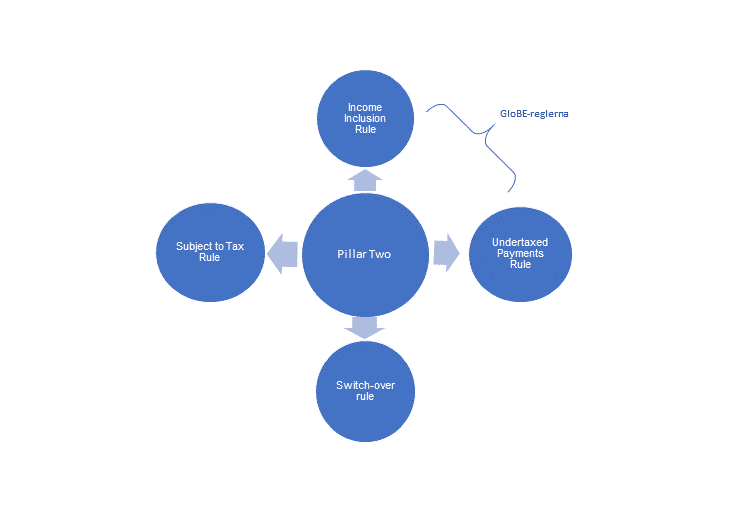
GloBE-reglerna består av två sammankopplade nationella regler; Income Inclusion Rule (IIR) och Undertaxed Payments Rule (UTPR) och träffar multinationella koncerner med en konsoliderad global inkomst om minst 750 miljoner euro (jmf. med CbC-reglerna). Koncernen måste ha uppfyllt inkomsttröskeln minst två av de fyra föregående räkenskapsåren för att omfattas av regleringen. Pillar Two identifierar ”Constituent Entities” som de koncernenheter som ska omfattas, vilket inkluderar alla enheter som ingår i en koncern (dvs. även fasta driftställen). Huruvida koncernen uppfyller inkomsttröskeln baseras på toppmoderns (s.k. Ultimate Parent Entity, ”UPE”) koncernredovisningsstandard.
Vidare undantas under vissa förutsättningar företag från GloBE-reglerna. Som exempel kan nämnas ideella organisationer, pensionsfonder, statliga enheter och investeringsfonder. De undantagna enheterna omfattas inte av de operativa bestämmelserna, men viktigt att uppmärksamma är att deras intäkter alltjämt beaktas vid intäktstestet. Även vissa shippinginkomster undantas från GloBE-reglerna.
GloBE-reglerna har utformats som en slags ”top-up” skatt som beräknas och tillämpas på vinster i alla jurisdiktioner där den effektiva skatten beräknad enligt GloBE-reglerna understiger 15%.
Income Inclusion Rule (IIR)
Som huvudregel ska ”top-up” skatten appliceras på koncernens toppmoder (UPE). Det innebär att i den mån den effektiva skatten understiger 15% i någon av enheternas jurisdiktioner ska den enhet som är högst upp i koncernens ägarkedja, dvs. normalt toppmodern, ”top-up” beskatta dessa inkomster så att den effektiva skatten uppgår till minst 15% (jmf. med CFC-beskattning). Om jurisdiktionen där toppmodern är etablerad inte har implementerat IIR ska beskattningsrätten istället övergå till jurisdiktionen där toppmoderns direktägda dotterföretag är etablerat (s k ”top-down approach”). Därutöver kommer beskattningsrätten, enligt split-ownership regeln, fortsätta nedåt i ägarkedjan i den mån andelsinnehavet understiger 80%.
En nyhet i Pillar Two jämfört med Blueprinten är möjligheten för ett land att beskatta upp till minimiskatten innan dess att IIR slår till (s k Qualified Domestic Minimum Tax). Genom detta tillägg möjliggörs det för källstaten att behålla den primära beskattningsrätten innan jurisdiktionen där toppmodern befinner sig får ”top-up” beskatta.
Undertaxed Payments Rule (UTPR)
Ett sekundärt verktyg för att säkerställa en minimibeskattning om 15% är UTPR. I den mån en lågbeskattad inkomst inte har blivit ”top-up” beskattad enligt IIR ska UTPR ta vid och fungera som en slags säkerhetsventil eller backup mekanism. Regeln fungerar genom att kräva en justering i form av exempelvis ett nekat avdrag eller ökning av den skattepliktiga inkomsten, och höjer därigenom den effektiva skatten på dotterbolagsnivå. Tillämpningen av UTPR försvåras dock av det faktum att regeln kräver en högre nivå av administrativt samarbete då det normalt sett finns dotterbolag i flera olika jurisdiktioner som ska samsas om ”top-up” skatten. Andelen av ”top-up” skatten beräknas utifrån en formel, i proportion till andel tillgångar och anställda. I den mån ”top-up” skatten inte kan tas ut omedelbart, kan den sparas till kommande år och då påföras i samma jurisdiktion.
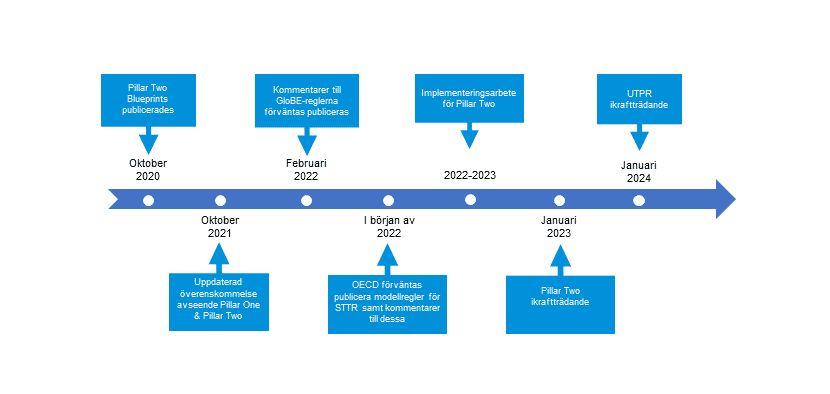
Värt att notera är att UTPR inte kommer att implementeras förrän 2024. För att UTPR ska kunna tillämpas för vissa mindre koncerner måste dessutom koncernen ha omfattats av GloBE-reglerna i minst fem år.
Switch-over rule
Switch-over rule gäller för fasta driftställen och innebär ett byte från exemptmetoden till creditmetoden för att säkerställa att fasta driftställen som egentligen är undantagna från beskattning enligt det aktuella skatteavtalet (genom exempt) ändå kan träffas av IIR.
Subject to Tax Rule (STTR)
Slutligen består Pillar Two av STTR som är en skatteavtalsbaserad regel med syfte att förhindra att betalningar mellan närstående företag, som exempelvis räntor och royalties, blir beskattade under en miniminivå om 9%. I dagsläget har källstater ofta avsagt sig rätten att beskatta vissa koncerninterna betalningar genom skatteavtalen. STTR innebär följaktligen att en källstat återfår rätten att beskatta skillnaden mellan den faktiska skattesatsen som betalats i mottagarlandet (för den koncerninterna betalningen) och minimiskatten om 9%. Sålunda utgör STTR ett komplement till GloBE-reglerna.