

业务转让、股权转让及企业并购相关纳税义务
(第584 号法令,经济与财政部、税务局法令,日期:2026年7月29日)
(第584 号法令,经济与财政部、税务局法令,日期:2026年7月29日)
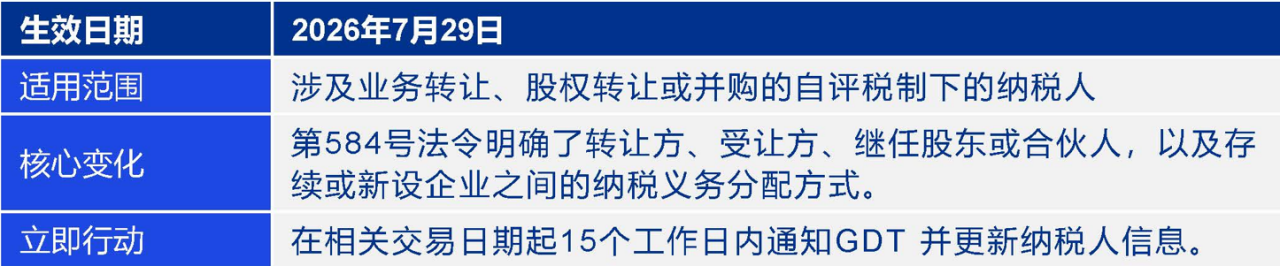
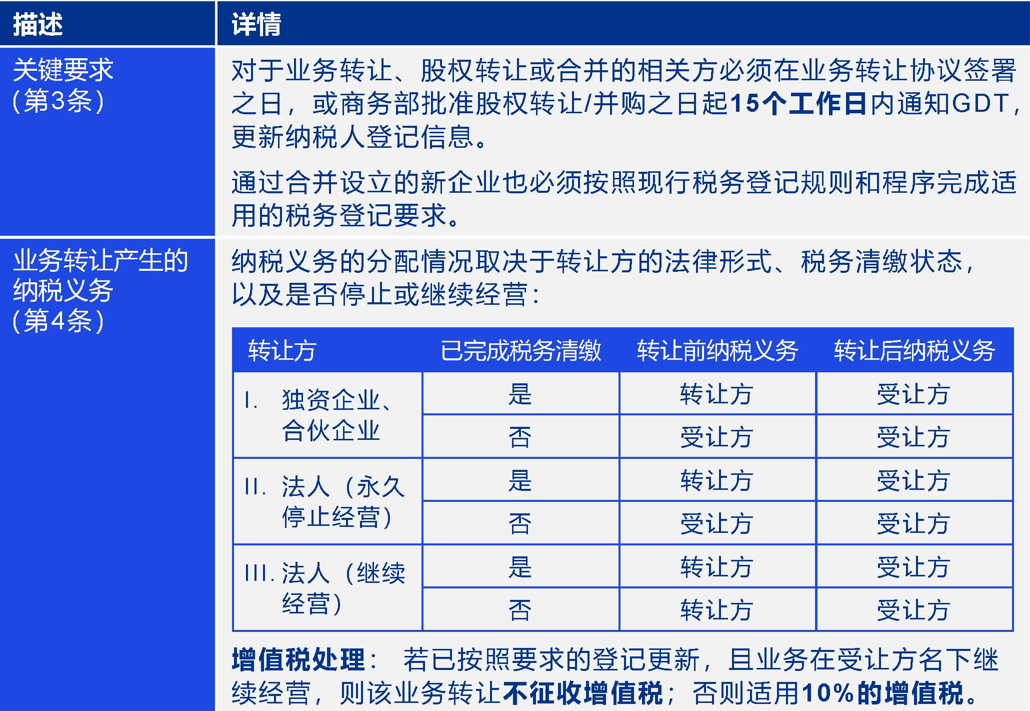
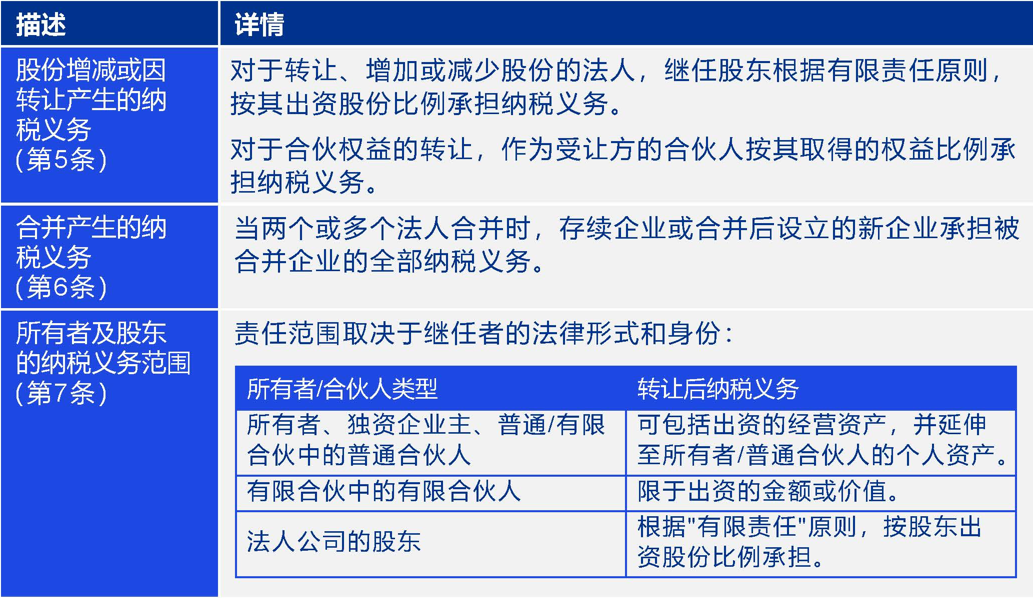
该指引适用于业务收购、重组、所有权变更、业务继承安排以及企业合并等情形。它为业务重组交易中转让方与受让方、退出与进入的股东或合伙人,以及存续或新设实体之间分配历史及未来纳税义务提供了更为清晰的框架。
鉴于潜在纳的税义务和风险转移,纳税人在实施任何业务转让、股权转让、重组或合并之前,应开展适当的税务规划和全面的尽职调查,有助于识别并降低交易产生的额外纳税义务。
因此,交易文件应明确定义和分配历史税务风险及责任,同时纳入适当的赔偿、保证和追索条款,以维护相关方的利益。
纳税人同样应密切关注其适用的行政要求,包括在规定的15个工作日期限内提交所需通知,并更新税务登记记录的义务。不能忽视必要的税务清缴证明,有助于实现更平稳的过渡并降低潜在的合规风险。
此外,税收法规对符合特定条件的某些业务转让交易提供了潜在的增值税豁免。因此,纳税人应在整体交易架构设计过程中评估这些豁免的适用性,降低与转移相关的税务成本。
最终,参与并购、业务转让或企业重组的纳税人应仔细评估拟定协议的税务影响,评估历史税务风险,完成所需的税务清缴程序,协调完成商务部(MOC)和税务总局(GDT)的相关要求,并保留充分的支持性文件以证明交易及其税务处理的合理性。
(第014号指引,经济与财政部在,税务局,日期:2026年8月17日)
第014号指引重申,提供牙科服务不征收增值税。该处理适用于广泛的牙科专业服务,包括检查、治疗、预防护理、修复程序及相关的牙科干预,例如:
本指引自发布之日起生效。
第014号指引提出了重要澄清,即符合条件的牙科服务在增值税方面被视为非应税服务。这法令增强了牙科服务增值税处理时的确定性和一致性,并减少了关于各类牙科税务处理方式的模糊性。牙科服务提供者应当审查其提供的服务,以确保适用正确的增值税处理方式。
作为客户信赖的税务顾问,我们欢迎就上述事项与您的业务相关性进行任何讨论。