
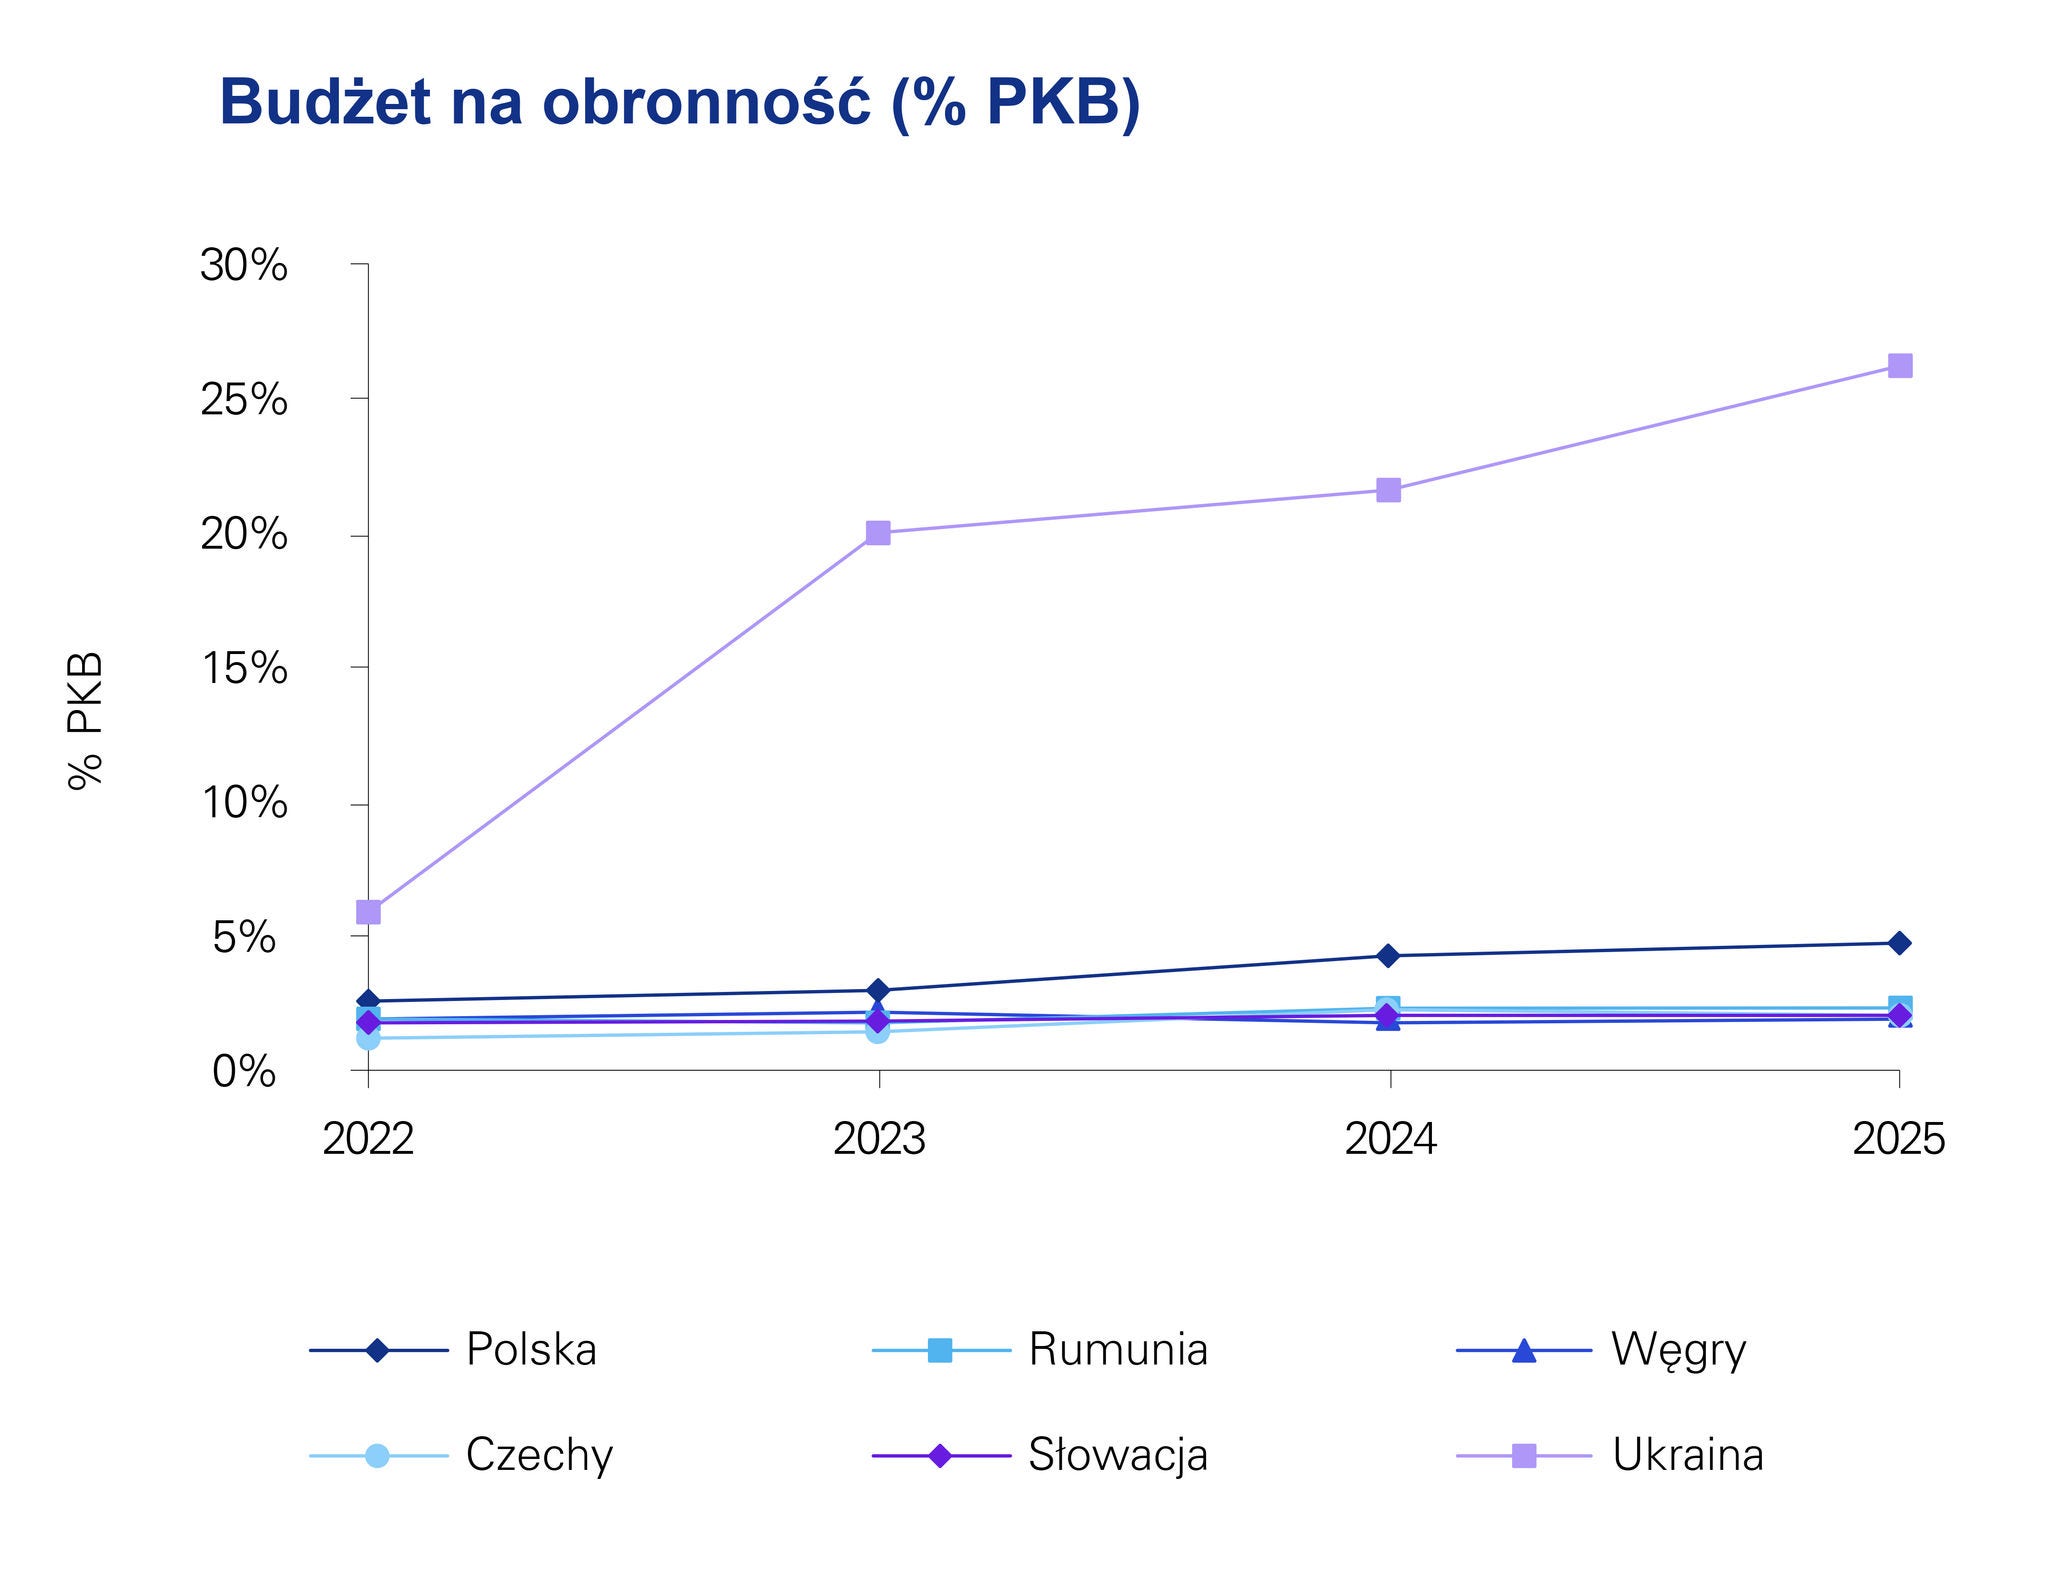
      Europa Środkowo-Wschodnia (region CEE) przechodzi przyspieszoną transformację sektora obronnego, w której rosnące wydatki publiczne zaczynają bezpośrednio kształtować nowe modele współpracy między państwem a biznesem. Z raportu KPMG pt. „The Underdog Advantage. Central and Eastern Europe – A Growing Opportunity for Multinational Defence and Security”, który analizuje sytuację w Polsce, Czechach, Rumunii, Słowacji, Ukrainie i Węgrzech wynika, że większość krajów regionu przekracza już próg 2% PKB wydatków na obronność, a Polska osiąga poziom ok. 4,8% PKB, plasując się w ścisłej czołówce NATO. Jednocześnie region przechodzi od modelu opartego na zakupie gotowego uzbrojenia do budowy własnych zdolności produkcyjnych i technologicznych. Coraz większą rolę odgrywają europejskie instrumenty finansowania, w tym program SAFE (Security Action for Europe), wspierający rozwój produkcji, wspólne zakupy oraz integrację przemysłową w UE. W Polsce kluczowym trendem jest rozwój technologii dual-use.

      Polska jest dziś największym i najbardziej dynamicznie rozwijającym się rynkiem obronnym w regionie, a jednocześnie jednym z najbardziej aktywnych inwestycyjnie rynków NATO. Skala wydatków przekraczająca 4,8% PKB przekłada się na bezprecedensową modernizację sił zbrojnych oraz systemową rozbudowę krajowej bazy przemysłowej. Publikacja raportu zbiegła się w czasie z podpisaniem przez Polskę umowy w ramach programu SAFE. Polska, jako pierwszy kraj UE, uzyska dostęp do finansowania o wartości do 43,7 mld euro na modernizację armii i rozwój zdolności przemysłowych. Według deklaracji rządu znaczna część środków ma trafić do polskiego przemysłu obronnego i firm współpracujących z sektorem defence.

      Kluczowym trendem jest rozwój technologii dual-use – rozwiązań cywilnych adaptowanych do zastosowań wojskowych, obejmujących m.in. IT, cyberbezpieczeństwo, zaawansowaną produkcję oraz systemy bezzałogowe. Coraz większą rolę odgrywają firmy technologiczne dostarczające oprogramowanie, systemy dowodzenia i kontroli, rozwiązania AI oraz technologie UAV i antydronowe, które stają się jednym z głównych motorów rozwoju krajowego przemysłu obronnego.


      "Infrastruktura podwójnego zastosowania (dual-use) zajmuje dziś jedno z centralnych miejsc w planowaniu bezpieczeństwa. Kategoria ta ewoluowała – z technicznego pojęcia funkcjonującego w regulacjach eksportowych stała się pełnoprawnym filarem strategii obronnych. Porty, węzły kolejowe, rurociągi, centra danych czy sieci energetyczne pełnią jednocześnie funkcje cywilne i wojskowe, a ich sprawność bezpośrednio przekłada się na zdolność działania w sytuacjach kryzysowych. Mobilność wojskowa wymaga precyzyjnego planowania inwestycyjnego z myślą o przepływach logistycznych i odporności na zakłócenia. Rosnące znaczenie infrastruktury i technologii dual-use przekłada się również na coraz większe zainteresowanie firm rozwojem oraz sprzedażą produktów znajdujących zastosowanie zarówno w sektorze cywilnym, jak i obronnym. Polska zajmuje wyjątkową pozycję w europejskiej obronności, nie tylko ze względu na skalę wydatków obronnych, lecz także dzięki systemowemu podejściu do kwestii suwerenności przemysłowej. Węzeł logistyczny w Rzeszowie-Jasionce, będący kluczowym korytarzem wsparcia dla Ukrainy, jest doskonałym przykładem tego, jak cywilna infrastruktura lotniskowa może stać się elementem krytycznym dla operacji wojskowych prowadzonych na skalę kontynentalną."


      Alina Wołoszyn

      Partner, Szef Deal Advisory w KPMG w Polsce i Europie Środkowo-Wschodniej

      KPMG w Polsce


      Istotnym elementem transformacji jest również rozbudowa zdolności produkcyjnych – zarówno w obszarze amunicji (w tym kalibru 155 mm), jak i komponentów uzbrojenia oraz usług serwisowych i modernizacyjnych. Wzmacnia to długoterminową obecność przemysłu w całym cyklu życia sprzętu wojskowego. Polska rozwija jednocześnie zdolności operacyjne, w tym systemy obrony powietrznej i przeciwrakietowej (WISŁA, NAREW, PILICA+) oraz systemy rażenia precyzyjnego, takie jak HIMARS i HOMAR-K. Coraz częściej programy te obejmują komponenty produkowane lokalnie.

      Widoczne jest wyraźne przesunięcie w kierunku większej suwerenności przemysłowej i budowy skalowalnego ekosystemu produkcyjnego w ramach europejskiego systemu bezpieczeństwa.


      "Kluczowym pytaniem towarzyszącym wzrostowi wydatków obronnych pozostaje to, czy środki te pozwolą zbudować trwałą krajową bazę przemysłową. „Local content” w polskich zamówieniach zbrojeniowych nie jest dziś wyłącznie hasłem gospodarczym, lecz elementem suwerenności obronnej.

      W 2025 roku Agencja Uzbrojenia podpisała 96 nowych kontraktów wykonawczych i 50 aneksów na pozyskanie sprzętu wojskowego o łącznej wartości ok. 105 mld zł brutto, z czego znaczna część trafiła za granicę. Przy tak dynamicznie rosnącym portfelu zakupów każda kolejna transza stanowi szansę na wprowadzenie twardszych wymogów przemysłowych i realnego transferu technologii, wykraczającego poza sam montaż końcowy.

      Polska Grupa Zbrojeniowa oraz rosnący sektor prywatnych firm obronnych rozwijają kompetencje w obszarach o najwyższej wartości strategicznej: produkcji amunicji, systemach bezzałogowych, elektronice, kryptografii i integracji systemów. Najlepszym wskaźnikiem postępu nie jest procent wartości kontraktu pozostający w Polsce, lecz odpowiedź na pytanie, czy po zakończeniu kontraktu kraj jest zdolny samodzielnie produkować, naprawiać, modernizować i rozwijać dany system.

      Obszarem wymagającym dalszego rozwoju pozostaje dostosowanie ram regulacyjnych – zwłaszcza w zakresie zamówień publicznych i eksportu technologii dual-use – do tempa dojrzewania samych projektów. To naturalny etap dla rynku rozwijającego się tak dynamicznie. Polska dysponuje zarówno ambicją, jak i potencjałem lidera; budowa odpowiednich narzędzi instytucjonalnych stanowi kolejny krok na tej drodze"


      Alina Wołoszyn

      Partner, Szef Deal Advisory w KPMG w Polsce i Europie Środkowo-Wschodniej

      KPMG w Polsce


      "Tym, co wyróżnia Polskę na tle innych państw o wysokich nakładach na obronność, jest świadome przejście od prostego modelu zakupowego do budowania suwerenności przemysłowej.
      Polska realizuje jeden z najbardziej ambitnych programów modernizacji sił zbrojnych w Europie, obejmujący m.in. czołgi K2, armatohaubice K9, Abramsy, samoloty FA-50 i F-35, a także systemy takie jak HOMAR-K i KRAB. Rozbudowa komponentu morskiego obejmuje program okrętów podwodnych Orka oraz fregaty Miecznik. Coraz częściej inicjatywy te wiążą się z transferem technologii oraz lokalizacją produkcji. Równolegle rozwijane są zdolności w zakresie obrony powietrznej i przeciwrakietowej, a także zdolności precyzyjnego rażenia, w tym poprzez rozwój krajowej produkcji rakiet.
      Jednocześnie rząd oraz Polska Grupa Zbrojeniowa intensywnie rozwijają krajową produkcję zbrojeniową, ze szczególnym naciskiem na produkcję amunicji. Inwestycje w nowe zakłady, łańcuchy dostaw oraz zdolności serwisowe zwiększają potencjał przemysłowy i ograniczają zależność od dostawców zewnętrznych, sygnalizując wyraźny kierunek w stronę większej autonomii przemysłowej w obszarze obronności. Programy te stanowią plan rozwoju krajowych zdolności produkcyjnych, które wykraczają poza pojedyncze cykle kontraktowe.
      Zbieżność zobowiązań w ramach NATO, instrumentów finansowych Unii Europejskiej oraz dojrzałego środowiska inwestycji zagranicznych, tworzy wyjątkowe okno możliwości dla międzynarodowych firm z sektora obronnego. Wejście na rynek polski i szerzej – regionu Europy Środkowo-Wschodniej – wymaga jednak cierpliwości i budowania lokalnych partnerstw. Złożoność regulacyjna, ewoluujące ramy zamówień publicznych oraz rosnące znaczenie udziału przemysłowego sprawiają, że sukces zależy w równym stopniu od sprawnego poruszania się w otoczeniu instytucjonalnym, jak od kompetencji technologicznych"


      Iwona Sprycha

      Partner, Deal Advisory

      KPMG w Polsce


      Rosnące znaczenie strategiczne regionu Europy Środkowo-Wschodniej

      Znaczenie regionu wykracza dziś poza poziom poszczególnych państw. Europa Środkowo-Wschodnia stała się kluczowym obszarem operacyjnym NATO – od Bałtyku po Morze Czarne – oraz istotnym zapleczem logistycznym i produkcyjnym.

      Polska i Rumunia, przeznaczające odpowiednio ok. 4,8% i ponad 2,5% PKB na obronność, wzmacniają swoją pozycję jako państwa frontowe, inwestując równolegle w zdolności operacyjne, infrastrukturę oraz partnerstwa przemysłowe.

      Czechy, z silną bazą przemysłową i rosnącymi wydatkami w kierunku 2% PKB, rozwijają eksportowo zorientowany sektor obronny i aktywnie uczestniczą w projektach europejskich.

      Węgry realizują model selektywnej industrializacji, przyciągając inwestycje zagraniczne i budując wyspecjalizowane kompetencje produkcyjne, podczas gdy Słowacja koncentruje się na integracji z regionalnymi łańcuchami dostaw i modernizacji dostosowanej do skali gospodarki.

      Ukraina pozostaje rynkiem o wyjątkowym znaczeniu strategicznym – mimo wysokiego ryzyka operacyjnego rozwija zdolności produkcyjne i innowacyjne, a w dłuższej perspektywie będzie jednym z kluczowych obszarów odbudowy i inwestycji w sektorze obronnym.

      Budżet na obronność

      Nowe modele finansowania przyspieszają rozwój sektora

      Ważnym paliwem wzrostu dla sektora obronnego są europejskie instrumenty finansowe, w tym program SAFE (Security Action for Europe), który ma wspierać wspólne zakupy, rozwój zdolności produkcyjnych i integrację łańcuchów dostaw w UE. Znaczenie SAFE dodatkowo wzrosło po podpisaniu przez Polskę umowy w ramach programu. Finansowanie o wartości do 43,7 mld euro może przyspieszyć modernizację sił zbrojnych, rozwój mocy produkcyjnych oraz zwiększyć udział polskich przedsiębiorstw w europejskich projektach obronnych.

      W praktyce oznacza to istotną zmianę modelu funkcjonowania rynku – od rozproszonych, krajowych zamówień do projektów o charakterze transgranicznym, w które zaangażowane są konsorcja firm z różnych państw. Dla przedsiębiorstw oznacza to dostęp do większych kontraktów, często o wieloletnim horyzoncie oraz możliwość uczestnictwa w projektach o strategicznym znaczeniu dla bezpieczeństwa Europy.

      Dodatkowo coraz większe znaczenie mają modele finansowania hybrydowego, łączące środki publiczne, fundusze europejskie oraz kapitał prywatny. Tego typu struktury umożliwiają realizację projektów o dużej skali, jednocześnie ograniczając ryzyko inwestycyjne po stronie przedsiębiorstw.

      Wyzwania – presja czasu, kadry i regulacje

      Pomimo rosnących szans inwestycyjnych, sektor obronny w regionie CEE mierzy się z istotnymi barierami. Jednym z kluczowych ograniczeń pozostaje dostępność wykwalifikowanej kadry. Dynamiczny wzrost sektora generuje zapotrzebowanie na specjalistów z obszarów inżynierii, IT, cyberbezpieczeństwa oraz produkcji zaawansowanej, co prowadzi do rosnącej konkurencji o talenty i presji płacowej. W wielu przypadkach tempo rozwoju projektów przewyższa możliwości rynku pracy.

      Kolejnym wyzwaniem jest presja czasowa związana z koniecznością szybkiego zwiększania zdolności produkcyjnych. Skracanie cykli dostaw, budowa nowych zakładów oraz skalowanie produkcji wymagają znacznych nakładów inwestycyjnych i sprawnego zarządzania projektami, co nie zawsze jest możliwe w warunkach złożonych procedur administracyjnych.

      Istotną barierą pozostaje również otoczenie regulacyjne. Sektor obronny podlega ścisłemu nadzorowi, a procesy zakupowe, certyfikacyjne i eksportowe są często czasochłonne i skomplikowane. Dla firm oznacza to konieczność budowy kompetencji nie tylko technologicznych, ale również prawnych i compliance.

      Dodatkowo rosnące znaczenie lokalizacji produkcji oraz bezpieczeństwa łańcuchów dostaw wymusza na przedsiębiorstwach większe zaangażowanie kapitałowe i operacyjne w krajach regionu. W praktyce oznacza to konieczność budowy lokalnych zakładów, partnerstw oraz długoterminowej obecności rynkowej.


      Jak Europa Środkowo-Wschodnia przekształca się z przemysłowego zaplecza w strategiczny filar bezpieczeństwa europejskiego — i co to oznacza dla Polski.

      Kontakt

      Biuro prasowe

      Skontaktuj się z nami

      KPMG w Polsce

      Alina Wołoszyn

      Partner, Szef Deal Advisory w KPMG w Polsce i Europie Środkowo-Wschodniej

      KPMG w Polsce


      Iwona Sprycha

      Partner, Deal Advisory

      KPMG w Polsce


      Newsletter


      Chcesz otrzymywać najświeższe informacje biznesowe?