2026.07.09. [한국경제]
기업들의 데이터 관리 및 내부통제 시스템 전면 재정비가 시급하다는 진단이 나왔다. 국내 지속가능성 공시가 자율 보고 형태를 벗어나 재무보고 수준의 신뢰성을 요구하는 법정 공시 체계로 전환되면서다.
삼정KPMG는 9일 ‘지속가능성 의무공시 시대, 기업의 공시는 어떻게 달라지는가’를 발간했다. 한국 지속가능성 공시기준(KSSB) 도입과 금융위원회의 최종 로드맵에 따른 기업의 실행 과제를 집중 분석했다.
금융위원회가 발표한 지속가능성 공시 제도화 최종안에 따르면 국내 지속가능성 공시는 2027년 사업연도부터 연결자산 10조원 이상 코스피 상장사를 시작으로 단계적 의무화에 돌입한다. 공시 형태가 사업보고서 본문에 포함되는 법정 공시로 확정되면서 공시 시점도 사업보고서 제출 기한인 3월 말로 일원화된다. 스코프3(Scope 3) 배출량 공시는 일정 기간 유예되며, 제3자 인증은 공시 의무화 2년 뒤인 2030년부터 단계적으로 강제화된다.
보고서는 공시 시점이 기존 6월 말(지속가능성 보고서 자율 발간 시기)에서 3월 말로 앞당겨짐에 따라 기업의 업무 프로세스 과부하가 불가피할 것으로 내다봤다. 법정 공시 체제에서는 자율공시보다 엄격한 데이터 정확성과 검증가능성이 요구되기 때문이다.
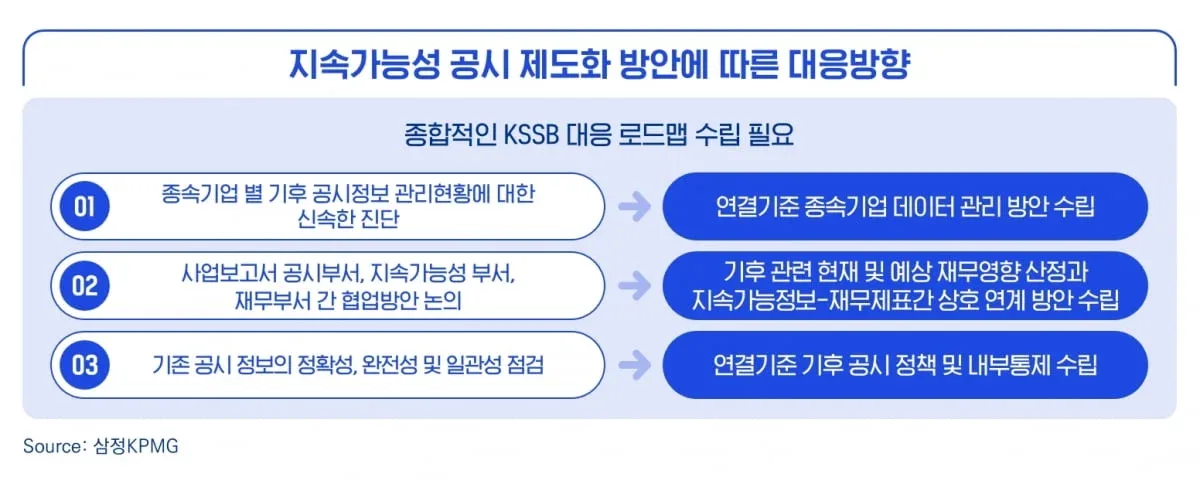
이에 따라 삼정KPMG는 기업들이 ESG 관리체계를 재무보고 수준으로 즉시 전환해야 한다고 제언했다. 구체적 실행 과제로는 ▲공시 지표 정의 및 산정 기준 표준화 ▲종속회사 데이터 수집체계 구축 ▲데이터 검증 및 내부통제 체계 마련 ▲역할과 책임(R&R) 기반 거버넌스 정비 ▲ESG 데이터 플랫폼 중심의 시스템 구축 등을 제시했다.
기후 공시는 추정치와 시나리오 기반 데이터뿐 아니라 스코프3 등 가치사슬 전반의 정보를 다루는 만큼, 특정 종속기업을 임의로 제외하지 않고 연결실체 전체의 중요 정보를 식별·관리하는 체계를 짜야 한다고 강조했다. 2030년 도입될 인증 환경에 대비해 초기 설계 단계부터 증빙과 문서화 등 인증 가능성을 고려해야 한다는 지적이다.
황재남 삼정KPMG ESG 정보공시·인증 리더(부대표)는 "KSSB 도입은 지속가능성 정보 작성 체계를 재무보고에 준하는 수준으로 대전환하라는 의미"라며 "공시 프로세스와 시스템, 거버넌스를 구축하는 데 상당한 시간이 소요되는 만큼 의무화 대상 기업들은 선제적으로 전사적 실행체계 구축에 나서야 한다"고 말했다.
최석철 기자