

글로벌 PE 투자 동향과
2026년 하반기 전망은?
2026년 상반기 글로벌 사모펀드(PE) 투자 건수는 감소했으나, 투자 규모는 견조한 수준을 유지하며 투자 매력도가 높은 자산을 선별하는 ‘질적 투자’ 기조가 뚜렷해지고 있다.
이번 호에서는 올해 상반기 글로벌 PE 시장의 주요 투자 흐름과 하반기 전망을 살펴본다.
이번 호에서는 올해 상반기 글로벌 PE 시장의 주요 투자 흐름과 하반기 전망을 살펴본다.
Q. 2026년 상반기 글로벌 PE 시장은 어떤 흐름을 보였나요?
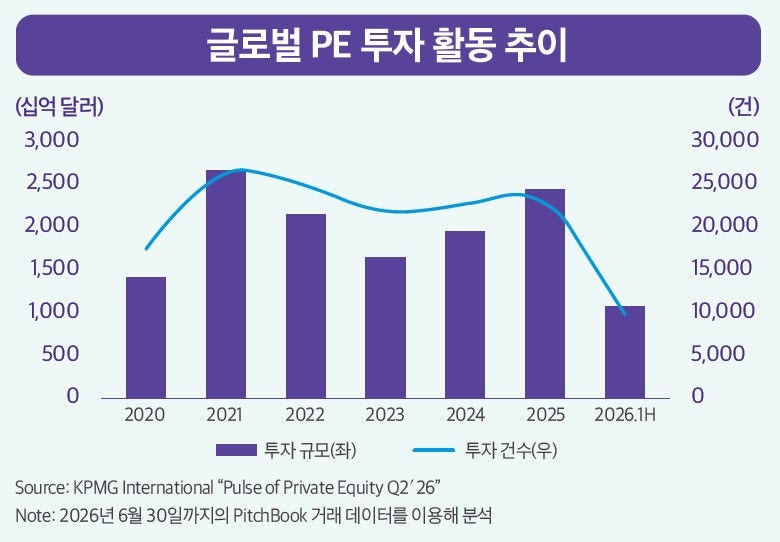
중동 전쟁에 따른 지정학적 리스크와 인플레이션 우려에 따른 거시경제 불확실성에도 불구하고 글로벌 PE 시장은 회복력을 보이고 있습니다. 2026년 상반기 글로벌 PE 투자 규모는 1조 달러, 9,294건으로 집계됐습니다. 지난해 연간 투자 규모는 2조 3,000억 달러, 투자 건수는 2만 1,646건으로, 이를 감안하면 올해 상반기 투자 속도는 다소 둔화된 모습입니다. 다만 과거 평균과 비교하면 글로벌 PE 시장에 유입되는 자본은 여전히 견조한 수준을 유지한 것으로 나타났습니다.
특히 최근 12개월 누적 기준 글로벌 PE 투자액은 2조 4,000억 달러에서 2조 3,000억 달러로 소폭 감소한 반면, 투자 건수는 2만 1,060건에서 2만 105건으로 줄어 21분기 만에 최저 수준을 기록했습니다. 투자 건수 감소에도 투자 규모가 크게 줄지 않은 것은 투자자들이 불확실성이 높은 시장에서 무리하게 투자 범위를 확대하기 보다, AI·에너지 인프라 등 성장성과 투자 확신이 높은 자산을 선별해 대형 딜 중심으로 자본을 집행하고 있기 때문으로 풀이됩니다.
특히 최근 12개월 누적 기준 글로벌 PE 투자액은 2조 4,000억 달러에서 2조 3,000억 달러로 소폭 감소한 반면, 투자 건수는 2만 1,060건에서 2만 105건으로 줄어 21분기 만에 최저 수준을 기록했습니다. 투자 건수 감소에도 투자 규모가 크게 줄지 않은 것은 투자자들이 불확실성이 높은 시장에서 무리하게 투자 범위를 확대하기 보다, AI·에너지 인프라 등 성장성과 투자 확신이 높은 자산을 선별해 대형 딜 중심으로 자본을 집행하고 있기 때문으로 풀이됩니다.
Q. 지역별 PE 투자 시장은 어떤 특징을 보였나요?
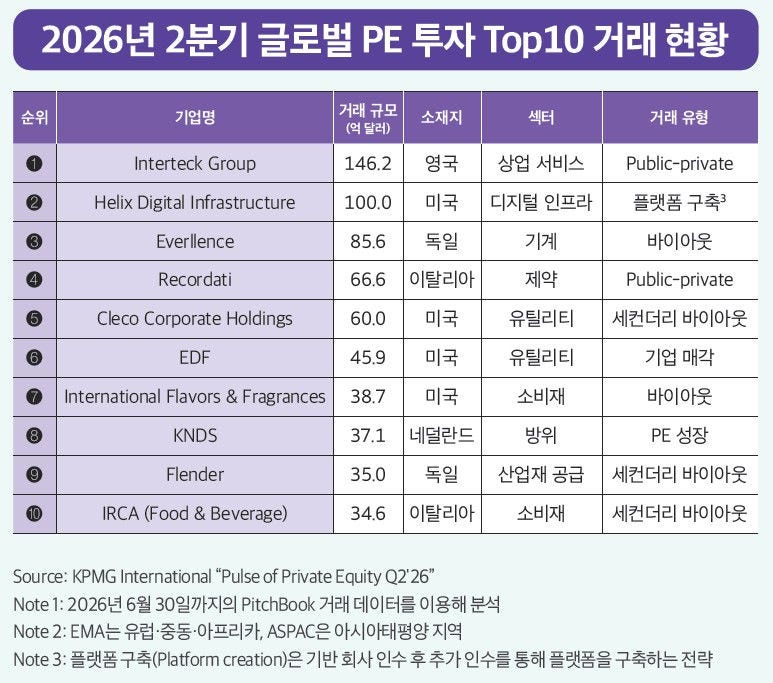
미주 지역이 2026년 상반기 5,791억 달러, 4,319건을 기록하며 글로벌 PE 시장을 주도했습니다. 이 가운데 미국이 5,450억 달러, 3,926건으로 대부분을 차지했습니다. 유럽·중동·아프리카(EMA) 지역은 3,432억 달러, 4,067건으로 미주에 이어 두 번째로 큰 투자 규모를 기록했습니다. 특히 2분기에는 전 세계 최대 PE 딜 4건 가운데 3건이 EMA 지역에서 성사되며 대형 거래를 주도했습니다.
반면 아시아태평양(ASPAC) 지역은 679억 달러, 639건으로 상대적으로 부진한 모습을 보였습니다. 일본이 233억 달러로 지역 내 가장 큰 투자 규모를 기록했으며, 중국은 58억 달러에 그쳤습니다. 다만 호주에서는 I-MED(24억 달러), 에스티아 헬스(20억 달러) 등 대형 헬스케어 세컨더리 바이아웃이 성사되며 지역 내 주요 거래를 이끌었습니다.
반면 아시아태평양(ASPAC) 지역은 679억 달러, 639건으로 상대적으로 부진한 모습을 보였습니다. 일본이 233억 달러로 지역 내 가장 큰 투자 규모를 기록했으며, 중국은 58억 달러에 그쳤습니다. 다만 호주에서는 I-MED(24억 달러), 에스티아 헬스(20억 달러) 등 대형 헬스케어 세컨더리 바이아웃이 성사되며 지역 내 주요 거래를 이끌었습니다.
Q. 산업별로는 어떤 분야에 투자가 집중됐나요?
산업별로는 기술·미디어·통신(TMT) 부문이 3,547억 달러로 가장 많은 투자가 이뤄졌습니다. 이어 산업 제조 부문에 1,540억 달러, 에너지·천연자원 부문에 1,492억 달러가 투자됐습니다. 현재와 같은 투자 추세가 이어질 경우, 에너지·천연자원 부문은 연말까지 사상 최대 투자 규모를 기록할 것으로 전망됩니다. 특히 각국의 에너지 안보 강화와 기후테크 전환 노력이 맞물리면서 PE 투자자들의 핵심 투자처로 부상하고 있습니다. 여기에 AI 확산에 따른 데이터 센터 및 AI 인프라의 막대한 전력 수요까지 더해지면서 에너지 인프라의 투자 매력도도 한층 높아지고 있습니다.
한편 소프트웨어 부문 투자는 사실상 정체된 가운데, 전통 산업의 미래 경쟁력 강화를 위한 센서·로보틱스·반도체 등 산업 제조와 연계된 하드웨어 분야로 투자 자금이 이동하는 모습입니다.
Q. 2026년 상반기 한국 PE 시장은 어떤 상황인가요?
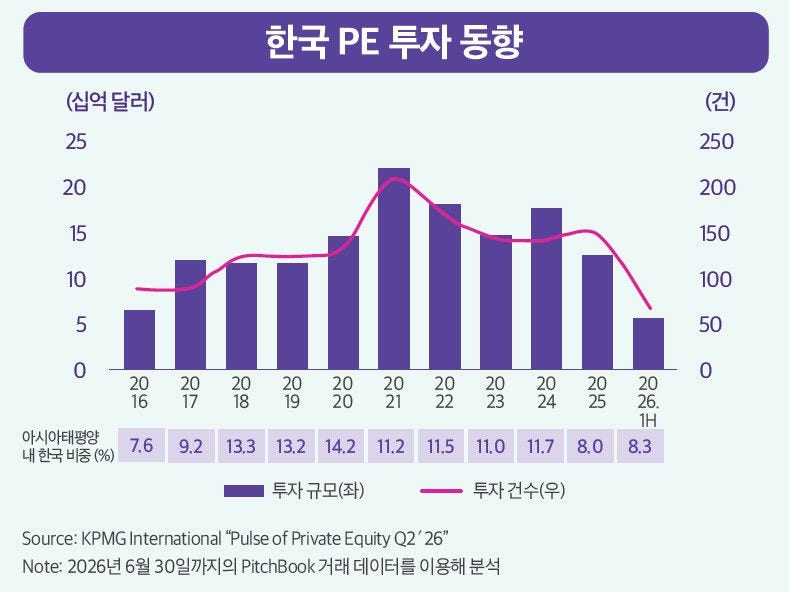
2026년 상반기 한국의 PE 투자 규모는 56억 달러, 69건으로 집계됐습니다. 중동 호르무즈 해협 운항 차질에 따른 에너지 리스크와 조달금리 상승, 국내 인수합병(M&A) 시장 정체, 국민연금의 신규 국내 PE 출자 중단 등이 복합적으로 작용하면서 국내 PE의 투자 활동이 다소 위축됐습니다. 다만, 고환율 기조가 장기화되면서 기업들이 비핵심 자산 매각을 검토하는 사례가 늘고 있어 충분한 자본력을 갖춘 글로벌 PE를 중심으로 국내 우량 자산에 대한 투자가 활발했습니다.
Q.그렇다면, 2026년 하반기 PE 시장은 어떻게
전망하나요?
2026년 하반기 글로벌 PE 시장은 무리한 양적 팽창보다는 에너지, AI 인프라, 산업 제조 기반 하드웨어 등 투자 확신이 높은 핵심 섹터의 대형 딜에 집중되며 비교적 안정적인 흐름을 이어갈 것으로 보입니다. 또한, 글로벌 지정학적 불확실성이 지속되는 만큼 고평가된 미회수 포트폴리오 기업의 대규모 엑시트가 단기간에 해
소되기는 어렵지만, 미국 IPO 시장이 일부 재개되고 있어 듀얼 트랙(Dual Track) 등 전략적 회수를 추진하는 움직임은 점차 확대될 것으로 보입니다.
한국의 경우에는 2026년 하반기에 국민연금과 연기금·공제회 등 주요 LP(Limited Partner, 유한책임조합원)의 PEF 출자가 예정돼 있어 국내 PE 투자 활동도 점차 회복될 것으로 기대됩니다. 반도체와 자동차 부품 등 고숙련 정밀 제조업과 K-뷰티·K-컬처 수출 기업에 대한 국내외 PE의 관심이 이어지면서 전통적인 바이아웃을 넘어 성장 자본과 산업 간 융합 등으로 투자 영역이 확대될 가능성도 있습니다.
한국의 경우에는 2026년 하반기에 국민연금과 연기금·공제회 등 주요 LP(Limited Partner, 유한책임조합원)의 PEF 출자가 예정돼 있어 국내 PE 투자 활동도 점차 회복될 것으로 기대됩니다. 반도체와 자동차 부품 등 고숙련 정밀 제조업과 K-뷰티·K-컬처 수출 기업에 대한 국내외 PE의 관심이 이어지면서 전통적인 바이아웃을 넘어 성장 자본과 산업 간 융합 등으로 투자 영역이 확대될 가능성도 있습니다.
CONTACT US
Deal Advisory3
김진원 부대표
02-2112-0795
jinwonkim@kr.kpmg.com