

Ottobre 2025
Stress e resilienza
Il 1° agosto 2025 l’Autorità Bancaria Europea (EBA) e la Banca Centrale Europea (BCE) hanno pubblicato i risultati dello stress test a livello UE del 2025. I risultati mostrano che le banche europee rimangono resilienti anche in uno scenario economico avverso ipotetico, con il coefficiente patrimoniale CET1 aggregato in calo di 370 punti base, a poco più del 12%.
2026: stress geopolitico
Nello stesso periodo, la BCE ha iniziato a divulgare maggiori dettagli sul suo prossimo stress test, previsto per il 2026. La BCE, infatti, conduce un cosiddetto ‘stress test tematico’ su tutte le banche sotto la sua supervisione diretta negli anni intermedi rispetto allo stress test biennale EBA-BCE a livello UE.
Durante un’audizione presso la Commissione per i problemi economici del Parlamento europeo il 15 luglio 2025, la Presidente del Consiglio di vigilanza Claudia Buch ha dichiarato che l’esercizio del 2026 sarà uno ‘stress test inverso’ focalizzato sul rischio geopolitico. La BCE ha ripetutamente evidenziato l’aumento delle tensioni geopolitiche come un fattore rilevante nel contesto di rischio in evoluzione e ha fatto della resilienza delle banche di fronte a tali rischi una priorità chiave di vigilanza.
Buch ha spiegato che nel 2026 la BCE chiederà alle banche 'di valutare quali scenari geopolitici specifici per ciascun istituto potrebbero avere un grave impatto sulla loro solvibilità' Questo esercizio sarà condotto nell’ambito del processo interno di valutazione dell’adeguatezza del capitale (ICAAP).
In un’intervista il giorno successivo, la componente del Consiglio di vigilanza BCE Anneli Tuominen ha ulteriormente chiarito il funzionamento del test: “a una banca potrebbe essere richiesto di assumere che il proprio coefficiente CET1 diminuisca di 300 punti base e, sulla base di ciò, determinare quali scenari geopolitici potrebbero causare tale diminuzione”.
Le banche devono farsi trovare pronte
La BCE ha già iniziato a preparare la metodologia e i template dello stress test e sta raccogliendo contributi dal settore. I principali indicatori finanziari saranno raccolti tramite una versione adattata del modello di proiezioni finanziarie utilizzato per il requisito di reporting ‘Short Term Exercise’.
Parallelamente, le banche dovranno probabilmente documentare lo scenario scelto e l’analisi del suo impatto. Ulteriori istruzioni dovrebbero essere pubblicate nel quarto trimestre, in linea con il calendario dei precedenti stress test tematici. L’esercizio dovrebbe iniziare all’inizio del 2026, con scadenza per la consegna dei risultati nel secondo trimestre.
Per prepararsi, le banche dovrebbero esaminare le principali dipendenze e vulnerabilità del proprio modello di business. Queste possono includere la concentrazione dei prestiti in settori esposti a rischi geopolitici o la dipendenza da servizi o infrastrutture situati in aree potenzialmente instabili. Anche il rischio di attacchi informatici motivati da ragioni geopolitiche potrebbe rappresentare un fattore rilevante per molte banche.
Le banche dovranno quindi definire scenari geopolitici plausibili nei quali tali vulnerabilità si concretizzano producendo la perdita indicata dalla BCE.
Nel costruire tali scenari, le banche dovrebbero fare riferimento al framework della BCE sul rischio geopolitico, pubblicato per la prima volta nel settembre 2024.
Strumenti tradizionali e nuovi strumenti
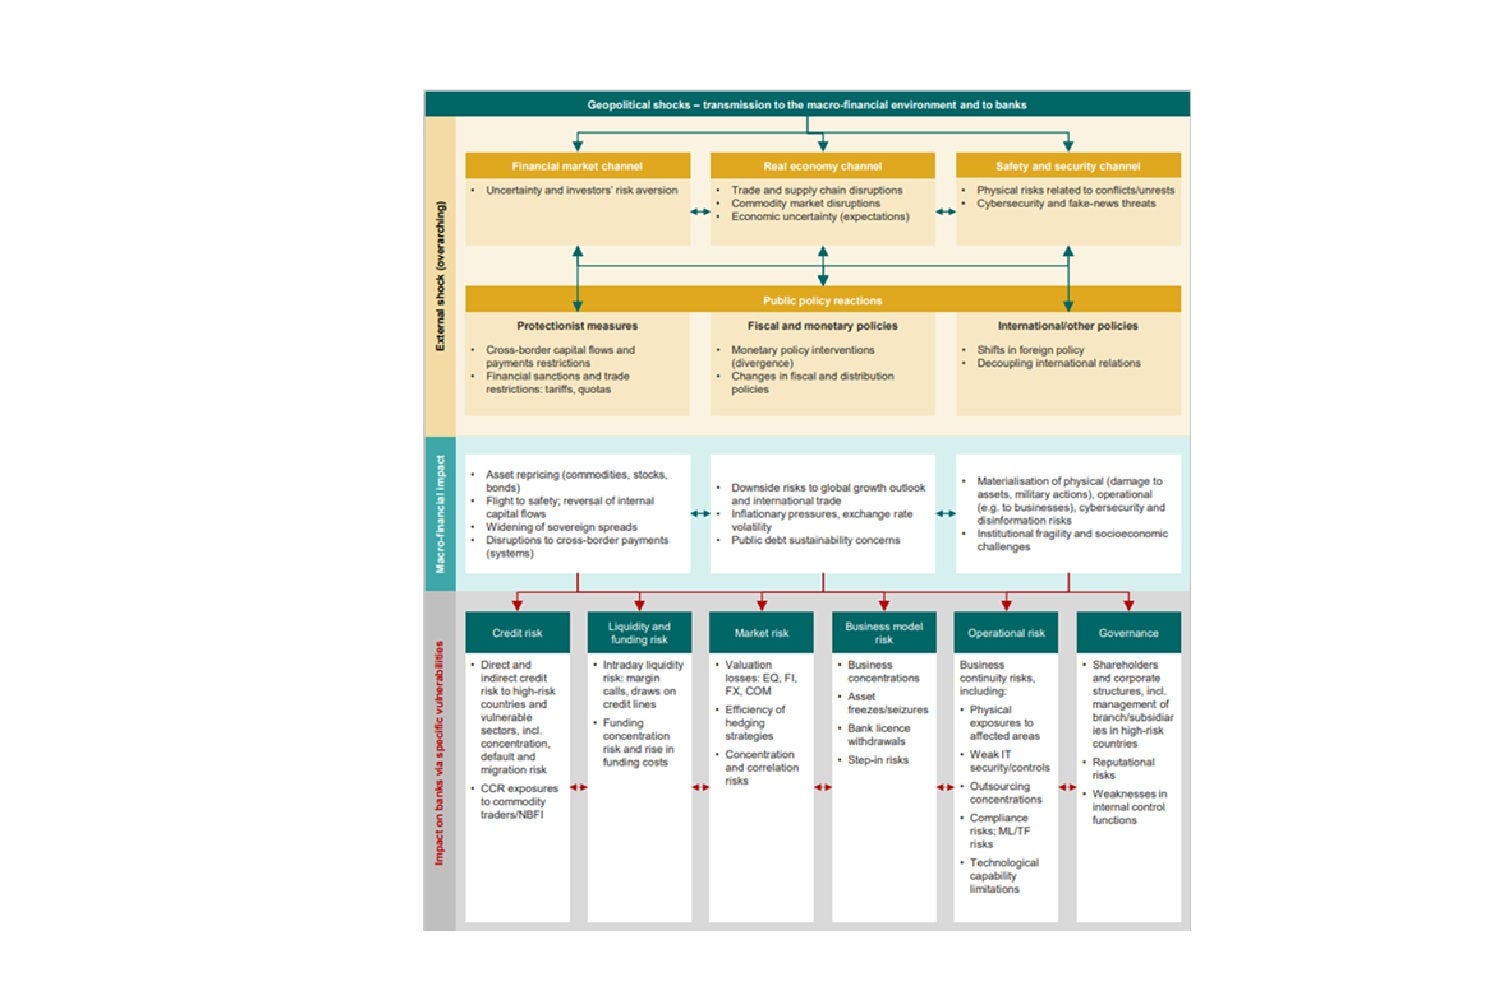
Questo framework descrive come uno shock geopolitico possa trasmettersi alle banche attraverso vari canali — mercati finanziari, economia reale e sicurezza — generando effetti su tutta la gamma dei rischi finanziari e non finanziari (rischio di credito, rischio di liquidità e funding, rischio di mercato, ecc.).
Nelle loro analisi, è fondamentale che le banche dimostrino alle autorità di vigilanza di aver considerato tutti i canali di trasmissione e i rischi individuati dalla BCE.
Gli stress test sono ormai parte integrante degli strumenti prudenziali. Come sottolineato da Claudia Buch, si tratta di uno strumento imperfetto ma essenziale per valutare la capacità delle banche di resistere a shock economici. La BCE continuerà pertanto a spingere le banche a migliorare le proprie capacità interne di stress testing.
Tuttavia, Buch ha anche evidenziato che, di fronte a un’elevata incertezza sul futuro, banche e autorità di vigilanza necessitano anche di nuovi strumenti per garantire solidità e sicurezza. Lo stress test inverso geopolitico rappresenta un’evoluzione di un meccanismo già esistente. Se utilizzato correttamente, consentirà a banche e supervisori di analizzare più a fondo le vulnerabilità principali.
Questo potrà fornire le basi per migliorare ulteriormente la qualità delle strategie aziendali, della gestione dei rischi e dei modelli operativi delle banche.

