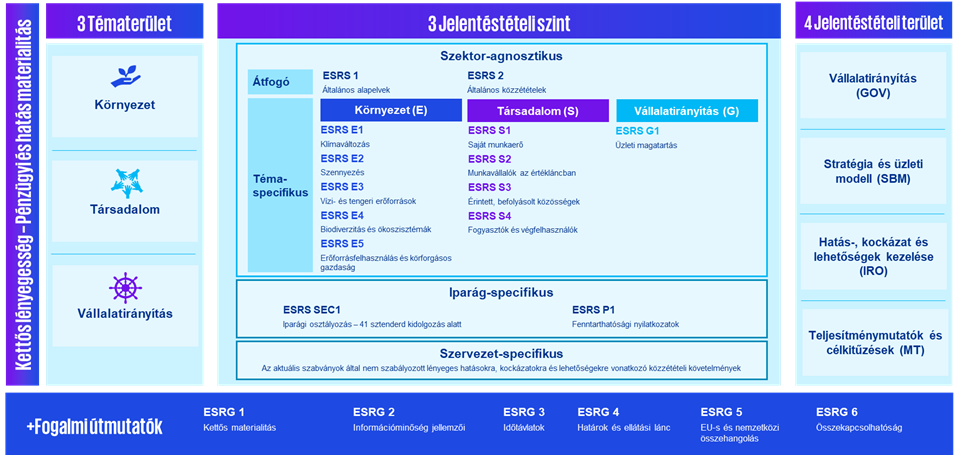
A CSRD-ban definiált fenntarthatósági jelentéstétel kulcselemét az EFRAG (European Financial Reporting Advisory Group – Európai Pénzügyi Beszámolási Tanácsadó Csoport) által kidolgozandó beszámolási standardok (European Sustainability Reporting Standards, ESRS-ek) adják. Az ESRS-ek részletes jelentéstételi követelményeket határoznak meg a CSRD hatálya alá tartozó valamennyi vállalat számára.
Először az úgynevezett szektor-agnosztikus, azaz a vállalkozás műkődési területétől függetlenül érvényes standardokat dolgozták ki, illetve fogadták el az EU-ban, amiket áprilisban máris több helyen technikailag pontosítottak. Ezen belül két átfogó standard (ESRS 1 és ESRS 2) általános jelentéstételi elvárásokat határoz meg, így többek között a kettős lényegesség elvét is, amely előírja a vállalkozások számára, hogy a fenntarthatósági kérdések esetén mind a környezeti, társadalmi hatásokról, mind ezek pénzügyi vetületeiről számoljanak be a beszámolási standardok alkalmazásával, amennyiben azok lényegesnek bizonyulnak. Fontos szempont az elkészült fenntarthatósági jelentés üzleti jelentésbe való integrációja, illetve a kapcsolat megteremtése a fenntarthatósági jelentés és a pénzügyi beszámolóban szereplő információk között.
Az ESRS-ek szerint csak az ESRS 2 „Általános közzétételek” tartalmaz kötelező közzétételi követelményeket. Tíz témaspecifikus standard határozza meg a környezeti, társadalmi és vállalatirányítási témakörökre vonatkozó részletes közzétételi követelményeket és az egyes témákhoz kapcsolódó teljesítménymutatókat. Mind a tíz témára vonatkozik a lényegességi értékelés és annak eredménye. Ha azonban a vállalkozások arra a következtetésre jutnak az elemzés alapján, hogy nek a saját működésük szempontjából, részletes magyarázatot szükséges adniuk következtetésük kapcsán.
Ez a már megjelent tizenkét ESRS együttesen határozza meg az érintett vállalkozások számára, hogy milyen információt tegyenek közzé a fenntarthatósági jelentésükben a vállalatirányítás, stratégia és üzleti modell, a lényeges fenntarthatósági témák hatás-, kockázat- és lehetőségek kezelése, valamint a teljesítménymutatók és célkitűzések tekintetében. Annak érdekében, hogy a vállalkozásoknak – főleg a kisebb vállalkozásokra tekintettel – több időt adjanak az adatgyűjtési és jelentéstételi folyamatok kialakítására, az ESRS-ek egy, két vagy három évre szóló enyhítő intézkedéseket is tartalmaznak bizonyos közzétételek vonatkozásában. A későbbi években szektorspecifikus standardok is segítik majd a specifikus közzétételeket.