
Face à la fragmentation des échanges mondiaux, les entreprises doivent anticiper les prochaines perturbations et concentrer leurs investissements de résilience là où ils auront le plus d’impact.
Chaînes d’approvisionnement : construire une résilience adaptée à chaque secteur
Publié le 9 septembre 2026
L’essentiel
Tarifs douaniers, sanctions, conflits, catastrophes naturelles ou tensions logistiques : les chocs et incertitudes commerciaux se multiplient et redessinent durablement les chaînes d’approvisionnement mondiales. Pourtant, leurs conséquences diffèrent fortement d’un marché à l’autre. La concentration des fournisseurs, la complexité des flux, la capacité à substituer certains composants, la sensibilité stratégique des activités ou encore l’élasticité de la demande déterminent le degré d’exposition de chaque entreprise.
Notre dernière étude Splintering supply chains montre que le mouvement actuel ne correspond pas à un découplage complet des économies, mais plutôt à une recomposition des échanges autour de nouveaux hubs industriels et de nouvelles dépendances. Dans ce contexte, une stratégie résiliente standardisée ne suffit pas. Les entreprises doivent cartographier précisément leurs vulnérabilités, arbitrer entre efficacité et sécurité, puis sélectionner les réponses les mieux adaptées aux caractéristiques de leur segment et à leur positionnement concurrentiel. L’enjeu consiste à prendre ces décisions avant que la prochaine rupture ne les impose.
- Comment identifier les maillons les plus exposés ?
- Quelle solution privilégier selon le niveau de flexibilité de son secteur ?
- Comment investir dans la résilience sans fragiliser durablement sa performance ?
Envie d’en savoir plus ? Consultez l’étude complète “Splintering supply chains”.
Comprendre les nouvelles dépendances des chaînes d’approvisionnement
La mondialisation ne disparaît pas : elle se reconfigure. Une partie des flux autrefois directs transite par des hubs manufacturiers intermédiaires, notamment en Asie du Sud-Est et en Amérique latine. Cette diversification peut réduire certaines dépendances visibles, mais elle en crée de nouvelles, parfois plus difficiles à identifier.
Pour les entreprises, analyser uniquement leurs fournisseurs directs ne permet donc plus d’avoir une visibilité suffisante sur leur exposition. Comprendre la provenance réelle des composants, les intermédiaires mobilisés, les corridors logistiques utilisés et les éventuels points de concentration devient indispensable pour anticiper les effets d’un choc commercial ou géopolitique et améliorer la planification de la résilience supply chain.
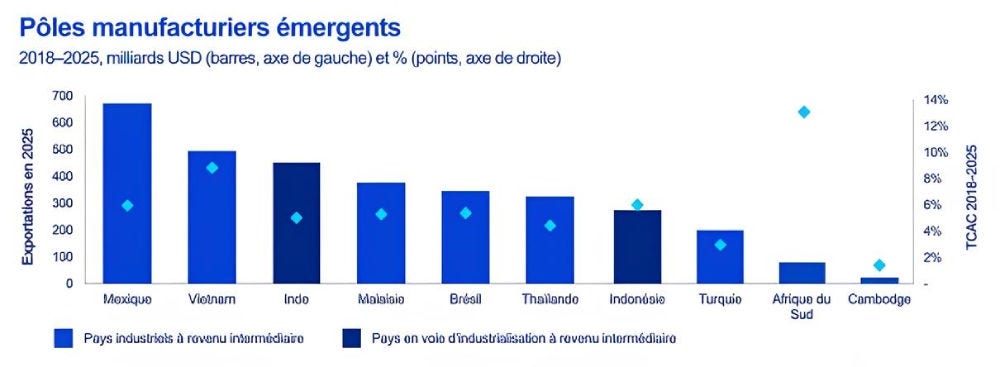
Histogramme des pôles manufacturiers émergents : exportations 2025 (Md USD) et TCAC 2018-2025. Mexique 670/5,5 %, Vietnam 490/9 %, Inde 450/4,5 %, Malaisie 375/5 %, Brésil 340/5 %, Thaïlande 320/4 %, Indonésie 270/5,5 %, Turquie 190/3 %, Afrique du Sud 75/13 %, Cambodge 20/1,5 %.
Charactéristiques clés
Source : Base de données UN Comtrade, classification des pays de l’ONUDI.
Adapter la stratégie de résilience aux caractéristiques du secteur
Tous les marchés ne disposent ni du même niveau d’exposition ni de la même capacité d’adaptation. L’étude distingue ainsi plusieurs profils auxquels correspondent des réponses différentes.
Arbitrer entre efficacité opérationnelle et résilience
Renforcer la résilience suppose nécessairement de faire des choix, car chaque option apporte davantage de sécurité tout en créant de nouvelles contraintes :.
Diversifier les implantations permet de réduire la dépendance à une zone géographique, mais peut aussi limiter les économies d’échelle et complexifier le pilotage des opérations.
Constituer des stocks de sécurité protège davantage l’entreprise en cas de rupture, tout en mobilisant du besoin en fonds de roulement.
Rapprocher les activités des marchés finaux peut raccourcir les délais et sécuriser les approvisionnements, mais exige souvent des investissements importants, tandis que l’intégration d’opérations critiques renforce le contrôle sur la chaîne de valeur au prix d’un modèle plus complexe à gérer.
La question n’est donc pas de supprimer tout risque, ni toute interdépendance, mais de déterminer quels risques accepter, lesquels réduire et où concentrer les ressources disponibles. Chaque entreprise doit rechercher son propre équilibre entre intensité capitalistique et flexibilité opérationnelle, en cohérence avec son segment, son modèle économique et ses avantages concurrentiels.
Agir avant la prochaine rupture
Attendre qu’une crise se matérialise réduit les options disponibles et augmente le coût des réponses. Lorsque plusieurs acteurs recherchent simultanément les mêmes capacités de production, les mêmes fournisseurs ou les mêmes routes alternatives, les délais s’allongent et les marges de négociation se dégradent.
Pour renforcer leur résilience, les entreprises doivent agir en amont :
Cartographier leurs chaînes d’approvisionnement au-delà du premier rang de fournisseurs ;
Identifier les concentrations géographiques et les points de défaillance uniques ;
Mesurer les conséquences opérationnelles et financières de différents scénarios de rupture ;
Choisir les réponses adaptées à leur niveau d’exposition et de flexibilité ;
Intégrer les investissements de résilience à leur stratégie globale d’allocation du capital.
Les organisations les mieux préparées ne seront pas nécessairement celles qui auront supprimé le plus de dépendances, mais celles qui auront effectué les arbitrages les plus cohérents avant que la pression ne s’intensifie.
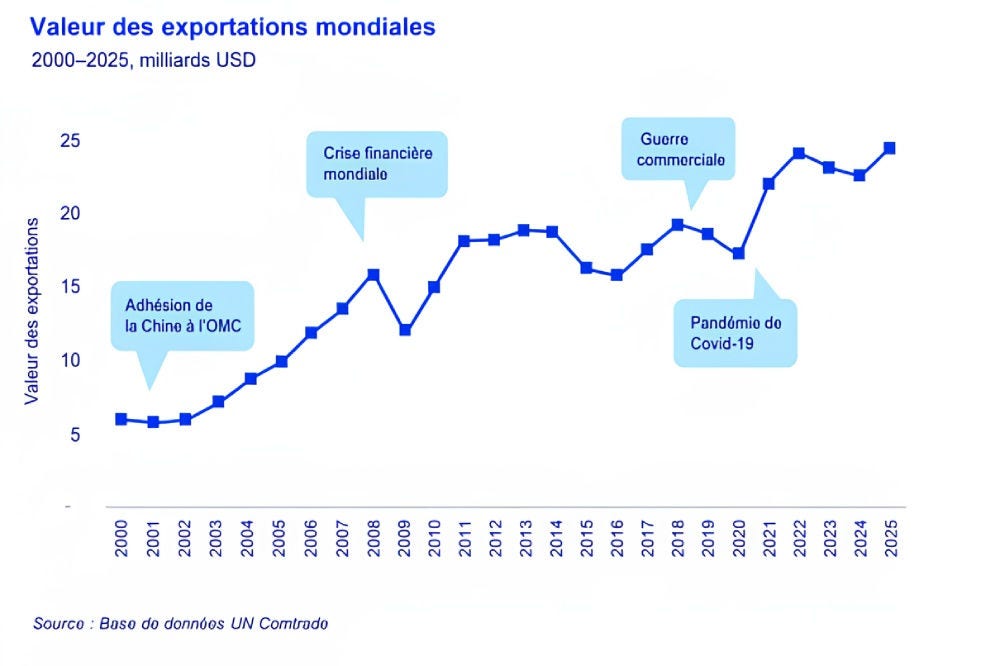
Graphique en courbe de la valeur des exportations mondiales, 2000-2025, en milliers de milliards USD : hausse d’environ 6 à 24, avec replis lors de la crise financière mondiale, de la guerre commerciale et de la pandémie de Covid-19.
Comment KPMG Strategy peut vous accompagner ?
Chaque marché étant confronté à des vulnérabilités spécifiques, KPMG Strategy accompagne les organisations dans la conception de stratégies de résilience adaptées à leur environnement, à leur modèle économique et à leurs priorités de création de valeur.
Nos experts interviennent notamment pour cartographier les dépendances critiques, évaluer l’exposition aux disruptions, modéliser différents scénarios et définir les réponses stratégiques les plus pertinentes : diversification géographique ou fournisseurs, régionalisation, sécurisation des actifs critiques, adaptation du portefeuille de produits ou constitution de capacités de protection.


