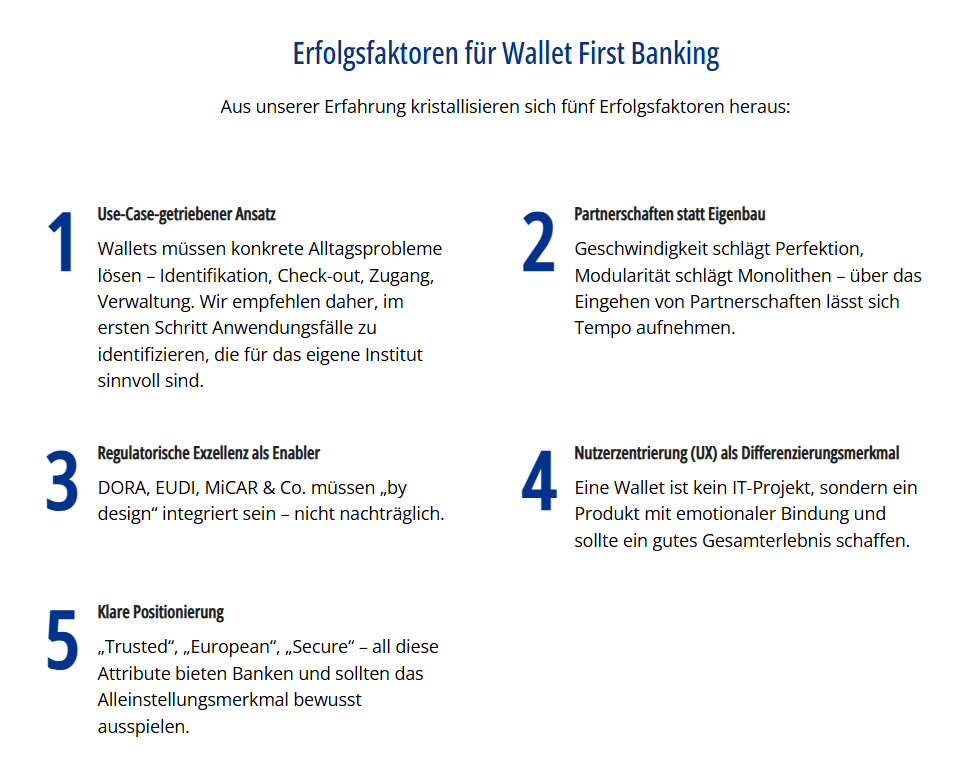
Denn das Wallet-Angebot von Instituten wird absehbar darüber entscheiden, welche Banken relevant bleiben – und welche zur austauschbaren Infrastruktur im Hintergrund werden.
Kundinnen und Kunden erwarten heute keine isolierten Bankfunktionen mehr. Sie bewegen sich in digitalen Ökosystemen, in denen Identität, Zahlung, Assets, Tickets, Verträge und Zugänge nahtlos zusammenspielen. Genau hier entstehen auch ganz neue Gewohnheiten, die Kundinnen und Kunden als gegeben voraussetzen:
- Die Authentifizierung erfolgt über Single-Sign-On.
- Zahlungen verschwinden in nahtlosen, eingebetteten Check-out- Prozessen
- Digitale Assets ersetzen physische Pendants (Tickets, Karten, Nachweise).
- Die Lösung ist sicher und vertrauenswürdig.
Vertrauen entsteht, anders als früher, nicht durch Produkte, sondern durch stabile, sichere Plattformen. Die Wallet übernimmt damit die Funktion, die einst das Gehaltskonto hatte – als Ausgangs- und Startpunkt der Kundenbeziehung einer Bank.
Sie wird zur zentralen Steuerungsinstanz des digitalen Alltags. Denn eine Wallet ist mehr als eine Paymentlösung – sie ist der vertrauensvolle Wegbegleiter von Kunden im digitalen Raum. Moderne Wallets bündeln:
- Zahlungsmittel
- digitale Identitäten
- finanzielle und tokenisierte Assets
- Zugänge zu Partner-Ökosystemen
- Vertrauens- und Consent-Mechanismen
Damit werden sie zum Dreh- und Angelpunkt für Banking, Commerce, Mobilität und Public Services. In anderen Industrien – etwa im Web3-Umfeld – ist diese Logik längst Realität. Banken haben hier einen strukturellen Vorteil: Regulierung, Vertrauen und Kundennähe.
Doch dieser Vorteil ist nicht automatisch gesichert. Er muss aktiv in ein Wallet-basiertes Angebot übersetzt werden. Wer diese Rolle nicht besetzt, verliert den direkten Kundenzugang schrittweise an andere Akteure.