

Es ist der Beginn einer neuen Zeitrechnung im Meldewesen für Banken – und der Zeitplan wird zunehmend konkret: Kreditinstitute in Europa sollten sich jetzt mit der Standardisierung des Meldewesens auf der Basis von IReF und BIRD befassen. Der Start der Pilotphase steht fest, und die Vorarbeiten sind umfangreich.
Was ist IReF, was ist BIRD?
Das Integrated Reporting Framework (IReF) ist ein Rahmenwerk der Europäischen Zentralbank (EZB) zur Vereinfachung und Harmonisierung der statistischen Berichterstattung in Europa. Es granularisiert einen erheblichen Teil aktueller Meldeformate.
Ziel von IReF ist es, die statistischen Meldungen der Banken im Euroraum zu vereinheitlichen, den Meldeaufwand zu verringern und die Qualität der Daten für verschiedene Zielgruppen (Geldpolitik, Analysten) zu verbessern.
BIRD steht für das Banks’ Integrated Reporting Dictionary. Das zentrale Datenlexikon ist ein wichtiges Mittel bei der Umsetzung von IReF, denn es arbeitet mit einem gemeinsamen Vokabular und macht Daten vergleichbar. Es hilft Banken dabei, ihre Daten konsistent und effizient für IReF und andere Anforderungen aufzubereiten. Während IReF über Verordnungen verpflichtend wird, steht BIRD den Banken auf freiwilliger Basis zur Verfügung.
Welche Vorteile bieten IReF und BIRD?
Bisher müssen Banken regelmäßig statistische Daten an verschiedene Institutionen melden. Hinzu kommen aufsichtsrechtliche Informationen. Die Aufbereitung und Lieferung nimmt viel Zeit in Anspruch.
Mit IReF werden die Berichtspflichten vereinheitlicht. Das reduziert den Meldeaufwand. Mit dem zentralen Datenlexikon BIRD verbessern sich die Datenaufbereitung und die Datenqualität – beides senkt langfristig Kosten in den Instituten und fördert die Transparenz, die Effizienz und die Konsistenz in der Berichterstattung.
Wie lautet der aktuelle Zeitplan für die Umsetzung?
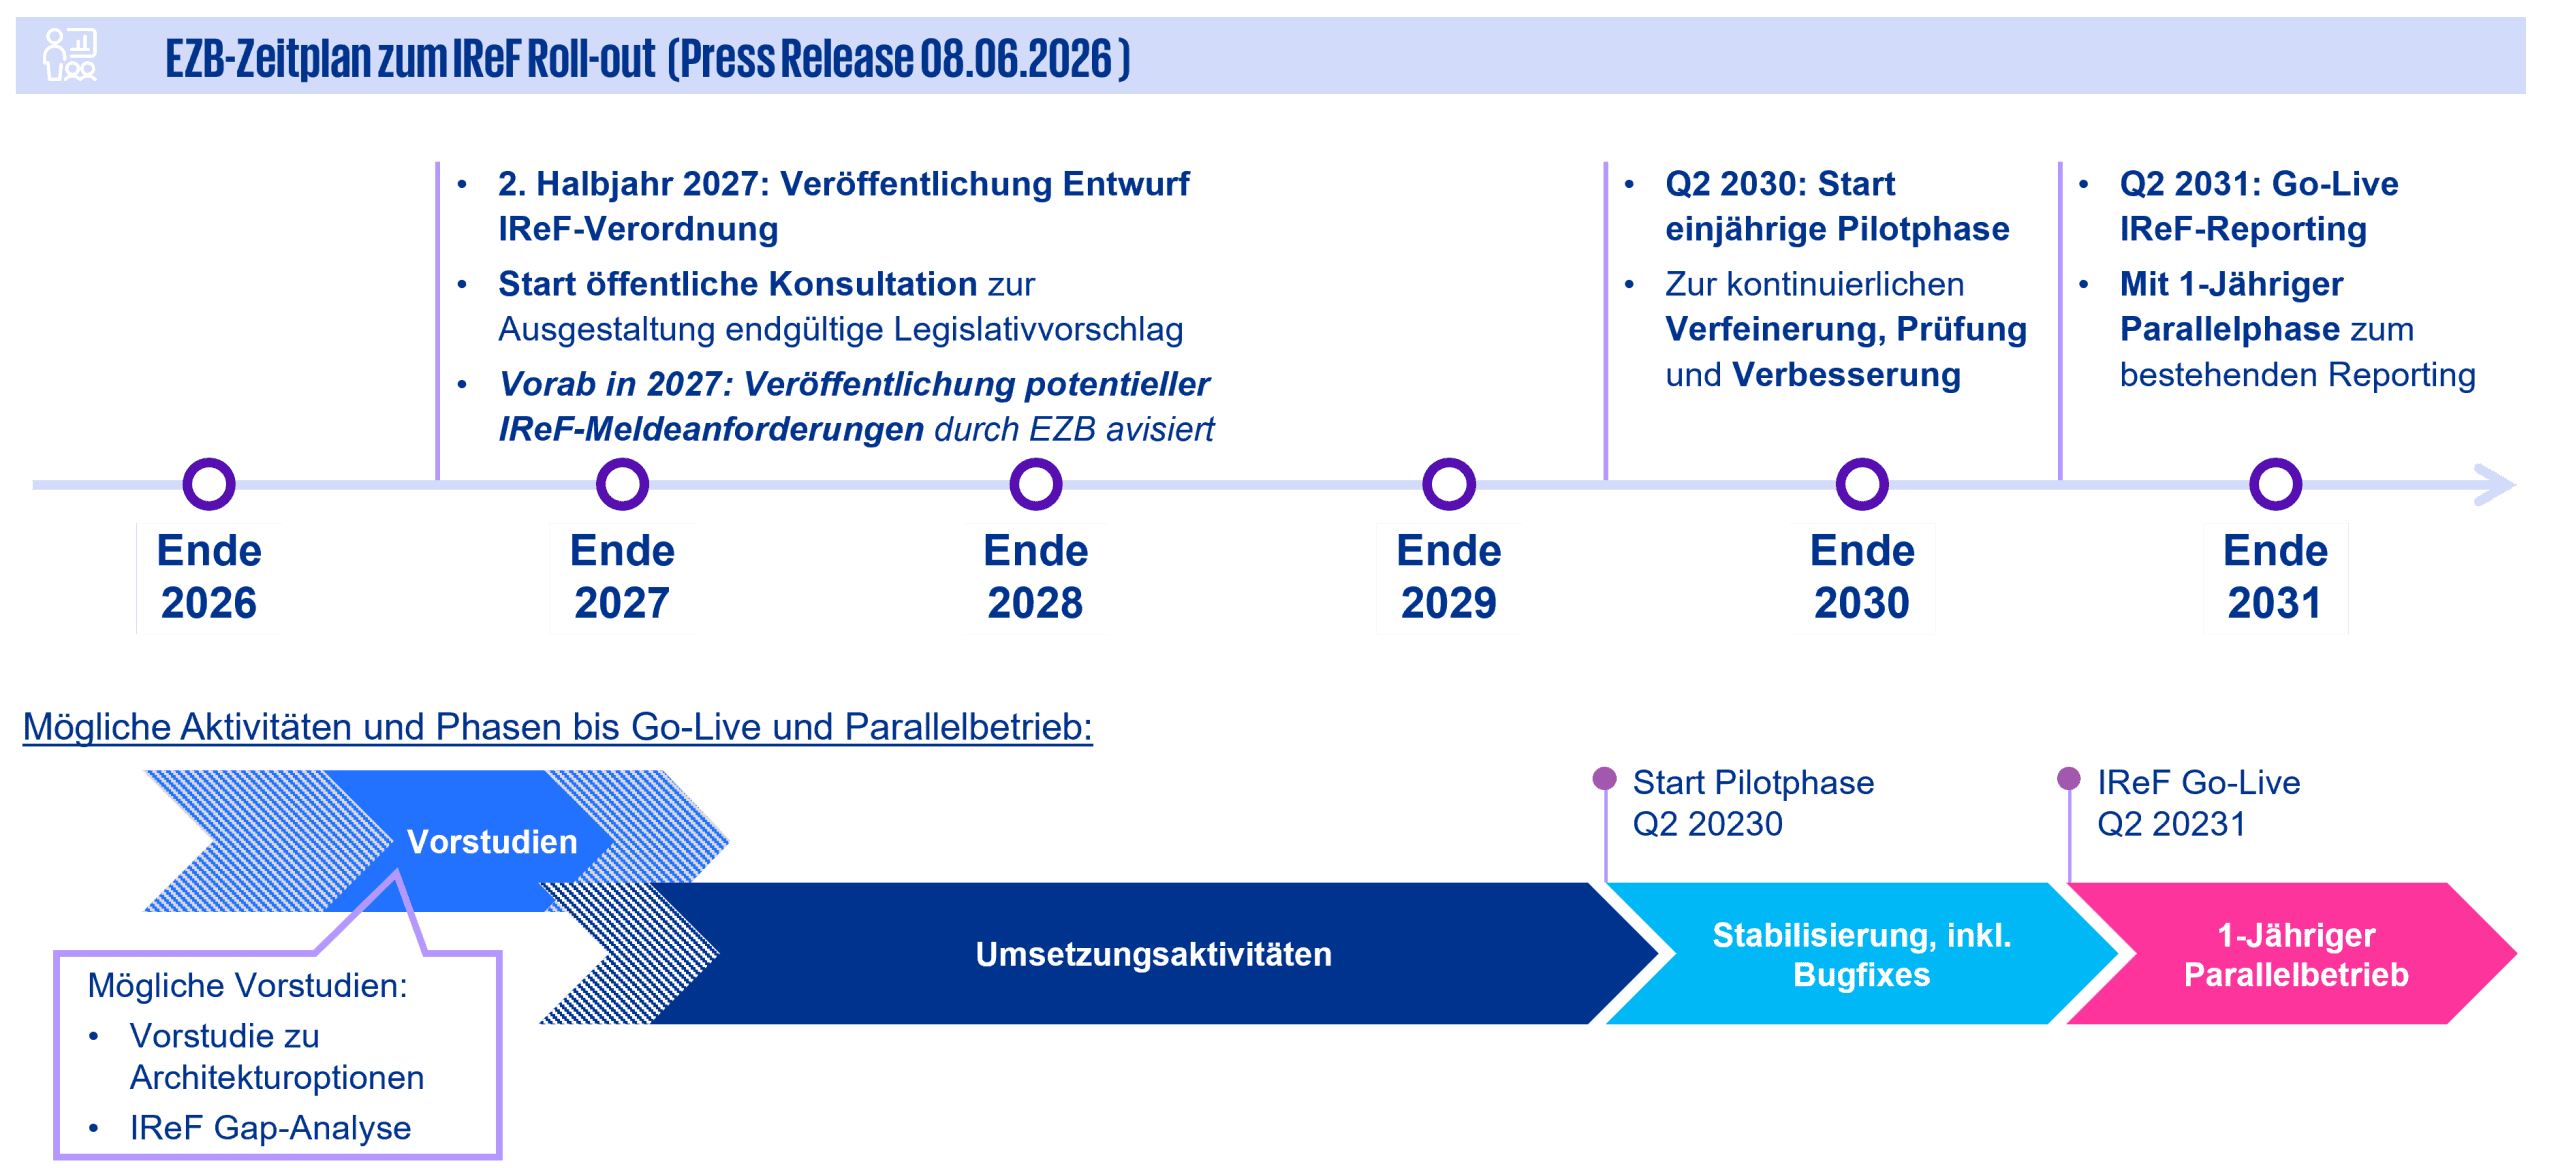
Auf Basis der aktuellen Veröffentlichungen der EZB lassen sich folgende Phasen und Meilensteine für die Umsetzung von IReF in den Instituten festhalten. Die Pilotphase startet bereits 2028 und bis Ende 2029 müssen sie in der Lage sein, nach den neuen Anforderungen zu melden.
Als Herausforderung wird sich mit großer Wahrscheinlichkeit die sogenannte Parallelphase erweisen, in der die Institute sowohl in der bestehenden Struktur als auch nach IReF Daten bereitstellen und konsistent melden müssen.
 KPMG (eigene Darstellung auf Basis von EZB-Angaben)
Was erwartet die EZB – was müssen Banken konkret tun?
Fünf große Handlungsfelder, die Banken jetzt angehen sollten, haben wir hier beschrieben – vom Datenmanagement über die IT-Architektur bis hin zu Fragen der Organisation und der Steuerung:
- Datenmanagement und Datengranularität: Mit IReF wird eine stringente Data Governance noch wichtiger. Die Institute müssen Daten in hoher Granularität verfügbar machen und ihre Qualität sicherstellen.
- IT-Architektur: Sie muss leistungsstark sein und zu möglichen Korrekturmeldungen in der Lage sein.
Prozesse und Methoden: Korrekturen allein auf Meldebogen- oder Summenebene sind künftig nicht mehr möglich – Abweichungen oder Fehler sollten daher möglichst früh in der Datenlieferstrecke korrigiert und allen Einheiten zur Verfügung gestellt werden. - Organisation und Mitarbeitende: Verantwortliche sollten eine (stärkere) organisatorische Verzahnung von Meldewesen und Gesamtbanksteuerung etablieren und Mitarbeitende für die Anforderungen von IReF befähigen.
- Impulse für die Steuerung: Auf dem Weg zum Integrated Reporting System (IRS) sind vor allem die regulatorischen Kennzahlen aus der Meldung beziehungsweise dem Reporting weiter in die Steuerung zu integrieren (Nachschau, Planung, Maßnahmen.
Wie bereiten sich Banken jetzt auf IReF vor?
Die neuen Meldeprozesse nach IReF verlangen Banken einiges ab – sowohl was Systeme als auch was Abläufe betrifft. Am Markt zeichnen sich erste Architektur-Zielbilder und geeignete Vorgehensmodelle ab.
In einem ersten Schritt sollten Institute ein Zielbild für das neue granulare Meldewesen erstellen, das die obigen Dimensionen IT-Architektur, Datenmanagement, Prozesse, Organisation und Steuerung umfasst. Auf der Basis lassen sich Lücken zwischen dem Status quo und dem Zielbild benennen Es bietet sich an mit dem Zielbild zur IT-Architektur und Datenmanagement bereits zu starten. Mit dem Entwurf der IReF-Verordnung im kommenden Jahr 2027 können dann die weiteren Dimensionen ausgearbeitet und finalisiert werden.
Die Umsetzung kann ebenfalls in Stufen angelegt werden. Ein detaillierter Plan entlang der oben visualisierten Zeitachse ermöglicht es Verantwortlichen dann, Arbeitspakete pro Dimension in die Tat umzusetzen.


Bereit für ein Gespräch?

Alle Artikel des Financial Services Hub
Wählen Sie den Artikeltypen aus (Financial Services Hub) und dazu das Thema, welches Sie interessiert (z. B. Digital Transformation). Wir zeigen Ihnen eine Sammlung der Artikel an, die von unseren Expertinnen und Experten verfasst wurden.