Zurück zur Inhaltsseite

      Für Treasury-Kosten gibt es etablierte Benchmarks – „Kosten in Prozent vom Umsatz", „FTE je Gesellschaft“, „Kosten je Zahlung“. Sie sind nützlich und liefern eine erste Orientierung. Für die Frage „Was darf mein Treasury kosten?" reicht eine Benchmark allein jedoch nicht aus, weil dasselbe Unternehmen sehr unterschiedlich eingeordnet werden kann.

      Ein realer, anonymisierter Fall aus unserer Projektpraxis: Für ein und dasselbe Unternehmen lieferten zwei etablierte Quellen – der Kostenvergleich eines namhaften Benchmark-Providers sowie ein Peer-Group-Benchmark einer bekannten Strategieberatung – Kostenkorridore, die um mehr als 100 % auseinanderlagen. Beide Ergebnisse waren innerhalb ihrer jeweiligen Methodik nachvollziehbar und beide sind belegbar. Übersetzt in die Managementdiskussion heißt das: Sie können im selben Unternehmen ein Treasury mit rund 1 Mio. EUR oder mit 2 bis 2,5 Mio. EUR betreiben und sich in beiden Fällen auf einen anerkannten Benchmark berufen. Beide Zahlen sind innerhalb der jeweiligen Abgrenzung legitime Aussagen darüber, was „die Benchmark" sagt. Keiner der beiden Provider sagte jedoch etwas darüber aus, welche Leistung hinter der Zahl steht und welchen Beitrag das Treasury dafür erbringt.

      Ein isolierter Benchmark liefert keinen belastbaren Budgetwert. Aussagekräftig wird er erst, wenn ein Unternehmen zusätzlich auf sich selbst schaut. Genau deshalb muss ein Kostenvergleich um drei Schritte ergänzt werden, die den Zahlen erst ihre Aussagekraft geben: Vollkosten sauber erfassen, im passenden Peer-Korridor normalisieren und den Wertbeitrag nachvollziehbar berechnen.

      Der Wertbeitrag eines Treasury kann seine Kosten deutlich übersteigen. Seine Größenordnung hängt dabei nicht nur vom Umsatz sondern wesentlich auch von Finanzierung, Liquidität, Exposure, Transaktionsvolumen und Ausgangsreife ab. Ein gut aufgestelltes Treasury kann – je nach Geschäftsmodell und Ausgangslage – wesentlich zu Ergebnis, Cashflow-Stabilität und Kapitaleffizienz beitragen. Gegen einen solchen Hebel ist der Unterschied zwischen einem Budget von 1 oder 2,5 Mio. EUR keine reine Kostenfrage mehr – sondern eine Investitionsentscheidung. Wie sich dieser Beitrag konkret zusammensetzen kann, zeigen die Beispielrechnungen weiter unten.
      Schritt 1 – Vollkosten statt Kostenstelle

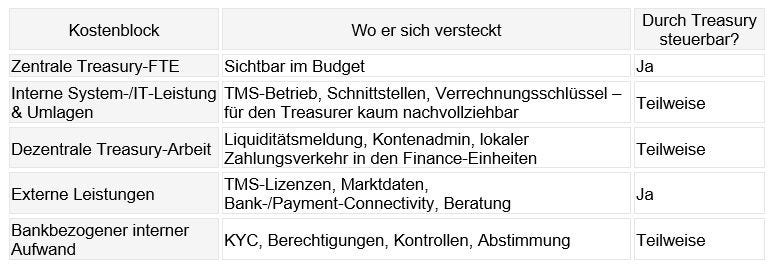
      Ein vermeidbarer Fehler ist der Blick auf die zentrale Treasury Kostenstelle. Sie zeigt selten mehr als die halbe Wahrheit. Fünf Blöcke gehören zusammengerechnet:

       Grafik 1: Zentrale Treasury Kostenstelle, Quelle: KPMG in Deutschland, 2026 Grafik 1: Zentrale Treasury Kostenstelle, Quelle: KPMG in Deutschland, 2026


      Das Dezentral Paradox 

      Die dritte Zeile ist die verräterischste, und sie kehrt die Intuition um: Ein nach Kostenstelle „teures" Treasury braucht tendenziell weniger dezentrale Arbeit – ein „günstiges" lässt mehr lokal erledigen. Ein zentral schlank aufgestelltes Treasury schiebt nicht selten Aufgaben zur Liquiditätsplanung, Kontoadministration und lokalen Zahlungsverkehr in die Finance Einheiten zurück. Die zentrale Kostenstelle sieht günstig aus – aber die Arbeit fällt nicht weg, sie wird nur unsichtbar und redundant.

      Beispiel: Erledigen in 40 Gesellschaften je 0,3 FTE lokale Treasury Aufgaben, sind das 12 verteilte FTE – bei einer illustrativen durchschnittlichen Vollkostenannahme von ~80k EUR vollbelastet rund 1 Mio. EUR, die in keiner Treasury Kostenstelle auftauchen. Genau diese Summe kann den Unterschied zwischen dem „1 Mio."  und dem „2 Mio." Bild aus der Benchmark Diskussion oben erklären. Das teurere zentrale Treasury kann in Vollkosten das günstigere sein, wenn es dieselbe Leistung ohne 40-fache lokale Redundanz erbringt.

      Die Konsequenz für die Bewertung: Wer zwei Treasuries über die Kostenstelle vergleicht, misst nicht Effizienz, sondern Zurechnungslogik. Erst die Vollkostenrechnung deckt auf, ob eine niedrige Kostenstelle echte Effizienz ist oder nur eine Verschiebung in fremde Budgets. Und sie zeigt, wo Zentralisierung tatsächlich Kosten senkt – nämlich nur dann, wenn die lokal freiwerdenden Kapazitäten real abgebaut oder produktiv umgewidmet werden.

      Schritt 2 – Normalisieren im Peer Korridor, nicht nur gegen den Umsatz

      Der Umsatz erklärt weder Scope noch Gesellschaften, Konten, Zahlungen oder Risiken. Als ein Treiber ist er zulässig – als alleiniger Maßstab greift er zu kurz. Der Peer Korridor muss über strukturelle Treiber gebildet werden: Länder und Gesellschaften, Umfang der Aktivitäten, Bankkonten und -beziehungen, Zahlungs-/Finanzierungs-/Anlagevolumen, Zentralisierungsgrad, Systemlandschaft, vorhandene Finanzrisiken sowie Risikotoleranz.

      Unser Global Treasury Survey 2025 zeigt dabei zweierlei: Mit wachsendem Scope steigen tendenziell die Ressourcen, die Streuung bleibt jedoch enorm. Bei weniger als zwei Verantwortungsbereichen arbeiten 67 % der Treasuries mit 1 bis 3 FTE. Selbst bei sieben Verantwortungsbereichen reicht die Verteilung von 1 bis 3 FTE bei 35 % der Unternehmen bis zu mehr als 25 FTE bei 27 %.

      Dasselbe Muster zeigt sich bei anderen Treibern wie Anzahl der Bankkonten oder Kosten für Treasury Systemlandschaft. 

      Isolierte Einzelkennzahlen streuen also stark, sodass sie nur ein Auffälligkeitsdetektor sein können, kein Zielwert. Deshalb wird relativ normalisiert, z.B.:

      • FTE nach Umsatz, Gesellschaften, Regionen und je abgedeckter Aktivität
      • Bankkonten je Gesellschaft; Bankgebühren je Konto bzw. je Zahlungsvolumen
      • Systemkosten je Nutzer/Gesellschaft; interne System FTE je Systemlandschaft
      • Dezentraler Treasury Aufwand je Gesellschaft

      Schritt 3 – Der Wertbeitrag

      Zwei Unternehmen mit identischem Exposure können völlig unterschiedlich viele Ressourcen für Risikominderung einsetzen, weil das eine Risiken bewusst akzeptiert und das andere sie detailliert misst und aktiv absichert. Kapitalmarktorientierung, Finanzierungsstruktur, Covenants und Risikotragfähigkeit können die Sicherungsstrategie zusätzlich prägen. Eine pauschale Aussage, wonach börsennotierte Unternehmen stets stärker absichern als nicht börsennotierte Gesellschaften, greift jedoch zu kurz. Zwar ist der Druck häufig höher, die Ergebnis- und Cashflow-Volatilität gegenüber Investoren und Analysten gering zu halten, doch entscheidend bleiben die unternehmensspezifischen Rahmenbedingungen.

      Das ist kein Effizienzunterschied, sondern eine Strategieentscheidung.

      Kosten ohne Gegenrechnung ist die halbe Wahrheit. Aber nicht jeder Treasury-Euro wirkt gleich – und wer alles pauschal als „Wertbeitrag" verbucht, verliert beim CFO die Glaubwürdigkeit. Deshalb werden Beiträge nicht in „gut" und „legitim", sondern nach der Art der wirtschaftlichen Wirkung differenziert. Das ergibt vier Klassen:

      Wertschaffung

      1. Ertrag (Value Creation) – es entsteht ein neuer, P&L-positiver Beitrag. Hier ist die Renditefrage berechtigt. Beispiele: Anlage von Cash-Pool-Überschüssen, IHB-Nettozinsertrag, Finanzierungsmarge.

      2. Kostensenkung (Effizienz) – ein bestehender Kostenblock wird kleiner. Gemessen an real entfallenden Euro. Beispiele: weniger Bankgebühren durch Kontenreduktion, weniger externe Zahlungen und FX-Konvertierungen durch IHB-Netting, Automatisierung im Zahlungsverkehr.

      Notwendige Grundlast

      3. Risikoreduktion (Value Protection) – vorhandener Wert wird vor Schwankung geschützt. Gemessen an Volatilitätsmaßen (Cash Flow at Risk, Hedge Ratio), nicht an Rendite – man zahlt bewusst eine Prämie. Beispiele: FX-/Rohstoff-Hedging, Kontrahentenlimite.

      4. Pflicht (License to operate) – nicht-diskretionäre Grundlast, die schlicht sein muss. Ziel ist Ordnungsmäßigkeit zu minimalen Kosten. Beispiele: Bundesbank-/AWV-Meldungen, KYC, Kontrollen, Treasury-Accounting.

      Um die Systematik greifbar zu machen, rechnen wir sie an einer Beispiel-AG durch: 2 Mrd. EUR Umsatz, 25 Länder, 40 Gesellschaften, mehrere Währungen, Treasury-Vollkosten ~3 Mio. EUR.

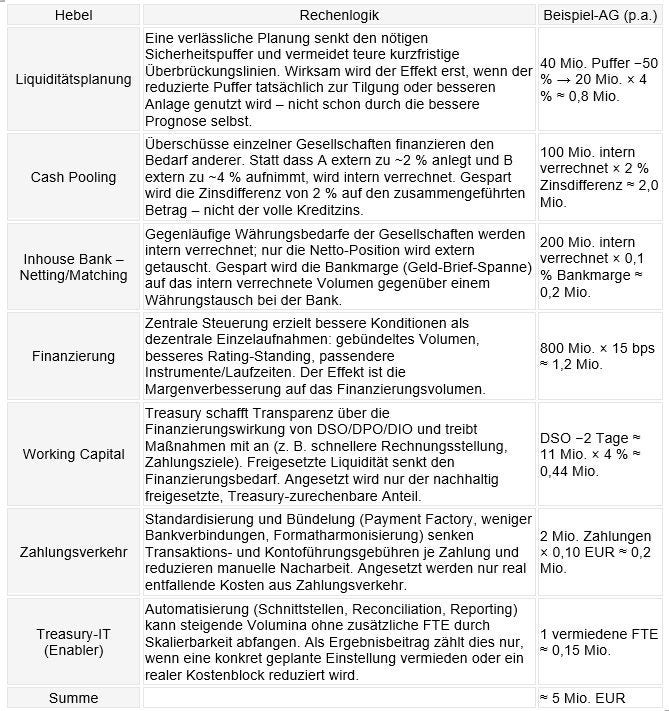
      Zur Einordnung der folgenden Zahlen: Alle Werte sind illustrativ, dienen der Veranschaulichung und bewegen sich in realistischer Größenordnung – sie ersetzen keine unternehmensindividuelle Berechnung. Zur besseren Lesbarkeit sind die einzelnen Hebel zudem bewusst vereinfacht: Je Hebel greifen wir den zentralen Effekt heraus und lassen weitere positive (und teils gegenläufige) Nebeneffekte außen vor. Die Werte zeigen Brutto-Potenziale. Implementierungs- und laufende Zusatzkosten, steuerliche, rechtliche und regulatorische Restriktionen, Verrechnungspreise sowie Überschneidungen zwischen den Hebeln sind in einer unternehmensindividuellen Rechnung zu berücksichtigen. Die Inhouse Bank beispielsweise wirkt in der Praxis z.B. über mehrere Kanäle gleichzeitig; wir zeigen hier nur einen dominanten. Entscheidend ist also die Herangehensweise, nicht die zweite Nachkommastelle.

      Grafik 2: Ergebnisbeiträge aus Wertschaffung und Kostensenkung, Quelle: KPMG in Deutschland, 2026 Grafik 2: Ergebnisbeiträge aus Wertschaffung und Kostensenkung, Quelle: KPMG in Deutschland, 2026


      Zwei Regeln sind bei diesen Zahlen unverhandelbar:

      • Baseline statt Marktbewegung. So sind sinkende Marktzinsen z.B. kein Treasury Verdienst. Gerechnet wird gegen die vorherige Struktur, eine realistische Alternative oder vergleichbare Marktangebote – nicht gegen den glücklichen Markt. 
      • Realisierung statt Kapazität. Eine bessere Forecast Accuracy ist kein Euro, solange sie nicht zu einer anderen Anlage- oder Finanzierungsentscheidung führt. Freigesetzte Bearbeitungszeit im Zahlungsverkehr wird erst P&L wirksam, wenn Kosten real entfallen oder Einstellungen vermieden werden – sonst ist es Kapazitätsnutzen und wird getrennt ausgewiesen.

      Und beim Cash Pooling/Inhouse Banking gilt: Der Vorteil entsteht mehrfach – vermiedene externe Finanzierung, verbesserte Anlageerträge, reduzierte Bank  und Transaktionsgebühren, weniger externe Zahlungen, geringere lokale Prozessaufwände und – oft unterschätzt – reduzierte FX Konvertierung: intern gegeneinander laufende Währungsbedarfe müssen nicht extern zum Spread gehandelt werden. Wichtig ist die Abgrenzung: Nur das Volumen zählt, das ohne Inhouse Bank tatsächlich extern konvertiert worden wäre. 

      Das Ergebnis ist der eigentliche Punkt: Schon diese Hebel summieren sich auf ~5 Mio. EUR – ~faktor 1.7 der 3 Mio. Vollkosten unserer Beispiel-AG und im Bereich der Größenordnung, die ein gut aufgestelltes Treasury erreichen kann. 

      Beitrag aus Notwendiger Grundlast

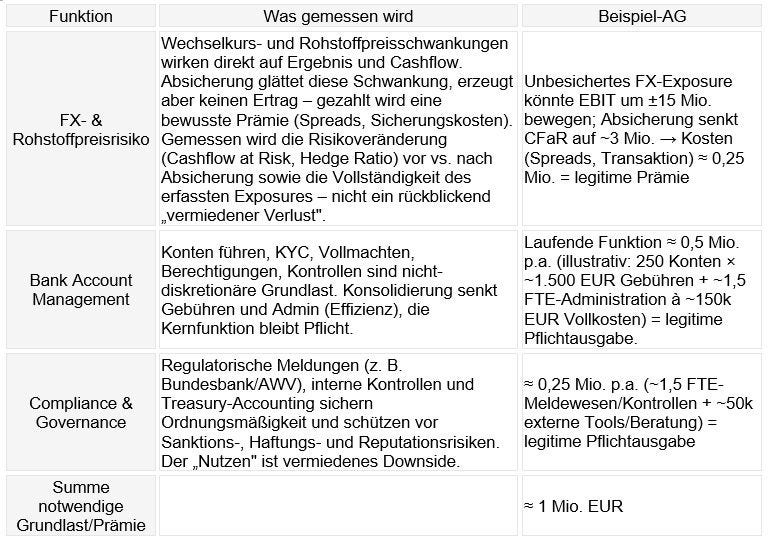
      Hier wird kein Ertrag erwirtschaftet – hier wird Schaden vermieden und Ordnung gehalten. Die Kosten sind kein Rechtfertigungsproblem, sondern Versicherungsprämie und Hygiene. Die Funktionen selbst sind nicht optional. Ihre Kosten müssen dennoch gegen Leistungsumfang, Komplexität und eine effiziente Erbringungsform geprüft werden.

      Grafik 3: Beitrag aus Notwendiger Grundlast, Quelle: KPMG in Deutschland, 2026 Grafik 3: Beitrag aus Notwendiger Grundlast, Quelle: KPMG in Deutschland, 2026


      Beim Risikomanagement ist zweierlei zentral. Erstens: Der Werttreiber beginnt bei der vollständigen Exposure Erfassung, nicht erst beim Sicherungsgeschäft. Zweitens: Der Beitrag besteht ausdrücklich nicht darin, Handelsgewinne zu erzielen, und ein vermiedener Verlust darf nicht rückblickend voll dem Treasury gutgeschrieben werden. Aussagekräftig ist die Veränderung des Risikos vor und nach den Maßnahmen. 

      Die Schablone: Net Treasury Contribution

      Die 3 Mio. Vollkosten lassen sich vollständig aufteilen:

      Grafik 4: Net Treasury Contribution, Quelle: KPMG in Deutschland, 2026 Grafik 4: Net Treasury Contribution, Quelle: KPMG in Deutschland, 2026


      Daraus folgt:

      Die ~2,0 Mio. wertschaffender Funktionen stehen ~5,0 Mio. Ertrag und Kostensenkung gegenüber – ein Faktor von rund 2,5×.

      Getrennt auszuweisen wären: mobilisierte Liquidität, freigesetzte Kapazitäten, gemeinsam mit Vertrieb/Einkauf/Accounting erzielte Beiträge (z.B. Point of Sales), oder nicht monetarisierbare Steuerungs  und Resilienzeffekte. Diese Trennung verhindert, dass Liquidität, Kapazität und Risikoreduktion wie bereits realisierte Ergebnisbeiträge behandelt werden.

      Für die Beispiel AG ergibt sich: 

      • Ergebnisbeitrag: 5 Mio. EUR 
      • Kosten der wertschaffenden Funktionen: 2 Mio. EUR (Notwendige Grundlast: 1 Mio. EUR separat)
      • Überschuss der wertschaffenden Funktionen: 3 Mio. EUR 

      Hier zerfällt die Benchmark Diskussion vom Anfang: Ob die Kostenstelle bei 1 oder 3 Mio. liegt, ist allein nicht entscheidend. Wichtig ist, dass der Nettobeitrag positiv ist. Im wahrsten Sinne entscheidend ist, dass er transparent gemacht wird.

      Die eigentliche Frage: Wie ermittelt man diesen Grenznutzen im konkreten Setup?

      Im Kern geht es um folgende Größen, die man je Hebel ehrlich beziffern muss:

      Ist das noch offene Potenzial groß – der Hebel also klar unausgeschöpft – und mit vertretbarem Aufwand hebbar, lohnt der nächste Euro. Ist der Hebel bereits weitgehend ausgereizt, wird das offene Potenzial klein, und schon geringe Zusatzkosten können die Rechnung ins Negative kippen. Dafür braucht es keine Scheingenauigkeit, sondern eine belastbare Größenordnung je Hebel. 

      Soweit so intuitiv. In der Praxis erfordert eine solche Berechnung Mut, denn Annahmen sind dabei unvermeidlich. Sie sollten so weit wie möglich aus belastbaren Daten abgeleitet werden (etwa aktuelle Bankgebühren, reale Volumina, tatsächliche Konditionen) –  aber sie bleiben Annahmen. Erwähnenswert ist dabei: Eine feinere Berechnung erhöht die Treffsicherheit jedoch nicht, wenn die zugrunde liegenden Annahmen dadurch nicht besser werden. Die Genauigkeit wird durch die schwächste Annahme begrenzt, nicht durch die Rechentiefe –  eine grobe Schätzung in viele Unterpositionen zu zerlegen, ist nur dann sinnvoll, wenn sich jede Teilposition belastbarer schätzen lässt als die Gesamtgröße.Andernfalls werden lediglich Unsicherheiten aufsummiert. Der Detaillierungsgrad sollte also nur so weit gehen, wie er die Qualität der Annahmen tatsächlich verbessert.

      Konkret heißt das: Der Grenznutzen ist dort hoch, wo ein Hebel noch unausgeschöpft ist (niedrige Cash-Pooling-Participation-Rate, viele Konten, unvollständiges Exposure) – und flach, wo er bereits ausgereizt ist. 

      In unserem Beitrag „Welche KPIs messen Treasurer im Jahr 2026?" finden sich einige KPIs, die zeigen, bei welchem Hebel der nächste Euro noch einen Beitrag leisten kann (Participation Rate, Bank Accounts per Entity etc.) und bei welchen nicht.

      Was darf mein Treasury also kosten?

      Ein Treasury sollte nicht allein deshalb zusätzliches Budget erhalten, weil sein Gesamtbeitrag hoch ist. Zusätzliches Budget ist so lange wirtschaftlich begründbar, wie der erwartete Beitrag des nächsten Euro dessen Kosten und Unsicherheit rechtfertigt. Pflichtfunktionen sind davon getrennt auf das effizient erforderliche Leistungsniveau zu dimensionieren. Das wird den meisten Lesern intuitiv klar sein. Was Treasurer allerdings regelmäßig nicht machen ist für entsprechende Transparenz zu sorgen. Für den CFO heißt das konkret:

      • Trau keiner einzelnen Benchmark. Wenn zwei seriöse Quellen für dasselbe Unternehmen um über 100 % auseinanderliegen, liefert die Benchmark keinen Budgetwert, sondern einen Diskussionsanstoß. Die eigentliche Erklärung liegt in Scope, Kostenabgrenzung und Peer-Definition.
      • Rechne Vollkosten, nicht Kostenstelle. Ein günstiges Treasury kann das teurere sein, wenn es Arbeit nur dezentral versteckt (Dezentral Paradox).
      • Trenne Ergebnisbeitrag von Pflichtausgabe. Nur so bleibt die Wertrechnung glaubwürdig.
      • Eine positive Net Treasury Contribution rechtfertigt nicht jeden Euro. Entscheidend ist der Grenznutzen des nächsten Euros: Schafft eine zusätzliche Investition, etwa in eine In-House-Bank, mehr Wert als sie kostet? Und umgekehrt: Werden bestehende Strukturen aktuell noch benötigt oder verursachen sie nur vermeidbare Kosten?
      • Ein nicht darstellbarer Wertbeitrag kann auf fehlende Transparenz, unausgeschöpfte Potenziale oder tatsächlich unangemessene Kosten hinweisen. 

      Treasury ist nicht automatisch ein Ergebnistreiber. Aber sein Beitrag ist für Außenstehende weniger unmittelbar sichtbar als seine Kosten. Wer den Wertbeitrag nicht transparent macht, wird zwangsläufig nur über Kosten diskutieren – und in genau der Benchmark-Falle landen, die niemanden weiterbringt.

      attach_email

      Bestens informiert über Aktuelles im Finance & Treasury Management.

      Das Expertenteam von KPMG weist Ihnen den richtigen Weg im Corporate Treasury Management.

      Quelle: KPMG Corporate Treasury News, Ausgabe 168, September 2026

      Autoren:

      • Börries Többens, Partner, Finance and Treasury Management, Corporate Treasury Advisory, KPMG AG
      • Alexander Horn, Senior Manager, Finance and Treasury Management, Corporate Treasury Advisory, KPMG AG

      KPMG Corporate Treasury News - Archiv

      Hier finden Sie eine Übersicht der Artikel aus den vergangenen Ausgaben der Corporate Treasury News.
      Fallschirmspringer

      Ihre Ansprechperson

      Börries Többens

      Partner, Financial Services, Finance & Treasury Management

      KPMG AG Wirtschaftsprüfungsgesellschaft