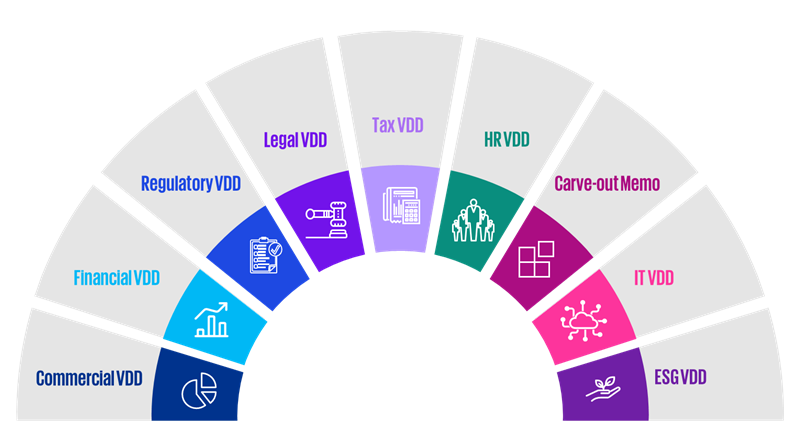
Jede Transaktion ist einzigartig, weil sie durch eine Vielzahl von Faktoren beeinflusst wird. Dazu gehören die Ziele der Transaktion, die Besonderheiten des Transaktionsperimeters und das aktuelle Marktumfeld.
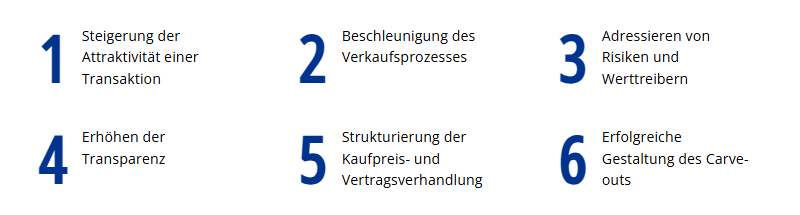
Unsere Erfahrungen zeigen, dass die VDD ein maßgeblicher Erfolgsfaktor bei Transaktionen für den Verkäufer ist, der sich in einem wettbewerbsintensiven Markt hervorheben will. Diese sechs Aspekte begründen den großen Mehrwert einer VDD:
1. Steigerung der Attraktivität einer Transaktion im Bieterverfahren
Die strukturierte Aufbereitung von wesentlichen Informationen wird für Investoren, insbesondere für Private-Equity-Fonds, die Hürde für die Teilnahme an einer Transaktion senken, weil sie bereits in der Anfangsphase Zugriff auf wesentliche Informationen erhalten.
Die Investoren können bereits frühzeitig sogenannte Deal-Breaker – also K.-o-Kriterien – identifizieren, ohne dabei selbst externe Berater zu engagieren. Folglich erweitert sich der Kreis potenzieller Investoren, die an einer Auktion teilnehmen und in die Due-Diligence-Phase gehen. Das erhöht den Wettbewerbsdruck und tendenziell den erzielbaren Transaktionspreis.
2. Beschleunigung des Verkaufsprozesses
Durch die Bereitstellung eines VDD-Berichts wird in der Regel die Investor-Due-Diligence beschleunigt, und die Kosten auf der Käuferseite werden schon im Anfangsstadium reduziert. Investoren setzen ihre Analysen und Due-Diligence-Prüfungen auf der VDD auf und können ihren Schwerpunkt auf ergänzende oder bestätigende Prüfungen legen, die ihre spezifischen Bedürfnisse abdecken.
Das dient zum einen dem Erfüllen von Sorgfaltspflichten und minimiert das Haftungsrisiko des Managements der erwerbenden Gesellschaft. Zudem unterstützt es die fundierte Entscheidungsfindung im Einklang mit den strategischen und finanziellen Zielen. Ganzheitliche VDD-Berichte können außerdem die Notwendigkeit von umfangreichen Informationsanforderungen in der Due-Diligence-Phase begrenzen.
Die Verkaufsseite behält die Kontrolle über vertrauliche Informationen, da lediglich der VDD-Bericht vorgelegt wird. Infolgedessen ermöglicht ein gestraffter Due-Diligence-Prozess dem Management des Zielunternehmens, sich auf das Tagesgeschäft zu konzentrieren.
In unserem Artikel „Die integrierte Due Diligence als Erfolgsfaktor in Transaktionen“ lesen Sie mehr über Wertbeitrag der Operational Due Diligence auf der Investorenseite als Grundstein für die Post-Deal-Strategie.
3. Adressieren von Risiken und Werttreibern
Im Vergleich zu einem verkaufsfördernden Information Memorandum, das potenziellen Investoren einen umfassenden Überblick über den Transaktionsperimeter mit seinen Chancen und Stärken für ihre Bewertung gibt, erfüllt die VDD die nüchternere Funktion eines Informationsdokuments, das wesentlich detaillierter auch auf Risken und Geschäftsgeheimnisse eingeht.
Dadurch können potenzielle Investoren ihre Bewertung nachschärfen. Gleichwohl muss durch die unterschiedlichen Betrachtungswinkel sichergestellt werden, dass das Information Memorandum und die VDD keine widersprüchlichen Aussagen treffen, um potenzielle Investoren nicht zu verunsichern.
4. Erhöhen der Transparenz
Gibt es beim Transaktionsperimeter besondere Herausforderungen, zum Beispiel Rechtsstreitigkeiten, Altlasten aus früheren Geschäftsaktivitäten oder besondere regulatorische Anforderungen, werden Informationsasymmetrien zwischen Verkäufer und potenziellen Investoren abgebaut und proaktiv im richtigen Kontext offengelegt. Das ermöglicht eine transparente, vollständige und richtige Darstellung der Problemfelder, das Evaluieren von Lösungsansätzen oder deren Umsetzung und minimiert so das Transaktionsrisiko.
Potenzielle Deal-Breaker werden frühzeitig identifiziert und können eliminiert werden. Das erhöht die Attraktivität des Transaktionsperimeters, strafft die Verhandlungen und kann potenzielle Auswirkungen von unbekannten Risiken auf das Kaufpreismodell abschwächen.
5. Strukturierung der Kaufpreis- und Vertragsverhandlung
Grundlage einer erfolgreichen Kaufvertragsunterzeichnung ist eine umfassende Vorbereitung der Verkäuferseite auf die Vertragsverhandlungen. So kann der Verkäufer die Verhandlungen proaktiv gestalten, anstatt auf Feststellungen der Gegenpartei zu reagieren. Durch die sorgfältige Analyse in einer VDD können mögliche Problemfelder erkannt und behoben oder transparent dargestellt werden und der Verkaufspreis maximiert werden.
6. Erfolgreiche Gestaltung des Carve-outs
Die Ausgangssituation für einen Carve-out wird von mehreren Faktoren beeinflusst, zum Beispiel durch konzerninterne Verflechtungen, regulatorische Anforderungen, das Produktangebot und die IT-Infrastruktur. Das Carve-out-Memo im Kontext der VDD greift genau diese Punkte auf und liefert eine wertvolle Grundlage für die klare Abgrenzung des Transaktionsperimeters sowie für die zeitgerechte Erfüllung der im Kaufvertrag vereinbarten Vollzugsbedingungen.
Dadurch wird die Grundlage für ein fundiertes Verständnis in der finalen Transaktionsphase geschaffen: Die Abspaltung oder Ausgliederung des Zielunternehmens oder des Geschäftsbereichs.