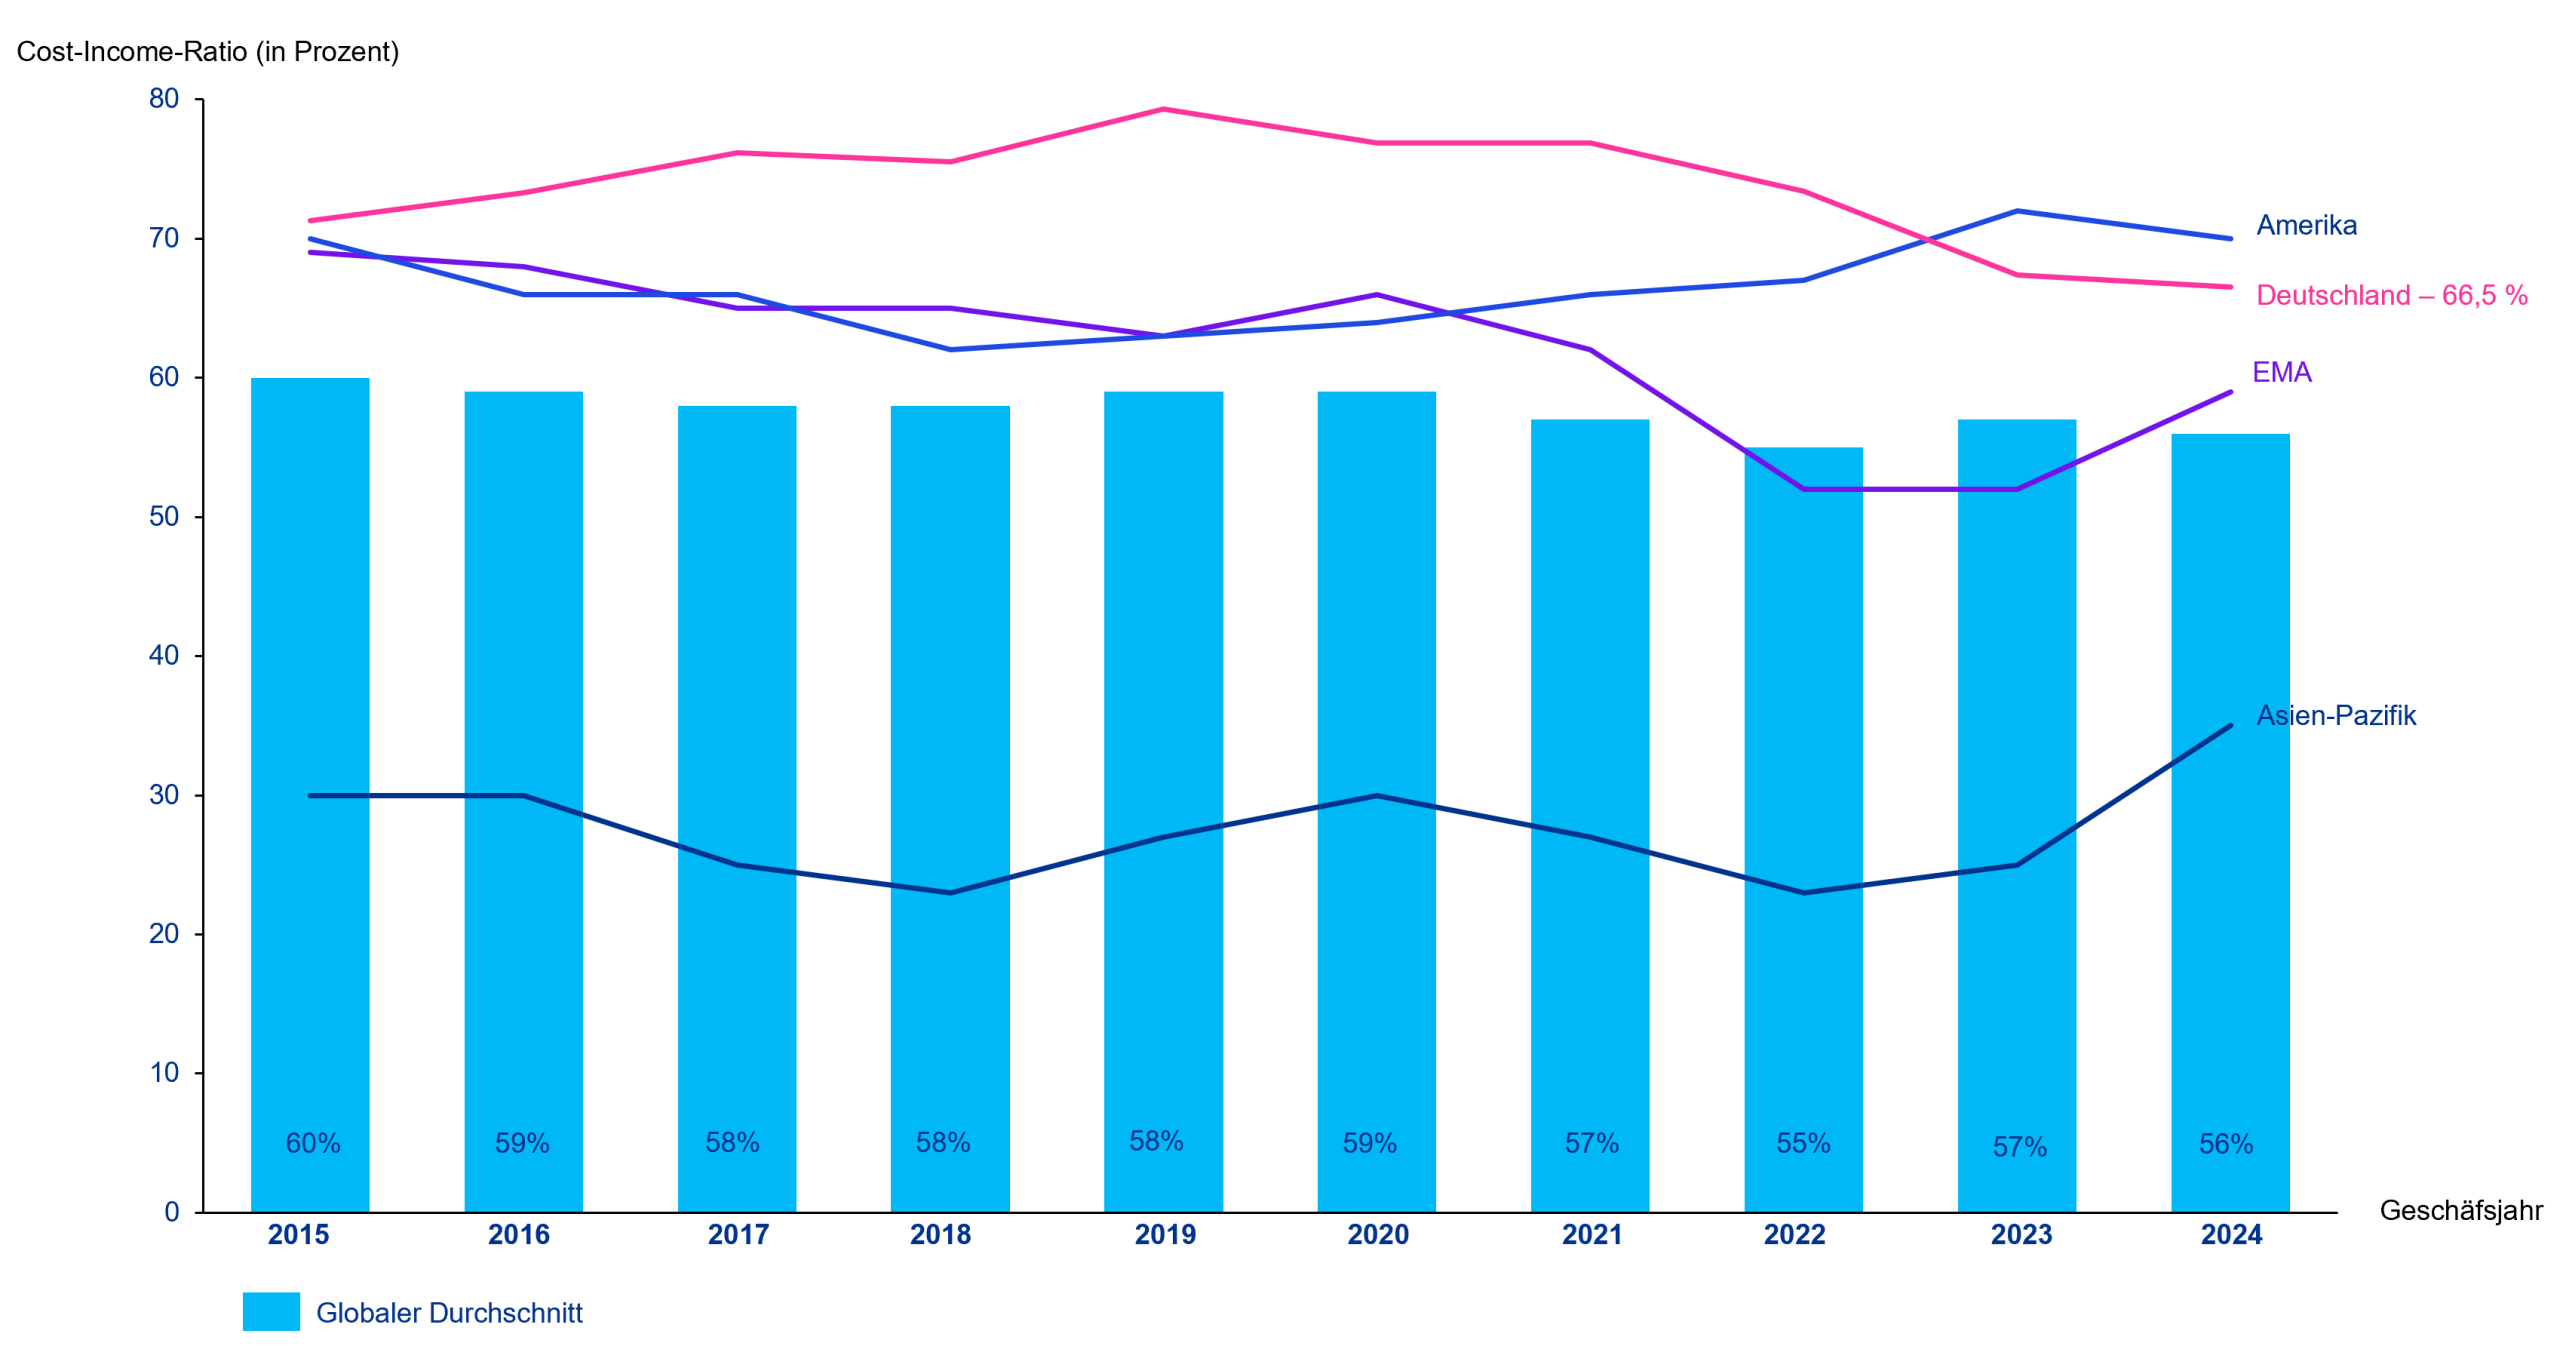
Die Profitabilität vieler deutscher Banken steht trotz einer zuletzt stabileren Ertragslage unter Druck. Im internationalen Vergleich ist die Cost-Income-Ratio – also das Verhältnis von Aufwand zu Ertrag – bei hiesigen Instituten hoch: Wie eine KPMG-Studie zeigt, lag sie 2024 um zehn Prozentpunkte höher als der globale Schnitt. Das wird zunehmend zu einem Wettbewerbsnachteil.
Denn die deutschen Banken kämpfen ohnehin mit steigenden Personal- und Sachkosten, Transformationsausgaben und der Konkurrenz durch internationale Institute, die oft stärker standardisierte Leistungsangebote haben.
Zwei Punkte, an denen das liegt: In deutschen Banken führen Einsparungen oft nicht zu Kostensenkungen, weil sie beispielsweise durch regulatorische Aufwände neutralisiert werden. Und weil viele Prozesse nur teilweise automatisiert sind, können Kunden wesentliche Schritte nicht selbst ausführen – das Ergebnis: Mitarbeitende in der Bank müssen das erledigen. Wie also verbessern Banken ihr Aufwands-Ertrags-Verhältnis und steigern somit ihre Effizienz im operativen Geschäft?